

Una larga prehistoria
En el siglo XIX, el ferrocarril era lo que hoy es la inteligencia artificial (IA): una tecnología que todos sentían que cambiaría el mundo, mientras que nadie sabía calcular bien cuánto dinero se podría ganar con ella. Ambas tecnologías tienen un largo período de gestación. En 1709, Abraham Darby logró fundir mineral de hierro con coque a escala comercial, lo que hizo posible una producción de acero a mayor escala, pero los primeros raíles de hierro fundido no se fabricaron hasta 58 años después. Los orígenes tecnológicos de la IA se remontan a los años 1830-1840, cuando Charles Babbage diseñó la Analytical Engine, una calculadora mecánica programable. Se vislumbran los contornos de la IA en las conclusiones de Ada Lovelace, quien en 1843 sugirió que una máquina así también podría procesar símbolos e incluso componer música, siempre que se pudieran establecer las reglas para ello. El árbol genealógico técnico de las redes neuronales comienza en 1943, cuando McCulloch y Pitts describen cómo neuronas artificiales simplificadas pueden realizar conjuntamente operaciones lógicas.
En 1847, las inversiones en el ferrocarril británico alcanzaron más del 7 por ciento del producto interior bruto (PIB) británico. Los inversores se subieron «al tren» y crearon así la primera Railway Mania. Las cotizaciones de las acciones ferroviarias se duplicaron, pero la burbuja estalló y siguió un pánico financiero. Un cuarto de siglo después, tras el final de la Guerra Civil en 1865, Estados Unidos se contagió de su propia versión de la Railway Mania en torno a la construcción de los primeros ferrocarriles transcontinentales, que debían unir el desarrollado este estadounidense con el Salvaje Oeste. En 1869, Union Pacific y Central Pacific inauguraron la primera conexión ferroviaria transcontinental. Más tarde se puso en marcha el Northern Pacific Railway. Jay Cooke desempeñó un papel clave en ello. Fue en su día uno de los hombres más ricos de Estados Unidos, pero hoy está prácticamente olvidado. Hizo fortuna durante la Guerra Civil estadounidense vendiendo bonos de guerra al gran público. Tras la guerra, aplicó esa misma receta al ferrocarril y dio así un fuerte impulso al todavía incipiente mercado de bonos corporativos. Los inversores europeos también compraron con avidez bonos ferroviarios estadounidenses. Su interés fue el inicio de la globalización del sistema financiero.
La lucha entre el oro y la plata
Entretanto, en 1872 salió a la luz un fraude en Union Pacific. El escándalo socavó la confianza en los bonos ferroviarios. Cuando, para colmo de males, la bolsa de Viena se desplomó en 1873 y los inversores europeos retiraron su dinero, Cooke ya no pudo deshacerse de sus bonos ferroviarios estadounidenses en Europa. El 18 de septiembre de 1873 su banco quebró. Siguió una crisis financiera, la bolsa se hundió y la economía cayó en una recesión.
Esa catástrofe financiera y económica se agravó considerablemente por la Coinage Act estadounidense de 1873. La Coinage Act pretendía poner orden en el sistema monetario estadounidense. La ley establecía, entre otras cosas, que quien poseyera plata ya no tenía derecho a acuñarla en dólares de plata estándar. Quien poseía oro conservaba ese derecho. Así, la Coinage Act puso fin al bimetalismo, en el que la plata y el oro tenían el mismo estatus monetario, y creó con ello de facto un patrón oro.
Pero el momento fue desafortunado. En las décadas de 1850 y 1860 se produjeron enormes hallazgos de oro (piense en la fiebre del oro de California), con lo que circuló suficiente oro para satisfacer la demanda de crédito necesaria para financiar la expansión económica (bajo el patrón oro, la creación de dinero estaba vinculada a la reserva monetaria de oro). En las décadas de 1870 y 1880, sin embargo, hubo pocos grandes hallazgos de oro, lo que provocó una escasez de crédito. La recesión degeneró en lo que entonces se llamó la «Gran Depresión», que más tarde, tras la depresión de los años treinta, fue rebautizada como la «Larga Depresión». Duró seis años y sigue siendo hoy la recesión más larga de la historia de Estados Unidos. Se caracterizó por la deflación, al igual que la posterior depresión de los años treinta. El precio de la plata se había mantenido estable durante setenta años antes de 1873, en 1,32 dólares por troy ounce, pero perdió la mitad de su valor. También se hundieron los precios agrícolas, lo que puso las cosas muy difíciles a los agricultores estadounidenses, que a menudo ya estaban endeudados.
La desmonetización de la plata dio lugar también a una feroz lucha política que dominaría Estados Unidos durante muchos años. The Silver Movement, bajo el liderazgo del fanático William Jennings Bryan, libró una guerra santa para remonetizar la plata. Calificó la Coinage Act de «The Crime of 1873» y pasó a la historia con la frase «You shall not crucify mankind upon a cross of gold» («No crucificaréis a la humanidad en una cruz de oro») en la convención demócrata del 9 de julio de 1896.
Esa lucha política fue caricaturizada más tarde en el libro y la película homónima The Wizard of Oz, en los que el león cobarde representa a William Jennings Bryan, el espantapájaros al sufrido agricultor estadounidense y el hombre de hojalata al igualmente sufrido obrero fabril estadounidense. Dorothy (Judy Garland) simboliza la inocencia estadounidense. En la película lleva zapatos de color rojo rubí, pero en el libro lleva zapatos de plata que simbolizan el patrón plata. Camina por un camino pavimentado con ladrillos amarillos (léase: de oro) hacia el Wizard of Oz. Oz es la abreviatura de «ounce», como en «troy ounce».
The Silver Movement perdió la batalla debido a un enorme hallazgo de oro en Sudáfrica en 1886, que puso fin a dos décadas de escasez de oro. Con ello terminó la deflación, y la Silver Movement perdió su principal argumento. ¡El patrón oro había ganado! Pero la sociedad pagó un precio muy alto por la lucha entre la plata y el oro. Los partidarios de la plata convirtieron a los judíos en el chivo expiatorio de la depresión económica. El mundo occidental fue arrasado por una ola de antisemitismo virulento, que ya llevaba mucho tiempo latente en aquella época. Ayudó a sentar las bases del posterior Holocausto.
La crisis de 1873 sería la primera de toda una serie de nuevas crisis financieras que azotarían Estados Unidos en las décadas siguientes. 1893 trajo una segunda crisis financiera, vinculada a la quiebra de compañías ferroviarias. J.P. Morgan (the man himself) aprovechó las quiebras para consolidar el caótico sector ferroviario estadounidense en un número menor de grupos más grandes, dirigidos con mayor rigor financiero y cuya deuda refinanció a menor coste. Al mismo tiempo, J.P. Morgan consiguió, junto con socios afines, hacerse con el control de las empresas ferroviarias implicadas, un método que se conoció como morganización. Este patrón se repetiría en cada burbuja posterior en torno a infraestructuras tecnológicas: tras un período de sobreinversión siguió una consolidación del sector en forma de oligopolio. En la IA, esa consolidación no se ha producido hasta ahora, pero podría ocurrir.
¿Railway Mania = AI Mania?
Existen paralelismos evidentes entre la Railway Mania y la actual AI Mania. ¿Es la apuesta por la IA igual de grande? Stijn Van Nieuwerburgh, profesor de la Columbia Business School, estima las inversiones estadounidenses en infraestructura de IA entre 2025 y 2032 en 9.000 miles de millones de dólares, de media un 3,2 por ciento del PIB al año: un punto porcentual más que la media durante la Railway Mania estadounidense. Van Nieuwerburgh advierte de que las grandes oleadas de inversión siempre han desembocado en un desplome bursátil.
Pero, ¿llegará la IA a ser realmente tan grande como el ferrocarril? Las inversiones ferroviarias estadounidenses a principios de la década de 1870 alcanzaron un máximo de casi el 5 por ciento del PIB. Goldman Sachs estima las inversiones estadounidenses en IA para 2026 en el 1,8 por ciento del PIB. Con ello, la IA sigue estando hoy bastante por debajo del máximo ferroviario. Y el resultado de las elecciones de mitad de mandato estadounidenses y la creciente resistencia social a los nuevos centros de datos probablemente moderarán la oleada de inversión en IA.
La mayor diferencia está en la financiación. La Northern Pacific Railway financió la construcción principalmente mediante la emisión de bonos y obtuvo solo una parte limitada de la financiación de sus ingresos de explotación. Las compañías ferroviarias acumularon así enormes deudas y tenían que poder recurrir constantemente a los mercados de capitales para refinanciarlas. La primera oleada de inversión en IA, en cambio, pudo recurrir a los enormes flujos de caja libre de Big Tech. Van Nieuwerburgh señala también prácticas contables mediante las cuales las grandes tecnológicas mantienen deudas fuera del balance. Meta, por ejemplo, tiene 84 mil millones de dólares de deuda en el balance, pero según Van Nieuwerburgh las obligaciones financieras reales ascienden a 373 mil millones de dólares. Y luego está el dudoso modelo de financiación circular, en el que fabricantes de chips, hiperescaladores y plataformas de IA se dan la mano unos a otros.
Sin duda son motivos de preocupación, pero la marea de la financiación podría cambiar a favor de los hiperescaladores de IA. Según las estimaciones de Phi-advisor, el flujo de caja libre conjunto de los hiperescaladores tocaría fondo en 2027, con menos 180 mil millones de dólares. Pero hacia 2031, el flujo de caja libre volvería a ser claramente positivo, con 550 mil millones de dólares:
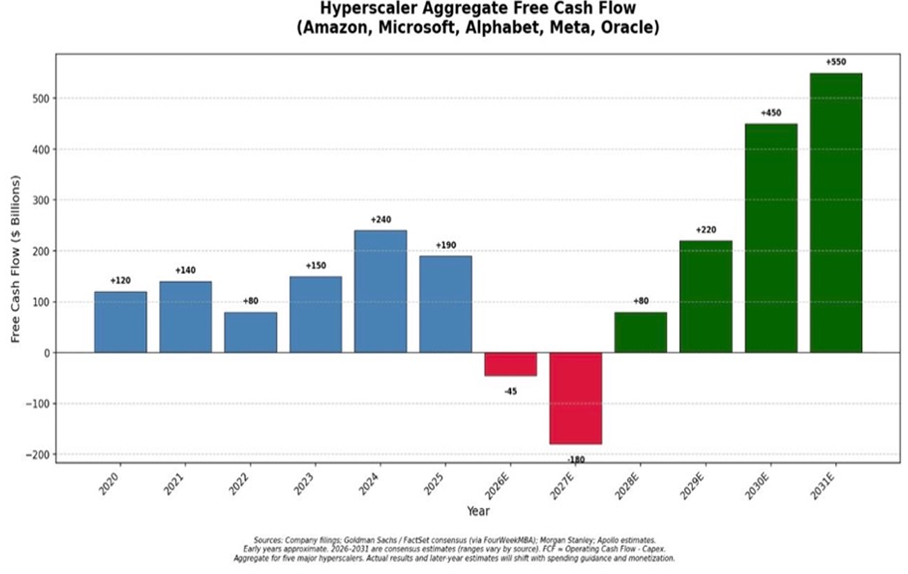
Phi-advisor quizá sea demasiado optimista, pero la bonanza de la IA no tiene por qué acabar necesariamente en un desplome bursátil y una crisis financiera. La historia del ferrocarril sí demuestra que una tecnología revolucionaria no significa automáticamente que toda inversión en ella vaya a tener éxito. Para los inversores, esto subraya sobre todo la importancia de la diversificación. Las inversiones pasivas amplias pueden reducir la dependencia de ganadores individuales de la IA, mientras que el oro físico puede desempeñar un papel complementario y diversificador si las cosas van mal con la IA.
¿Qué nos enseña la Railway Mania del siglo XIX sobre el entusiasmo actual por la IA? Sobre bonos ferroviarios, la lucha entre el oro y la plata y por qué la diversificación compensa.
Jan Longeval es autor, conferenciante, asesor independiente y copresentador del pódcast de GoldRepublic. Para GoldRepublic escribe análisis económico-financieros centrados específicamente en Bélgica dentro de un contexto europeo más amplio. Ha escrito varios libros sobre inversión, oro y bitcoin. Con másteres en Economía y en el sector inmobiliario, y como analista financiero certificado, profesor adjunto de Finanzas en la Vlerick Business School y antiguo director de inversiones de Degroof Petercam, Jan es un conferenciante muy solicitado y asesor independiente. Mantiene informados con regularidad a sus miles de seguidores a través de artículos y blogs de marcado carácter analítico.