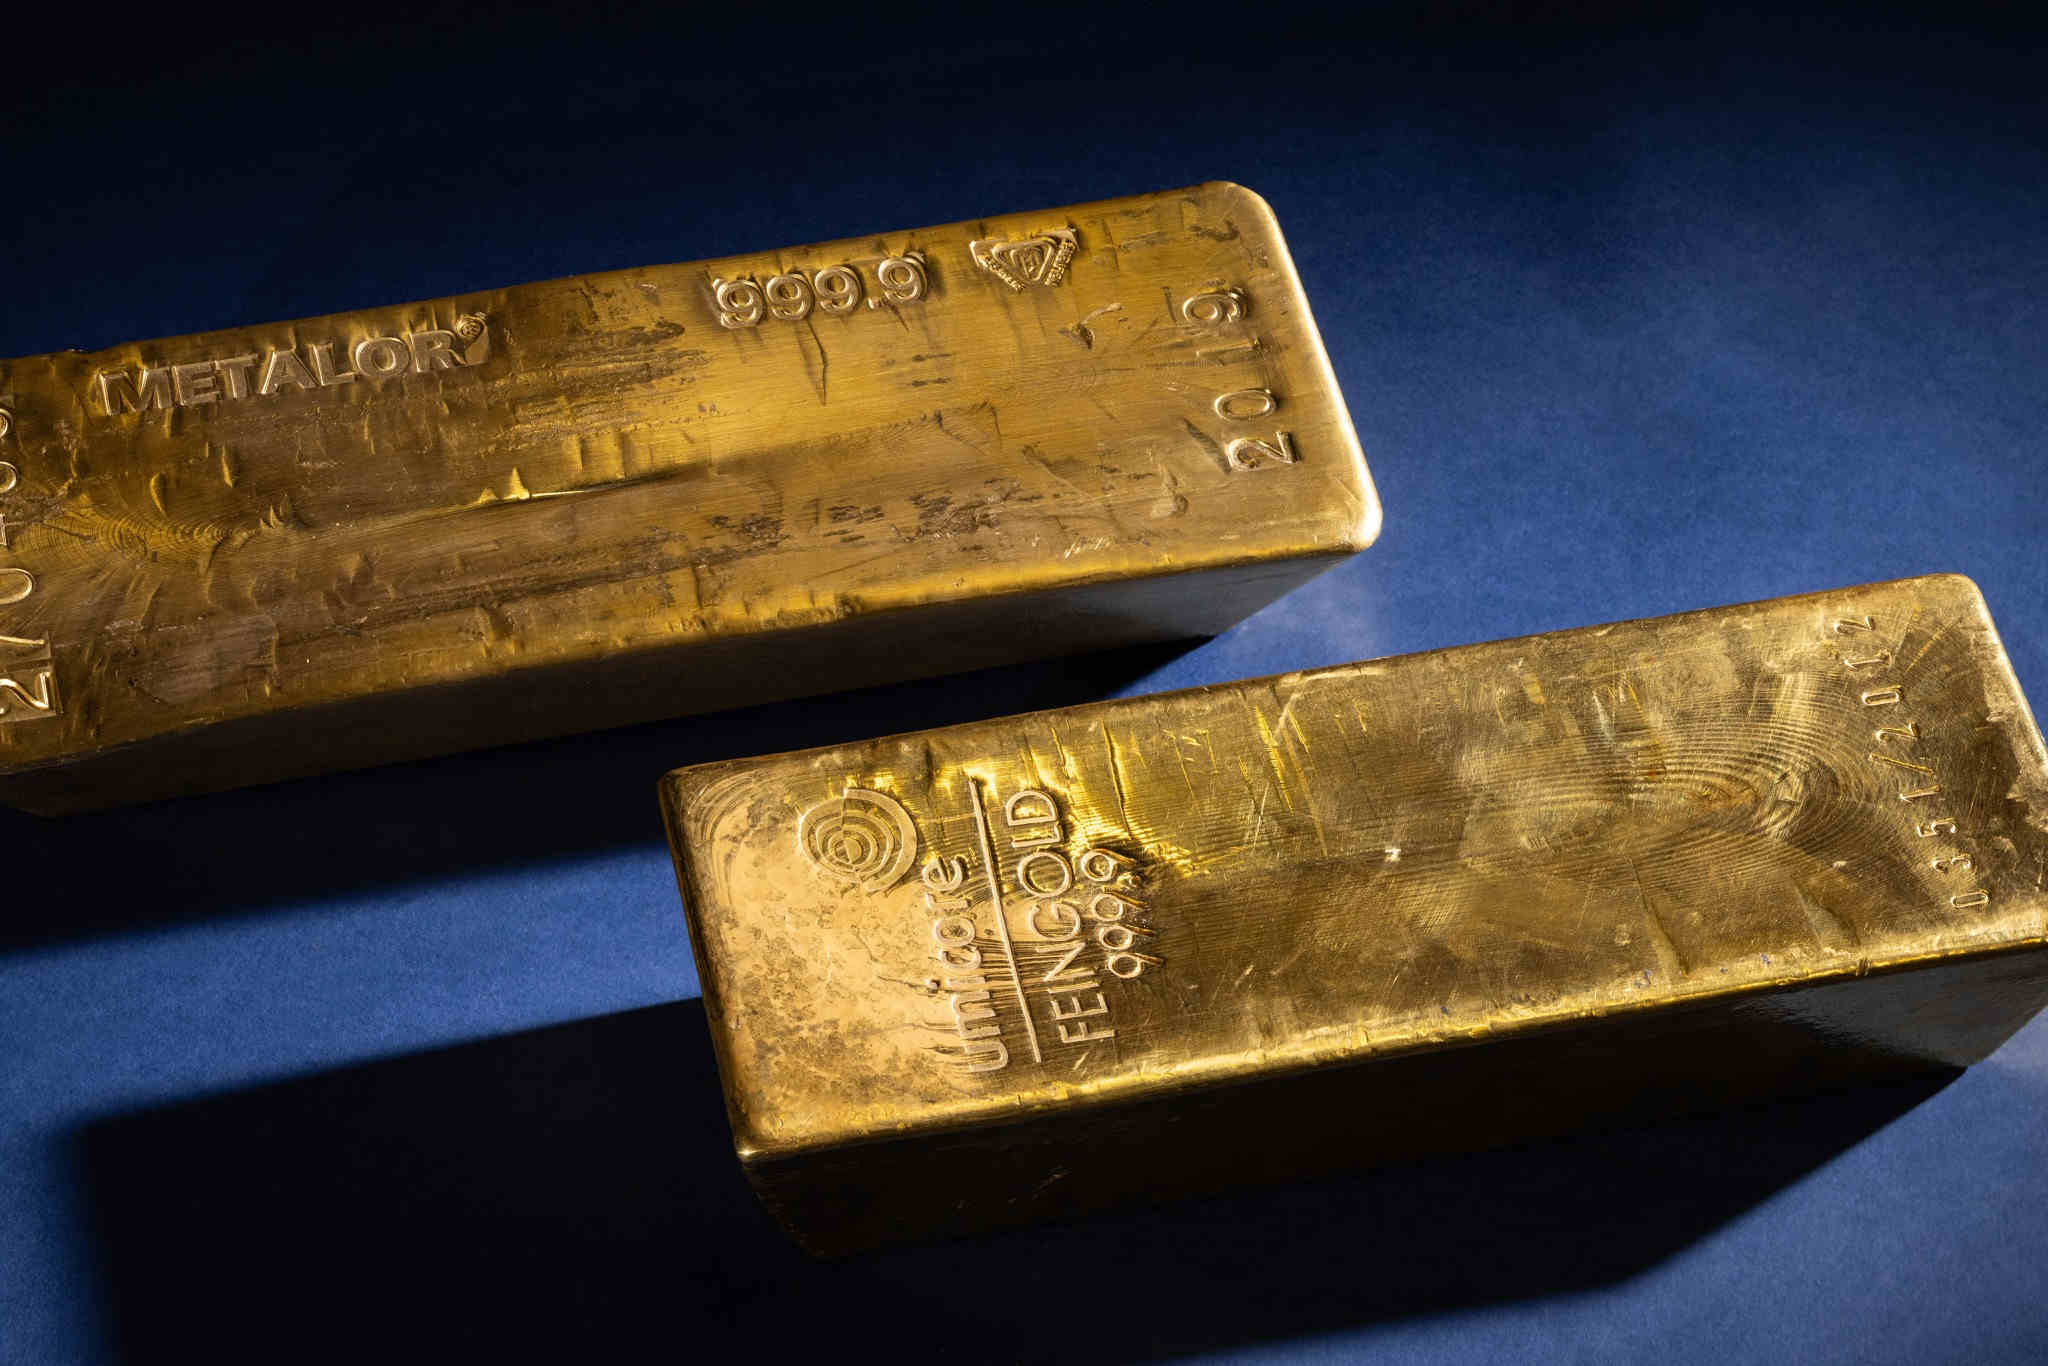


¿Revalorizará Estados Unidos sus reservas de oro para reducir su deuda pública? Según el analista Craig Tindale, ese escenario está tomando una forma cada vez más clara. Entre otras cosas, por los recientes nombramientos en el Departamento del Tesoro y en la Reserva Federal.
Es una historia que oímos a menudo entre los optimistas declarados del oro. La deuda pública estadounidense acabaría obligando a Washington a devolver a sus reservas de oro un papel central.
Para los inversores en oro, eso suena a música celestial. La pregunta, sin embargo, es hasta qué punto es realista esta idea. Eso es precisamente lo que vamos a analizar en este blog.
¿Qué predice Tindale?
El análisis de Tindale combina tres medidas. Estados Unidos registraría sus reservas de oro en el balance a un valor más alto, emitiría bonos que pueden amortizarse en oro al vencimiento y mantendría los tipos de interés por debajo de la inflación. Son ideas que llevamos años escuchando a los optimistas del oro.
Sin embargo, los recientes nombramientos en el Gobierno estadounidense han dado más fuerza a esa historia. Judy Shelton, que en el pasado propuso bonos respaldados por oro, se convirtió el 9 de octubre en asesora del secretario del Tesoro, Scott Bessent.
Su cometido oficial es la política cambiaria, con especial atención a China. Así que nada concreto sobre una revalorización del oro ni sobre bonos respaldados por oro.
Además, Paul Winfree, que en el pasado escribió sobre una reforma radical del banco central estadounidense y sobre bonos respaldados por oro, fue incorporado como asesor temporal del presidente de la Fed, Kevin Warsh.
Estos nombramientos despiertan ahora el entusiasmo de goldbugs como Tindale. Sin embargo, no demuestran que Washington tenga intención de llevarlo a cabo. Por ahora, se trata sobre todo de rumores que tienen una base algo más sólida.
Un mayor valor contable no es un mayor precio del oro
Una revalorización del oro por parte de Estados Unidos suena espectacular, pero probablemente no cambiará el precio del oro. Al fin y al cabo, el mercado ya valora el oro en 4.100 dólares por onza. Eso no cambiará si Washington hace lo mismo a partir de mañana.
Una revalorización no crea, por sí sola, demanda adicional de oro.
Otra cosa sería que el Gobierno se comprometiera a comprar oro a un precio determinado o a canjear dólares por oro. Para eso, sin embargo, hace falta mucho más que un ajuste contable.
No es un remedio milagroso para la deuda pública
Además, es una ilusión pensar que una revalorización de las reservas de oro resuelva el problema de la deuda pública. Estados Unidos posee aproximadamente 261,5 millones de onzas troy de oro.
Esas reservas se valoran actualmente a 42,22 dólares por onza. Si partimos de una revalorización a 4.100 dólares por onza, las reservas de oro de EE. UU. valdrían alrededor de 1,07 billones de dólares.
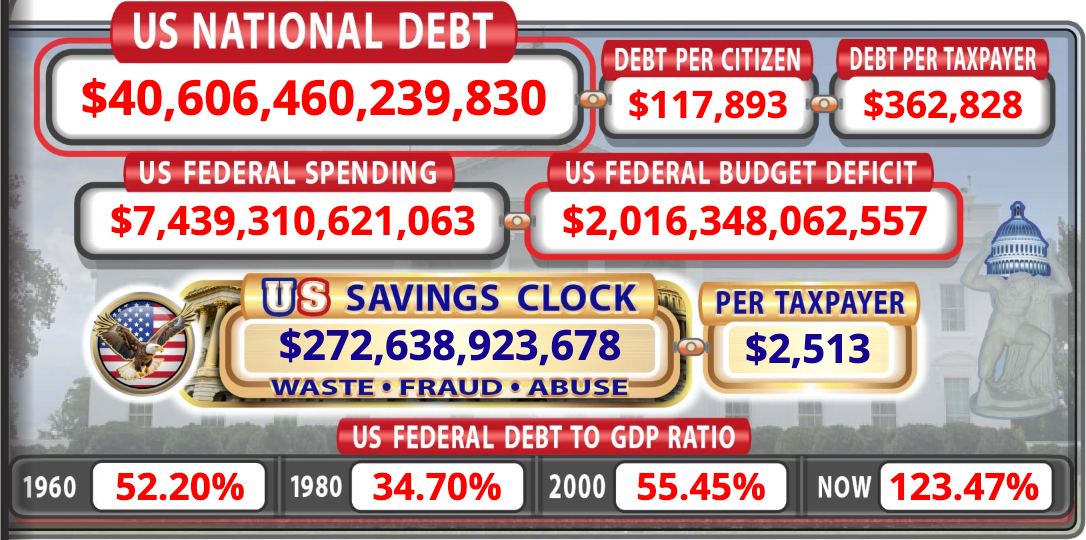
Es una cifra considerable, pero ni de lejos suficiente para saldar una deuda pública de más de 40 billones. Además, no se crea ningún activo nuevo. El oro ya estaba ahí. La cuestión es cómo podría Washington hacer disponible ese valor existente.
Un bono en oro no es un patrón oro
La recién nombrada Judy Shelton tuvo en su día la idea de emitir bonos del Estado a largo plazo en los que los inversores pudieran elegir, al vencimiento, entre dólares y una cantidad de oro fijada de antemano.
Eso daría al oro un papel explícito en el refuerzo de la confianza en la deuda pública estadounidense.
Pero un bono que solo puede amortizarse en oro dentro de 50 años no hace que el dólar sea convertible de inmediato. Tampoco obliga necesariamente a Estados Unidos a comprar más oro. Puede utilizar sus reservas existentes para emitir estos bonos.
Por tanto, el efecto sobre el precio del oro no tiene por qué ser positivo. Lo positivo es que un mayor papel monetario del oro puede aumentar el interés de los inversores. Al mismo tiempo, los bonos en oro podrían competir con el oro físico y los fondos de oro.
Los tipos de interés importan más que la contabilidad
Para el precio del oro, lo más relevante es la tercera parte del análisis de Tindale: unos tipos de interés que se mantienen por debajo de la inflación durante mucho tiempo.
Quien recibe un 2 % de interés mientras los precios suben un 4 % pierde poder adquisitivo. Eso hace que el ahorro y los bonos de baja rentabilidad sean menos atractivos. El oro no paga intereses, pero eso pesa menos en este escenario. En principio, el oro resulta más atractivo cuando los tipos de interés están por debajo de la inflación.
Pero ojo: por ahora se trata de pura especulación. Todavía no se ha anunciado ninguna política en esta dirección.
El oro no necesita un escenario de ensueño
Por ahora, sencillamente no hay indicios concretos de que Estados Unidos vaya a revalorizar su oro. Y lo mismo ocurre con los bonos del Estado respaldados por oro. Todo son rumores e historias especulativas que ponen en circulación los optimistas del oro.
Hasta que veamos pruebas concretas, el escenario merece atención, pero también cierta cautela.
Además, el atractivo del oro no tiene por qué depender en absoluto de una intervención espectacular desde Washington. Dentro del sistema financiero basado en la deuda, el oro físico ya puede contribuir hoy a la diversificación de una cartera.
Su escasez natural convierte al oro en una especie de seguro contra la inflación monetaria. Eso es mucho más interesante que la idea o la expectativa de que Estados Unidos vaya a pasar pronto a un nuevo sistema monetario.
Estados Unidos podría estar planteándose un papel mayor para el oro en su sistema monetario. ¿Qué supondría revalorizar sus reservas de oro para el dólar y el precio del oro?
Thom Derks escribe para GoldRepublic sobre oro, macroeconomía y geopolítica. Estudió Derecho en Leiden y Economía en Ámsterdam. Su fascinación personal por la escasez y el almacenamiento de valor a través del bitcoin y del oro lo llevó al mundo del periodismo financiero. A través de su propio boletín De Geldpers en Substack, llega a más de 5.800 suscriptores con análisis sobre mercados, geopolítica y el sistema monetario.