

Los mercados financieros se vieron sacudidos esta semana por un informe de inflación estadounidense más alto de lo esperado. Como consecuencia, el mercado cuenta de repente con tres subidas de tipos de interés por parte del banco central de EE. UU. hasta junio de 2027. Esto supone actualmente un viento de cola para el dólar estadounidense y la rentabilidad de los bonos, mientras que para el oro la situación se complica.
Ayer vimos que el oro todavía logró mantenerse por encima del importante nivel de 4.000 dólares. Sin embargo, en el momento de escribir este artículo, ese nivel ya se ha perdido. En las primeras horas de la mañana del jueves, el oro cotiza justo por encima del mínimo de octubre, de unos 3.850 dólares.
La zona de 3.850 a unos 4.000 dólares es importante para el precio del oro desde finales de 2025. Cada vez que la cotización retrocede hasta este nivel, el oro recibe un fuerte apoyo de los compradores.
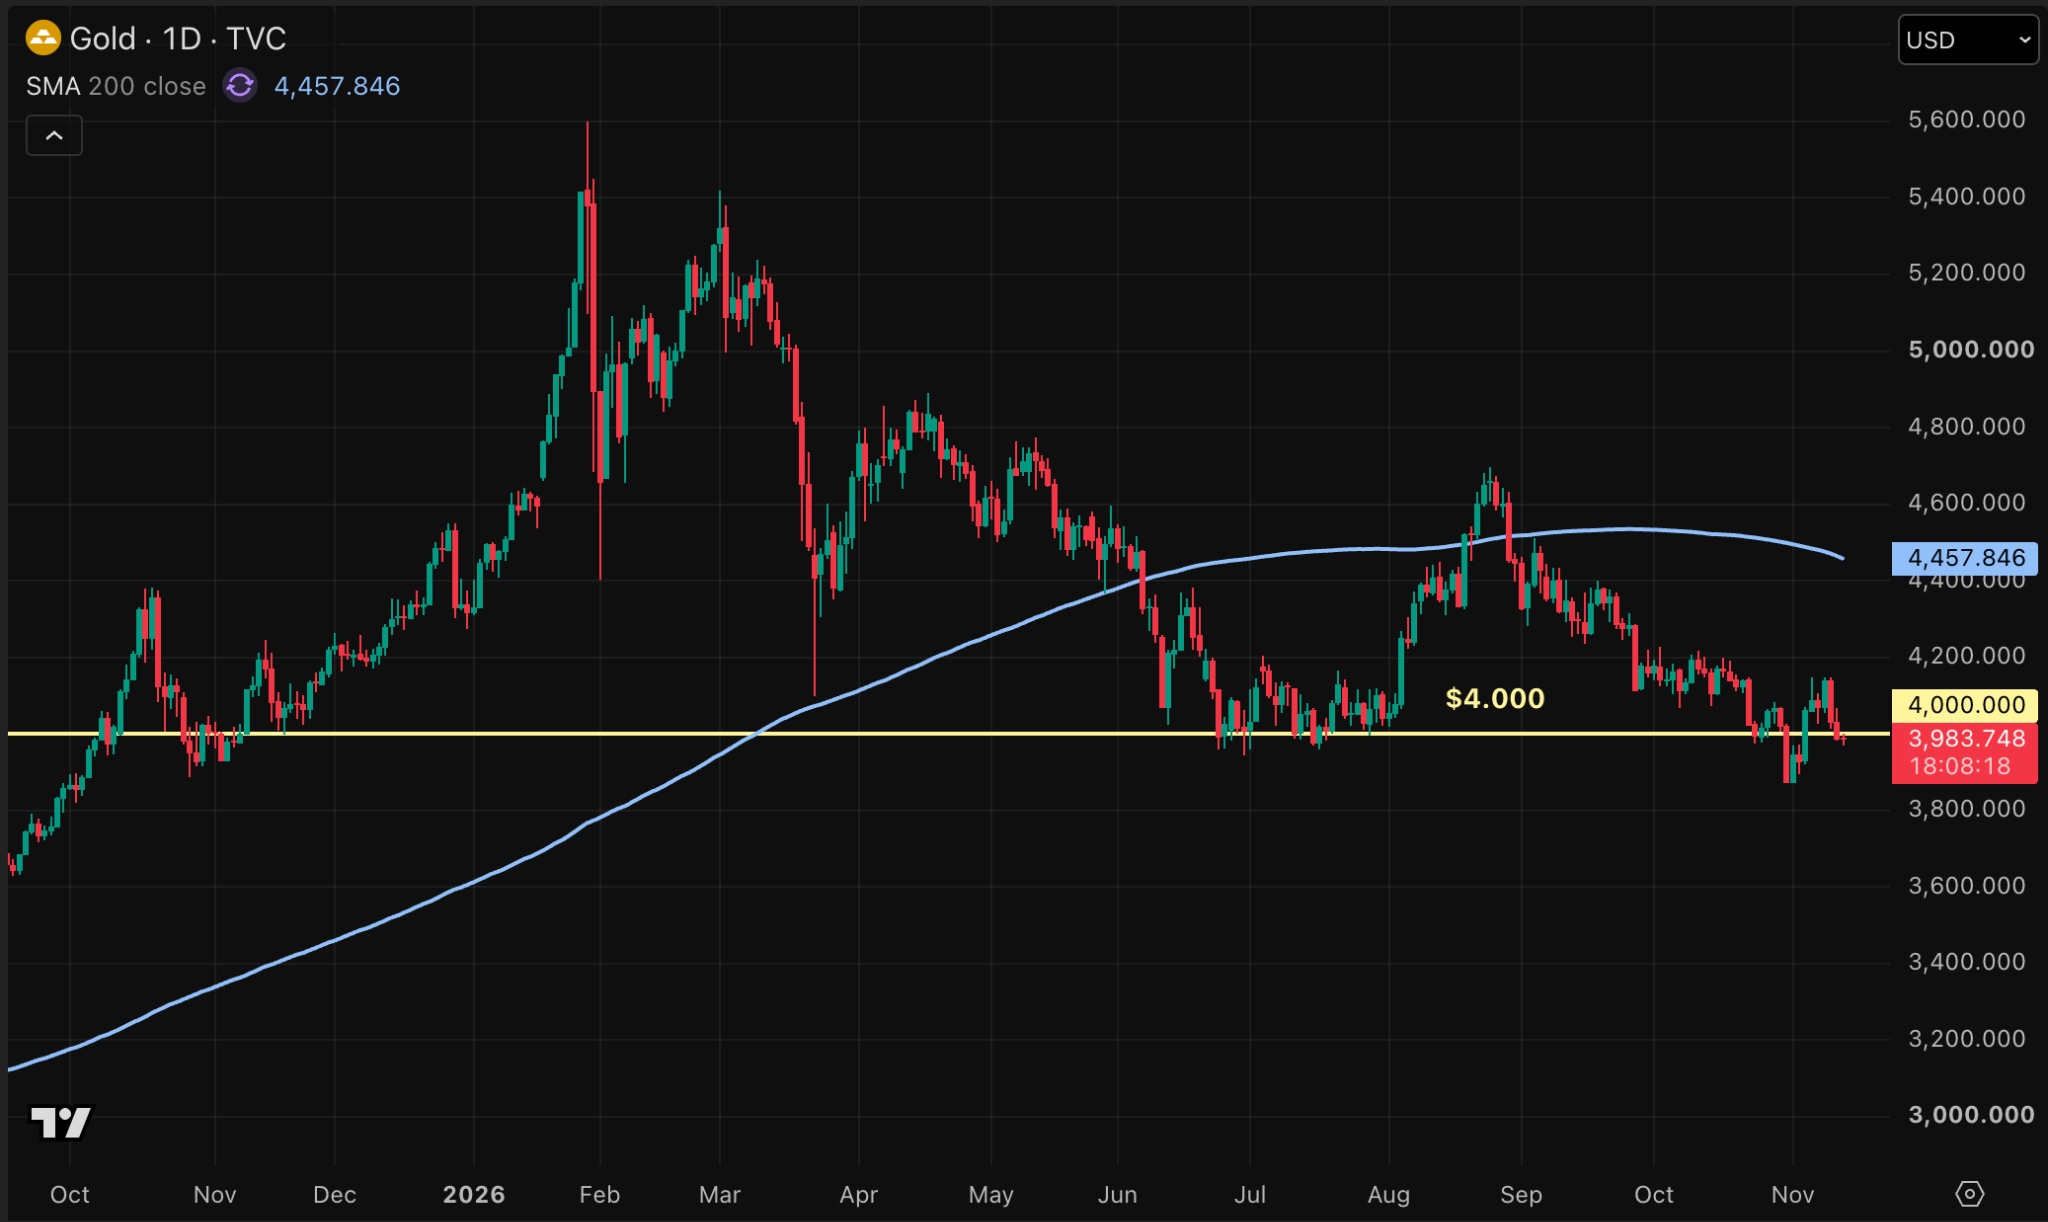
Aun así, tiene que ocurrir mucho para que el impulso cambie de verdad. Por ahora, las fuerzas bajistas parecen demasiado fuertes para una recuperación sostenida. El oro, por ejemplo, cotiza desde finales de agosto por debajo de su media móvil de 200 días, que actualmente se sitúa en 4.457 dólares.
Esas son las medias móviles que el oro debe recuperar para volver a ganar impulso de verdad. Por ahora, no parece que vaya a ser así, sobre todo porque el dólar estadounidense parece estar ganando fuerza de nuevo y las expectativas sobre la política de tipos de la Reserva Federal se vuelven más restrictivas.
El mayor reto para el oro
Por el momento, el oro tiene dificultades sobre todo con los vendedores de momentum. Se trata de fondos que definen su estrategia en oro en función del impulso técnico de su precio. Mientras el oro siga cotizando por debajo de medias móviles clave, aprovecharán sobre todo las subidas para vender.
Sin embargo, esto no tiene nada que ver con los inversores que compran oro a largo plazo. En este sentido, los bancos centrales y los inversores en ETF siguen siendo pilares importantes de apoyo para el precio del oro. En este momento, sin embargo, su poder de compra no basta para compensar la presión vendedora de los vendedores de momentum.
Lo que querría ver, por ejemplo, es que el oro cotizara por encima de todas las medias móviles exponenciales del gráfico siguiente. En este momento, actúan sobre todo como resistencias para el precio del oro.
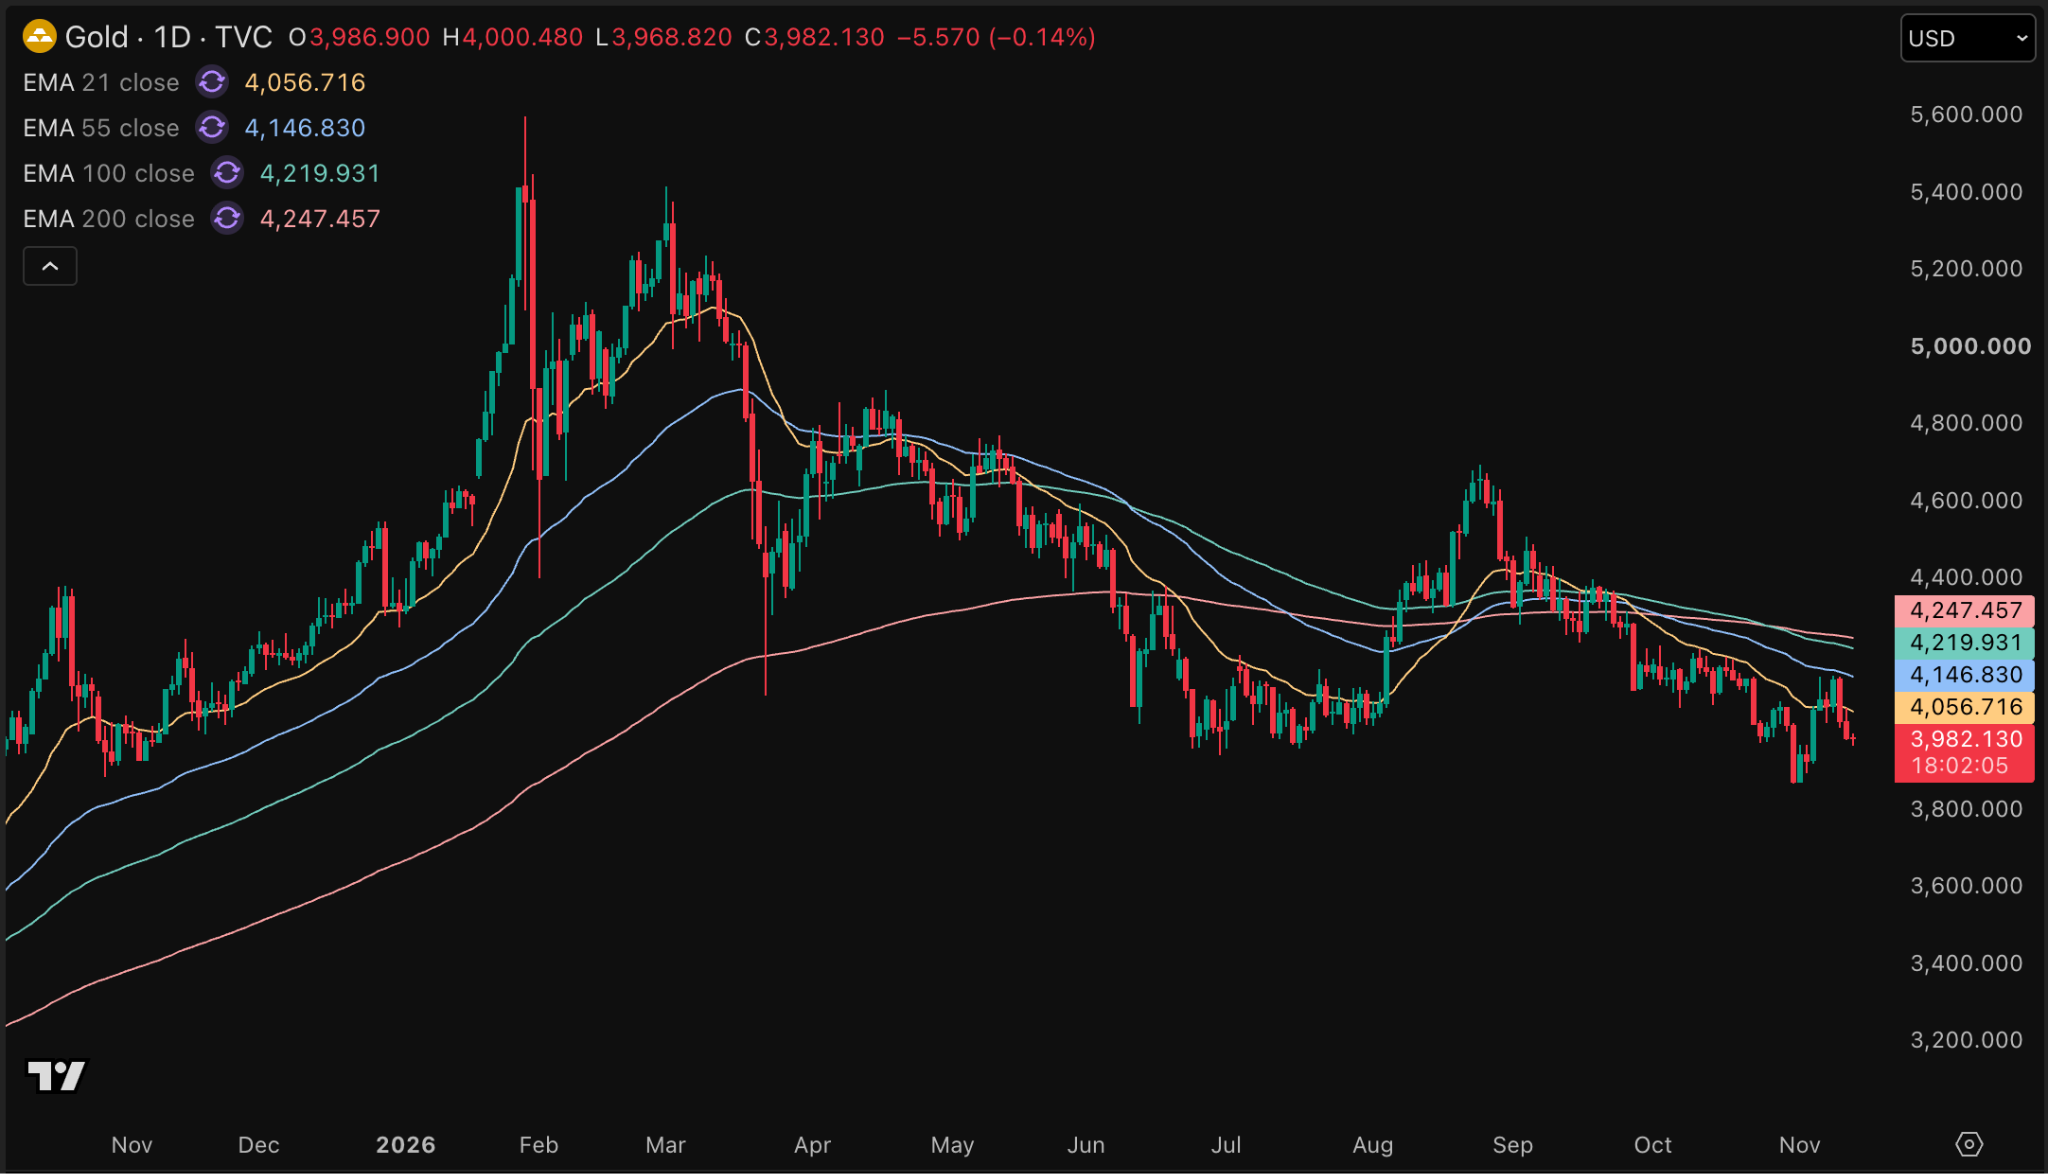
Mientras sea así, los vendedores de momentum aprovecharán cada subida para liquidar sus posiciones en oro. En última instancia, lo que se quiere ver es que el oro cotice por encima de todas las medias del gráfico y que estas adopten una formación alcista.
Esto último significa que la media más corta se sitúa arriba, en este caso la media móvil exponencial de 21 días, en amarillo. A continuación, la de 55 días, la de 100 días y, después, la de 200 días.
¿Por qué? Porque muestra que el impulso a corto plazo es más fuerte que el impulso a largo plazo. Eso es lo que suele verse en los mercados alcistas. Fíjese, por ejemplo, en el periodo previo al máximo de enero de 2026 en el gráfico, en el que las medias móviles estaban perfectamente en formación.
Por ahora, sin embargo, no es el caso, y el oro todavía tiene bastante trabajo por delante.
El oro se apoya en los bancos centrales y los inversores en ETF
Como ya se ha mencionado, el precio del oro se apoya actualmente sobre todo en las compras estructurales de los bancos centrales y los inversores en ETF.
Las últimas cifras del World Gold Council (WGC) muestran que los bancos centrales añadieron unas 321 toneladas de oro a sus cámaras acorazadas durante el tercer trimestre de 2026. Esto supone un aumento del 42 % respecto al año pasado.
En lo que va de 2026, los bancos centrales ya han comprado 675 toneladas de oro. China sigue siendo un comprador muy importante. El Banco Popular de China añadió 63 toneladas de oro a sus reservas en el tercer trimestre y otras 25,8 toneladas en octubre. Con ello, el banco central chino ya lleva 24 meses consecutivos comprando oro.
Con estas compras, los bancos centrales diversifican sus reservas, reducen su dependencia de, por ejemplo, el dólar estadounidense y se protegen frente a riesgos geopolíticos y posibles sanciones. En este sentido, vemos que el aumento de la incertidumbre en el mundo sí está impulsando la demanda de oro.
Además de los bancos centrales, los inversores en ETF también siguen comprando. En el tercer trimestre adquirieron 211 toneladas de oro por unos 31.000 millones de dólares. Incluso en octubre se añadió oro por valor de 2.700 millones de dólares, mientras los precios caían. Este tipo de inversor, por tanto, no se deja guiar por la evolución de la cotización del oro.
¿Dónde está ahora el foco?
En este momento, el mercado está pendiente sobre todo de la inflación, el banco central estadounidense, la rentabilidad de los bonos y la recuperación del dólar estadounidense. Mientras tanto, el oro lidia con los vendedores de momentum, que probablemente solo cambiarán de rumbo cuando el precio vuelva a cotizar por encima de medias móviles clave.
Un avance positivo es que el precio del petróleo sigue bajando. Desde finales de octubre, el Brent ya ha caído más de un 20 %. Hay incluso analistas cínicos que afirman que la caída del precio del petróleo tiene algo que ver con la salida a bolsa de Anthropic.
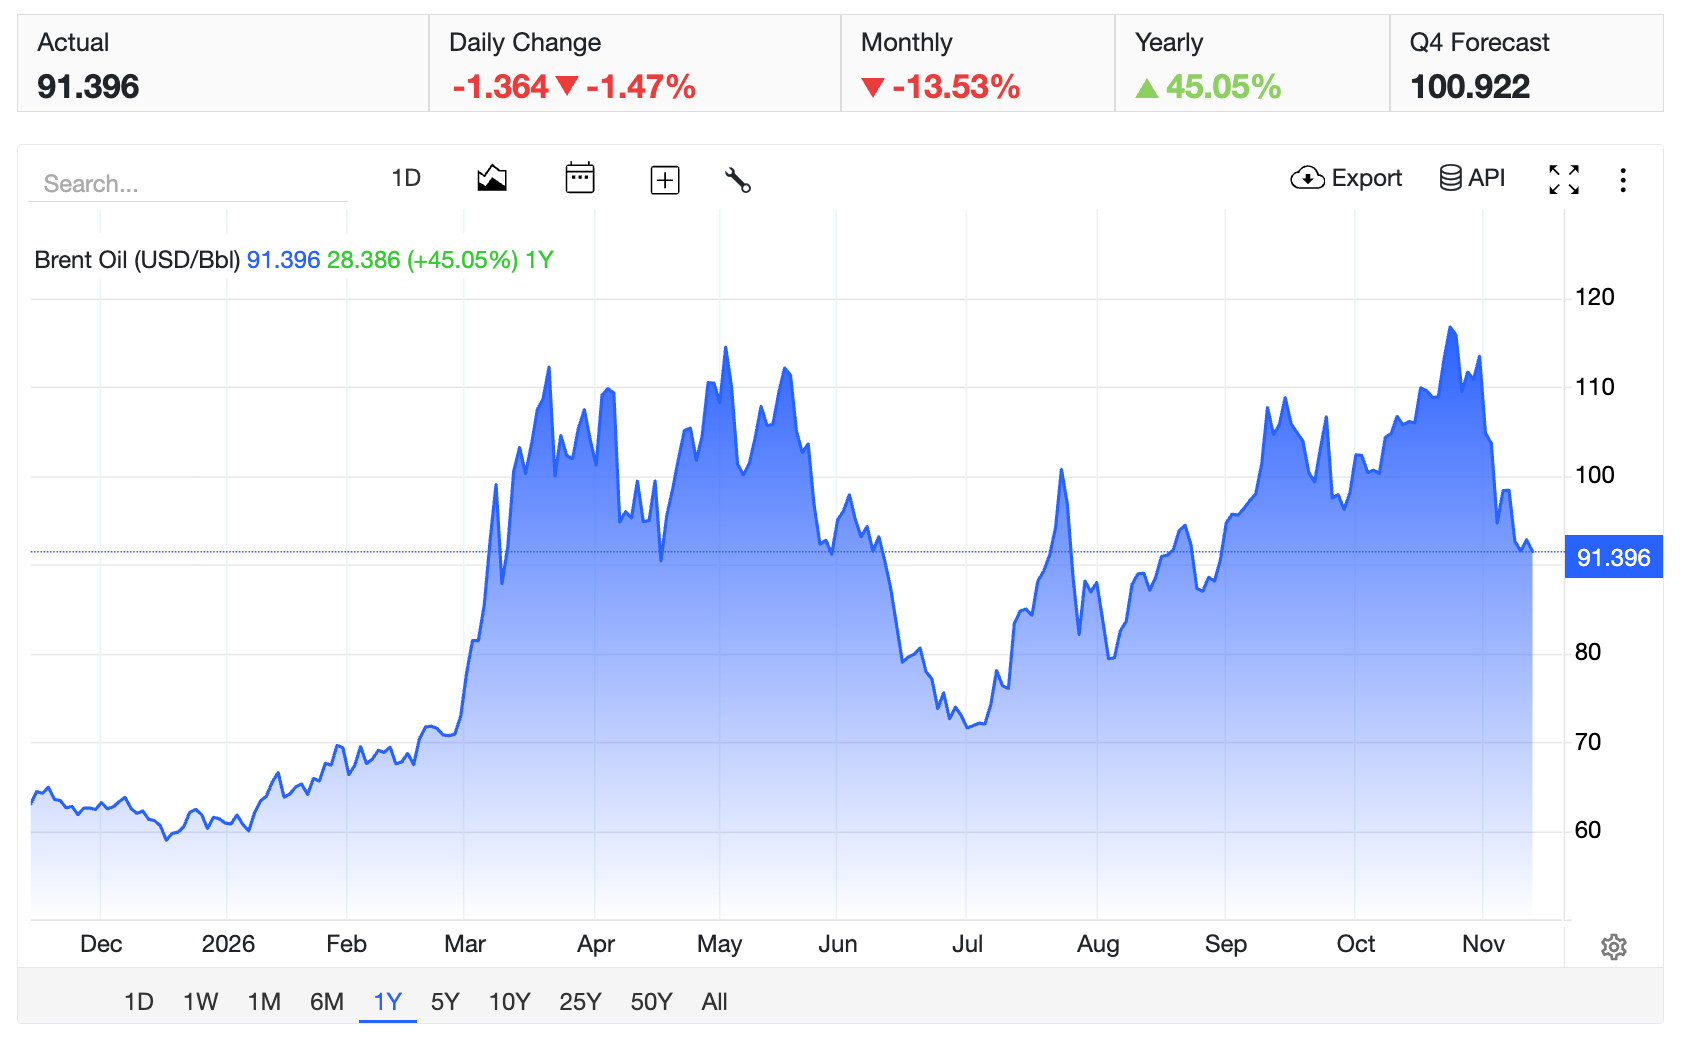
Según algunas informaciones, Catar ha conseguido dos semanas más para la diplomacia con el fin de evitar un nuevo ataque estadounidense contra Irán. Eso podría dar algo de respiro a la bolsa. Y también al precio del oro, ya que el petróleo, tras meses de precios relativamente altos, ha sido una fuente importante de inflación.
No obstante, está por ver si de ahí saldrá un acuerdo definitivo. Ya hemos visto esta historia antes y, hasta ahora, siempre ha terminado en decepción.
Por cierto, este mes es un poco peculiar. Tras el informe de inflación de octubre, el tema vuelve a estar plenamente en el punto de mira. Sin embargo, la próxima decisión sobre tipos del banco central estadounidense llega el 10 de diciembre, antes del informe de inflación de noviembre.
Por lo tanto, es posible que la bajada de los precios del petróleo y una eventual reducción de la inflación lleguen demasiado tarde para la próxima decisión sobre tipos del banco central estadounidense. A largo plazo, sin embargo, las perspectivas para el oro siguen siendo sólidas.
El precio del oro vuelve a estar bajo presión, esta vez por el aumento de la rentabilidad de los bonos, una Reserva Federal más restrictiva y un dólar más fuerte. Esto es lo que debe saber sobre el clima de inversión actual para el oro
Thom Derks escribe para GoldRepublic sobre oro, macroeconomía y geopolítica. Estudió Derecho en Leiden y Economía en Ámsterdam. Su fascinación personal por la escasez y el almacenamiento de valor a través del bitcoin y del oro lo llevó al mundo del periodismo financiero. A través de su propio boletín De Geldpers en Substack, llega a más de 5.800 suscriptores con análisis sobre mercados, geopolítica y el sistema monetario.