

Por qué una subida de tipos no cambia la historia del oro
Esta semana, los mercados financieros centraron su atención en la muy esperada decisión de tipos de interés del banco central estadounidense. Finalmente, el comité de política monetaria de la Reserva Federal decidió por unanimidad subir los tipos. Como resultado, vemos un dólar ligeramente más fuerte a corto plazo, mientras que el oro y la plata sufrieron cierta presión bajista.
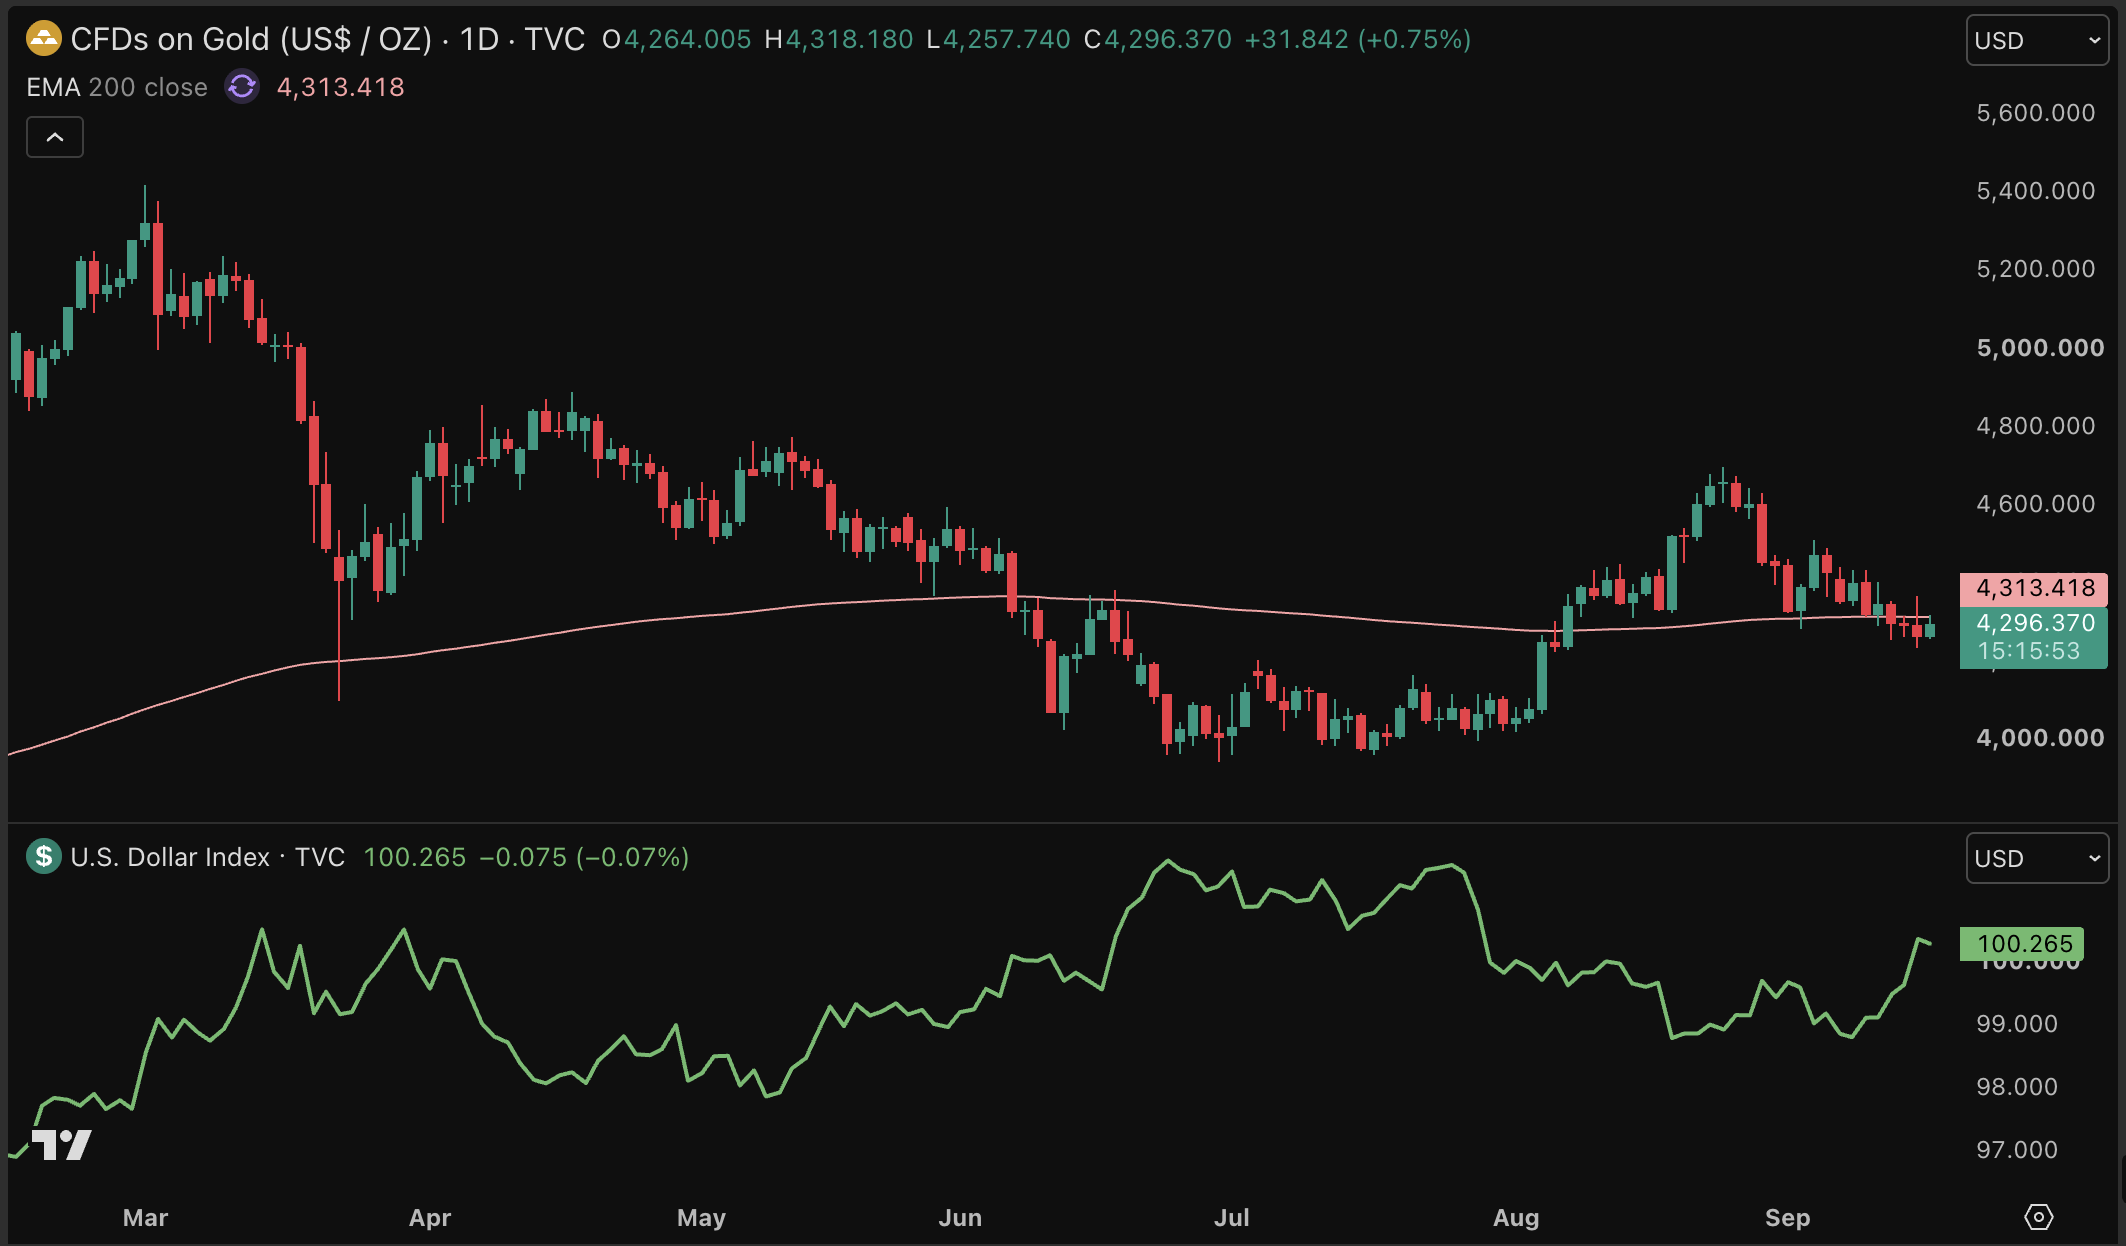
El precio del oro cae, mientras el índice del dólar (DXY) supera los 100 puntos tras la decisión de tipos. Fuente: TradingView
Aunque la decisión de subir los tipos es, por supuesto, relevante para el oro, la plata y el platino, bajo la superficie se está produciendo un cambio mucho mayor y más fundamental. Un cambio que la subida de tipos de ayer apenas puede alterar. Un cambio que refuerza los argumentos para invertir en oro.
De la abundancia a la escasez de capital
Desde la gran crisis financiera de 2008, casi todas las grandes fuerzas del mundo financiero han tirado en la misma dirección.
- Los bancos centrales compraron deuda pública para reducir los tipos de interés
- Las empresas se financiaron a bajo coste y los grandes gigantes tecnológicos utilizaron sus enormes ingresos para recomprar sus propias acciones
El capital estaba disponible en abundancia, mientras que la demanda de capital era relativamente baja. Eso dio lugar a un entorno en el que eran posibles tipos de interés extremadamente bajos, e incluso negativos en algunos casos. Ahora eso empieza a invertirse.
- Los gobiernos necesitan pedir prestado cada vez más capital para cubrir sus déficits presupuestarios
- Los bancos centrales apenas siguen actuando como compradores de deuda pública
- Y la necesidad de financiación de las empresas aumenta debido a la revolución de la IA
Sobre todo en los gigantes tecnológicos vemos un cambio: de recomprar sus propias acciones a invertir en centros de datos y en todo lo relacionado con la IA. Así pues, nos encontramos en una fase en la que más actores compiten por el capital.
Esa es probablemente, en este momento, la principal explicación del aumento mundial de los tipos de interés a largo plazo.
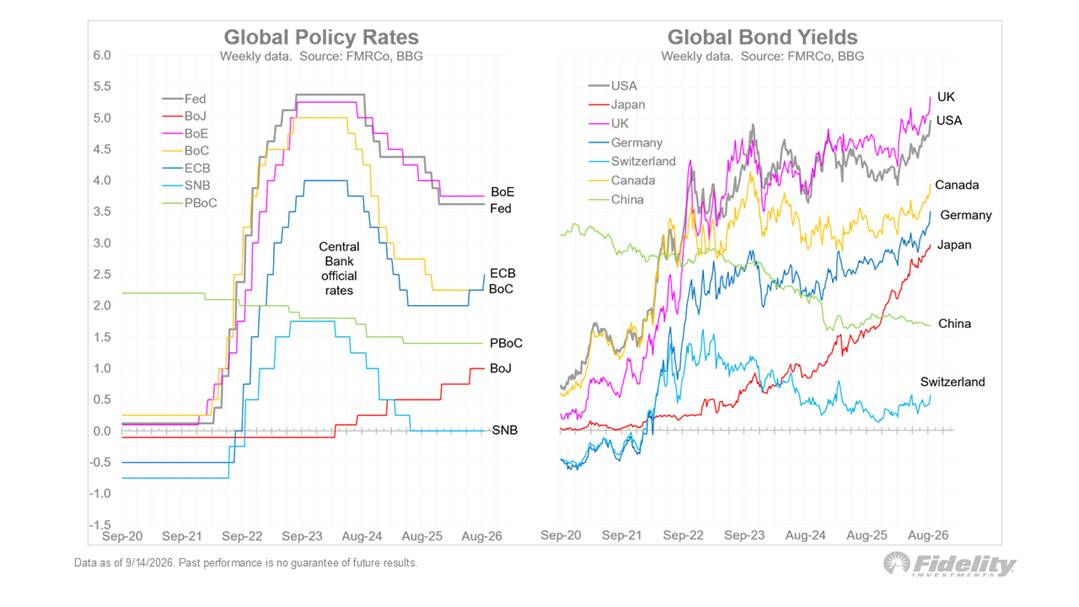
Los tipos a largo plazo suben en todo el mundo, excepto en China. Fuente: Fidelity/LinkedIn
Los gobiernos ya están interviniendo para controlar los tipos de interés
Pero ahí surge también un problema importante, que puede resultar positivo para el oro y otros activos que protegen contra la inflación. Los gobiernos no pueden pagar indefinidamente tipos de interés cada vez más altos sobre su deuda pública. Llegado cierto punto, tendrán que intervenir e intentar bajar artificialmente los tipos para aliviar la carga de la deuda.
En las últimas semanas ya hemos visto esto reflejado en las acciones de Scott Bessent, el secretario del Tesoro de Estados Unidos. Anunció una recompra acelerada de deuda pública a largo plazo e intervino en el mercado de divisas para apoyar al debilitado yen japonés.
Ambas acciones tienen como objetivo frenar la subida de los rendimientos de la deuda pública estadounidense a largo plazo. De varias maneras, el gobierno de Estados Unidos ya está intentando controlar los tipos de interés.
La represión financiera como herramienta política silenciosa
Si ampliamos la perspectiva, la represión financiera se perfila como una vía de actuación cada vez más atractiva. En teoría, los gobiernos también podrían abordar su problema de deuda con impuestos más altos, fuertes recortes de gasto o un crecimiento económico muy sólido. En la práctica, esas soluciones suelen ser dolorosas tanto política como económicamente.
La represión financiera puede producirse de forma mucho más sutil. Para ello, los bancos centrales no necesitan recurrir mañana mismo y en masa a la máquina de imprimir dinero.
Una opción probable es que se flexibilice la regulación para que resulte más atractivo para los bancos y otras grandes instituciones financieras mantener deuda pública.
Eso puede lograrse, por ejemplo, ajustando los requisitos de capital o de apalancamiento. De ese modo, los bancos obtienen más margen en su balance para poseer o negociar deuda pública. El gobierno no necesita entonces comprar directamente la deuda pública para generar demanda adicional.
Una mayor demanda estructural de deuda pública implica, en igualdad de condiciones, precios de los bonos más altos y tipos de interés más bajos.
Además, con el tiempo, los bancos centrales podrían mantener deliberadamente el tipo de interés oficial por debajo de la inflación, volver a comprar deuda pública o evitar de otras formas que los tipos de interés reales se mantengan altos de forma prolongada.
Precisamente ahí es donde la situación se vuelve más interesante para el oro. Supongamos que la inflación es del 4 %, mientras que el rendimiento de la deuda pública se mantiene en torno al 3 %. Un inversor en bonos recibe entonces intereses, sí, pero pierde alrededor de un 1 % de poder adquisitivo al año.
El tipo de interés nominal es positivo. El tipo de interés real es negativo. Para los gobiernos, eso puede resultar atractivo: al fin y al cabo, la inflación ayuda a erosionar poco a poco el valor real de la deuda existente. Para los ahorradores y los tenedores de bonos la cosa es distinta. Ellos pierden poder adquisitivo.
Esto crea un entorno en el que los inversores buscan cada vez más activos que no dependan de la solvencia o de la política monetaria de un gobierno. El oro y la plata son ejemplos clásicos de ello.
Qué significa esto para el oro y la plata
La subida de tipos de esta semana puede suponer cierta presión bajista a corto plazo para el oro y la plata, por ejemplo a través de un dólar más fuerte y tipos a corto plazo más altos. Pero bajo ese movimiento diario se esconde una historia mucho más importante. Un mundo en el que el capital se vuelve más escaso, la deuda pública crece y los gobiernos tienen cada vez más motivos para acabar reprimiendo los tipos de interés reales.
Precisamente eso puede reforzar los argumentos a favor del oro a más largo plazo. Probablemente sea también la razón por la que el precio del oro sigue aguantando bastante bien a corto plazo, a pesar de una presión macroeconómica considerable.
La subida de tipos puede presionar al oro a corto plazo. El aumento de la deuda pública y la posible presión sobre los tipos reales podrían respaldar al oro a largo plazo.
Thom Derks escribe para GoldRepublic sobre oro, macroeconomía y geopolítica. Estudió Derecho en Leiden y Economía en Ámsterdam. Su fascinación personal por la escasez y el almacenamiento de valor a través del bitcoin y del oro lo llevó al mundo del periodismo financiero. A través de su propio boletín De Geldpers en Substack, llega a más de 5.800 suscriptores con análisis sobre mercados, geopolítica y el sistema monetario.