

Horas decisivas para el oro
En junio, el precio del oro alcanzó un suelo local provisional de unos 3.950 dólares por onza. Desde entonces, ha subido de forma considerable, hasta un máximo provisional de casi 4.700 dólares. A continuación vimos una corrección, con bastante soporte formándose en torno al nivel de los 4.400 dólares.
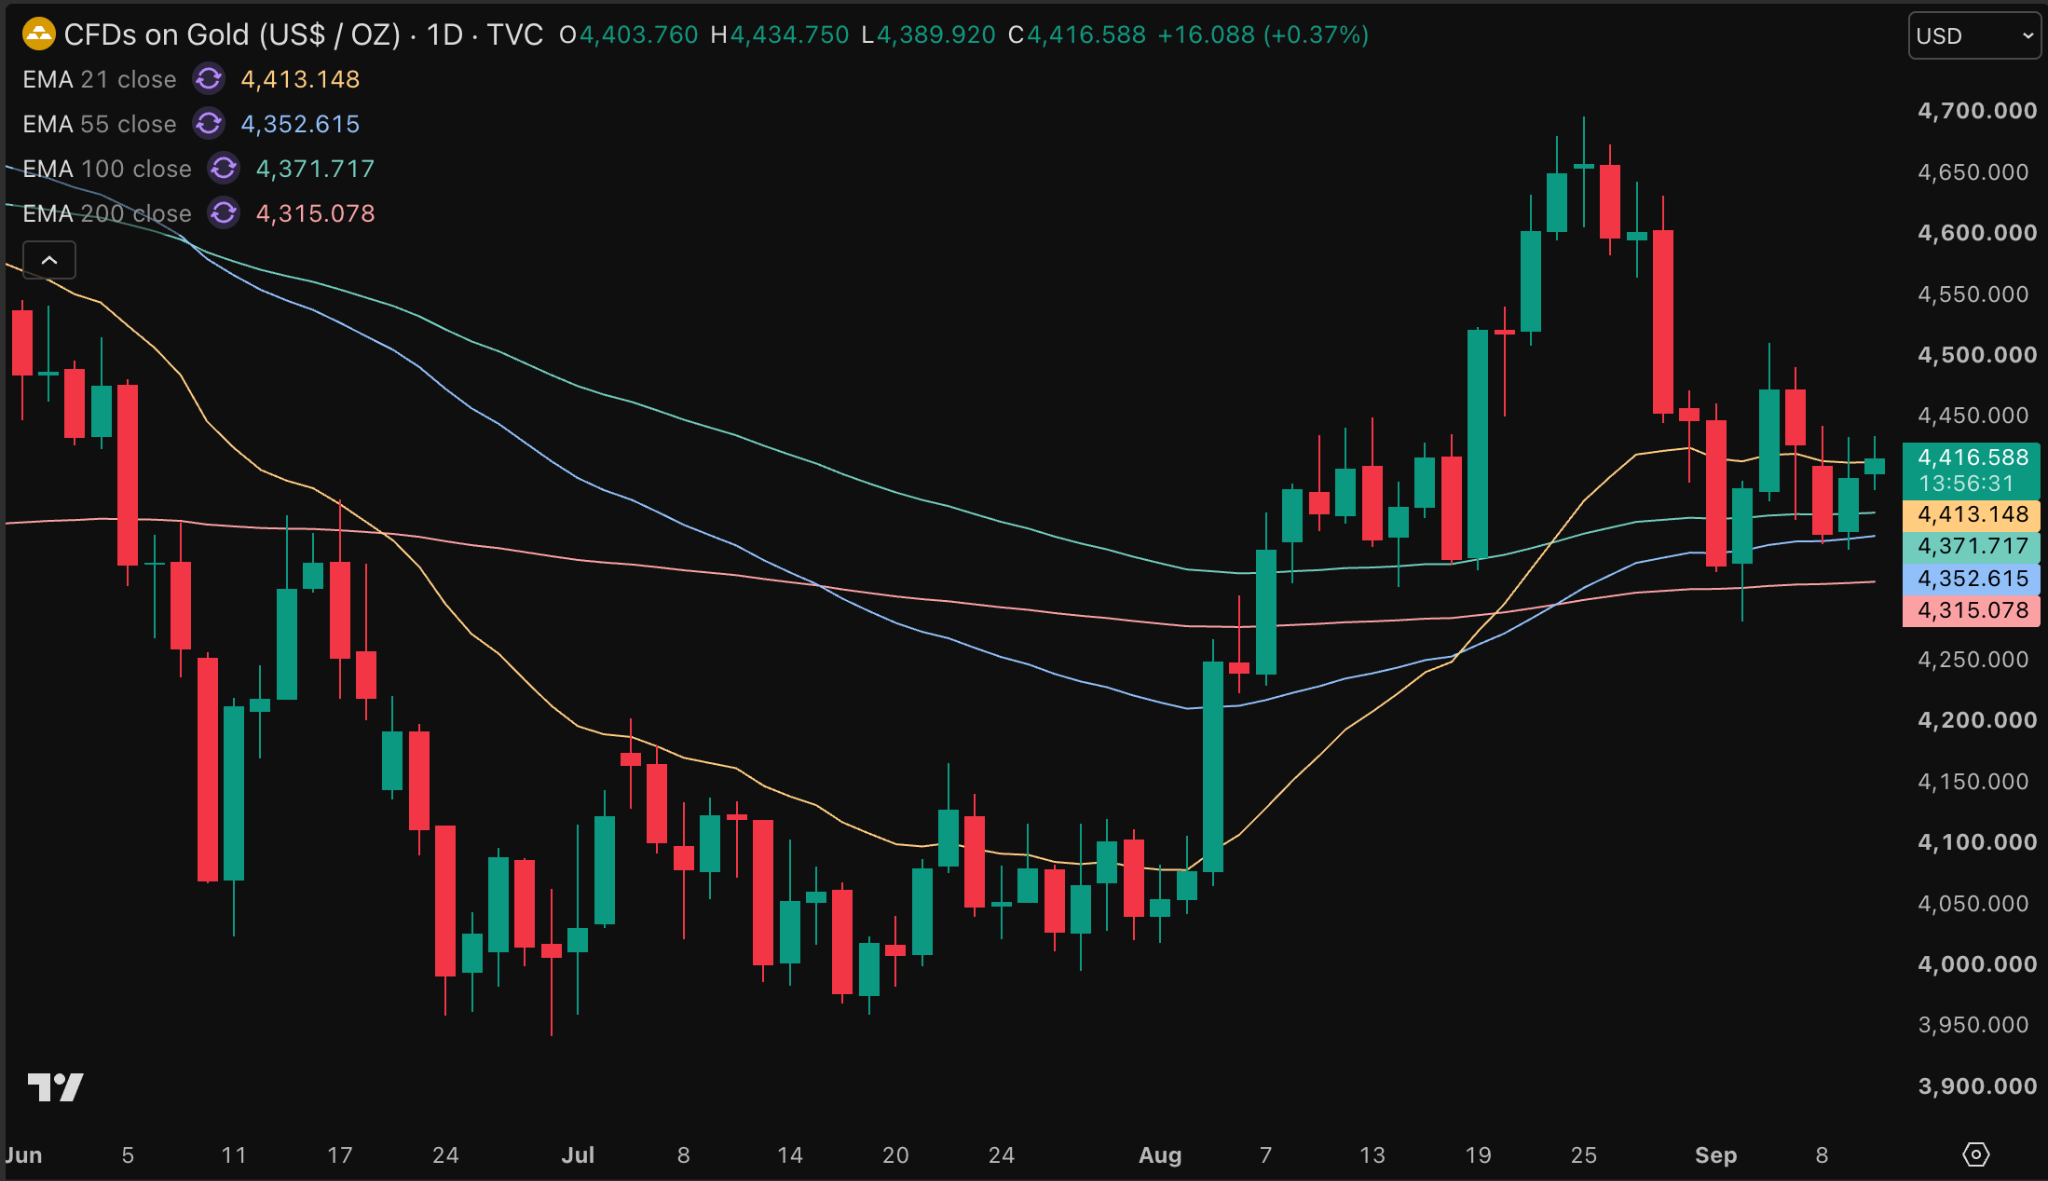
Ahí es donde el oro parece quedarse un poco estancado, a la espera de su próximo gran movimiento. El mayor viento en contra para el oro proviene de la subida de la rentabilidad de los bonos y de unos bancos centrales más estrictos, mientras que un dólar estadounidense algo más débil ofrece soporte, y la demanda de oro por parte de los ETF se mantiene fuerte.
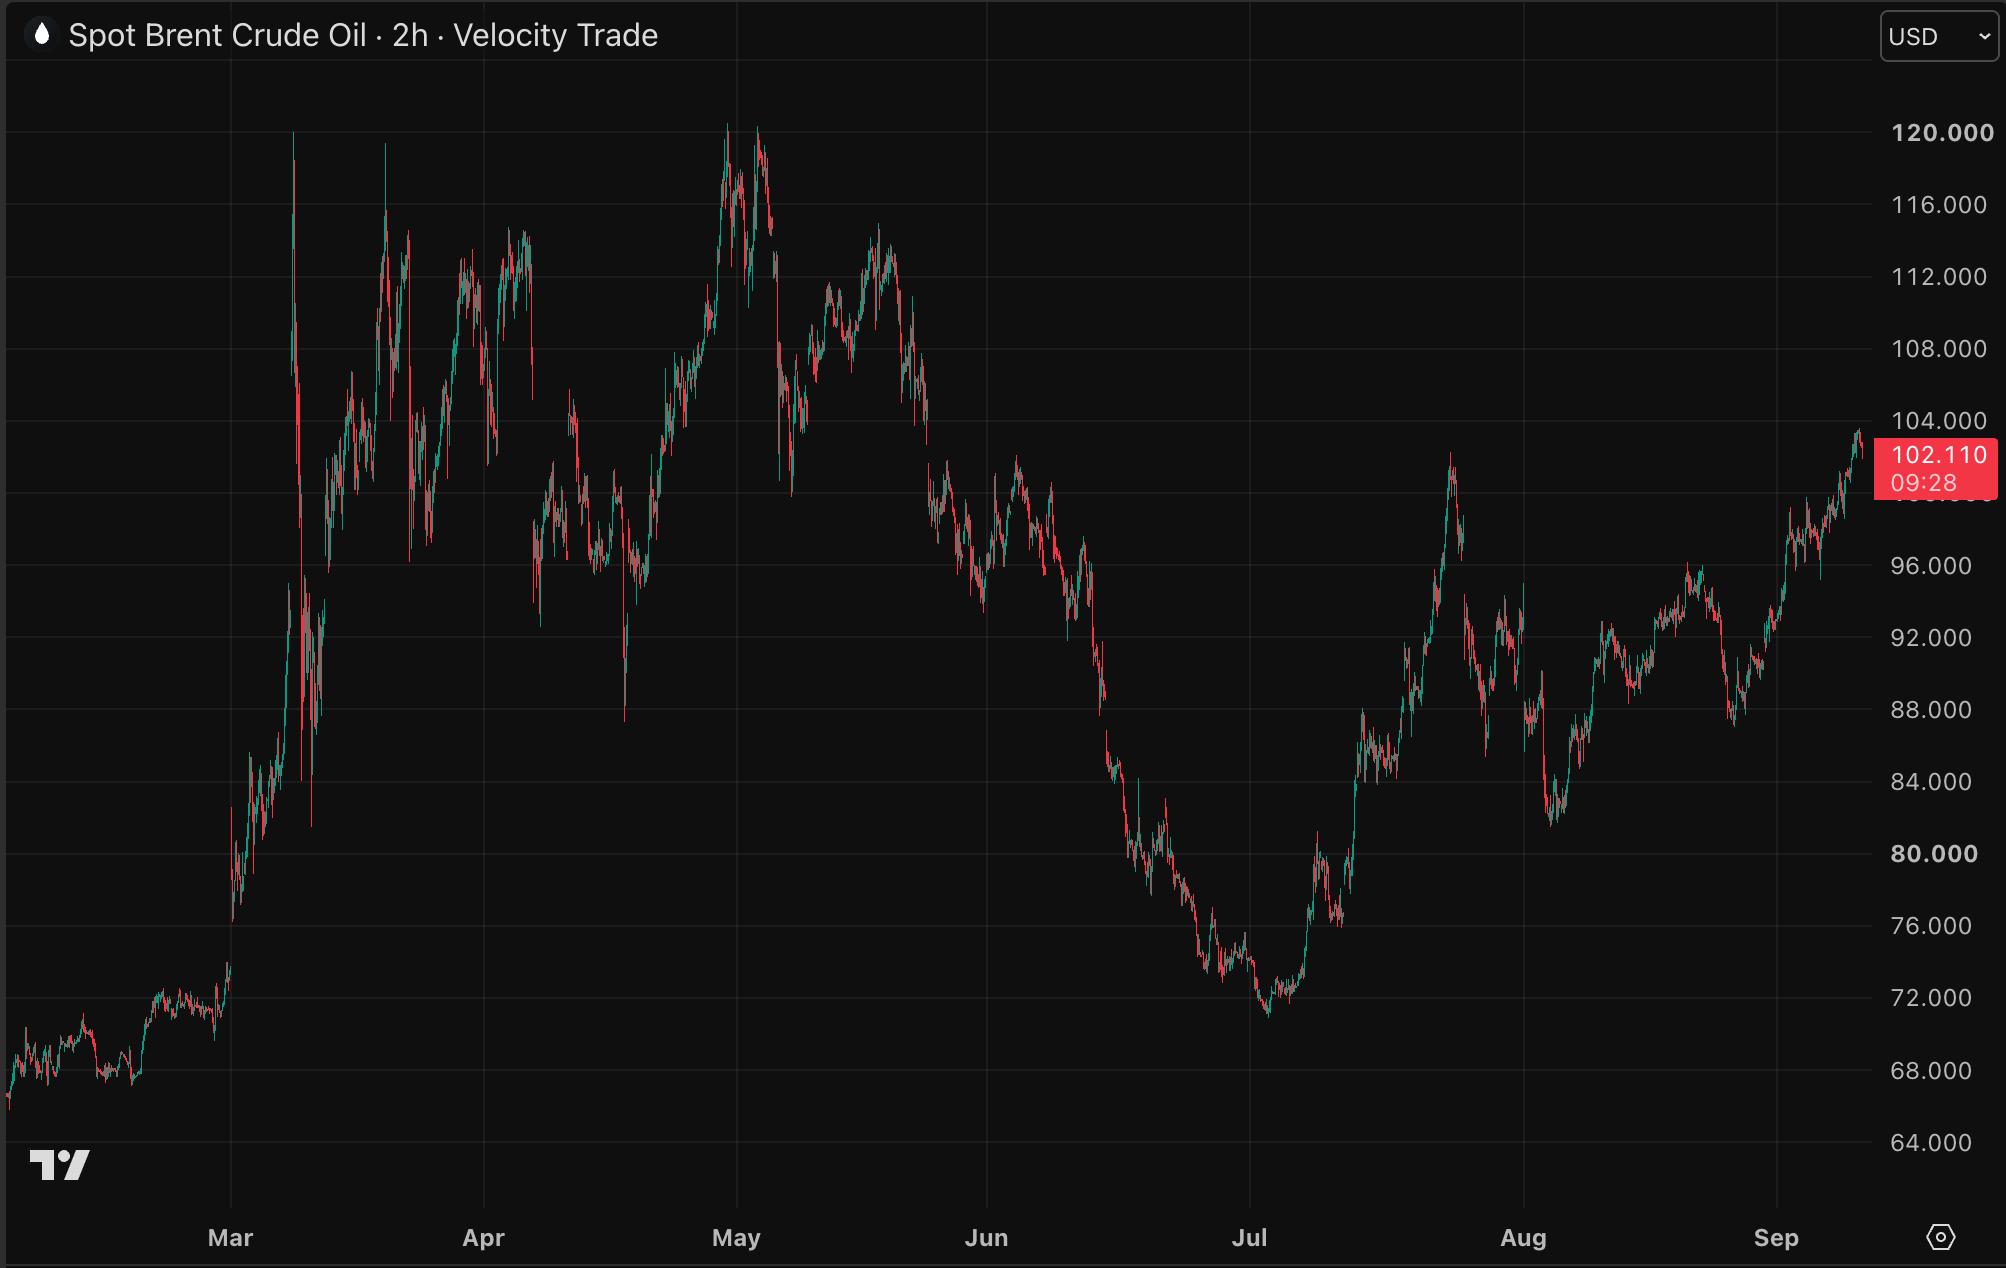
Lo que complica aún más la situación es que el precio del Brent volvió a superar esta semana el nivel simbólico de los 100 dólares por barril. Que el oro y la plata se mantengan firmes pese a estos vientos en contra fundamentales es una señal poderosa del mercado.
Esto significa que el panorama general, en el que el oro y la plata protegen frente a la inflación derivada de la creciente montaña de deuda global, pesa más para los inversores que el viento en contra macroeconómico a corto plazo.
¿Datos de inflación decisivos para el oro?
Por ahora, sin embargo, el próximo gran movimiento de precios parece depender de los datos de inflación que se publican hoy y mañana. Esta tarde comienza con el índice de precios de producción (IPP), y mañana le sigue el índice de precios al consumo (IPC).
El motivo por el que estos datos de inflación son tan importantes es que el banco central estadounidense toma una decisión sobre los tipos la próxima semana. Por ahora, el mercado ve una probabilidad del 60 por ciento de que se produzca una subida de tipos.
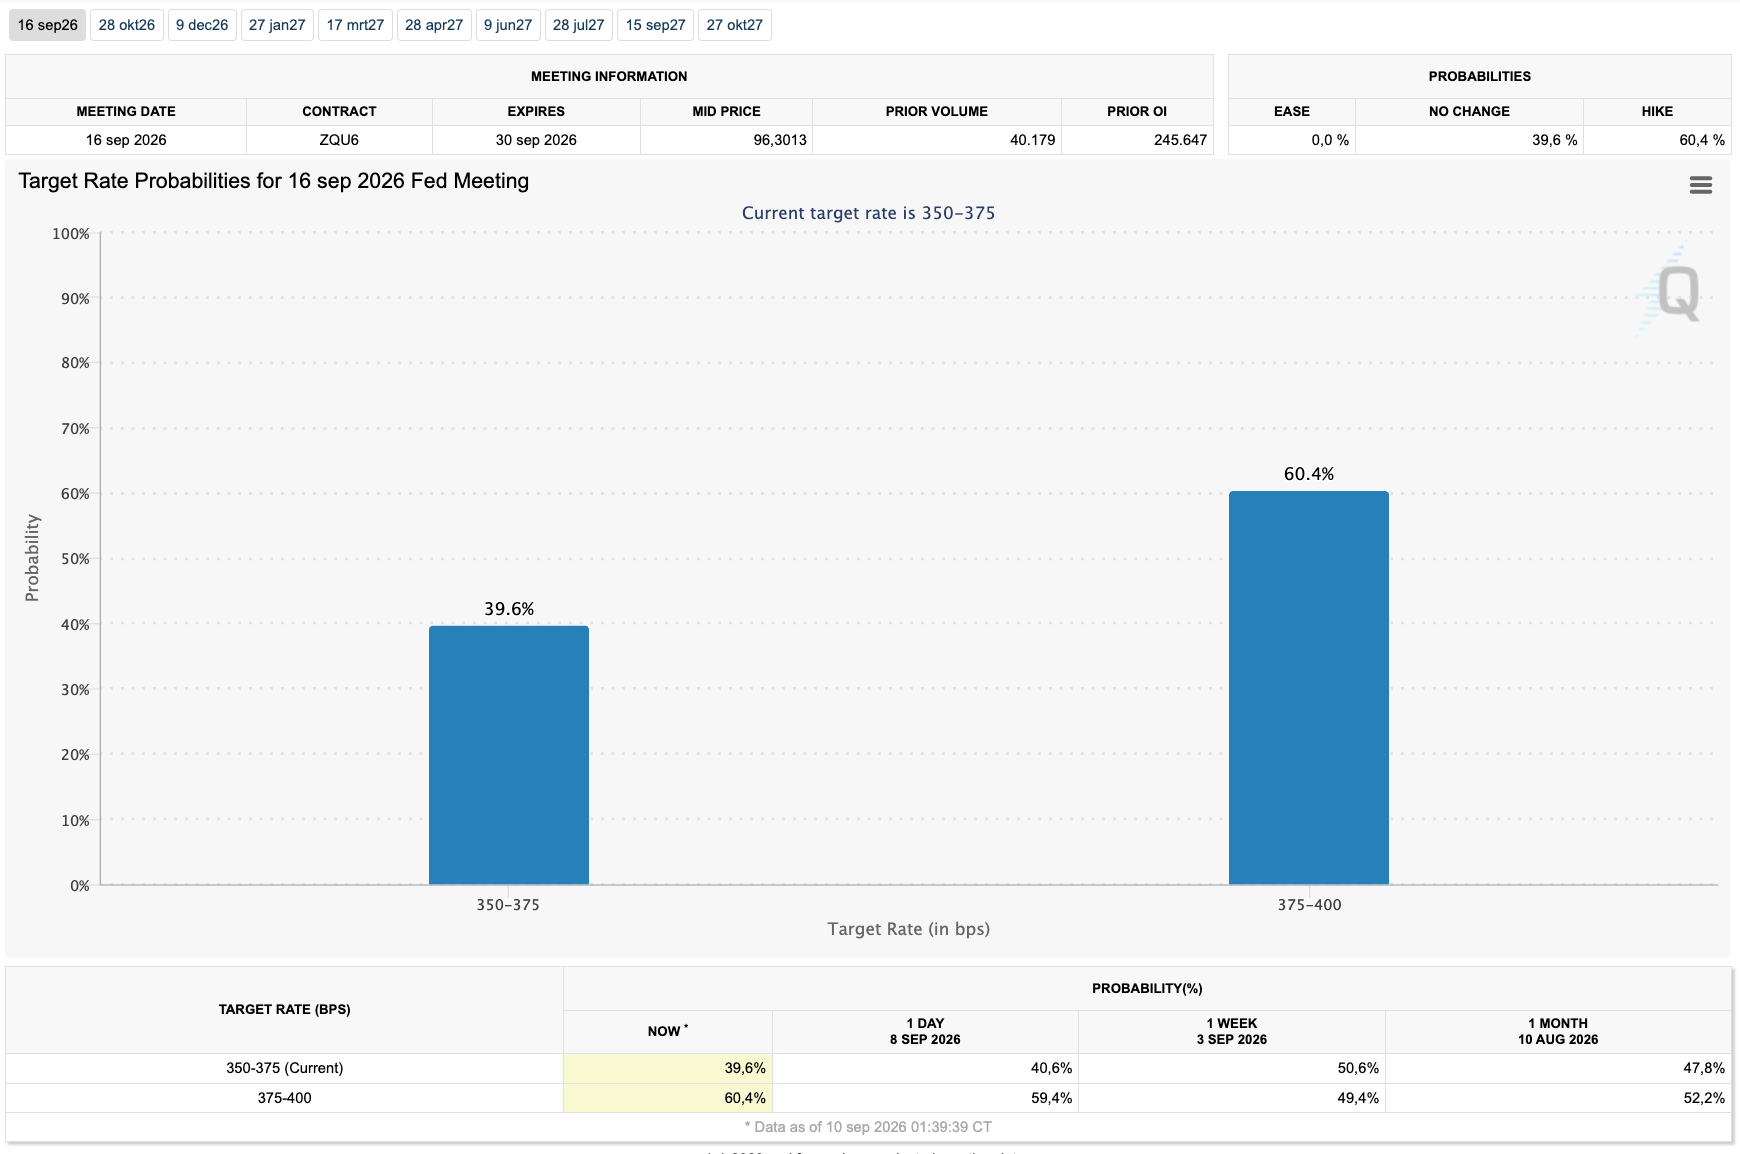
Antes de que Kevin Warsh asumiera la presidencia del banco central estadounidense, el resultado solía ser bastante claro para el mercado de antemano. Ahora el banco central comunica menos, por lo que la decisión sobre los tipos depende en mayor medida de los datos económicos que van llegando.
El mercado prestará especial atención a las variantes subyacentes, el Core PPI y el Core CPI. Son las variantes en las que no se incluye la variación de los precios de la energía. Esos indicadores le dicen al mercado en qué medida la subida del precio del petróleo se está trasladando a otros sectores de la economía.
Si resulta ser moderada, el banco central estadounidense gana más margen para esperar antes de subir los tipos. Eso sería favorable para el oro y la plata. La corrección del oro de 4.700 a 4.400 dólares por onza comenzó después de que el mercado empezara de repente a esperar un banco central estadounidense más estricto.
Los datos de inflación de esta semana podrían, en teoría, revertir esa tendencia. Para ello, sin embargo, tendrían que salir más bajos de lo esperado.
Bessent vuelve a respaldar al oro y la plata
Además del banco central estadounidense, el Departamento del Tesoro, dirigido por Scott Bessent, desempeña también un papel cada vez más importante para el oro y el conjunto de los tipos de interés. Bessent ya ha demostrado de varias maneras que el Tesoro estadounidense no está satisfecho con la subida de la rentabilidad de los bonos.
Eso se reflejó, por ejemplo, en la intervención conjunta con el gobierno japonés para apoyar al debilitado yen. La moneda japonesa lo está pasando mal frente al dólar estadounidense, el euro y otras divisas internacionales.
El peligro para Estados Unidos es que Japón es el mayor tenedor extranjero de deuda pública estadounidense. Posee alrededor de 1,2 billones de dólares en bonos del Tesoro de EE. UU. Si el yen japonés sigue debilitándose, Japón podría vender esos bonos de forma masiva para apoyar su propia moneda.
Eso podría aumentar drásticamente la oferta de deuda pública estadounidense en el mercado, lo que haría subir aún más la rentabilidad de los bonos.
Recientemente, el Tesoro estadounidense respaldó al yen japonés para evitar este escenario; y, según los rumores, llegó incluso a hacerlo vendiendo euros a favor del yen.
Para dejar claro al mercado que va en serio, Bessent hizo esta semana varias declaraciones llamativas durante un evento en la Universidad Metodista del Sur, en Texas.
En particular, su frase "Ahora yo soy la casa" apareció en portada en prácticamente todas las publicaciones financieras. Bessent utilizó esas palabras para desafiar a los operadores de divisas y advertirles de que no apostaran contra su política de fortalecer el yen japonés.
Reforzó esas palabras al afirmar que las intervenciones estadounidenses sobre el yen japonés se coordinan con el Banco de Japón y los responsables de política económica japoneses. "Tengo una idea bastante clara de lo que van a hacer", declaró Bessent.
La gran señal para los inversores en oro, entre otros, es que Bessent y el Tesoro estadounidense están trazando aquí una línea para la rentabilidad de los bonos. Este es el nivel de tipos en el que se ponen nerviosos e intervienen.
Vimos algo similar con el reciente anuncio de que el Tesoro estadounidense duplicaría la recompra de deuda pública a largo plazo. El miércoles, el Departamento del Tesoro anunció que, en realidad, no se trataba de duplicarla, sino de triplicarla.
Eso reduce la oferta de estos bonos públicos, generando presión bajista sobre la rentabilidad a largo plazo. Por ahora, esa intervención ha tenido poco efecto. Para el oro y la plata, lo que importa sobre todo es la señal.
Esto deja claro, por parte del gobierno estadounidense, que la rentabilidad del bono a 10 años no puede subir mucho más allá del actual 4,8 por ciento, y que la del bono a 30 años debe mantenerse en torno al 5,3 por ciento. Al hacerlo, asumen que la inflación probablemente se mantendrá por encima del 2,0 por ciento deseado durante más tiempo, y que eso se produce a costa del dólar estadounidense.
Precisamente eso es lo que hace que esta evolución resulte interesante para el oro y la plata, activos que por naturaleza protegen frente a la inflación. Esto también explica en parte por qué el oro se mantiene razonablemente firme en torno al nivel de los 4.400 dólares por onza, pese a que los tipos han subido recientemente y la probabilidad de una subida de tipos del banco central estadounidense sigue siendo real.
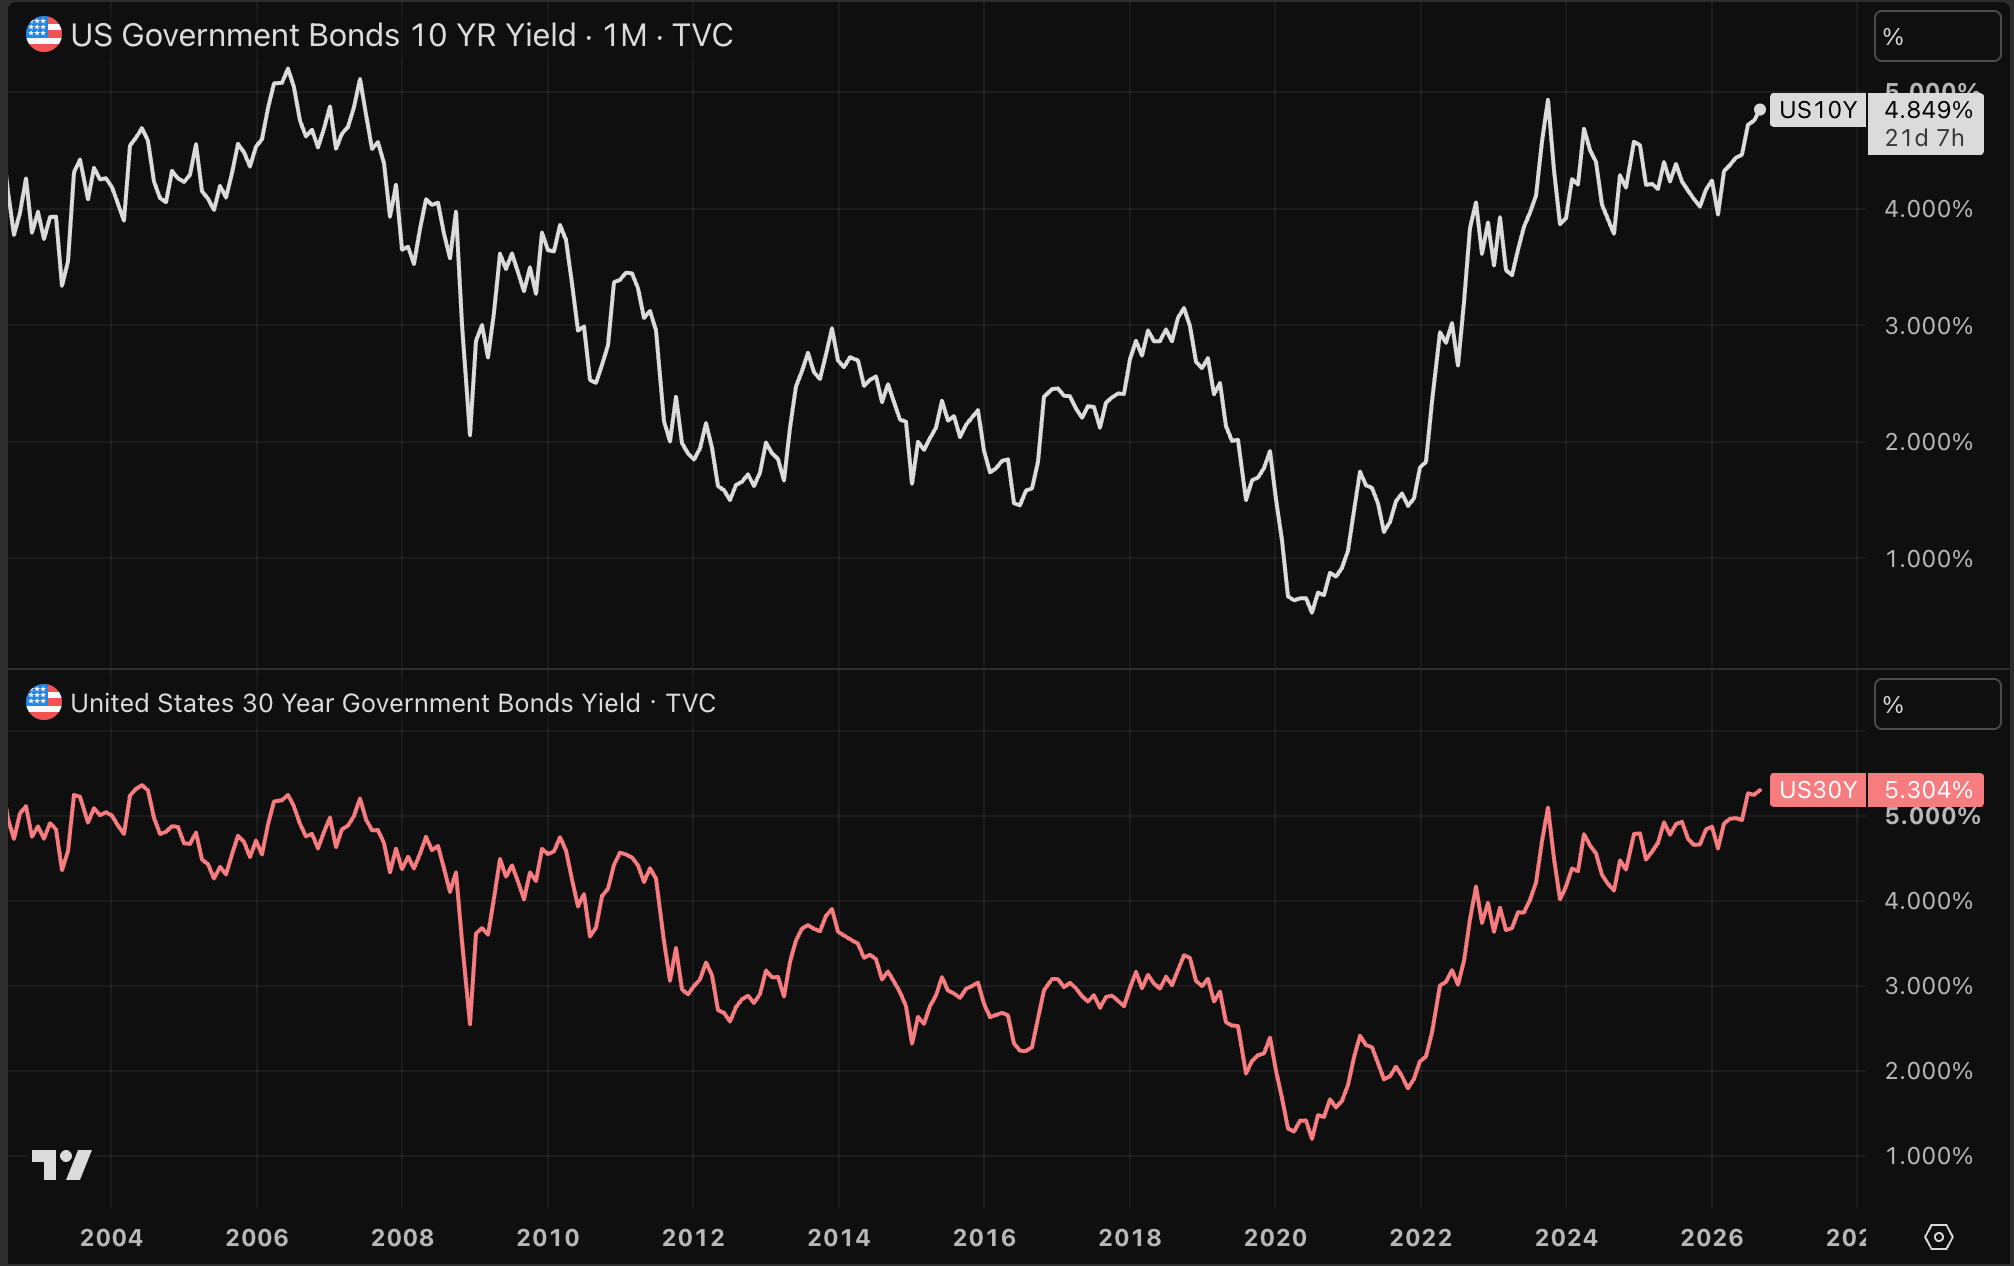
Por ahora, las intervenciones de Bessent y del gobierno estadounidense todavía no han tenido el efecto deseado. Es probable que esto tenga que ver con el nuevo repunte del precio del petróleo por encima de los 100 dólares por barril. Como consecuencia, ayer la rentabilidad de los bonos volvió a superar los niveles en los que Bessent había decidido intervenir anteriormente.
Esta evolución sin duda genera mucha tensión dentro de la administración Trump, sobre todo porque en noviembre de 2026 hay previstas elecciones legislativas de mitad de mandato. Deben ganarlas para poder seguir aplicando políticas contundentes y mantener el poder en todos los ámbitos de la administración.
Por el momento, sin embargo, eso no parece estar saliendo según lo previsto, en parte debido a la guerra con Irán, que no se está desarrollando como Trump había previsto. La población estadounidense sufrirá cada vez más las subidas de precios en los surtidores de gasolina. Como consecuencia, también aumenta la probabilidad de que Estados Unidos actúe con más contundencia en las próximas semanas para poner fin rápidamente a la guerra con Irán.
Desde esta perspectiva, podría avecinarse un período de volatilidad para los mercados financieros. Pero para la próxima semana, el foco está puesto en los datos de inflación y en la decisión de tipos del banco central estadounidense, algo que, por supuesto, se complica aún más por la nueva subida del precio del petróleo.
Un shock petrolero breve todavía puede ser ignorado por un banco central. Sin embargo, la guerra ya dura varios meses, y parece solo cuestión de tiempo que la subida del precio del petróleo termine trasladándose al resto de la economía.
Por ahora, el oro y la plata siguen enviando señales positivas. Pese a que a corto plazo hay motivos suficientes para caídas de precios, los metales preciosos continúan aguantando notablemente bien.
El jueves y el viernes llegan datos de inflación cruciales, que pueden determinar la decisión de tipos del banco central estadounidense y la dirección a corto plazo del oro y la plata.
Thom Derks escribe para GoldRepublic sobre oro, macroeconomía y geopolítica. Estudió Derecho en Leiden y Economía en Ámsterdam. Su fascinación personal por la escasez y el almacenamiento de valor a través del bitcoin y del oro lo llevó al mundo del periodismo financiero. A través de su propio boletín De Geldpers en Substack, llega a más de 5.800 suscriptores con análisis sobre mercados, geopolítica y el sistema monetario.