

Me encanta cuando un plan sale bien
Quienes, como yo, tienen edad suficiente para haber visto El Equipo A en televisión conocen la legendaria frase de Hannibal Smith. Estas últimas semanas he pensado en ella con frecuencia. No porque esté esperando una crisis en los mercados de deuda pública todo lo contrario, sino porque lo que está ocurriendo en Estados Unidos, el Reino Unido y Japón muestra, casi uno por uno, por qué hoy es absolutamente necesario complementar el patrimonio con activos escasos.
Lo que vemos no es una crisis de deuda. Todavía no. Pero cada vez resulta más evidente el esfuerzo que deben hacer gobiernos y bancos centrales para que esa crisis no llegue a producirse. Los bancos centrales tienen que mantener los tipos de interés altos, o incluso subirlos más, para combatir una inflación impulsada sobre todo por la situación en Oriente Próximo. Y, al mismo tiempo, esos mismos tipos altos aprietan cada vez más la enorme montaña de deuda acumulada durante las últimas décadas. Ese es el dilema en el que se encuentra actualmente el sistema financiero.
Treasury Twist
Tomemos el caso de Estados Unidos. La deuda pública estadounidense supera ya los 40 billones de dólares, y el secretario del Tesoro, Scott Bessent, no ha ocultado que preferiría ver los tipos a largo plazo más bajos. Por eso, el Tesoro ha triplicado recientemente el volumen de recompra de deuda pública a largo plazo. Al mismo tiempo, la financiación del gobierno se apoya en gran medida en deuda a más corto plazo.
Esa medida ha recibido el apodo de Treasury Twist, en referencia a la Operation Twist de 2011. El mecanismo, sin embargo, es distinto. En aquel entonces, la Reserva Federal compraba deuda pública a largo plazo y, al mismo tiempo, vendía deuda a corto plazo. Ahora es el Tesoro el que, a través de la gestión de su deuda, intenta aliviar la presión en el extremo largo de la curva de tipos. Llámese como se quiera, el mensaje no deja de ser interesante: el gobierno estadounidense no quiere que los tipos a largo plazo suban mucho más, y desde luego no quiere que los inversores se deshagan masivamente de Treasuries a largo plazo.
Threadneedle Twist
El 17 de septiembre se sumó el Reino Unido. El Banco de Inglaterra decidió mantener en su balance 120.000 millones de libras de su deuda pública con vencimientos más largos, a partir de 2049. Otros 222.000 millones de libras en bonos a más corto plazo simplemente vencerán por sí solos, de modo que al final solo será necesario vender activamente unos 146.000 millones de libras. Y eso se hará de forma muy gradual, a razón de 20.000 millones de libras al año.
Olvidemos esas cifras por un momento. En mi opinión, esta medida merece el nombre de "Threadneedle Twist", en referencia a Threadneedle Street, donde tiene su sede el Banco de Inglaterra. Distinto bailarín, pero sin duda el mismo baile: retirar del mercado tanta deuda a largo plazo como sea posible, deuda que de otro modo tendría que absorber, y así limitar la presión al alza sobre los tipos de interés.
La reacción no dejó lugar a dudas. La rentabilidad del bono británico a 30 años cayó con fuerza. Justo lo que le gusta ver al Banco de Inglaterra, aunque sin duda ellos lo expresarían de otra manera.
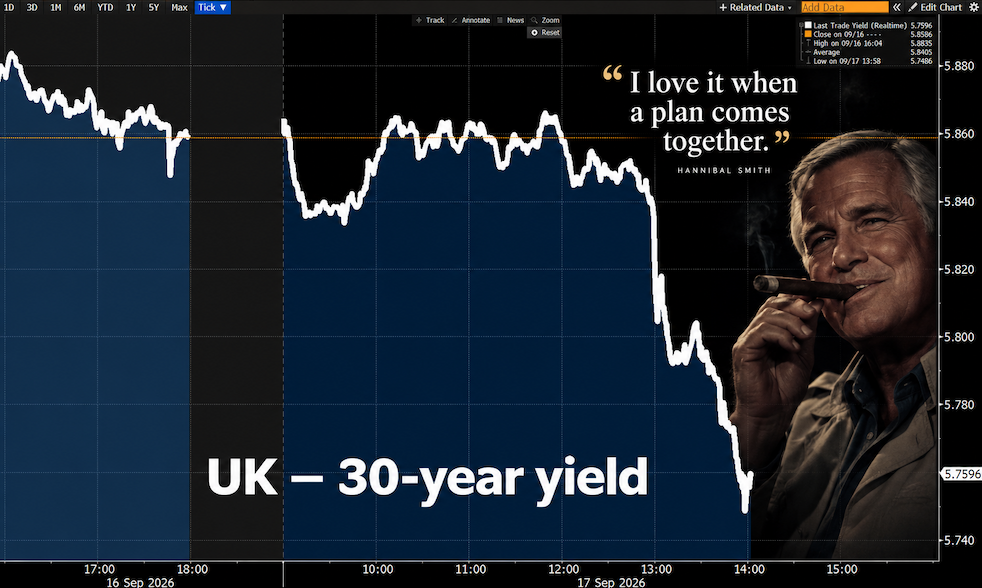
La rentabilidad del bono británico a 30 años cae con fuerza tras el anuncio del Banco de Inglaterra. Fuente: TradingView
Konnichiwa
Esta semana, el Banco de Japón subió los tipos de interés al 1,25 %, aunque los miembros del comité no estaban de acuerdo. Dos de ellos votaron en contra de forma inesperada. Y durante la rueda de prensa posterior a la decisión, el gobernador Ueda se mostró muy poco explícito.
Normalmente, una subida de tipos debería respaldar al yen. Pero el mensaje sobre el futuro estuvo lejos de ser agresivo, lo que provocó justo lo contrario: el yen se debilitó.
Japón también está atrapado en la misma dinámica. El banco central necesita endurecer su política para mantener la inflación bajo control y proteger la divisa, pero al mismo tiempo sabe que unos tipos más altos tienen consecuencias cada vez mayores para las finanzas públicas, dada la enorme deuda del país.
Ese es el hilo conductor de todos estos acontecimientos. Los bancos centrales siguen combatiendo la inflación, pero ya no pueden ignorar las consecuencias de unos tipos más altos para un sistema financiero impulsado por la deuda.
Esto no es la vieja normalidad
Y ahí es precisamente, en mi opinión, donde falla el debate sobre los bonos. Es cierto que los bonos resultan más atractivos que hace cuatro años, cuando los tipos rondaban el cero. Y sí, espero que los tipos a largo plazo acaben bajando de nuevo.
Pero por qué bajan importa mucho más que el hecho de que bajen.
Si los tipos bajan porque la inflación regresa de forma estructural al 2 %, los déficits presupuestarios se reducen y la deuda pública se estabiliza, el panorama para los bonos mejora considerablemente. Pero si los tipos bajan porque gobiernos y bancos centrales se ven obligados a intervenir cada vez más para evitar que la carga de intereses se descontrole, se trata de una historia completamente distinta.
Y probablemente estemos solo al principio. Recomprar deuda ya ahora y posponer ventas, como hace el Banco de Inglaterra, son todavía intervenciones relativamente sencillas. Si la presión aumenta de verdad, la flexibilización cuantitativa (QE), la represión financiera e incluso, en última instancia, el control de la curva de tipos volverán a estar sobre la mesa.
Eso no es un regreso a la vieja normalidad. Es la prueba de que cada vez estamos más cerca de los límites de lo que nuestras economías, impulsadas por la deuda, pueden soportar.
Y por eso me acordé de Hannibal. Hay una razón por la que actualmente gestionamos dos fondos que, cada uno a su manera, invierten en escasez. No porque cada intervención sobre los tipos sea automáticamente una buena noticia para el oro o el bitcoin, sino porque la dirección en la que se mueve el sistema financiero es cada vez más clara.
Como solo Hannibal sabía decirlo: "Me encanta cuando un plan sale bien."
Los bancos centrales combaten la inflación mientras los tipos altos elevan la carga de la deuda. EE. UU., Reino Unido y Japón muestran esta tensión.

Jeroen Blokland cuenta con más de 20 años de experiencia como inversor profesional y fue anteriormente director de Multi-Asset en Robeco, donde gestionó una cartera de clientes de más de cinco mil millones de euros. Tras su salida de Robeco fundó True Insights, una plataforma independiente de análisis de inversiones, y desde entonces es columnista, YouTuber y ponente muy demandado. Con más de 100.000 seguidores en X, es una de las voces más destacadas en el mundo financiero neerlandés. Para GoldRepublic escribe sobre macroeconomía, mercados y el papel del oro en una cartera diversificada.