

Por ahora, el oro y la plata están reaccionando sorprendentemente bien a la victoria de los demócratas en las elecciones de mitad de mandato en Estados Unidos. Los demócratas han arrebatado a los republicanos tanto el Senado como la Cámara de Representantes, en una dura derrota para Donald Trump.
En un primer momento, los mercados financieros parecieron responder con caídas. Sin embargo, el ánimo no tardó en cambiar y prácticamente todo en Wall Street se tiñó de verde. Al parecer, el mercado considera positivo que Donald Trump tenga ahora menos capacidad de maniobra. Eso podría devolver algo de calma al mundo.
Con la subida de unos 3.850 dólares por onza a los 4.128 dólares por onza actuales en los últimos días, el oro ha vuelto a superar el importante umbral de los 4.000 dólares. Ese nivel actúa desde finales de 2025 como una zona de precio clave para el oro.
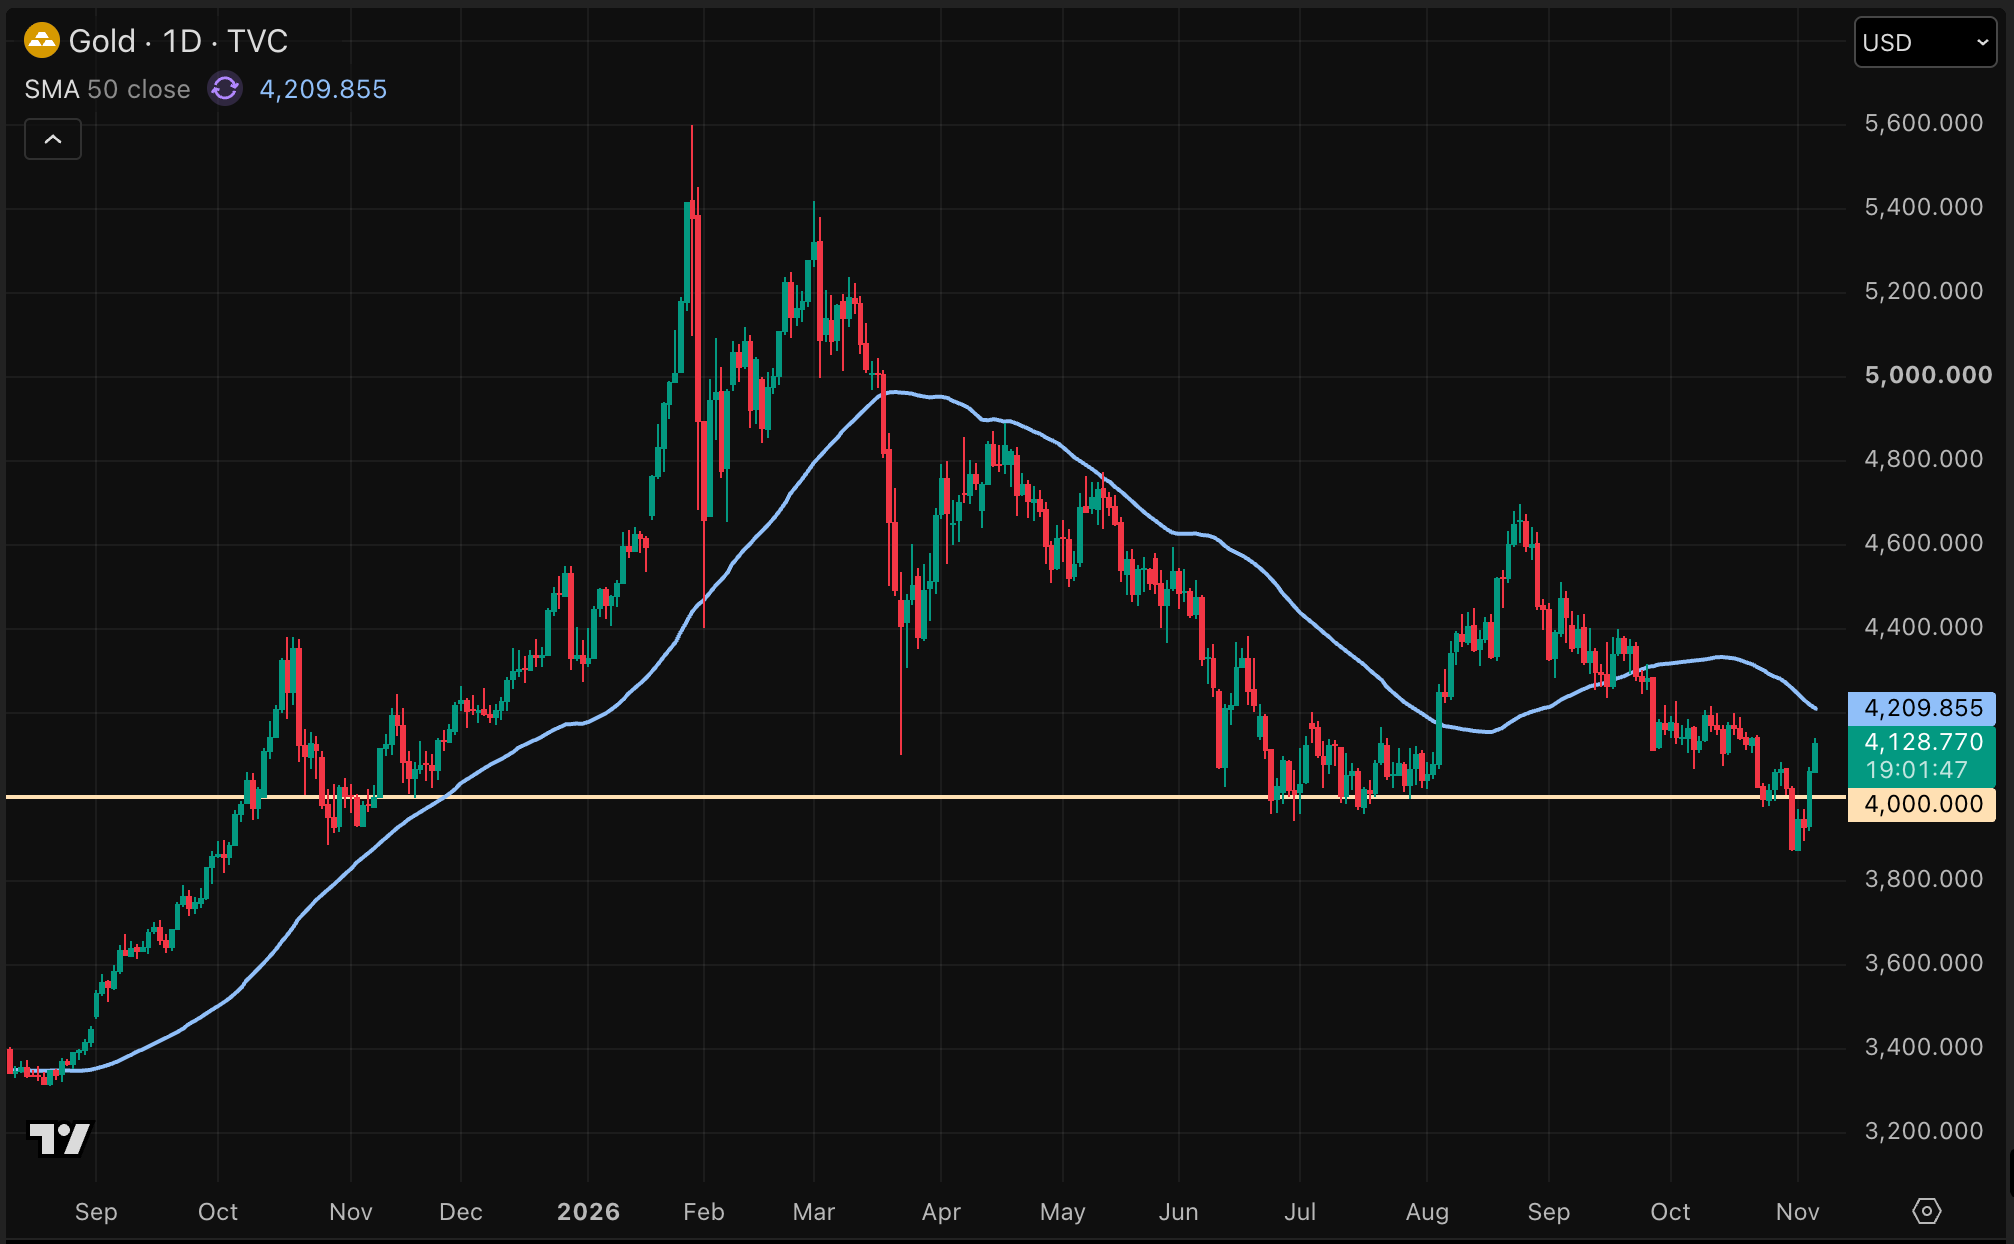
Sería especialmente alentador que el oro lograra ahora el impulso necesario para superar su media móvil de 50 días, situada en torno a los 4.200 dólares. Aunque es pronto para sacar conclusiones, el oro vuelve a dar señales positivas.
Dudas sobre el ciclo de inversión en IA
Desde el máximo que marcaron el oro y la plata en enero, la atención de Wall Street se ha centrado sobre todo en las acciones de IA. Sin embargo, las dudas sobre el ciclo de inversión en IA están aumentando con fuerza. Debido a la fuerte subida de la rentabilidad de los bonos, los costes de financiación se han encarecido considerablemente.
Y ni siquiera unos buenos resultados trimestrales bastan ya para que las empresas de IA cambien la tendencia. En principio, eso podría actuar como viento de cola para el precio del oro. Anna Wong, economista jefe de Bloomberg, explicó esta semana que espera un crecimiento económico del -1 % o inferior si el ciclo de la IA se detiene.
Dicho de otro modo, en Bloomberg cuentan en ese caso con una recesión en Estados Unidos. Por ello, ahora también vemos que la rentabilidad de los bonos baja ligeramente. Al fin y al cabo, si el despliegue de la infraestructura de IA entra en una fase de desaceleración, la demanda de capital también disminuirá, lo que se traduce en tipos de interés más bajos.
Desde el máximo de principios de octubre, la rentabilidad del bono estadounidense a 10 años prácticamente no ha dejado de bajar. En teoría, esto también supone un viento de cola para el oro. A corto plazo, porque los bonos del Estado compiten con el oro, que, a diferencia de los bonos, no paga intereses.
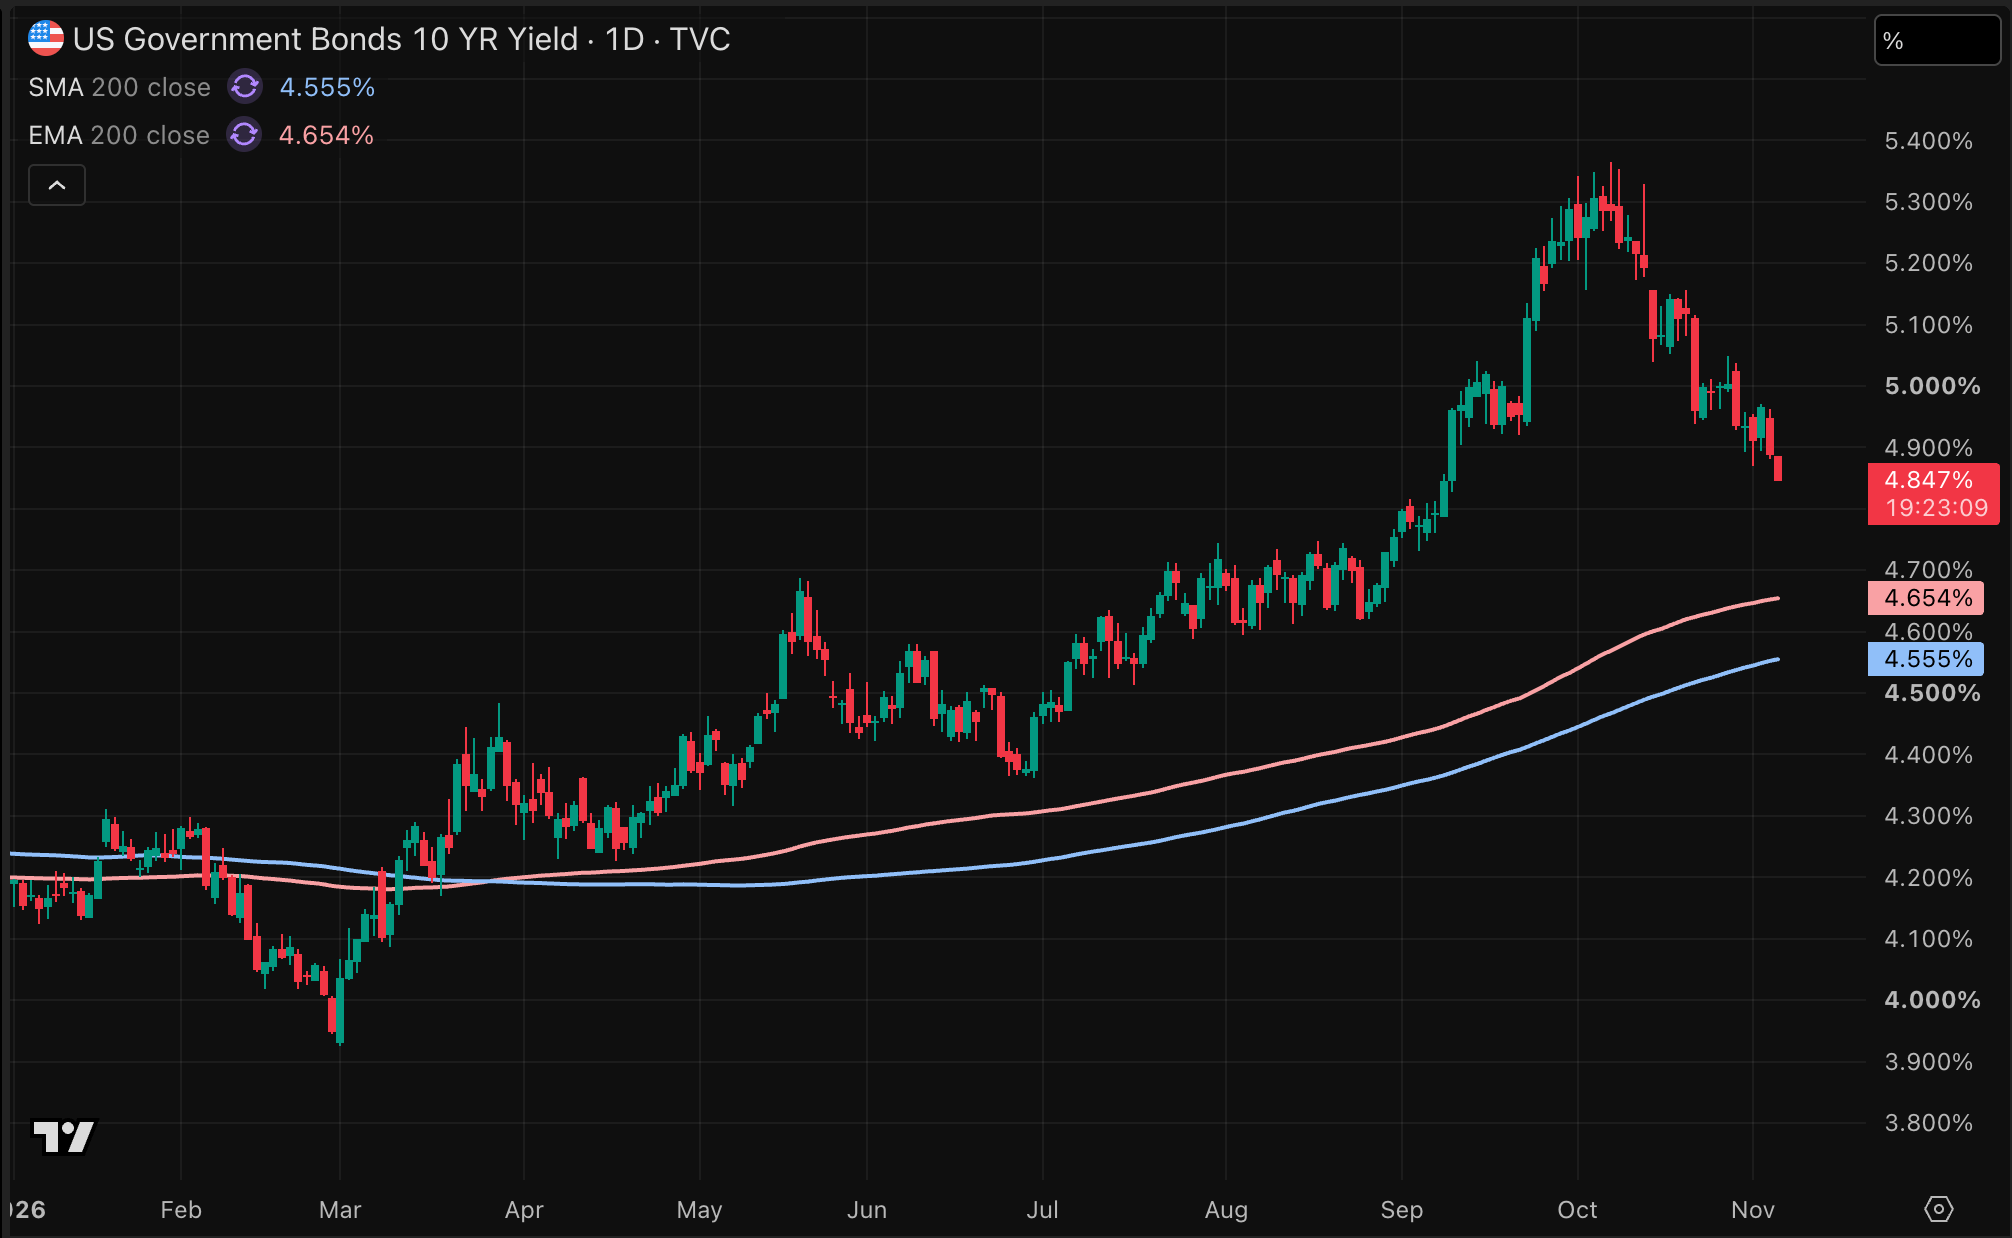
Pero también a largo plazo, porque los tipos de interés bajan por la preocupación sobre el crecimiento económico. Dicho de otro modo, una intervención del banco central está cada vez más cerca. Si el ciclo de la IA se detiene, es probable que el banco central estadounidense baje los tipos de interés y posiblemente vuelva a comprar bonos del Estado.
Lo que en la práctica equivale a crear dinero. En ese escenario, el banco central inyecta liquidez adicional en el sistema. Capital adicional. A la larga, eso genera inflación, y es precisamente ante ese escenario cuando los inversores optan por incluir oro y plata en su cartera.
Cada vez más analistas de referencia escriben sobre el final del ciclo de inversión en IA.
Por ejemplo, Citrini, un analista de renta variable muy popular. Ha ajustado de forma notable su cartera modelo temática y sostiene que la inversión en infraestructura de IA está alcanzando su punto máximo. Según Citrini, los riesgos son ahora principalmente bajistas.
En su opinión, frente a las posibles ganancias existe un riesgo de pérdidas cada vez mayor.
Además, Citrini prevé que la victoria electoral de los demócratas encarezca aún más los costes de los centros de datos estadounidenses. Y su advertencia va más allá de la IA.
Según el analista, la economía se adentra en una fase tardía del ciclo económico, en la que el crecimiento se debilita mientras la inflación se mantiene persistente. Es decir, un giro hacia la estanflación.
Eso podría poner al banco central estadounidense ante un difícil dilema. Una economía que se enfría pide tipos de interés más bajos, pero la inflación persistente limita el margen para ello. Precisamente esa incertidumbre explica que los inversores empiecen ahora a fijarse más en el oro y la plata.
Poco a poco, los fundamentales del oro y la plata están mejorando, mientras crece el temor en torno a la inversión en acciones.
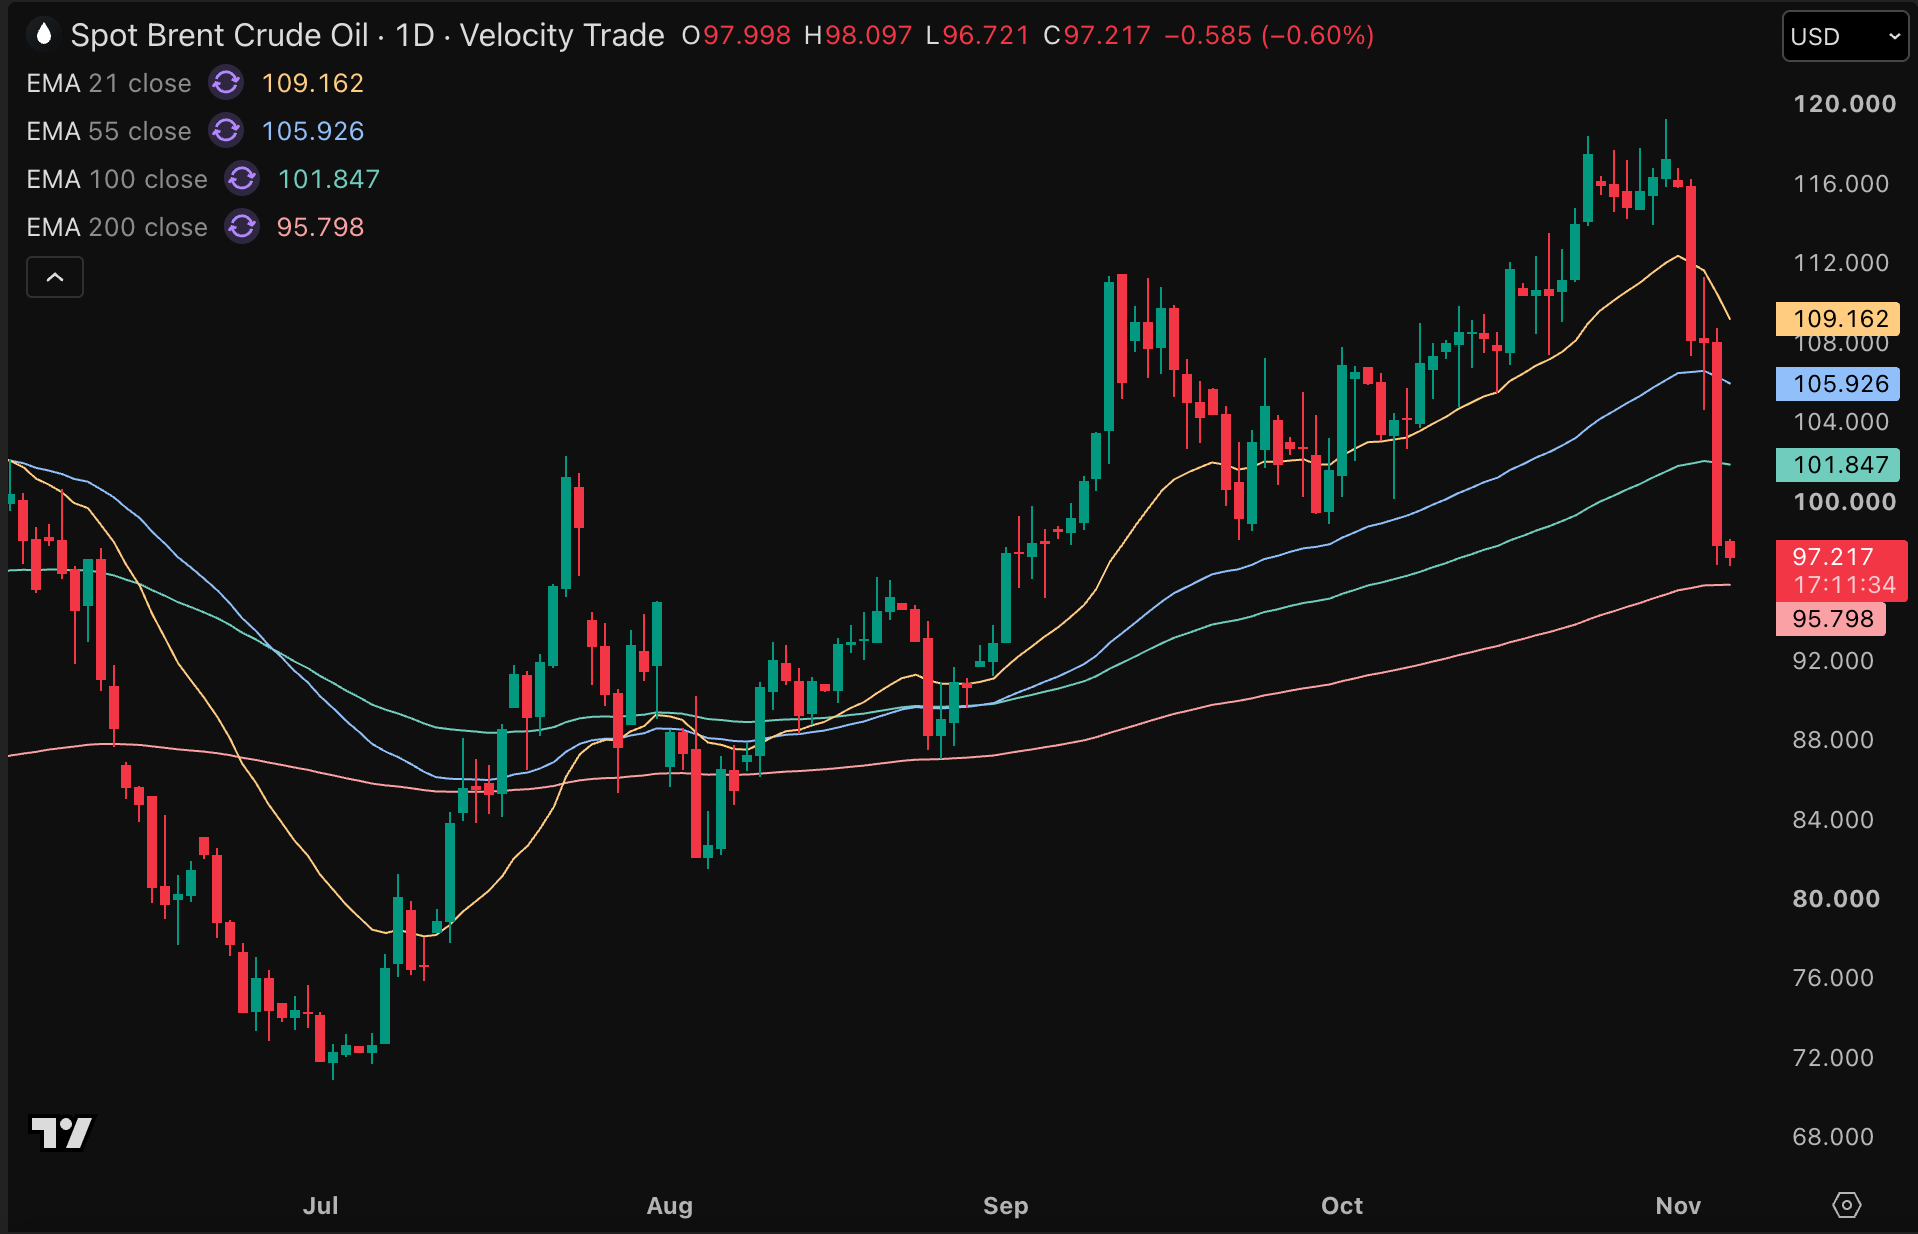
Al mismo tiempo, los precios del petróleo están cayendo con fuerza. El Brent vuelve a cotizar por debajo de los 100 dólares por barril. Aunque los precios del petróleo siguen siendo elevados, esto también da algo de respiro al oro y la plata.
Así, los inversores necesitan cubrirse algo menos frente al riesgo de inflación procedente de este frente. En teoría, eso conduce a una menor rentabilidad de los bonos y, por tanto, a menos competencia de los bonos del Estado para el oro y la plata.
Desde el 30 de octubre, el precio del petróleo ha caído alrededor de un 20 % en poco tiempo. En principio, esto es muy favorable para los mercados financieros. Sin embargo, es pronto para afirmar que el problema del petróleo está resuelto. Al fin y al cabo, ya lo hemos pensado más de una vez.
La combinación de precios de la energía a la baja, una inflación que se modera ligeramente, tipos de interés en descenso y un dólar más débil ha dado alas al oro desde las elecciones. En los últimos meses, los inversores en ETF lograron absorber bastante bien la presión vendedora de los fondos de cobertura. Ahora parece estar surgiendo un clima en el que también ellos vuelven al mercado como compradores.
Por tanto, los próximos meses podrían ser interesantes para el oro y la plata. Sobre todo para el oro, ya que la plata también se verá afectada por las dudas sobre el ciclo de la IA. Al fin y al cabo, además de su papel monetario, la plata desempeña también un papel económico. Por ejemplo, es un metal importante para la fabricación de chips informáticos.
En conjunto, en apenas unos días el panorama vuelve a ser mucho más favorable para los metales preciosos. Ahora es importante que esta evolución continúe, para que el oro y la plata puedan alcanzar niveles más altos.
Los metales preciosos tomaron impulso tras las elecciones de mitad de mandato en Estados Unidos. Además, el sector se vio favorecido por la caída del petróleo, la bajada de la rentabilidad de los bonos, un dólar más débil y las dudas sobre el ciclo de inversión en IA.
Thom Derks escribe para GoldRepublic sobre oro, macroeconomía y geopolítica. Estudió Derecho en Leiden y Economía en Ámsterdam. Su fascinación personal por la escasez y el almacenamiento de valor a través del bitcoin y del oro lo llevó al mundo del periodismo financiero. A través de su propio boletín De Geldpers en Substack, llega a más de 5.800 suscriptores con análisis sobre mercados, geopolítica y el sistema monetario.