

Reglas que se mueven
Se han vuelto a publicar las últimas cifras de deuda europea. Y cada vez que las miro, vuelvo a sorprenderme. No tanto por el tamaño de las montañas de deuda, que ya conocemos de sobra, sino sobre todo por la facilidad con la que parecemos haber dejado de lado unas reglas presupuestarias europeas que en su día fueron tan importantes.
¿Cómo era? Según el Pacto de Estabilidad y Crecimiento, la deuda pública de un país de la UE no puede superar el 60 % del producto interior bruto. El déficit presupuestario anual no puede ser superior al 3 %.
¿Siguen existiendo esas reglas?
¡Pues sí!
¿Y hacemos algo con ellas?
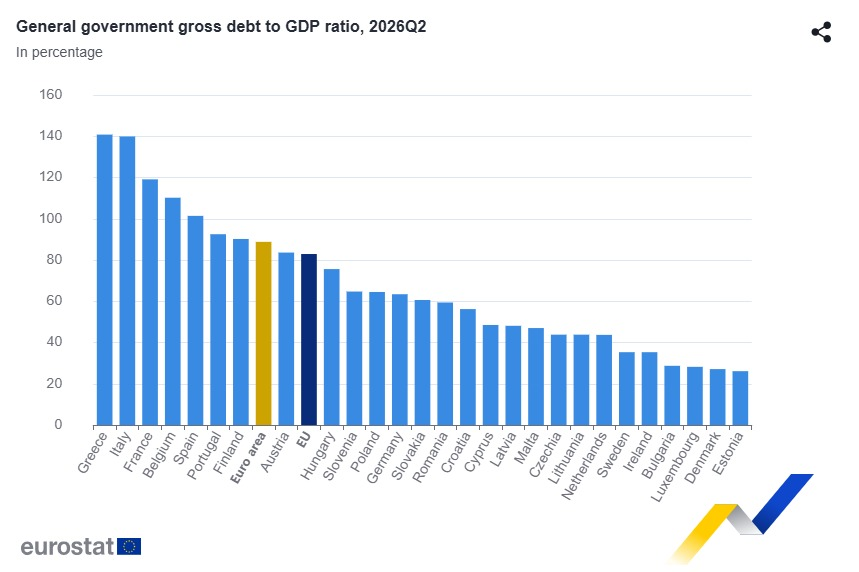
Bueno, la deuda pública media de la eurozona asciende ya al 88,8 % del PIB. Casi un 50 % por encima del límite acordado. Y la deuda sigue aumentando.
Así que cabe preguntarse qué vale todavía ese límite del 60 %.
Las reglas son las reglas. ¿O no?
No es que Bruselas no haga nada. Existe el llamado procedimiento de déficit excesivo, en inglés Excessive Deficit Procedure (EDP).
Cuando un país incumple las reglas presupuestarias, la Comisión Europea puede proponer abrir un procedimiento de este tipo. A continuación, el país en cuestión debe sanear sus finanzas públicas siguiendo una senda acordada. Se fijan límites de gasto, plazos y una supervisión adicional. Y si el país no coopera lo suficiente, al final pueden incluso imponerse multas.
Suena bastante estricto.
Actualmente hay diez países de la UE sometidos a este procedimiento. Siete de ellos pertenecen a la eurozona: Francia, Italia, Bélgica, Austria, Finlandia, Eslovaquia y Bulgaria.
Pero ocurre algo curioso. Los procedimientos se centran sobre todo en los déficits presupuestarios anuales. Un país con una deuda pública altísima puede quedarse fuera del procedimiento, siempre que el déficit y la senda de gasto acordada estén suficientemente bajo control. Eso no encaja del todo con el límite del 60 %.
Tomemos Grecia. Con una deuda pública de casi el 141 % del PIB, sigue siendo la campeona europea del endeudamiento. Aun así, el país no está sometido al procedimiento, porque la deuda griega está bajando con fuerza y su presupuesto presenta ya un aspecto mucho mejor.
Francia en apuros
Durante la anterior crisis de deuda europea, casi toda la atención se centró en Grecia, Italia, España y Portugal. Hoy, Francia es uno de los principales motivos de preocupación.
La deuda pública francesa ha subido a más del 119 % del PIB. El déficit presupuestario es demasiado elevado, de más del 5 % del PIB, y la división política hace que sea especialmente difícil corregirlo.
Por eso Francia está sometida al procedimiento de déficit excesivo desde julio de 2024. Pero el país tiene hasta 2029 para volver a situar el déficit por debajo del 3 %.
Es decir, tres años más.
Mientras tanto, los inversores exigen intereses cada vez más altos por prestar dinero al Estado francés. El diferencial con Alemania ha alcanzado niveles que recuerdan a los peores momentos de la crisis de deuda europea.
Sin embargo, apenas hay verdadero pánico en los mercados financieros.
¿Cómo es posible?
¿Quién rescatará a Francia?
La respuesta está en gran parte en las redes de seguridad que Europa ha ido creando desde la anterior crisis de deuda.
Francia podría, por ejemplo, recurrir al Mecanismo Europeo de Estabilidad, el MEDE. Este fondo se creó para apoyar a los países de la eurozona con graves problemas de financiación.
Pero eso tiene un precio. Un país que recibe ayuda normalmente debe aceptar un programa de reformas, con condiciones claras y supervisión. Sobre el papel, un programa aún más estricto.
Para Francia, eso sería políticamente muy doloroso. París tendría que ceder parte del control sobre su política presupuestaria. Algo poco deseable, además, con las elecciones presidenciales del año que viene.
Además, solo un programa así puede abrir la puerta a compras de bonos por parte del BCE a través del llamado programa OMT. Ese instrumento exige un programa europeo de apoyo adecuado.
Pero existe otra vía.
El BCE como red de seguridad
En 2022, el BCE introdujo el Instrumento para la Protección de la Transmisión, TPI por sus siglas en inglés. Con él, el banco central puede comprar bonos soberanos cuando los diferenciales dentro de la eurozona aumentan de una forma que considera injustificada y desordenada.
Para el TPI no se requiere ningún programa del MEDE. Ni siquiera el hecho de que Francia esté sometida a un procedimiento de déficit excesivo excluye automáticamente el apoyo.
El BCE sí debe evaluar si la deuda es sostenible, si la política económica es lo bastante sólida y si Francia está adoptando las medidas presupuestarias necesarias. Pero, al final, el BCE se ha otorgado un amplio margen de maniobra.
Esto explica en parte por qué los inversores parecen, por ahora, relativamente poco preocupados. Si la presión sobre el mercado de bonos francés llega a ser realmente excesiva, existe un instrumento con el que el BCE puede intervenir.
Eso sí, el banco central tendría que explicar por qué Francia merece ayuda cuando lleva años sin poner en orden sus finanzas públicas. Y eso nos devuelve a las reglas presupuestarias originales.
¿Qué valor tienen todavía los acuerdos?
Acordamos una deuda pública máxima del 60 %. Después, la deuda de la eurozona sube a casi el 90 %. Los países que incumplen las reglas reciben años para sanear sus presupuestos. Y cuando el mercado de bonos finalmente se harta, el BCE está preparado con una nueva red de seguridad.
Y, aun así, apenas hay revuelo. Ni siquiera en los países cumplidores, Alemania y los Países Bajos. Llama la atención, sobre todo ahora que los Países Bajos y Alemania vuelven a debatir largamente sobre el presupuesto europeo y cuánto debe aportar cada país a Bruselas.
¿Por qué no se habla mucho más a menudo del cumplimiento de los acuerdos que ya hemos alcanzado? Al fin y al cabo, la elevada deuda no es un problema pasajero. El envejecimiento de la población, el aumento del gasto sanitario, el gasto en defensa y los déficits presupuestarios estructurales no desaparecen por acordar un nuevo plazo.
Y los mercados financieros también lo saben.
Por eso mi pregunta a los inversores sigue siendo la misma. En un mundo en el que los gobiernos dependen cada vez más de los tipos de interés bajos y de los bancos centrales, ¿por qué seguir invirtiendo una gran parte de su patrimonio en bonos del Estado?
En la práctica, las reglas presupuestarias europeas se han ido estirando cada vez más. Quizá haya llegado el momento de que los inversores también revisen a fondo sus carteras tradicionales.
La deuda de la eurozona supera con creces el límite del 60 %, Francia está en apuros y el BCE está listo como red de seguridad. ¿Qué significa esto para los inversores?

Jeroen Blokland cuenta con más de 20 años de experiencia como inversor profesional y fue anteriormente director de Multi-Asset en Robeco, donde gestionó una cartera de clientes de más de cinco mil millones de euros. Tras su salida de Robeco fundó True Insights, una plataforma independiente de análisis de inversiones, y desde entonces es columnista, YouTuber y ponente muy demandado. Con más de 100.000 seguidores en X, es una de las voces más destacadas en el mundo financiero neerlandés. Para GoldRepublic escribe sobre macroeconomía, mercados y el papel del oro en una cartera diversificada.