

El viernes, el precio del oro rompió un soporte crucial en torno a los 4.000 dólares por onza. Ocurrió mientras se aceleraba la ola de ventas en las acciones relacionadas con la IA. Al mismo tiempo, los precios del petróleo volvieron a subir ante el temor a nuevos ataques estadounidenses contra Irán.
Esto resulta extraño, ya que el oro es conocido como un activo refugio. Y lo es. Sin embargo, es importante saber que esta reacción del precio es normal en una situación de crisis. En momentos de gran temor y de liquidaciones masivas en los mercados financieros, los inversores retiran capital de todos los activos.
La primera reacción del mercado siempre es una huida hacia el efectivo y, en algunos casos, hacia la deuda pública.
Solo cuando los gobiernos y los bancos centrales anuncian medidas de apoyo, el oro y la plata suelen volver a ganar atractivo. Es el momento en que el mercado se da cuenta de que el mundo financiero volverá a inundarse de capital.
La plata reaccionó con una caída de casi el 6 %, aún más brusca que la del oro. Esto se debe a que la plata no es solo un metal monetario, sino que también desempeña un papel importante, por ejemplo, en la fabricación de chips. Por tanto, la preocupación por el ciclo de inversión en IA también afecta a la plata por esa vía.
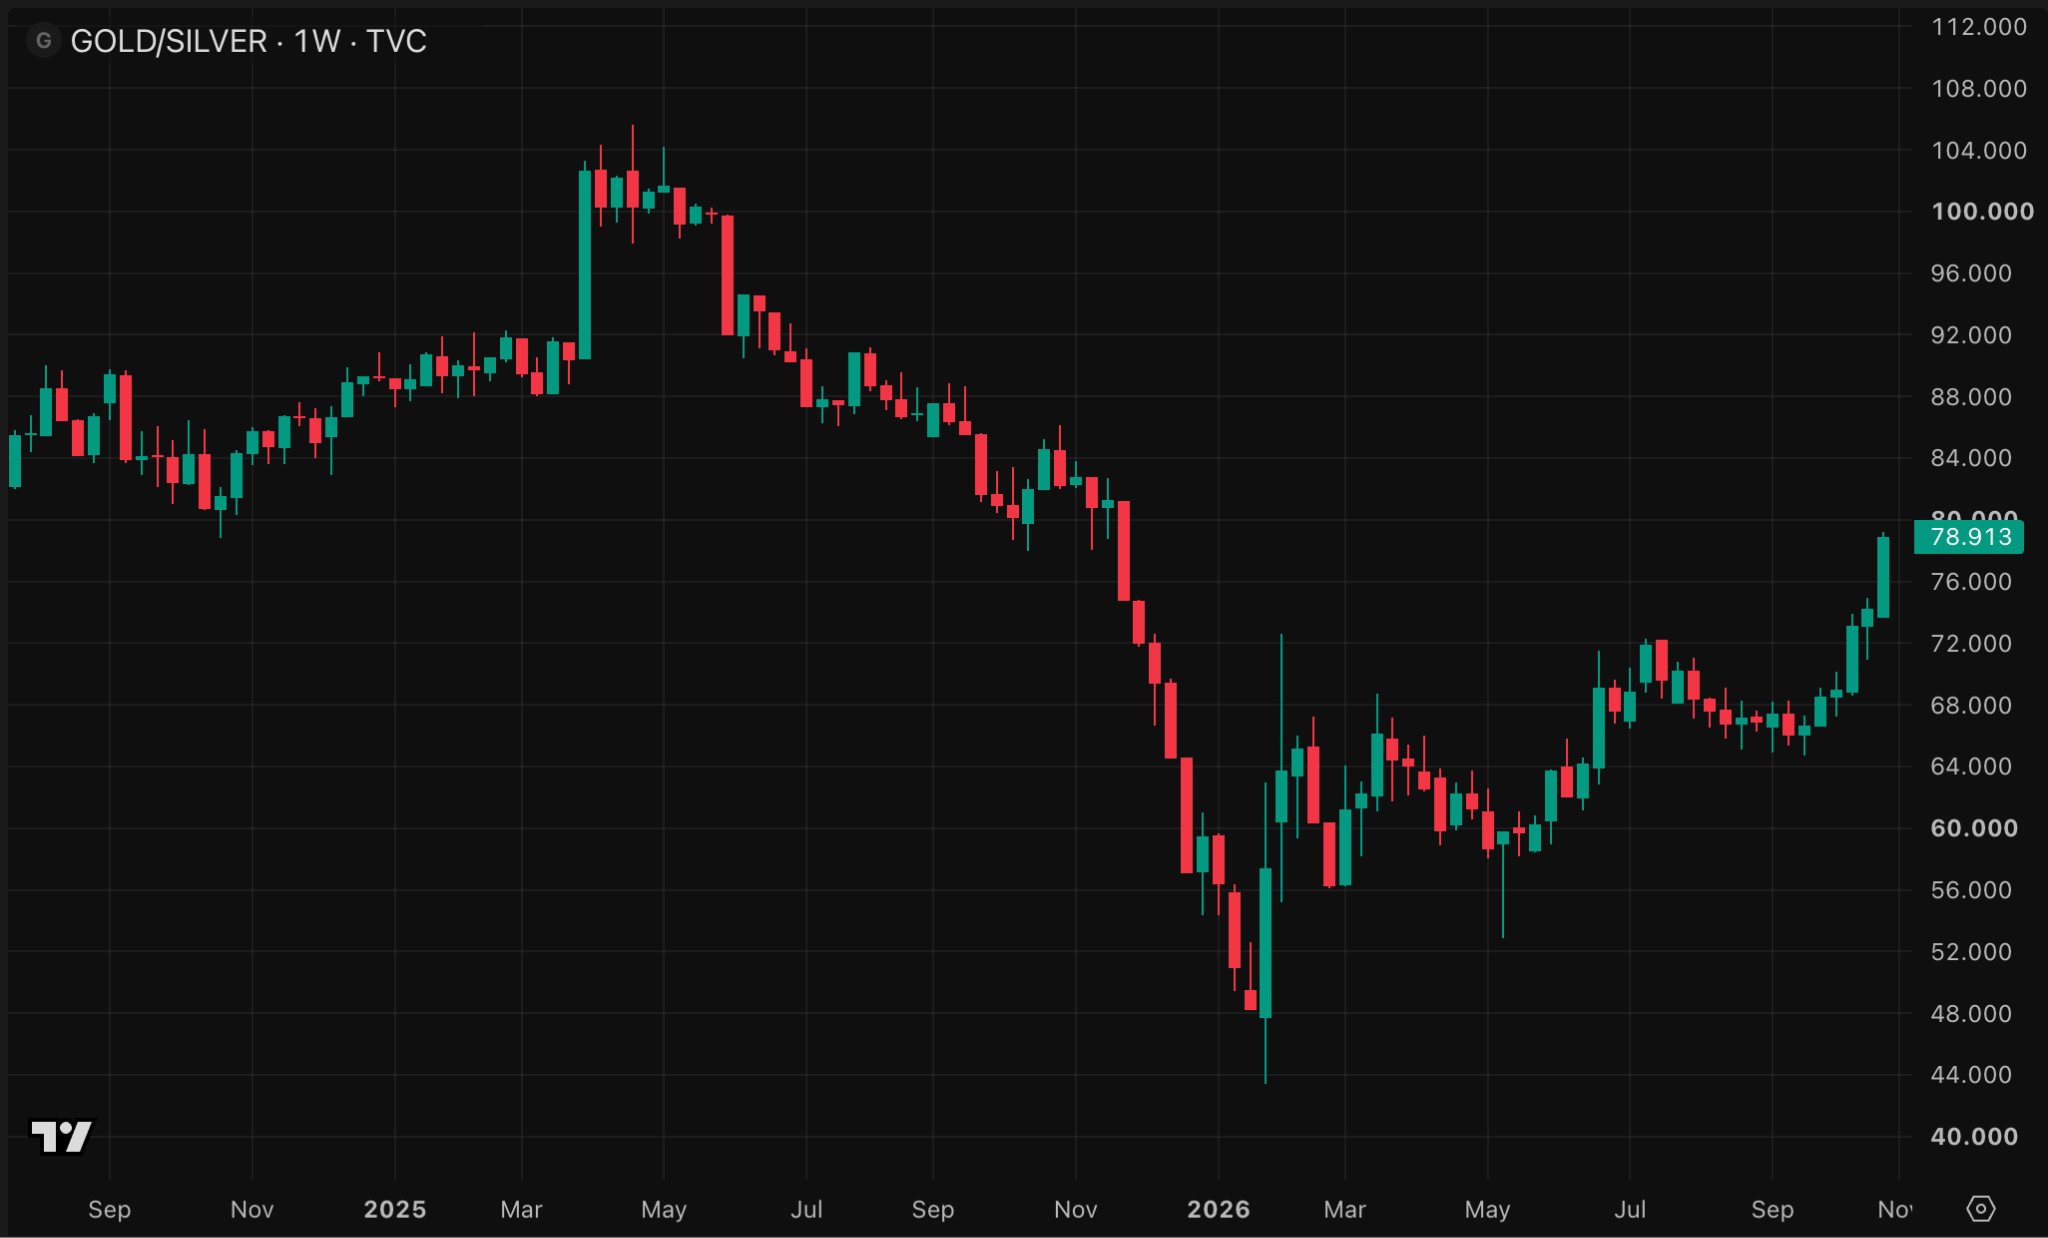
La debilidad de la plata también se refleja en el gráfico siguiente, que muestra la relación oro/plata. Esta se acerca de nuevo a 79, su nivel más alto desde noviembre de 2025. Ante las dudas sobre la economía, el oro gana claramente impulso frente a la plata.
El oro cierra en su nivel más bajo en un año
El viernes, el precio del oro cerró por debajo de los 3.900 dólares por onza, su nivel más bajo en un año. Al mismo tiempo, la caída del 12,7 % en octubre supuso el peor octubre desde la gran crisis financiera de 2008.
Con esa caída, el oro perdió el soporte en torno a los 4.000 dólares, que desempeñaba un papel importante desde octubre de 2025. Sin embargo, es interesante que la caída se detuviera en torno a la media móvil exponencial de 100 semanas (línea verde). La última vez que el oro la perdió fue en 2023 y, entonces, marcó un suelo. En 2022, el precio del oro tocó por última vez la media móvil exponencial de 200 semanas (línea roja), y la caída continuó.
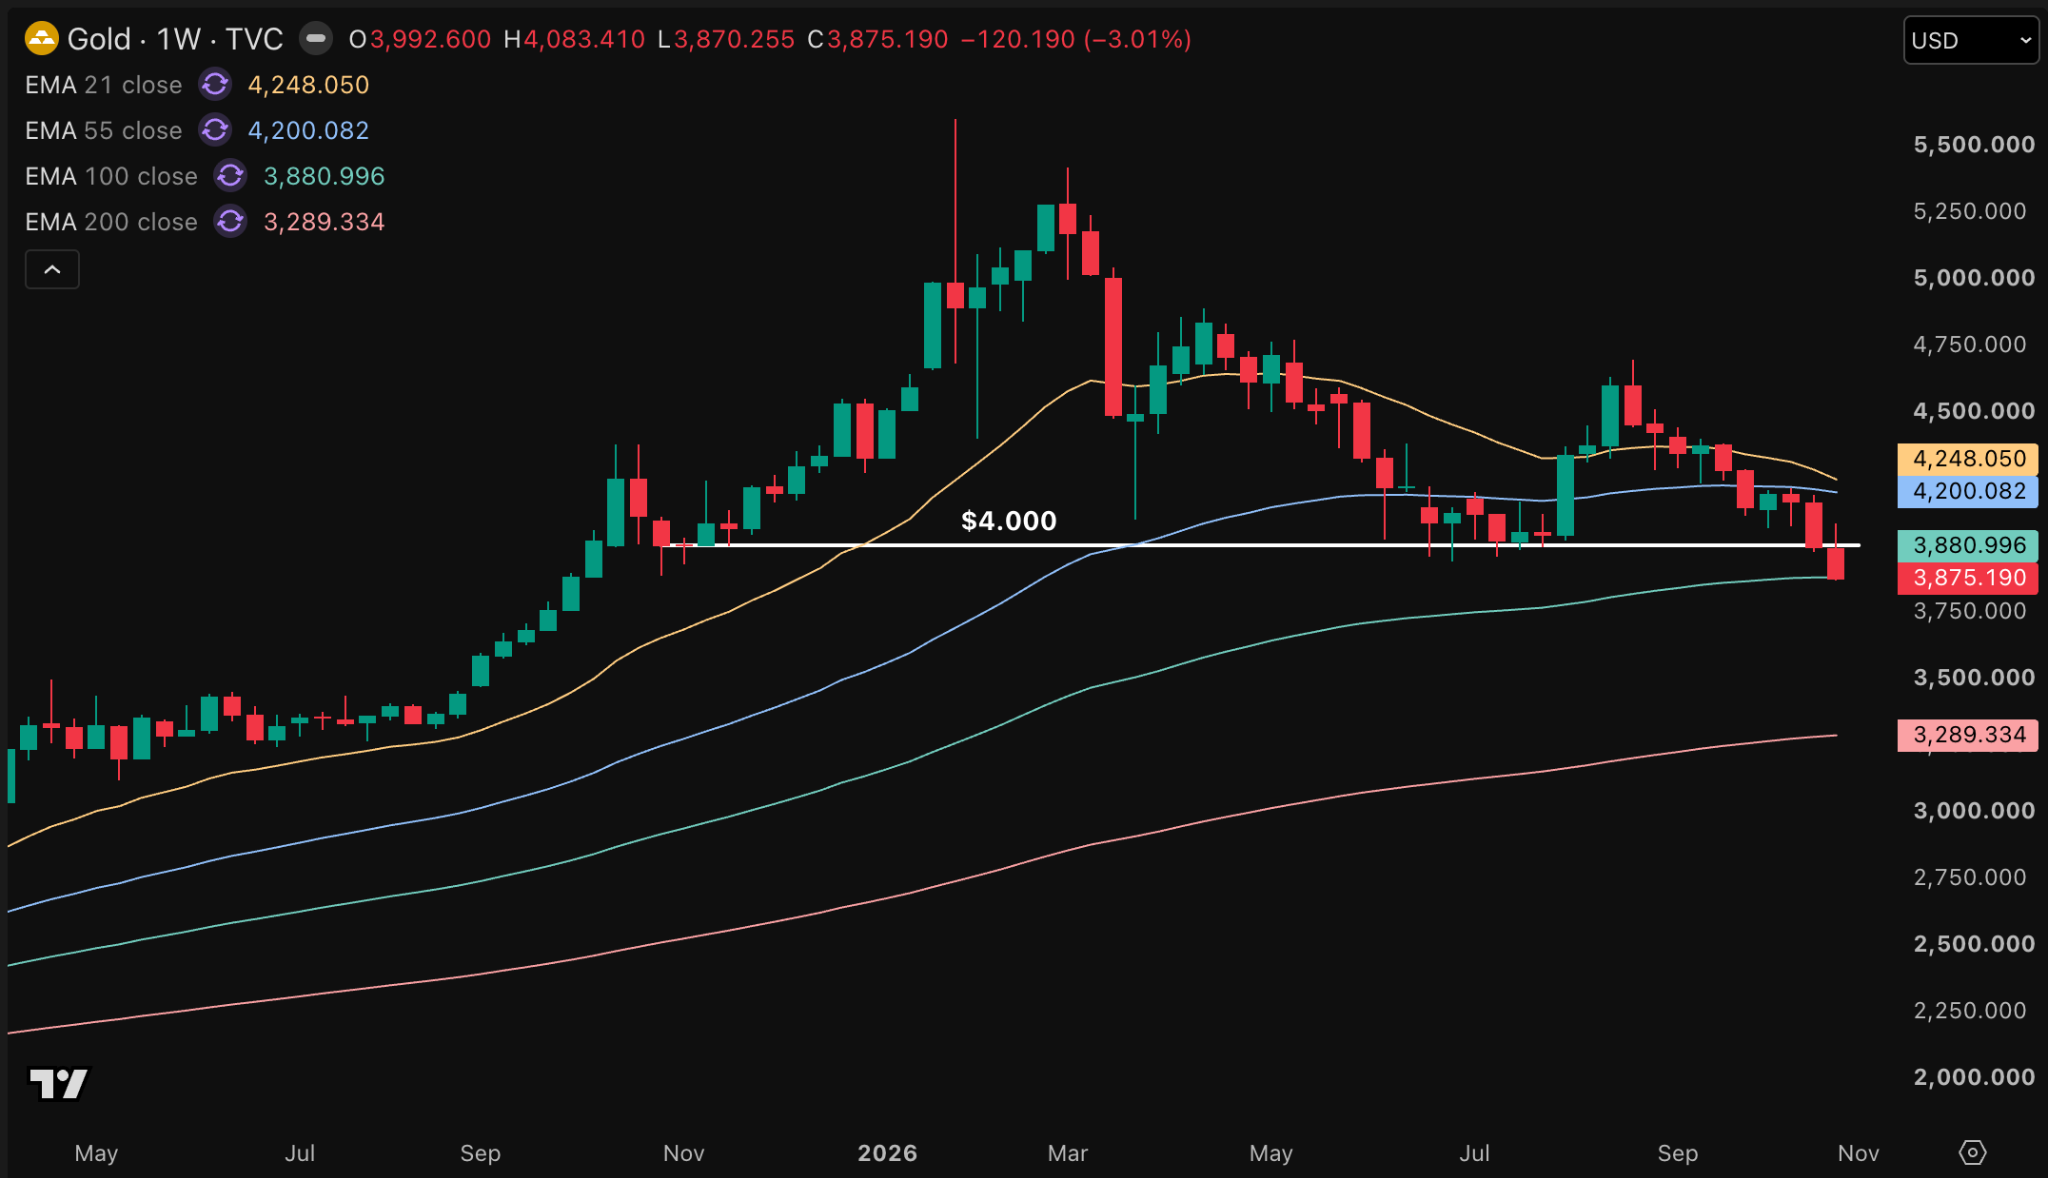
Por ahora, los operadores con un horizonte de inversión corto siguen controlando el mercado del oro. El impulso alcista se debilita y los vendedores tienen ahora claramente el control sobre el precio del oro.
La semana pasada, los ETF de oro registraron salidas de seis toneladas. Aunque habríamos preferido que los ETF se mantuvieran firmes, ya que son compradores a largo plazo, estas salidas son moderadas en comparación con las entradas de unas 150 toneladas de oro desde julio.
Aun así, se acerca una prueba importante para los inversores en ETF. Quienes compraron recientemente acumulan ahora pérdidas latentes. Será interesante ver si se mantienen firmes y no se dejan llevar por la evolución del precio del oro a corto plazo.
Puede ver esta fase como una prueba de la convicción de estos inversores.
Curiosamente, los clientes de GoldRepublic siguieron comprando más oro del que vendieron. Hay que añadir un pequeño matiz: esto se debe sobre todo a los planes de ahorro de personas realmente convencidas del oro, ya que esas compras siguen su curso. En las transacciones puntuales vimos más ventas que compras.
Los argumentos a favor del oro a largo plazo siguen intactos
En medio de tanta turbulencia, es importante que el inversor mantenga la vista puesta en el largo plazo. En momentos así, los fondos de inversión y los operadores a menudo se ven obligados a liquidar posiciones o incluso reciben margin calls. Esto suele afectar a todos los activos, porque estos actores del mercado se refugian masivamente en el efectivo.
Se trata, por tanto, de inversores que miran los mercados de otra manera. Están mucho más centrados en el corto plazo y deben obtener resultados cada mes para retener a sus inversores y su capital. Los inversores «normales», con un horizonte temporal más largo, en principio no se ven afectados por estos movimientos.
Es más, los argumentos para tener oro en su cartera no han hecho más que reforzarse en los últimos meses. La subida de los tipos de interés agrava la preocupación por la deuda pública. Al mismo tiempo, en los últimos años las grandes potencias geopolíticas se enfrentan cada vez más entre sí. Y el poder del dólar estadounidense en la escena mundial se debilita poco a poco.
Sin embargo, por ahora eso no basta para contrarrestar a corto plazo las turbulencias de Wall Street.
Hay dos escenarios en los que podría volver la calma al mercado del oro. En el primero, vuelve la confianza en el ciclo de la IA y los mercados financieros empiezan a subir de nuevo con tranquilidad desde aquí. El fin de la guerra con Irán podría ayudar: la bajada de los precios de la energía haría bajar los tipos de interés y reduciría los costes de financiación del ciclo de inversión en IA.
El segundo escenario es más sombrío. Una corrección más profunda en la bolsa, que probablemente también arrastraría aún más el precio del oro, acabaría provocando una reacción de la Reserva Federal y de otros bancos centrales.
Hasta ahora, la tensión en Wall Street ya ha llevado al mercado a esperar solo dos subidas de tipos de la Reserva Federal en lugar de tres. Si la corrección se prolonga, esto podría acabar convirtiéndose en bajadas de tipos y nuevas compras de deuda pública, lo que se conoce como expansión cuantitativa (quantitative easing).
Las razones estructurales para mantener oro no han desaparecido. El problema es que el mercado está ahora mismo muy inestable. El impulso ha desaparecido por completo y el sentimiento es bastante negativo. Eso tiene que cambiar. Un primer paso en la buena dirección sería que el oro recuperara el soporte de los 4.000 dólares.
El oro perdió casi un 13 % en octubre y cayó por debajo de un soporte clave. ¿Se vislumbra un suelo o amenaza una nueva caída del precio del oro?
Thom Derks escribe para GoldRepublic sobre oro, macroeconomía y geopolítica. Estudió Derecho en Leiden y Economía en Ámsterdam. Su fascinación personal por la escasez y el almacenamiento de valor a través del bitcoin y del oro lo llevó al mundo del periodismo financiero. A través de su propio boletín De Geldpers en Substack, llega a más de 5.800 suscriptores con análisis sobre mercados, geopolítica y el sistema monetario.