

Tras la corrección de la semana pasada, el precio del oro ha vuelto a situarse por encima de los 4.000 dólares. En el mercado del oro se libra actualmente una clara batalla entre dos grupos de inversores. Por un lado están los especuladores a corto plazo. Por otro, los inversores que compran a largo plazo y aprovechan los precios más bajos para ampliar sus posiciones en oro.
Por ahora, ambos grupos se mantienen en equilibrio. Sin embargo, para mejorar el panorama técnico, el precio del oro tendría que superar de forma convincente el nivel de 4.230 dólares por onza. Ese nivel actuó como soporte de agosto a septiembre y después se convirtió en resistencia (véase la línea amarilla).
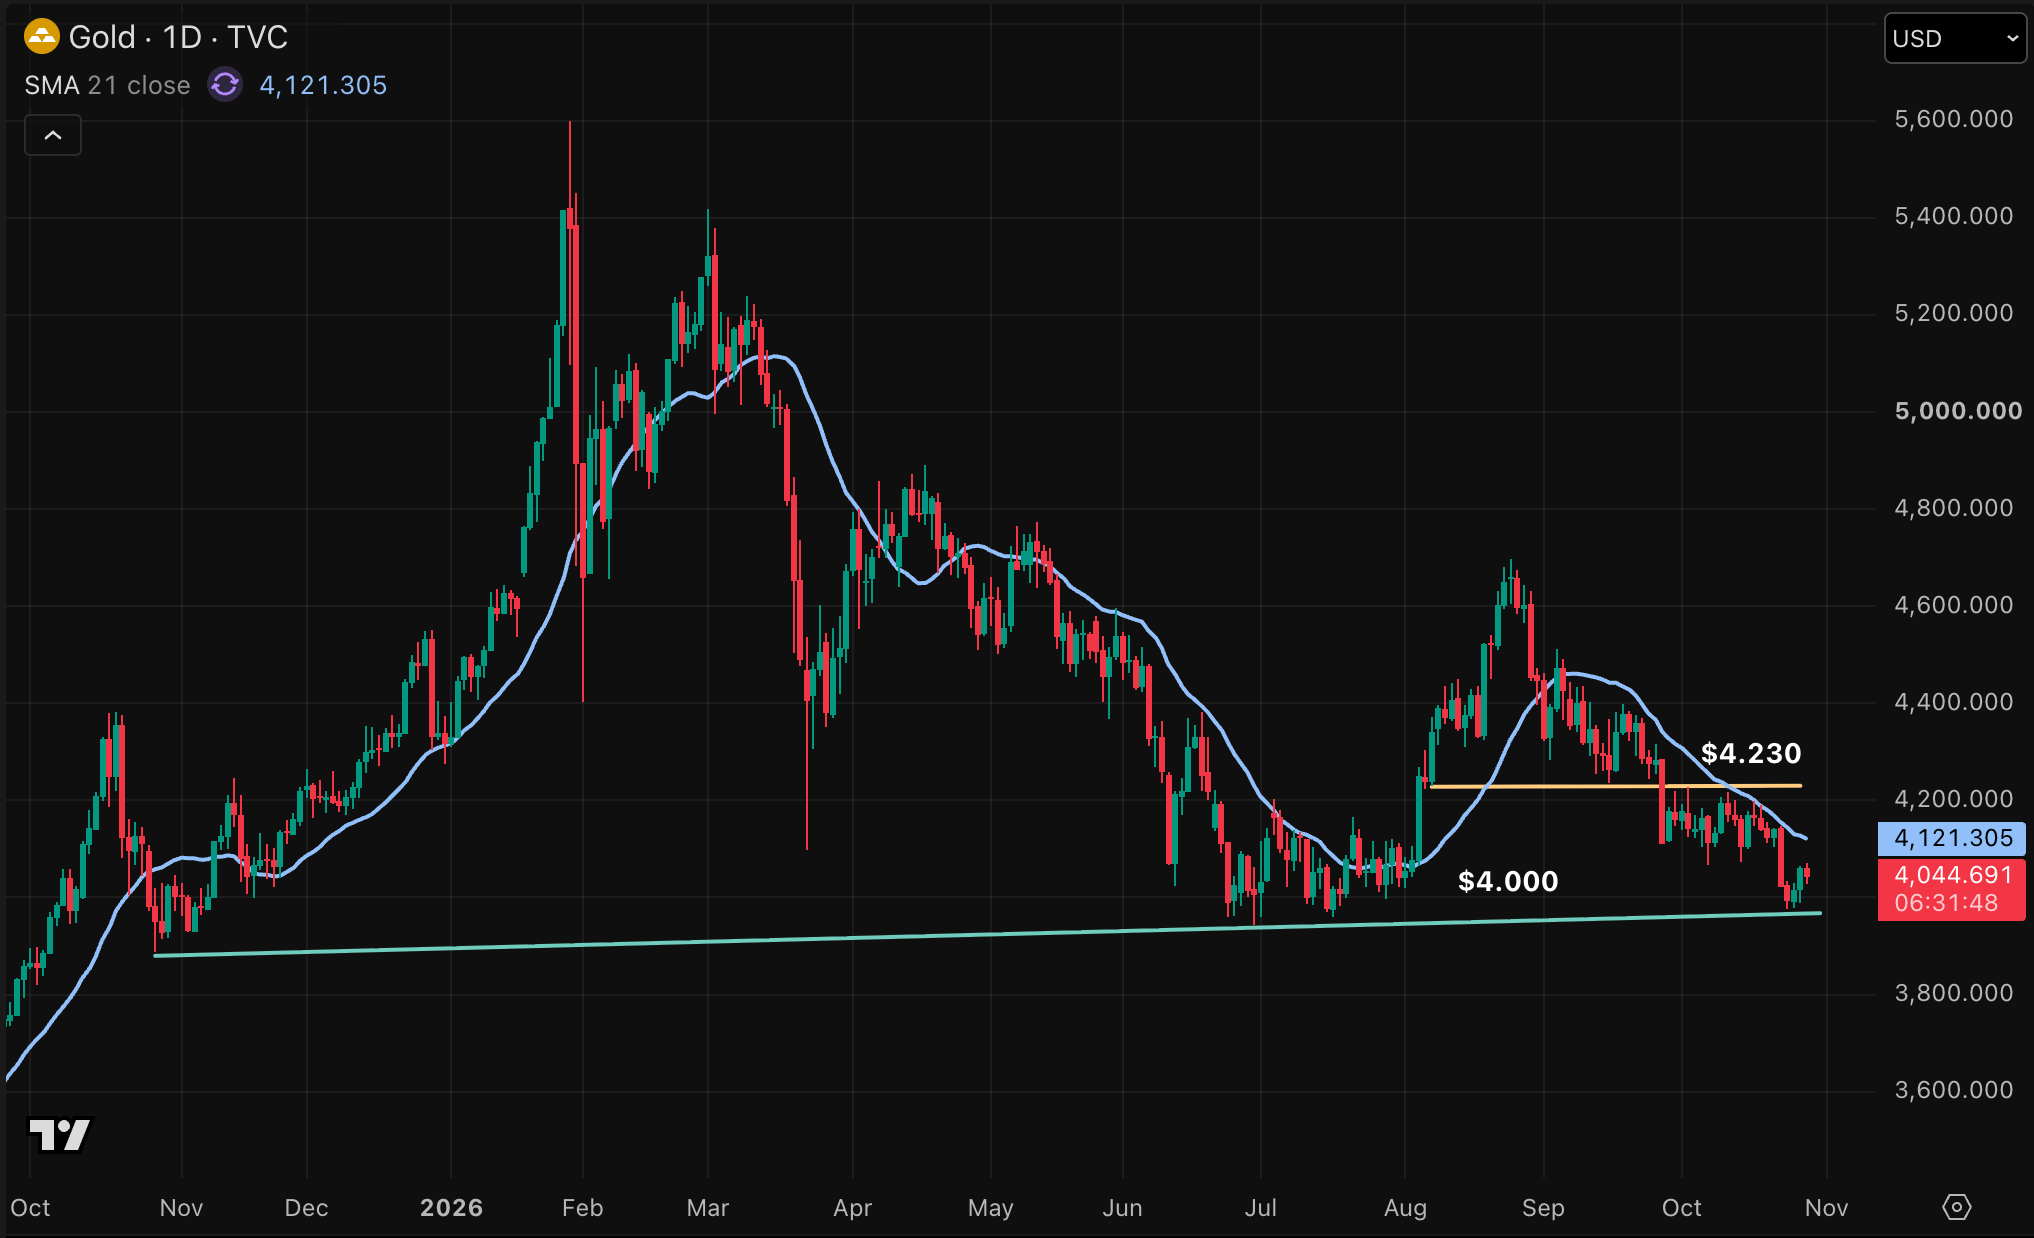
Por abajo, la línea verde en torno a los 4.000 dólares por onza constituye desde octubre de 2025 un soporte importante para el oro. Por ahora, ese soporte parece mantenerse, pese al enorme viento en contra macroeconómico que suponen los tipos de interés reales al alza. El mercado envía una señal clara de que, a ese precio, el oro es una inversión interesante a largo plazo.
La decisión de tipos de la Reserva Federal
Llega el turno de la Reserva Federal estadounidense, que anoche volvió a anunciar una decisión sobre los tipos de interés. En cuanto a la decisión en sí, hizo lo que el mercado ya esperaba: los tipos se mantuvieron sin cambios.
A estas alturas está claro cuál es la estrategia de la Reserva Federal bajo su nuevo presidente, Kevin Warsh. Suben los tipos. Hacen una pausa. Y vuelven a subirlos si los datos lo siguen exigiendo. La decisión de ayer fue, por tanto, uno de esos momentos de pausa.
El oro reaccionó con cierta volatilidad, pero finalmente se mantuvo oscilando en torno a los 4.050 dólares por onza.
Desde la decisión, el rendimiento del bono estadounidense a dos años ha bajado entre 0,08 y 0,09 puntos porcentuales. Así pues, el mercado parece interpretar la decisión, con cautela, como «dovish»; es decir, considera a la Reserva Federal algo menos restrictiva después de ayer.
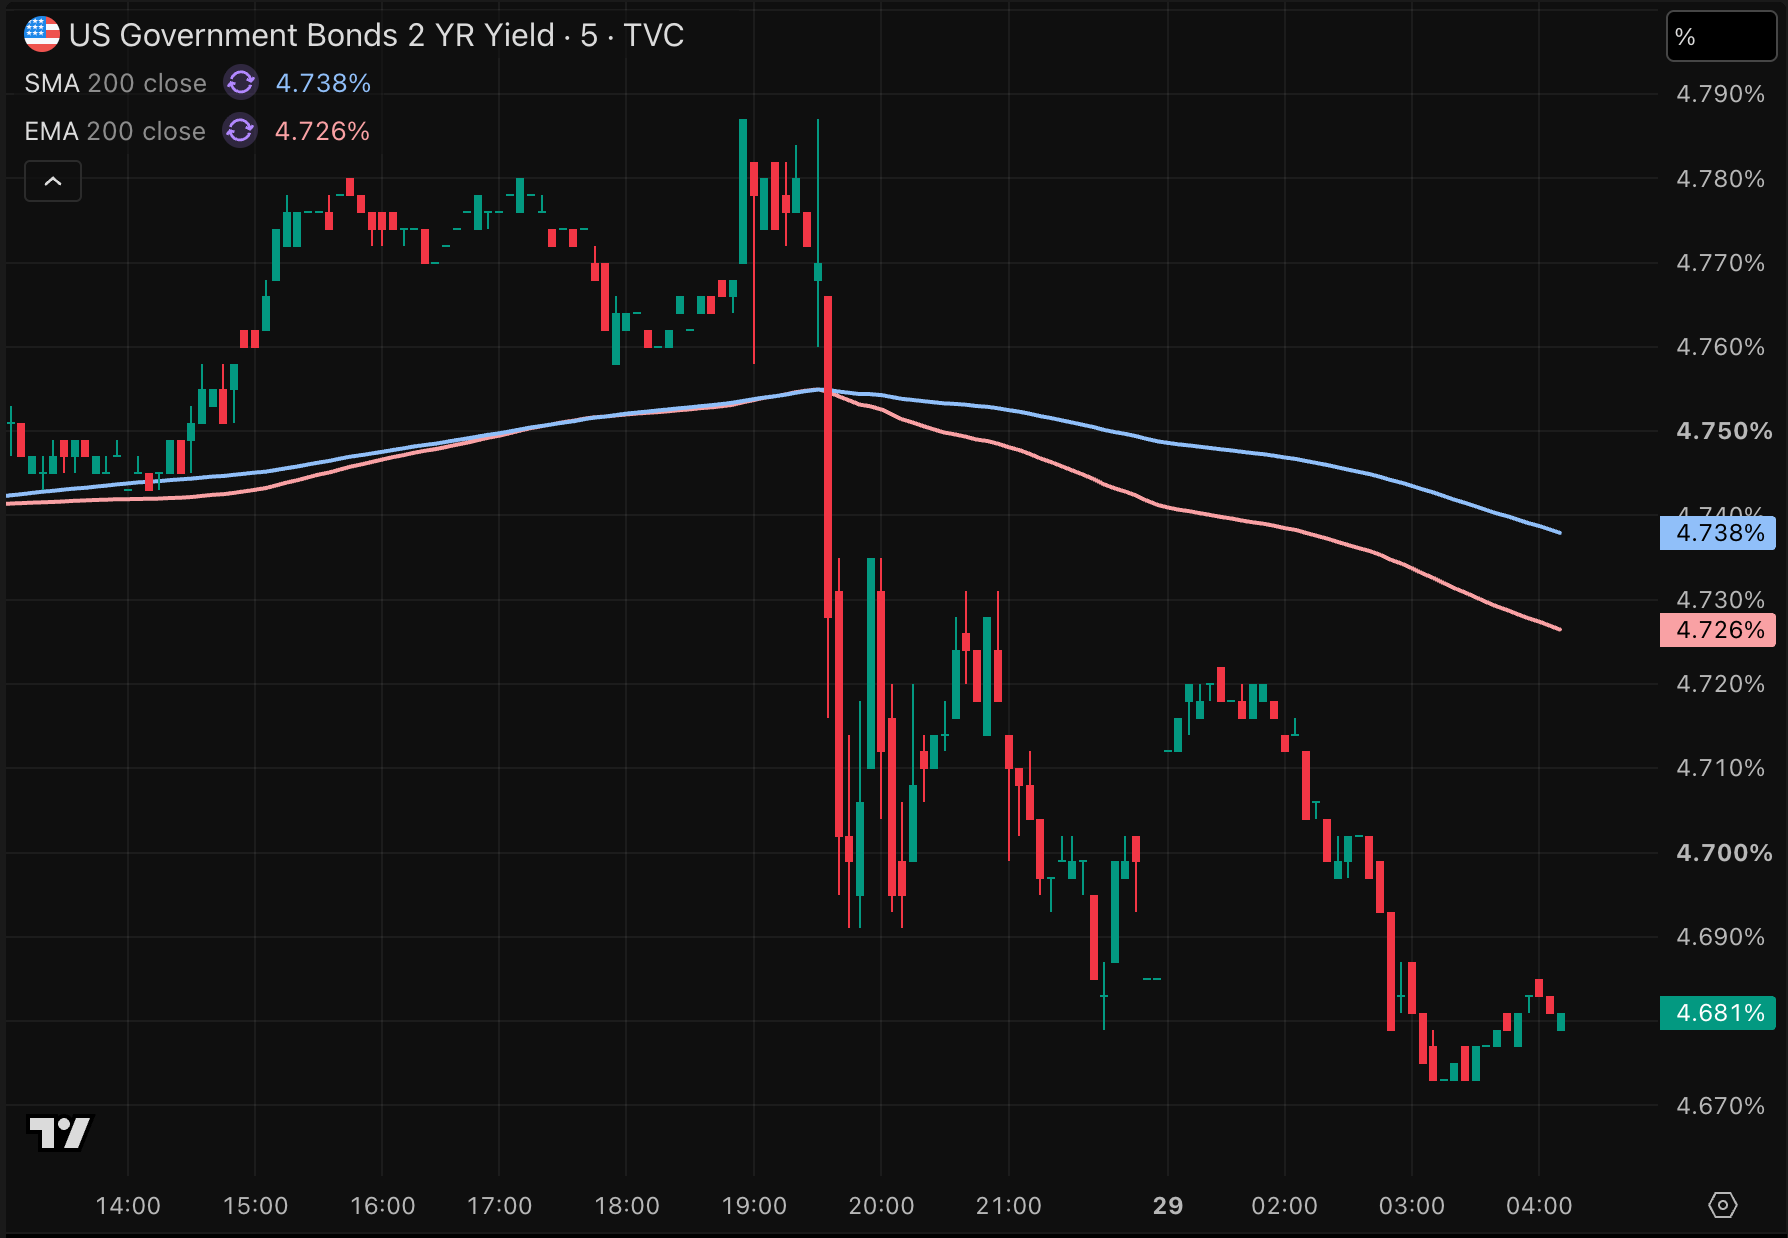
No obstante, no se trata de un cambio significativo. Probablemente tampoco podemos ni debemos esperarlo de la Reserva Federal bajo Kevin Warsh. Él no es partidario de adelantar mucho sobre las futuras reuniones de tipos, para poder seguir tomando decisiones en función de los datos que vayan llegando.
Eso no quita que exista una clara inclinación hacia una política más laxa. Al fin y al cabo, la inflación lleva ya seis años por encima del objetivo del 2,0 %, mientras que la Reserva Federal califica actualmente la economía de «fuerte».
Si la economía es fuerte y la inflación lleva seis años siendo demasiado alta, en teoría eso sería motivo para subir los tipos de forma algo más agresiva. Que la Reserva Federal no lo haga es una señal.
No una señal enorme, ya que está subiendo los tipos de forma gradual, pero demuestra que está menos decidida a combatir la inflación de lo que afirma en su comunicación.
Para diciembre, una subida de tipos sigue pareciendo el escenario más probable. Para la reunión de marzo también sigue sobre la mesa una subida. Pero nada en la rueda de prensa de Warsh sugirió que la Reserva Federal crea en este momento que tendrá que seguir subiendo los tipos hasta bien entrado 2027.
Al fin y al cabo, las condiciones financieras ya se han endurecido considerablemente en los últimos meses. Así lo señaló el propio Warsh durante la rueda de prensa.
Al hablar de condiciones financieras, en economía nos referimos sobre todo a las condiciones crediticias: la disponibilidad y el precio del crédito. Pensemos en la subida de los rendimientos de los bonos en Estados Unidos, pero también, por supuesto, en Francia. A estas alturas se trata de un fenómeno mundial.
Warsh reconoció que ese freno a la economía y a la inflación ya empieza a surtir efecto de forma tímida, pero aún no lo suficiente. En la Reserva Federal parecen querer esperar a que ese proceso siga su curso, y hay argumentos a favor de ello.
En el siguiente gráfico vemos que las condiciones financieras se han vuelto a endurecer desde agosto. Se trata del Chicago Fed NFCI, un índice con más de 100 indicadores distintos de las condiciones financieras, en el que una subida significa que el clima crediticio empieza a endurecerse.
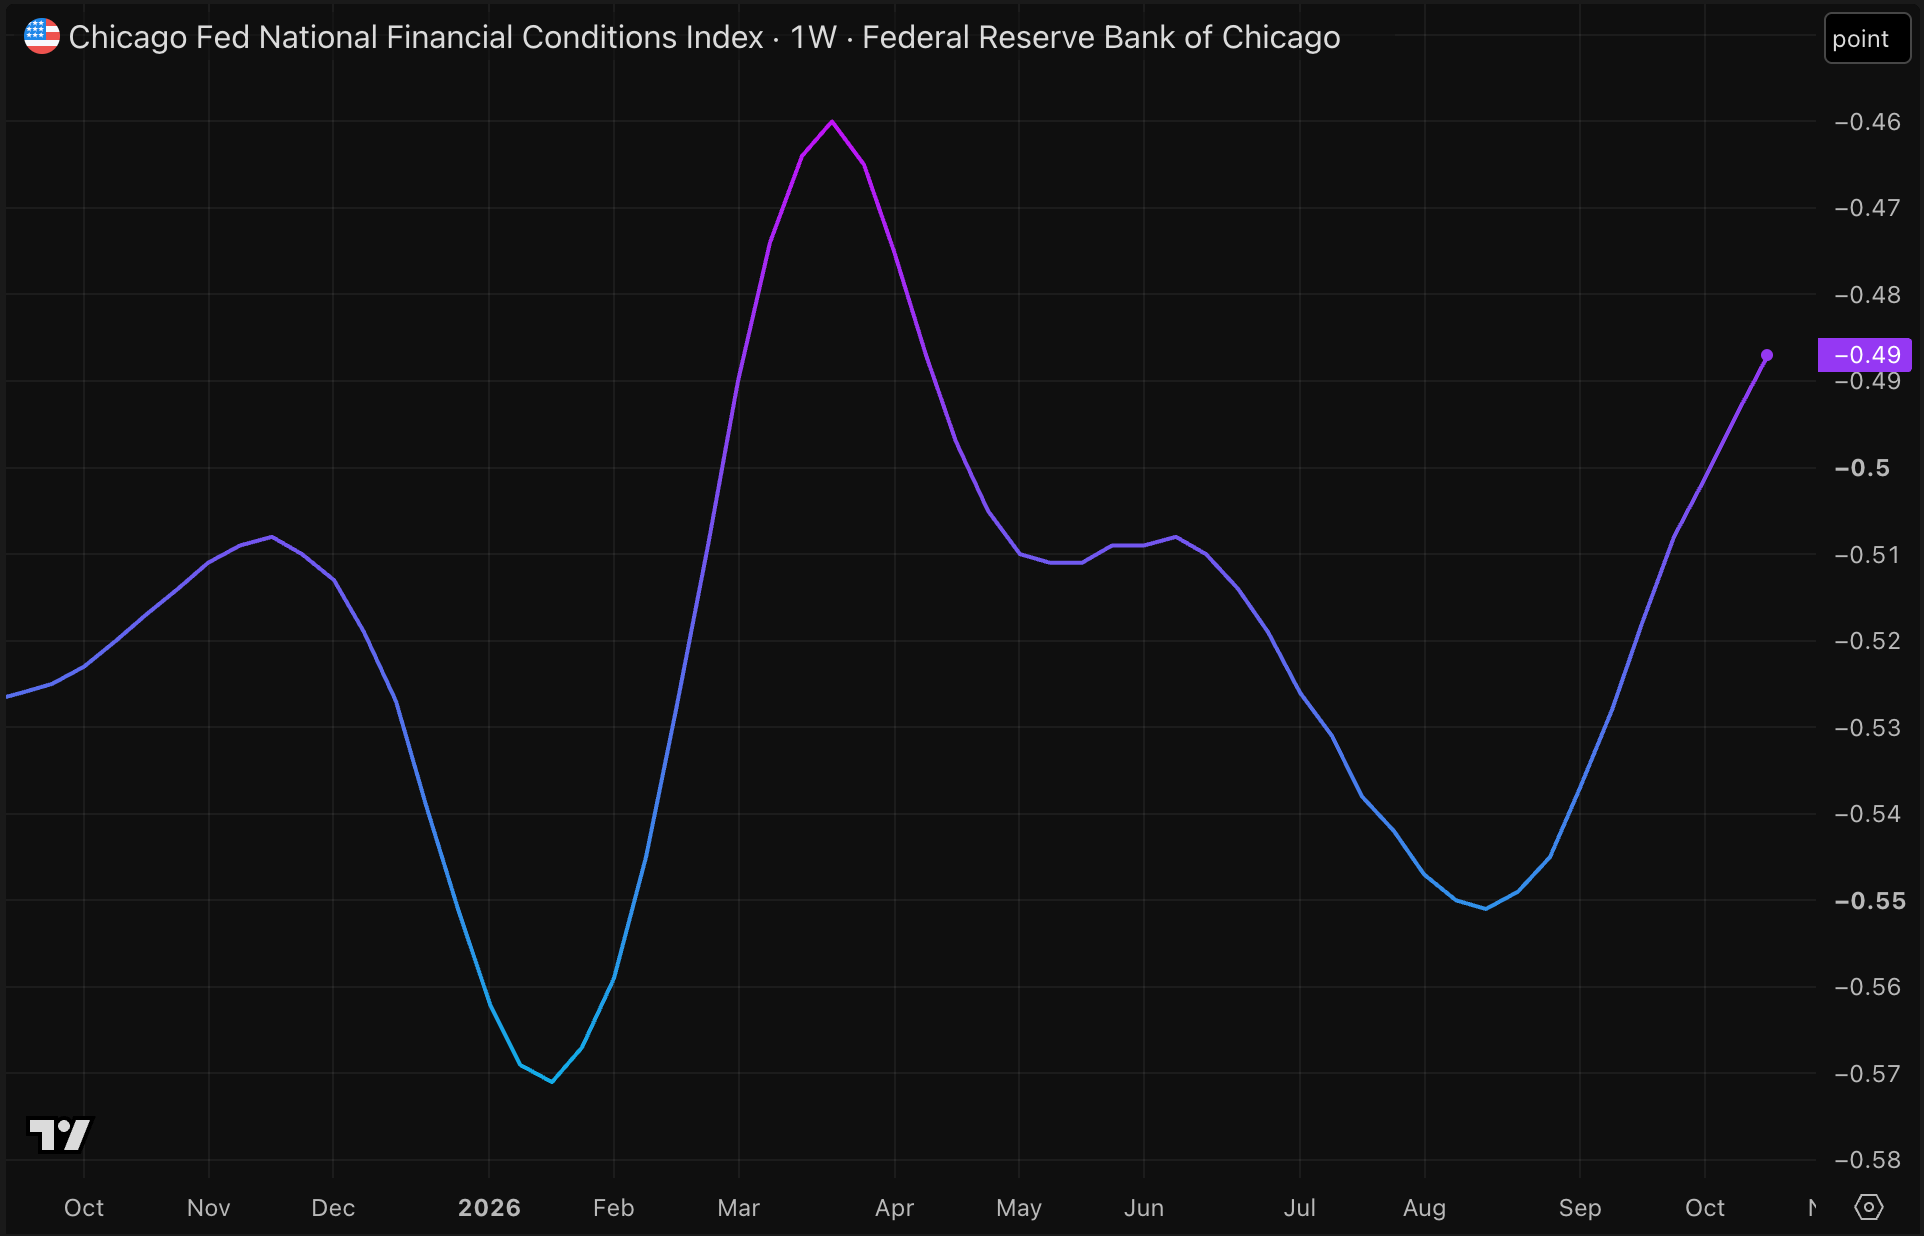
Sin embargo, esto es el corto plazo. Si ampliamos la perspectiva y observamos el panorama general, apenas se aprecia esa subida.
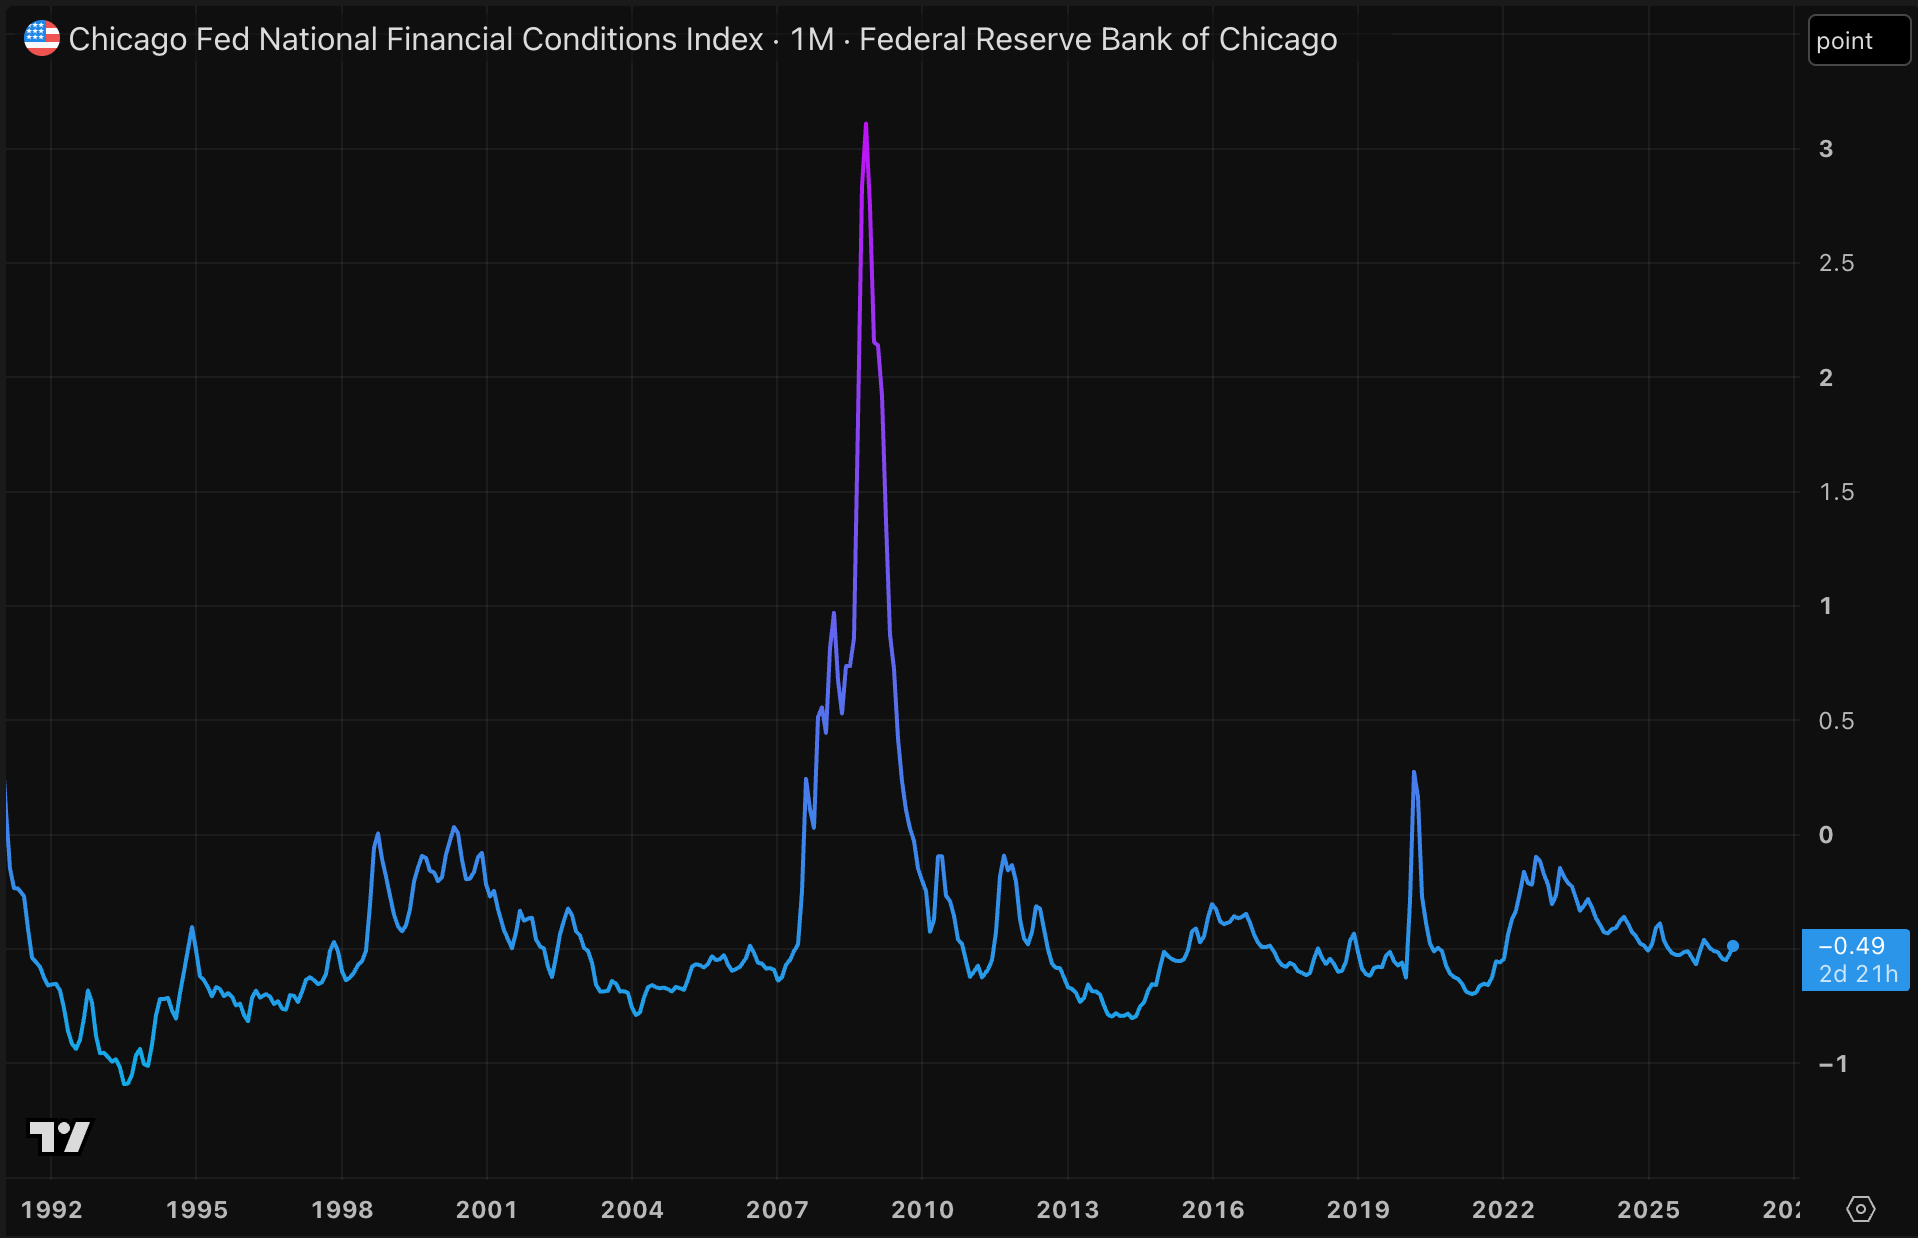
Esta es la evolución del mismo indicador desde los años noventa del siglo pasado. En ese sentido, cabe preguntarse hasta qué punto debemos tomarnos en serio las declaraciones de Warsh. Desde una perspectiva histórica, las condiciones crediticias actuales no pueden calificarse de restrictivas.
¿Qué significa esto para el precio del oro?
Por ahora, el oro atraviesa una fase en la que recibe menos atención por parte de los inversores. Desde el máximo de enero, Wall Street tiene la mirada puesta en las acciones de IA. De momento no parece que eso vaya a cambiar, salvo por la creciente preocupación por la financiación del ciclo de inversión en IA.
Las empresas de IA financian cada vez más sus inversiones con deuda. Sumado a la fuerte subida de los rendimientos de los bonos, esto hace que esas inversiones tengan que generar cada vez más para seguir siendo rentables.
Los préstamos ya se han contratado y se contratan en una medida cada vez mayor, mientras que los ingresos son inciertos.
Las salidas a bolsa de los desarrolladores de modelos Anthropic y OpenAI están absorbiendo capital del mercado. Ese dinero tiene que salir de algún sitio. Lo mismo ocurre con las ampliaciones de capital que llevan a cabo muchos gigantes tecnológicos para captar fondos adicionales para inversiones en IA. La lucha por el capital es cada vez más intensa.
Las elecciones de mitad de mandato en EE. UU. podrían provocar un shock en Wall Street si ganan los demócratas y empiezan a poner trabas a las empresas de IA. Están previstas para la próxima semana.
Y esto es solo una parte de la creciente lista de reservas que tienen los inversores respecto a las acciones de IA. Eso no significa que la tecnología no tenga futuro ni que todas estas empresas estén condenadas al fracaso, pero en este momento falta verdadero entusiasmo.
En principio, eso le da al oro la oportunidad de volver a captar la atención de los inversores con el tiempo.
Llegará un momento en que el ciclo de la IA se detenga, al menos temporalmente. Probablemente ese será también el momento en que los gobiernos y los bancos centrales intervengan con medidas de apoyo. Normalmente es una fase en la que los inversores se dan cuenta de que el oro puede ser un instrumento de protección interesante.
Al mismo tiempo, vemos que la cotización del oro ya está encontrando mucho apoyo en torno a los 4.000 dólares. Al fin y al cabo, ese nivel es un soporte para el oro desde 2025. En ese sentido, muchos inversores parecen estar construyendo ya la base de su cartera para un periodo en el que la atención hacia el oro aumentará.
La atención en los mercados financieros suele desplazarse de un activo a otro. Puede que ahora parezca un periodo aburrido para el oro. Sin embargo, suelen ser precisamente esos periodos en los que es importante mantenerse alerta. Los mercados alcistas son divertidos, pero lo son aún más cuando ya se ha comprado en la fase en que las cosas iban peor.
La decisión de tipos de la Reserva Federal apenas movió el oro y crecen las dudas sobre el mercado alcista de la IA. Entretanto, el oro construye con calma la base para su próximo rally.
Thom Derks escribe para GoldRepublic sobre oro, macroeconomía y geopolítica. Estudió Derecho en Leiden y Economía en Ámsterdam. Su fascinación personal por la escasez y el almacenamiento de valor a través del bitcoin y del oro lo llevó al mundo del periodismo financiero. A través de su propio boletín De Geldpers en Substack, llega a más de 5.800 suscriptores con análisis sobre mercados, geopolítica y el sistema monetario.