

El oro sienta unas bases sólidas para el próximo mercado alcista
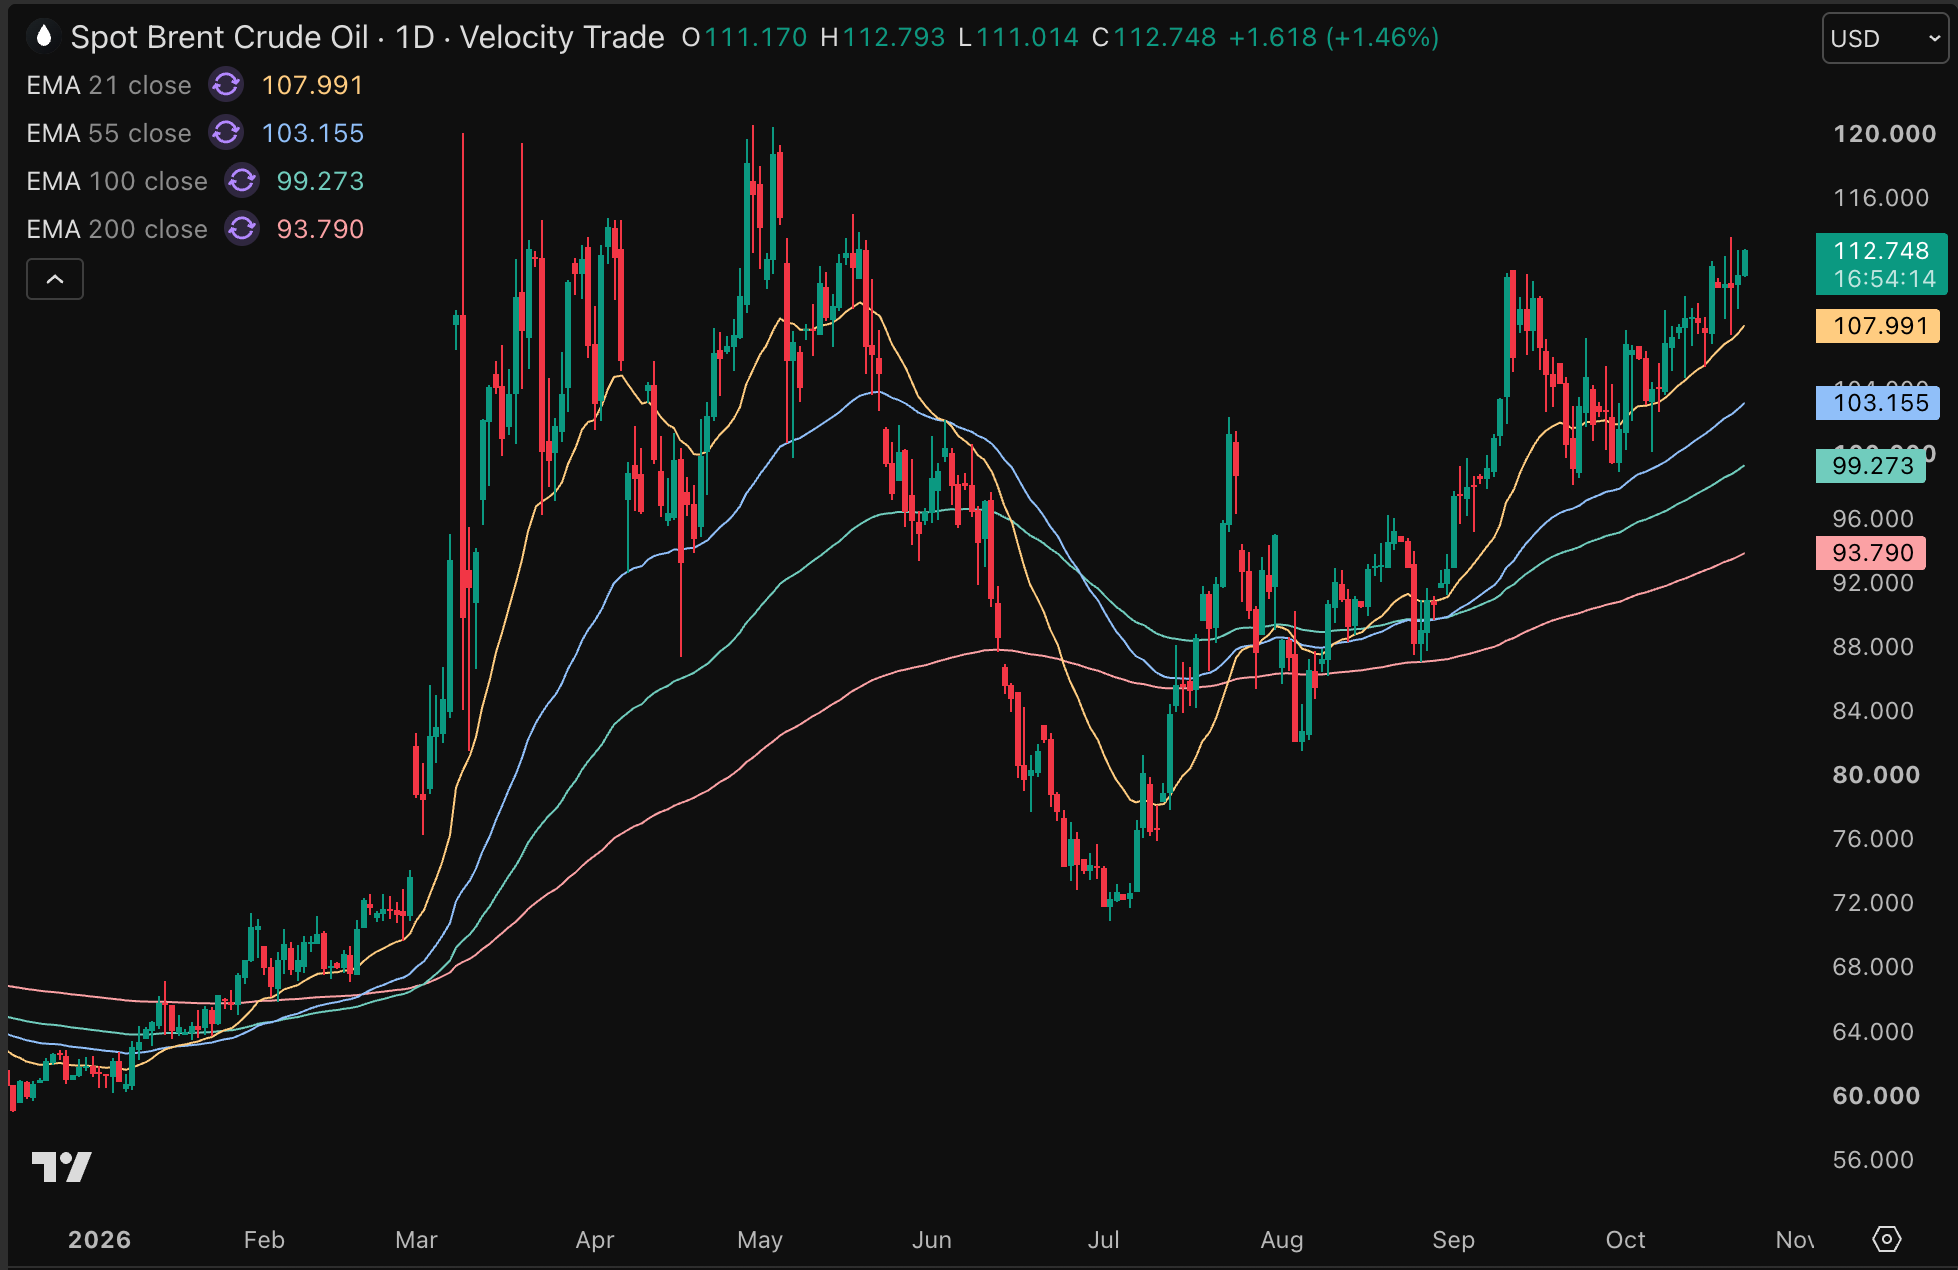
La guerra con Irán se prolonga, el precio del Brent ronda los 110 dólares por barril, Francia se enfrenta a problemas financieros cada vez más graves y la tensión en el índice bursátil surcoreano Kospi se está contagiando a Wall Street. Estamos ante un mundo cada vez más convulso.
Sobre el papel, es la receta ideal para un precio del oro más alto. Al fin y al cabo, el oro es el activo al que se recurre para protegerse frente a la inestabilidad y el pánico.
Y, sin embargo, el oro está sobre todo bajo presión. Desde su máximo de enero, el metal precioso ha perdido alrededor de un 25 % de su valor. ¿Cómo es posible? ¿Por qué los inversores no buscan refugio masivamente en el oro en estas circunstancias?
Por qué cae el oro a pesar de unas condiciones favorables
Tomemos Francia. Allí, la rentabilidad del bono a 10 años ha superado por primera vez desde 2002 el umbral del 5 %. El diferencial con Alemania, la tan comentada prima de riesgo, ya supera los 150 puntos básicos. Al mismo tiempo, la tensión francesa se ha contagiado al sector bancario europeo, que está encajando caídas bursátiles considerables.
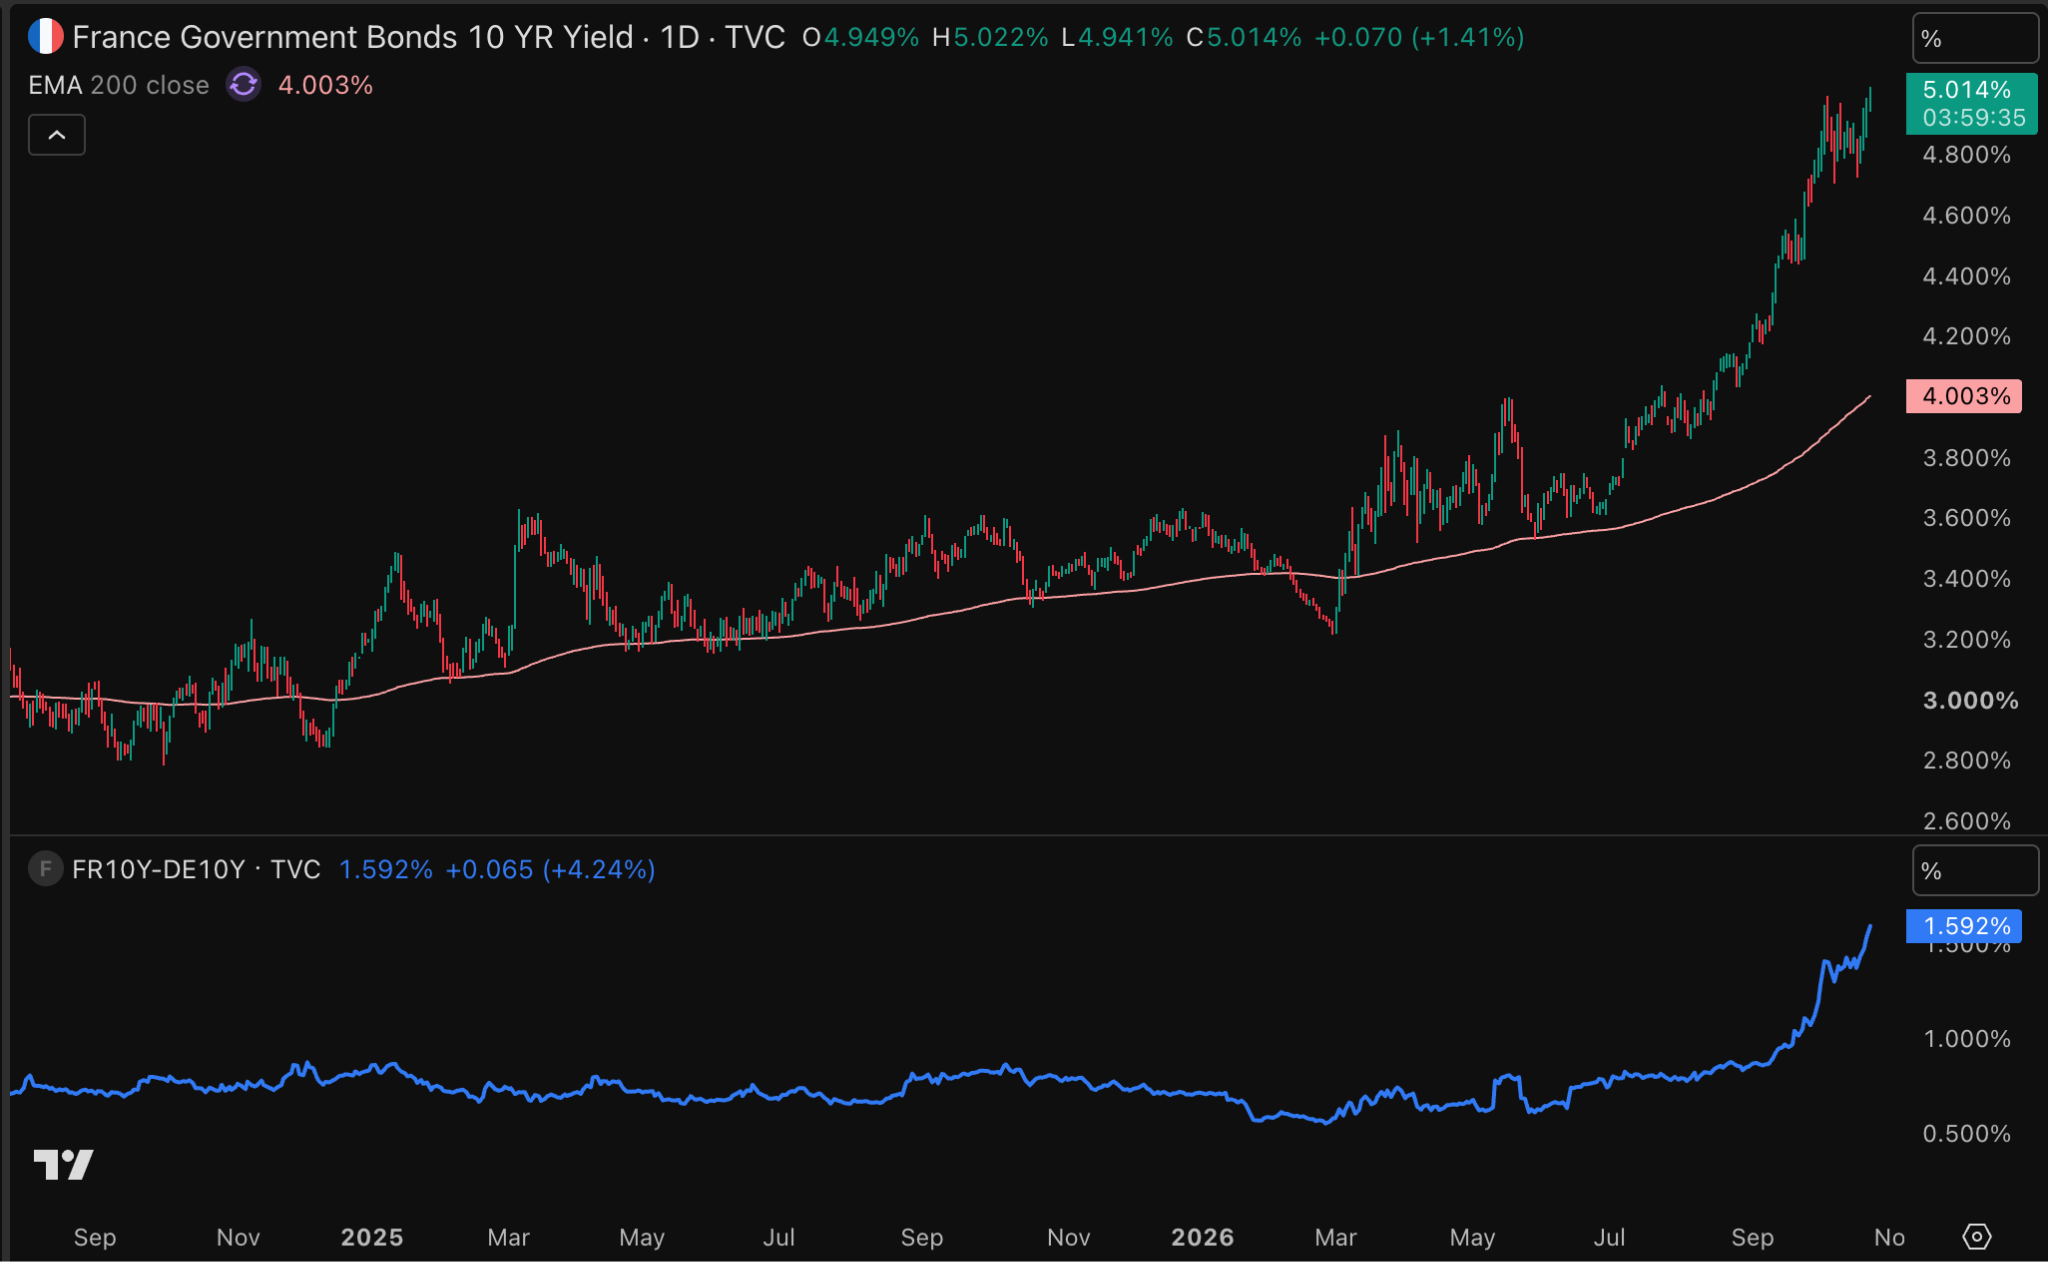
En teoría, son precisamente el tipo de acontecimientos con los que cabría esperar un precio del oro más alto. Al fin y al cabo, la rápida subida de los tipos franceses pone al descubierto una debilidad del sistema financiero tradicional.
O tomemos la guerra con Irán, que vuelve a llevar el precio del petróleo por encima de los 110 dólares por barril. Cabría esperar que el aumento de la presión inflacionista hiciera el oro más atractivo. Sin embargo, por ahora no es así.
No cabe duda de que estos acontecimientos refuerzan el argumento de inversión en oro a largo plazo. Pero el problema está en otra parte. El problema está en el corto plazo.
Pensemos en la situación de Francia. La subida de la rentabilidad de los bonos podría acabar provocando una nueva crisis de deuda europea. Si los bonos del Estado franceses siguen perdiendo valor, los bancos que los tienen en cartera podrían verse bajo presión. Eso, a su vez, podría endurecer el crédito a empresas y hogares.
En una situación así surge otro problema: la falta de liquidez. La falta de capital.
Los inversores ya no buscan necesariamente protección frente a la inflación, sino sobre todo dinero fiable y disponible de inmediato. Eso puede desencadenar una huida hacia el dólar estadounidense, los bonos del Estado alemanes y el efectivo.
Incluso el oro puede venderse entonces de forma temporal. No porque los inversores pierdan la confianza en él, sino porque necesitan dinero para cubrir las pérdidas en otras inversiones.
Lo vimos también durante las crisis financieras de 2008 y 2020, cuando el oro se vio inicialmente presionado por las ventas forzadas.
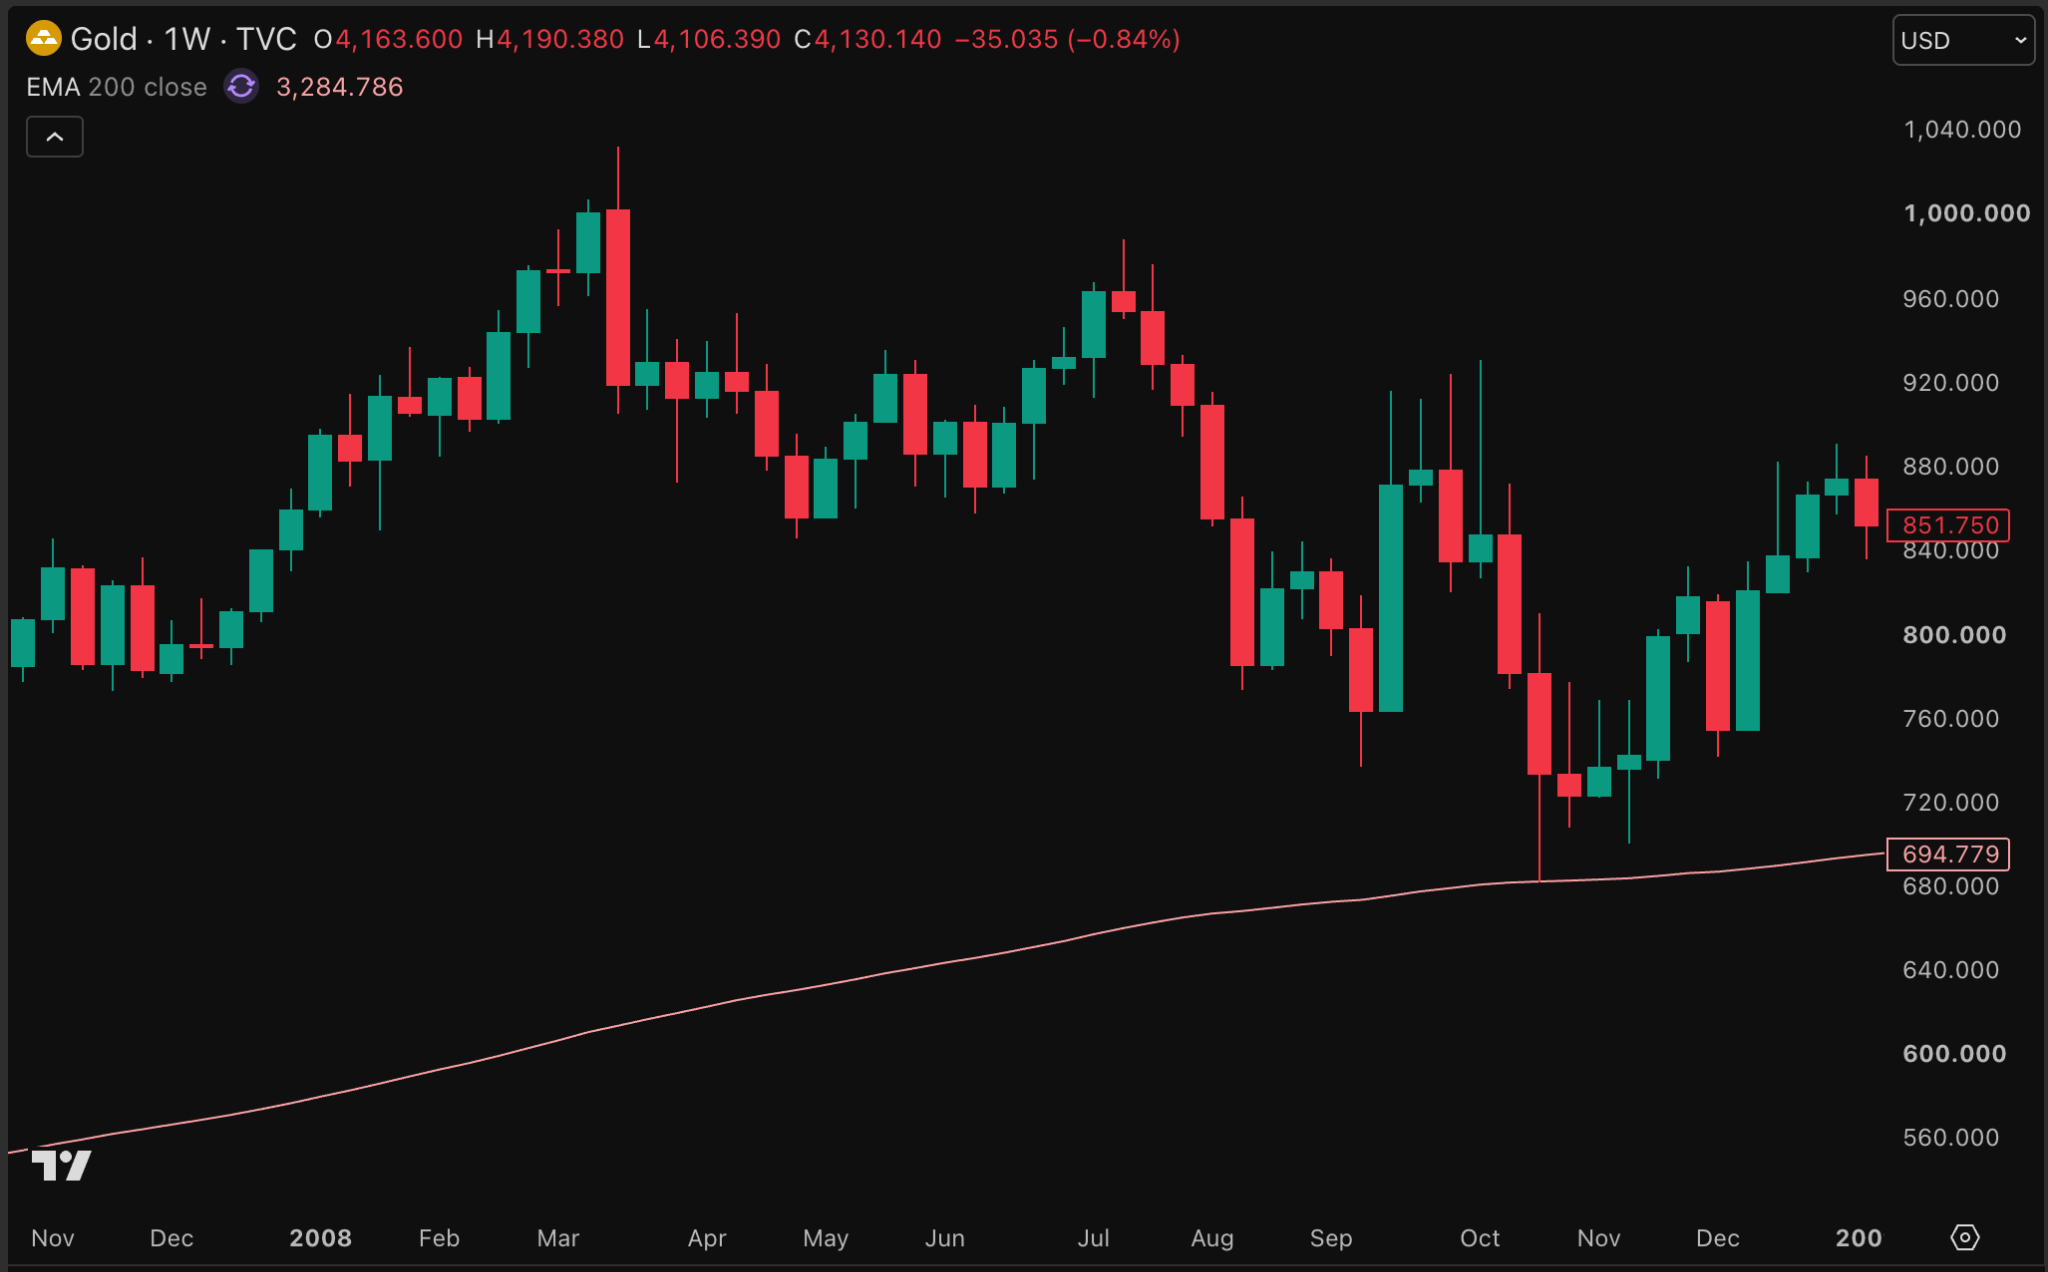
Ahí reside la paradoja del mercado del oro actual. Los problemas financieros que hoy presionan al oro pueden convertirse, con el tiempo, precisamente en el detonante de un nuevo rally del oro.
Porque cuando la tensión financiera desemboca en una crisis grave, aumenta la presión sobre los gobiernos y los bancos centrales para que intervengan. Y eso puede acabar traduciéndose en tipos de interés más bajos, más liquidez y nuevos estímulos monetarios.
Justo las condiciones en las que, históricamente, el oro suele comportarse bien.
Soporte técnico para el oro
En el gráfico vemos que el precio del oro encuentra actualmente soporte en torno a los 4.100 dólares. Se trata claramente de un nivel importante, ya que el oro ha rebotado aquí varias veces en los últimos meses.
Además, aquí se sitúa el llamado nivel de Fibonacci del 0,382. Eso significa que el oro ya ha devuelto alrededor del 38,2 % de toda la subida registrada entre septiembre de 2022 y enero de 2026.
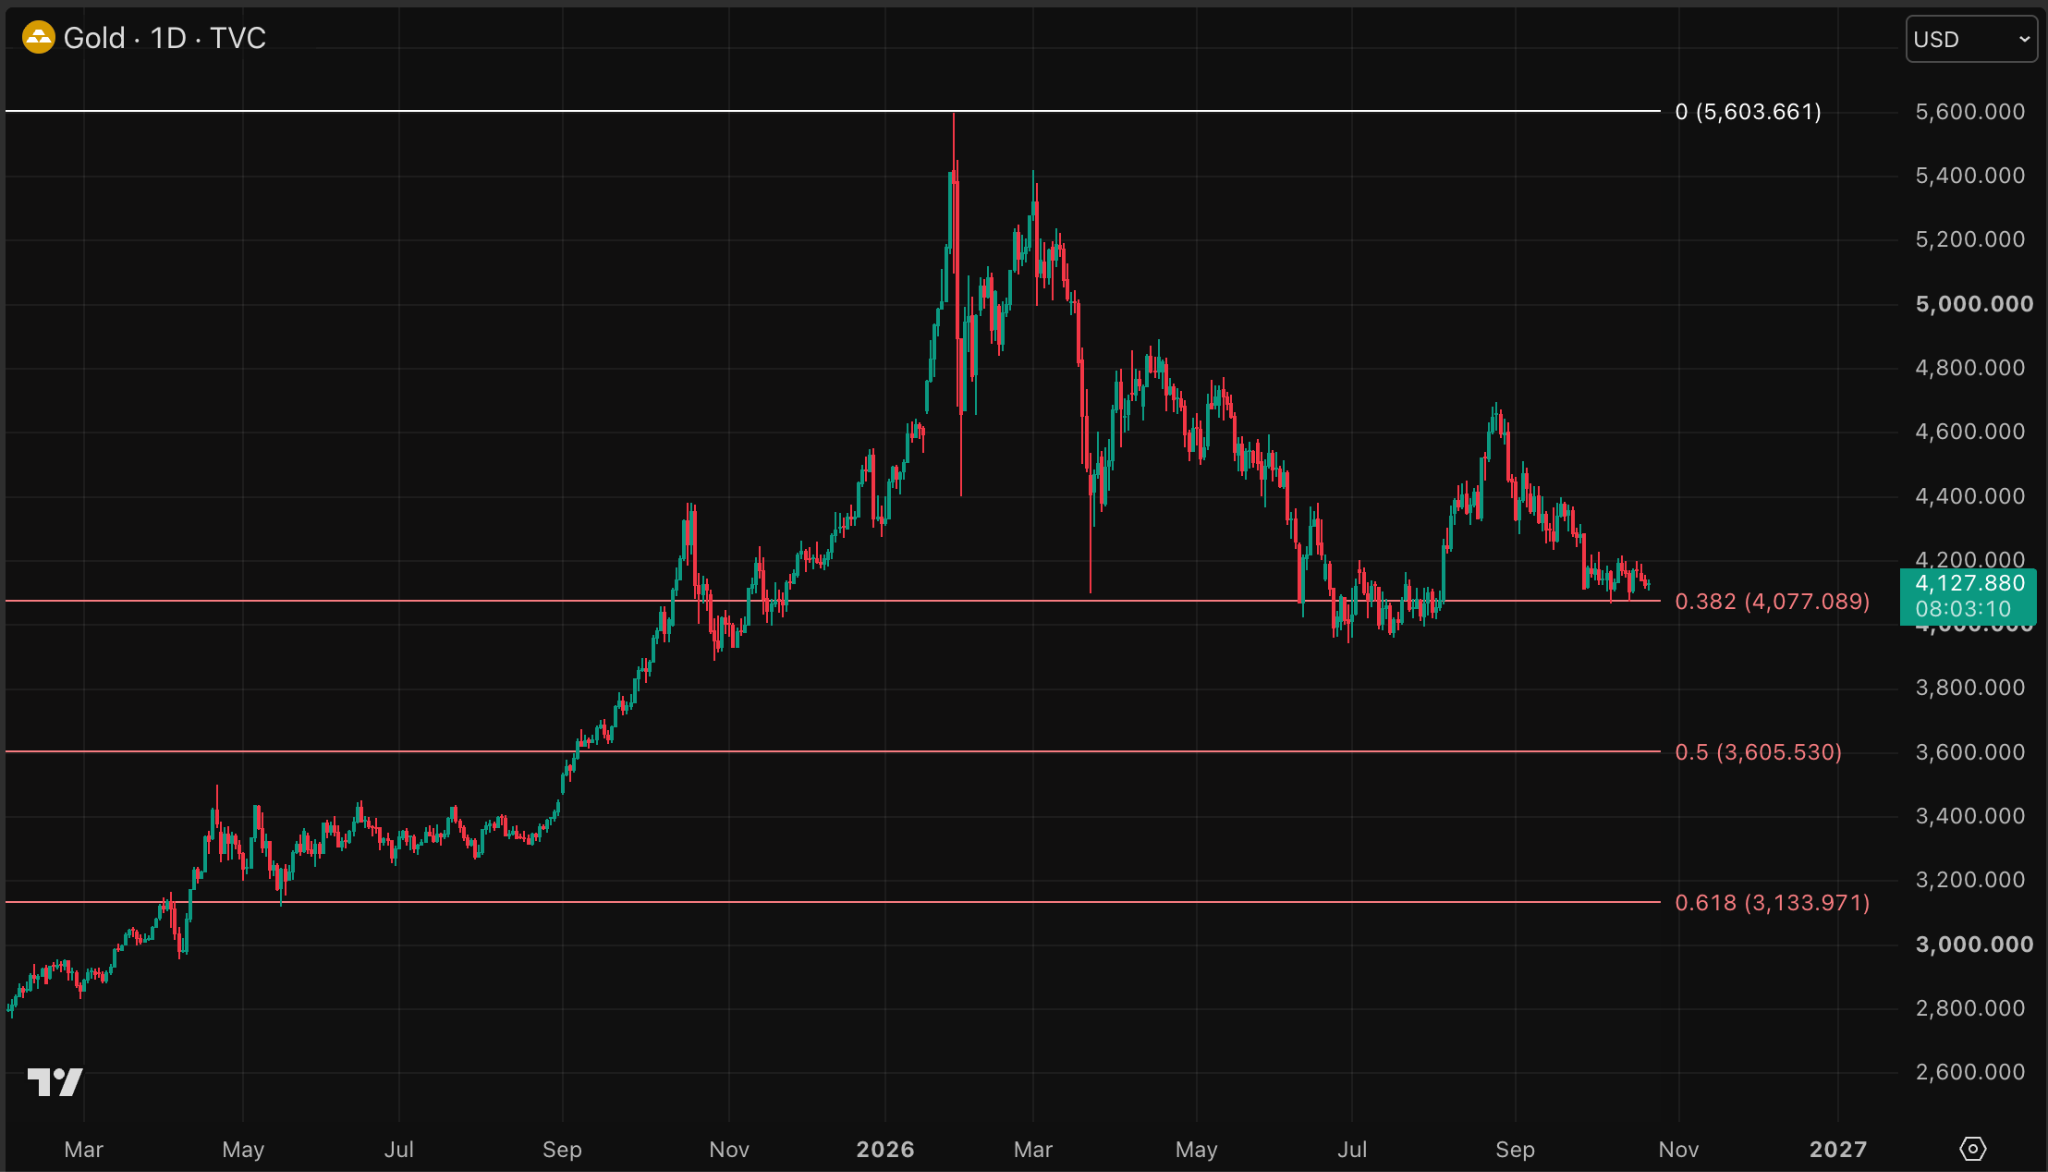
Los inversores utilizan este tipo de niveles para estimar dónde podría detenerse una caída. Por ahora, eso parece estar ocurriendo en torno a los 4.100 dólares. Mientras el oro se mantenga por encima de este nivel, técnicamente es una señal positiva.
Aun así, no es ninguna garantía de que el oro vaya a mantenerse por encima de ese nivel. Por desgracia, en el mundo financiero no existen las certezas. Eso no quita que sea una buena señal que el oro haya encontrado soporte en este nivel en repetidas ocasiones.
Indica que, a estos precios, muchos inversores vuelven a ver el oro como una inversión interesante a largo plazo.
En teoría, una escalada de la crisis de tipos en Francia podría provocar una crisis de liquidez en el sistema financiero tradicional. Ese sería un posible escenario en el que el precio del oro daría otro paso a la baja desde aquí, por ejemplo hacia el nivel de Fibonacci del 0,5, en torno a los 3.600 dólares.
No obstante, en ese escenario el Banco Central Europeo probablemente intervendría de inmediato con medidas de apoyo. Lo mismo ocurre con una recesión derivada de un posible frenazo del ciclo de inversión en IA. También en ese caso los bancos centrales probablemente no tardarían en intervenir, aunque a corto plazo eso también afectaría al oro.
En momentos de crisis, a menudo se vende de todo. Lo que sea para poder pagar las facturas. Solo después vuelven a brillar el oro y la plata.
No tiene por qué ocurrir ahora. Es perfectamente posible que el oro inicie un nuevo mercado alcista a partir de aquí. Planteamos estos escenarios sobre todo para mostrar todo lo que debe tener en cuenta como inversor a largo plazo.
Así no se llevará un susto si los mercados se mueven durante un tiempo en la dirección contraria. También eso puede ocurrir. Pero, históricamente, son precisamente esos los momentos en los que se obtienen las mejores rentabilidades.
Aunque el precio del oro está bajo presión, los factores fundamentales y técnicos ya están sentando las bases de la próxima gran subida. La clave está en mantener las emociones bajo control.
Thom Derks escribe para GoldRepublic sobre oro, macroeconomía y geopolítica. Estudió Derecho en Leiden y Economía en Ámsterdam. Su fascinación personal por la escasez y el almacenamiento de valor a través del bitcoin y del oro lo llevó al mundo del periodismo financiero. A través de su propio boletín De Geldpers en Substack, llega a más de 5.800 suscriptores con análisis sobre mercados, geopolítica y el sistema monetario.