86 toneladas de oro y una pregunta incómoda
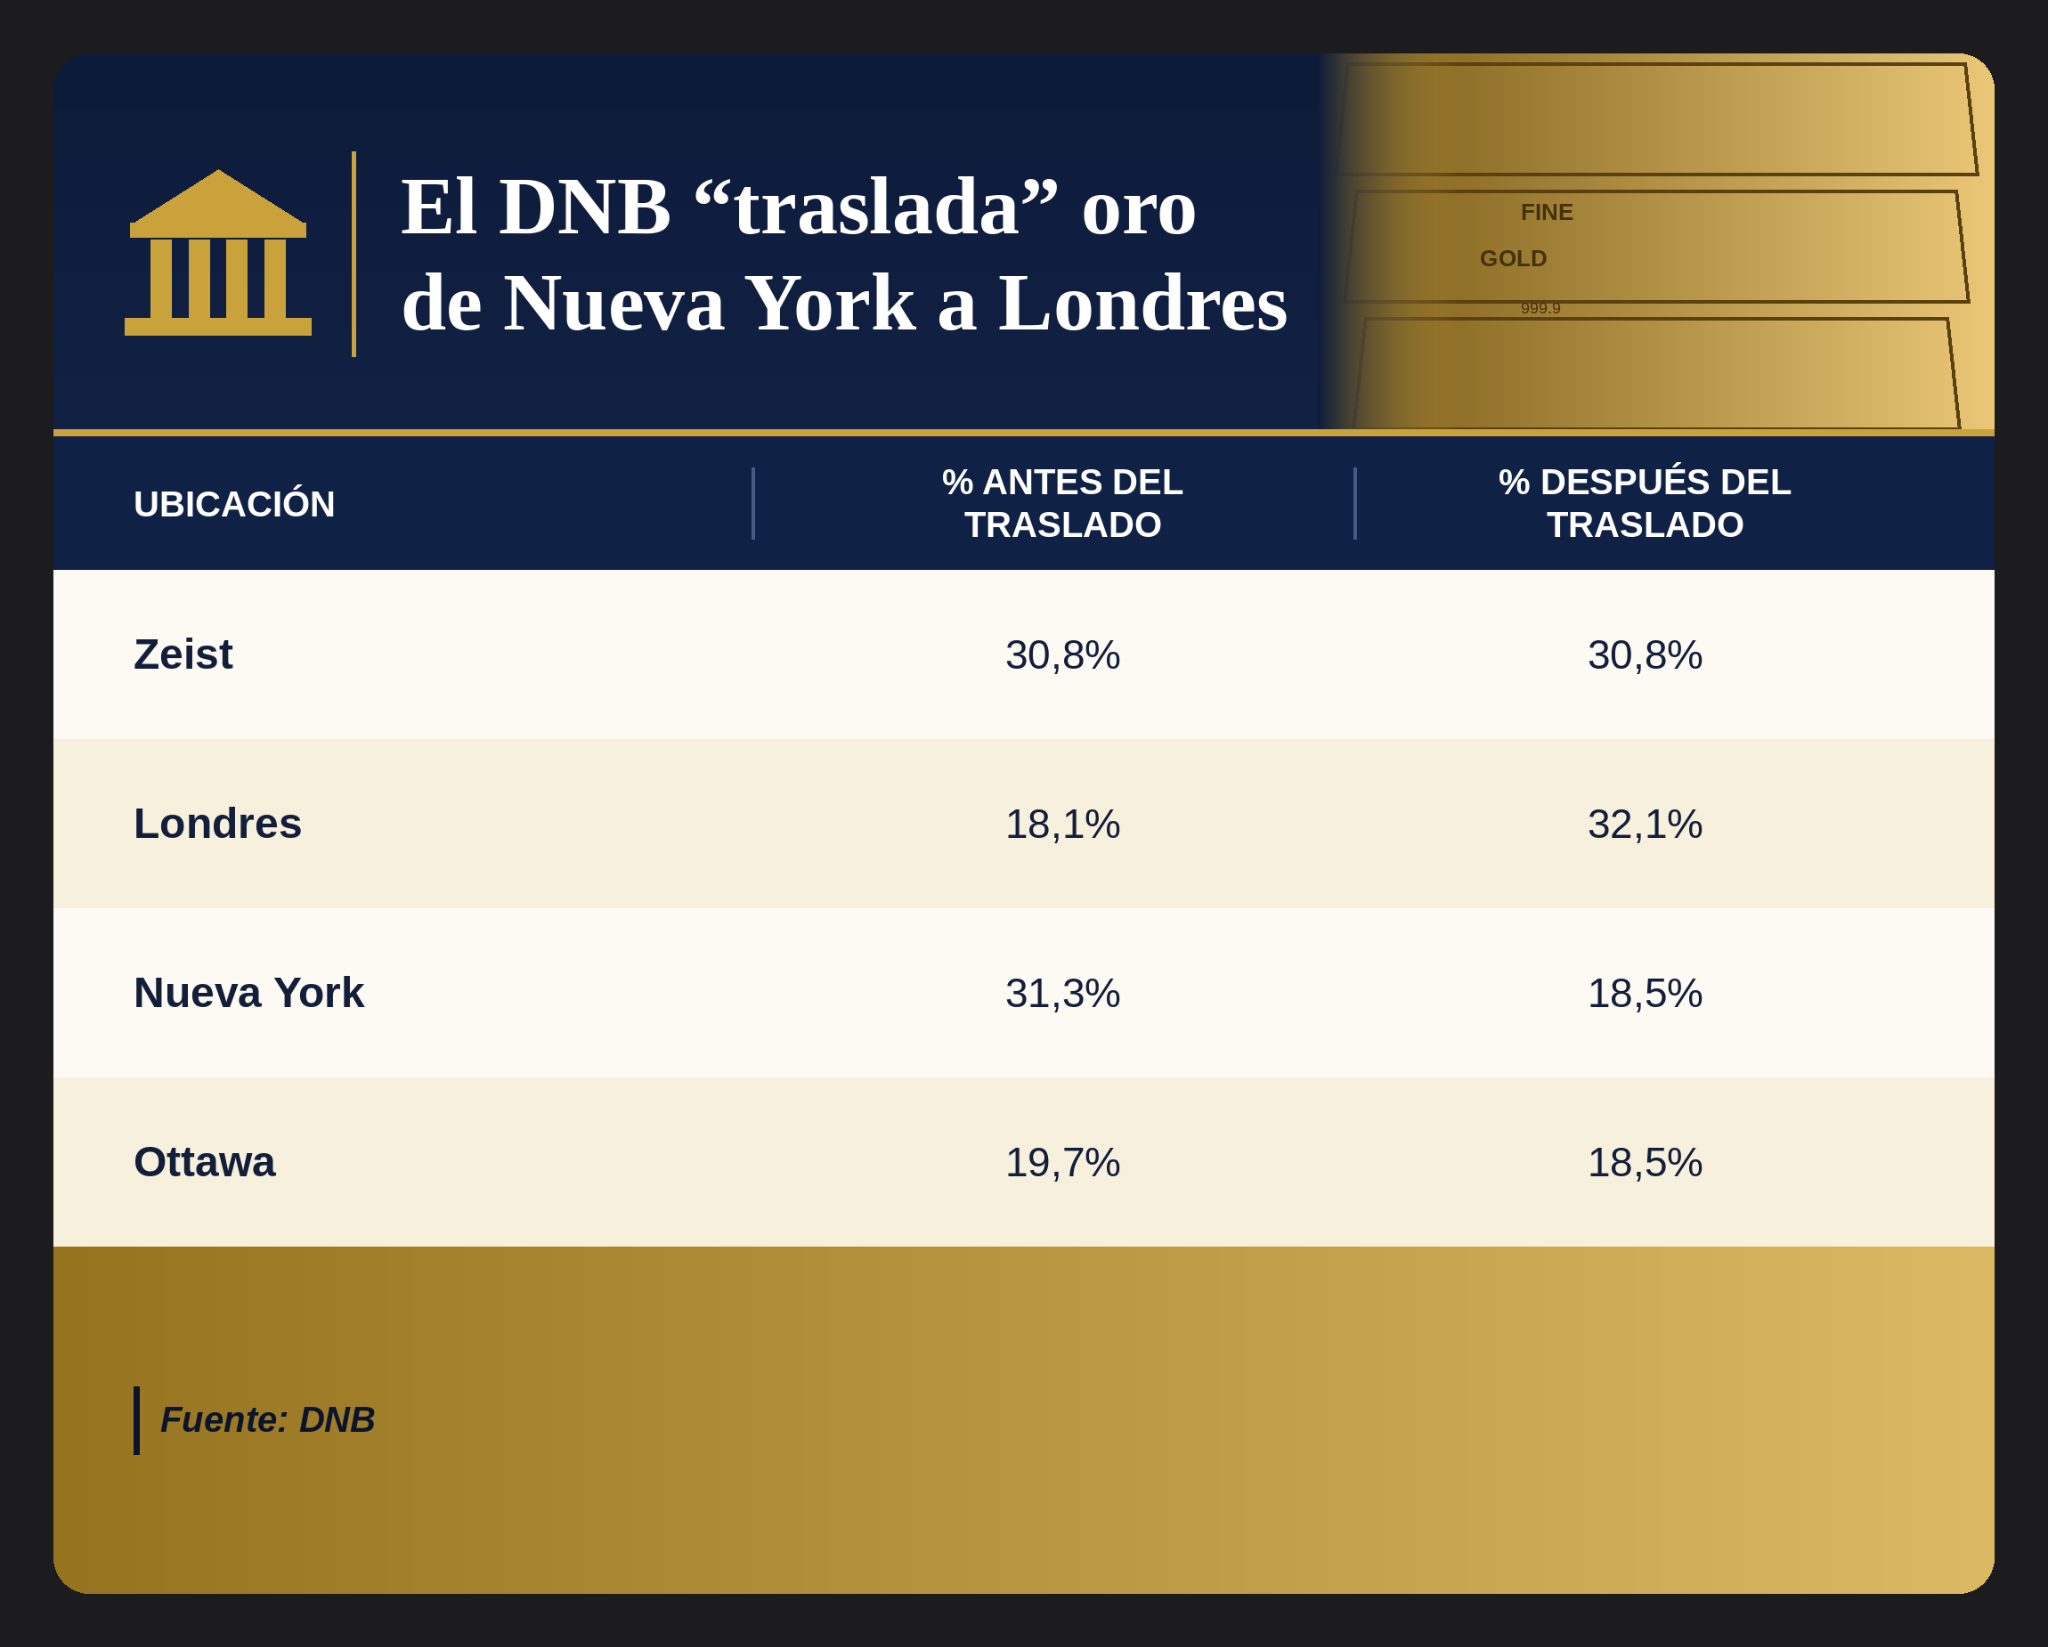
A juzgar por el número de publicaciones en su web y en redes sociales, el DNB (el banco central neerlandés) está bastante orgulloso de su decisión de trasladar una parte considerable del oro neerlandés (en parte mediante venta y compra, por cierto) de Nueva York a Londres. Pero, ¿qué debemos pensar realmente de esto?
Se trata, evidentemente, de una noticia "llamativa": un banco central que traslada, sin más, 86.000 kilos de oro, con un valor de mercado de unos 11.000 millones de euros, de un lugar a otro.
En este caso, se trata de un traslado de Nueva York a Londres. Como era de esperar, los conocidos medios de comunicación se apresuraron a relacionar la actuación del DNB con la política del presidente estadounidense Trump. Porque eso también da lugar a buenos titulares, claro.
El DNB, sin embargo, tiene otra explicación, que, si se me permite decirlo, muy pocos valoran como merece. La mayoría de los medios se toman el comunicado del DNB al pie de la letra y enseguida se ponen a buscar el siguiente titular llamativo.
Negociabilidad: ¿por qué Londres antes que Nueva York?
El motivo real, según el DNB, es que la negociabilidad del oro neerlandés aumenta cuando se guarda en una cámara acorazada en Londres en lugar de en Nueva York. Al fin y al cabo, Londres es el epicentro del comercio de oro, así lo habrá pensado también el DNB.
Aunque esa conclusión no es del todo incorrecta, conviene añadir un matiz importante. Londres es el centro del comercio institucional internacional de oro, pero una parte significativa de ese comercio tiene un carácter administrativo. En la jerga del sector se habla de "unallocated gold" (oro no asignado), en el que no se asignan lingotes concretos al comprador. La entrega física, por tanto, dista mucho de producirse en todas las transacciones.
Cuando se trata del comercio de oro físico, es decir, de los propios lingotes, la mirada debe dirigirse bastante más hacia el este. Shanghái se ha convertido a gran velocidad en uno de los centros más importantes para el comercio de oro físico. Por lo demás, el hecho de que el DNB haya trasladado una parte considerable a Londres (en parte mediante venta en Nueva York y compra en Londres) no significa que nuestro banco central se encuentre ahora con una montaña de oro no asignado.
Eso no significa que esta decisión no plantee preguntas. Con Londres, el DNB apuesta por la rapidez y la negociabilidad. Allí, el DNB puede negociar el oro a gran velocidad, por ejemplo para liberar dólares, mientras que la entrega física en Londres puede acordarse directamente con el comprador.
Pero se trata de Londres. Londres queda fuera de la UE desde el Brexit. Eso significa, cuando menos, que Londres queda fuera de la propia jurisdicción de la UE. ¿Cuáles son exactamente los derechos de los países de la UE en el Reino Unido? ¿Cuán dependiente se vuelve el DNB de los posibles acontecimientos políticos que allí se produzcan? El Reino Unido no se ha presentado precisamente, en los últimos años, como un oasis de calma política.
Y, ¿hasta qué punto están bien conectados entre sí los sistemas del euro y de la libra esterlina en tiempos de crisis? Durante una crisis sistémica, los sistemas de pago pueden fallar, pueden imponerse restricciones de capital y sanciones, y los países pueden desarrollar de repente intereses completamente distintos, de modo que la supuesta liquidez del oro acabe desapareciendo igualmente. Para el DNB, en este caso, la liquidez prevalece sobre la soberanía.
El oro como ancla última de confianza
La palabra mágica aquí es, por supuesto, crisis. Es más, son las características del oro durante una crisis las que han llevado al DNB a redistribuir el oro de otra manera entre las distintas ubicaciones.
En palabras del DNB: "Al mantener una mayor parte de las reservas de oro en Londres, se ha reforzado la función del oro como ancla de confianza. El oro se considera el ancla última de confianza, porque resulta especialmente idóneo para cubrir riesgos sistémicos extremos."
El ancla última de confianza, así lo dice literalmente. Y con razón. Porque eso es precisamente lo que es el oro. Es el fundamento sobre el que puede apoyarse todo un sistema financiero cuando los responsables políticos, los gobiernos, los bancos centrales, etcétera, vuelven a organizar un desaguisado.
Que efectivamente organicen un desaguisado no es ninguna novedad. Es más, forma parte de su naturaleza. Nuestro deseo incesante de más, de crecimiento infinito, provoca una y otra vez el intento continuo de estirar el sistema financiero para poder seguir creciendo de verdad (aún más).
Este es el punto en el que a mí siempre me surge un gran "error" en la cabeza. ¿Cómo se puede seguir sosteniendo que el oro no debería formar parte del patrimonio de las personas porque "no genera flujos de caja"?
Pero eso no es en absoluto lo que hace al oro tan crucial. Es esa propiedad de ser un activo escaso, no se puede imprimir o emitir de forma indefinida, la que mantiene un sistema financiero en equilibrio o evita que se derrumbe como un castillo de naipes. Ofrece la forma más pura de confianza (monetaria). Algo a lo que siempre podemos recurrir, bancos centrales y gobiernos incluidos, cuando una vez más hemos dejado que las cosas se descarrilen.
En una situación de crisis, eso vale muchísimo más que las empresas (o los gobiernos) que se aferran desesperadamente a pagar su pequeño dividendo (o cupón) y, aun así, acaban quebrando. El oro juega en otra liga: cuando se trata de responder a la pregunta de "qué es necesario para proteger el sistema y preservar el valor (el patrimonio) de forma segura cuando llegue la crisis."
¿Y tú qué harás?
La pregunta decisiva es: ¿la decisión del DNB de llevar el oro a Londres, aunque quizá debería haber sido Zeist, apunta a una probabilidad creciente o decreciente de que se produzca una crisis de este tipo?
Y si la respuesta es que esa probabilidad aumenta, ¿no debería la protección definitiva frente a esa crisis ganar automáticamente más peso?
Plantear la pregunta es responderla.
El DNB trasladó 86 toneladas de oro de Nueva York a Londres. ¿Qué dice esa decisión sobre la negociabilidad, el riesgo y el papel del oro como ancla última de confianza?

Jeroen Blokland cuenta con más de 20 años de experiencia como inversor profesional y fue anteriormente director de Multi-Asset en Robeco, donde gestionó una cartera de clientes de más de cinco mil millones de euros. Tras su salida de Robeco fundó True Insights, una plataforma independiente de análisis de inversiones, y desde entonces es columnista, YouTuber y ponente muy demandado. Con más de 100.000 seguidores en X, es una de las voces más destacadas en el mundo financiero neerlandés. Para GoldRepublic escribe sobre macroeconomía, mercados y el papel del oro en una cartera diversificada.