

El oro y la plata se muestran extraordinariamente fuertes en plena tormenta de tipos
El oro y la plata están bajo presión por la rápida subida de la rentabilidad de los bonos estadounidenses. Esta semana, la rentabilidad real de los bonos del Tesoro de EE. UU. a 10 años subió hasta el 2,90 por ciento. Esa es la rentabilidad que queda una vez descontada la inflación, y se sitúa ya en su nivel más alto desde 2002.
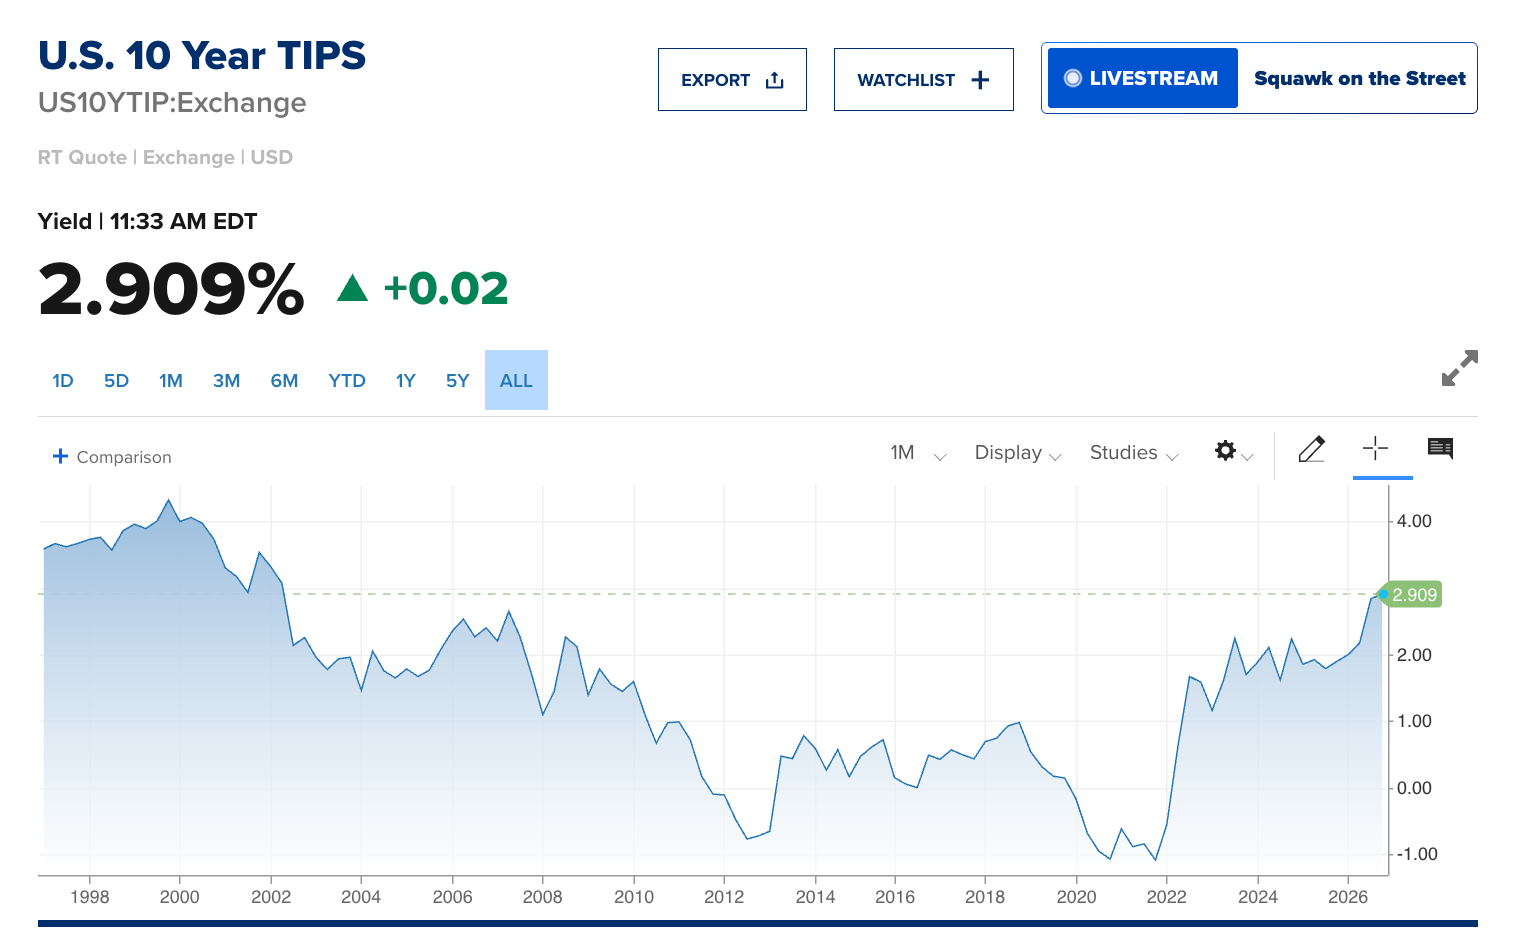
Para los inversores, esto significa que los bonos del Tesoro estadounidense protegidos frente a la inflación ofrecen actualmente una rentabilidad real de casi el 3 por ciento. Eso hace que el oro y la plata resulten relativamente menos atractivos, ya que los metales preciosos en sí no pagan intereses ni dividendos. De ahí que el oro y la plata se enfrenten a esto como un viento en contra a corto plazo.
En el mundo financiero, los bonos del Tesoro de EE. UU. suelen considerarse "libres de riesgo". El motivo es sencillo: el gobierno estadounidense se endeuda en su propia moneda y puede emitir dólares para cumplir con sus obligaciones de pago nominales.
Eso no significa que los inversores no asuman ningún riesgo. Con un bono del Tesoro de EE. UU. estándar, sabes exactamente cuántos dólares recibirás al vencimiento, pero no cuánto podrán comprar esos dólares para entonces.
Los inversores ignoran la subida de la rentabilidad real
Normalmente, una subida de la rentabilidad real va acompañada de una huida de los metales preciosos. Eso lo vimos, por ejemplo, en 2022, cuando el banco central estadounidense inició un ciclo de subidas de tipos para combatir la ola de inflación. En el siguiente gráfico se observa que los inversores vendieron entonces ETF de oro de forma masiva.
La línea azul representa las reservas de oro en ETF, y la línea roja representa la rentabilidad real invertida del bono a 10 años. Una caída de esa versión invertida significa, por tanto, que la rentabilidad real está subiendo.
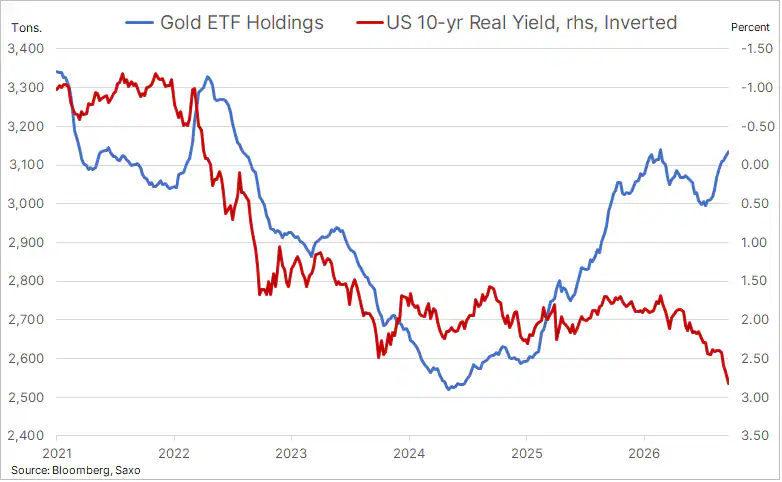
Lo interesante es que ahora mismo estamos viendo justo lo contrario. La rentabilidad real sube hasta su nivel más alto en varias décadas, mientras que los inversores están acumulando precisamente más oro a través de ETF.
La pregunta clave es si esta demanda de oro se mantendrá en estas circunstancias. Probablemente se trate de un grupo de inversores que presta menos atención a los tipos y basa sus decisiones más en las consecuencias financieras de la subida de la rentabilidad de los bonos.
La subida de la rentabilidad real perjudica al oro, porque aumenta la competencia de los bonos del Estado como alternativa. Pero, al mismo tiempo, los tipos más altos agravan la preocupación por las finanzas públicas y dificultan que las empresas, los consumidores y la economía en su conjunto puedan mantener sus niveles de deuda.
Esto último refuerza, a su vez, la demanda de oro como protección frente a los riesgos económicos y los riesgos relacionados con las finanzas públicas.
Curiosamente, la subida de la rentabilidad de los bonos funciona así como una prueba de estrés a corto plazo para el oro, mientras que a largo plazo refuerza precisamente los argumentos a favor de invertir en él.
Por ahora, los inversores en ETF no parecen preocuparse por ello, lo que mantiene el precio del oro bastante estable dadas las circunstancias. A corto plazo, esto hace especialmente interesante seguir de cerca los flujos de los ETF, para ver si los inversores siguen ignorando la subida de la rentabilidad real.
Resulta interesante que en GoldRepublic observamos exactamente el mismo patrón en nuestros propios datos de clientes. En comparación con los meses anteriores, nuestros clientes solo han comprado más oro en agosto y septiembre, pese a la subida de la rentabilidad real.
El banco central estadounidense pisa el freno
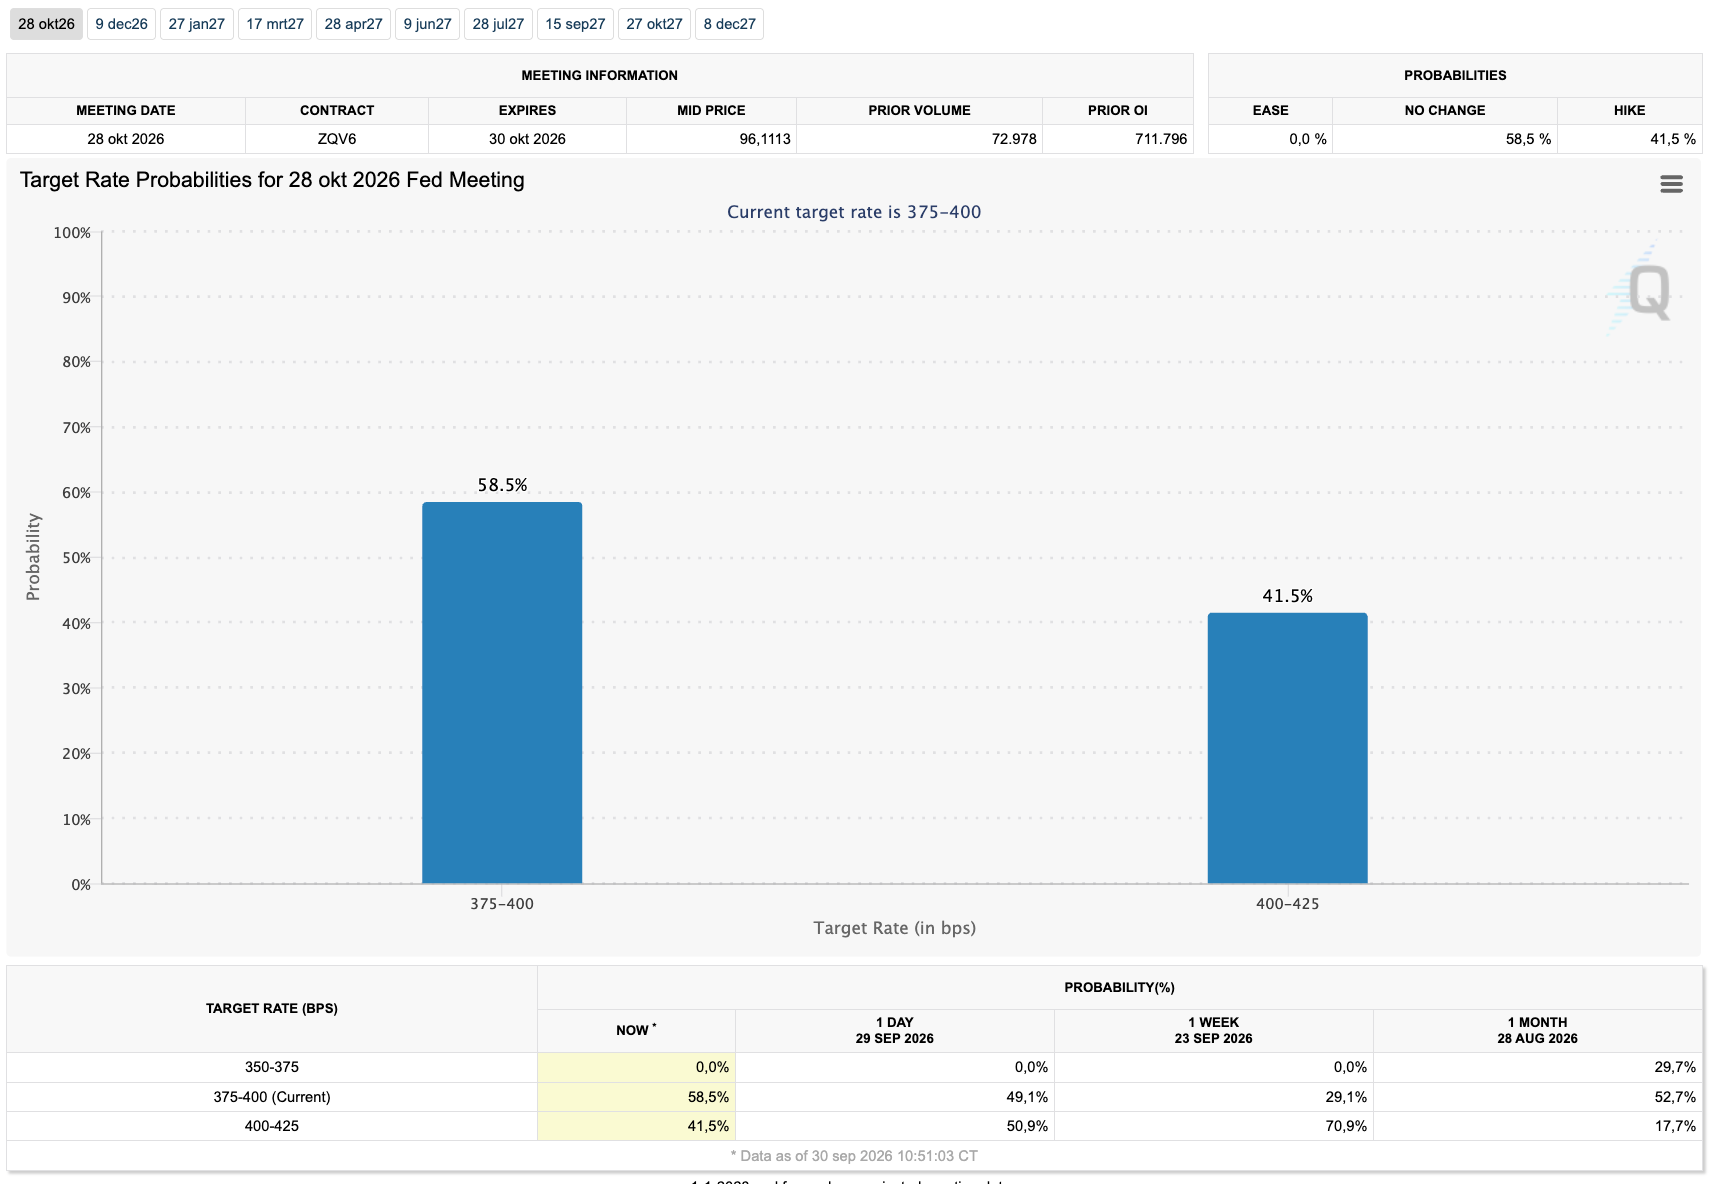
La semana comenzó con declaraciones del presidente de la Fed de Nueva York, John Williams, quien afirmó que, en su opinión, el banco central estadounidense no tiene prisa por subir los tipos. Su opinión es relevante, ya que tiene voto directo en la política de tipos del banco central.
Como consecuencia, la probabilidad de una subida de tipos en la reunión del 28 de octubre cayó de alrededor del 70 por ciento al 41,5 por ciento actual.
Esas declaraciones recibieron un impulso adicional el miércoles por la tarde, cuando la inflación PCE resultó bastante más baja de lo esperado. Se trata del indicador de inflación preferido del banco central estadounidense, aunque cabe señalar que se ha introducido un nuevo método para calcularlo.
Con ese nuevo método de cálculo, la media de los últimos tres meses, anualizada, arrojó una inflación del 2,0 por ciento interanual en agosto. Ese es exactamente el nivel que persigue el banco central estadounidense.
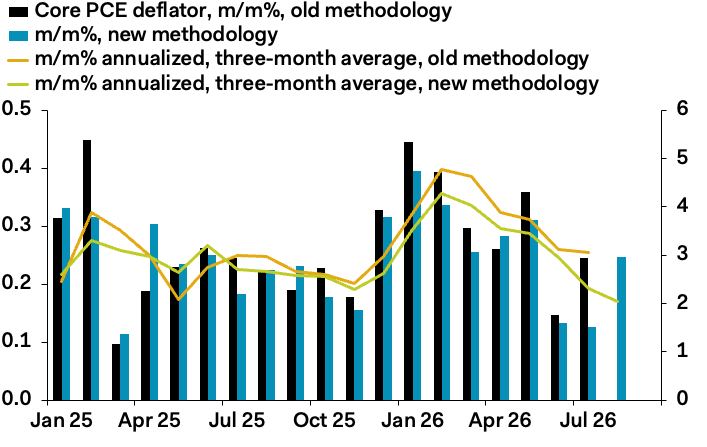
Si el banco central estadounidense se basa en este indicador, el razonamiento del mercado es que una subida de tipos en octubre resulta entonces menos probable. La principal crítica de muchos analistas es que resulta demasiado sencillo cambiar un método de cálculo de forma que la inflación salga más baja, para luego concluir que no son necesarias subidas de tipos.
Por ahora, el mercado tampoco parece estar del todo de acuerdo con esa lectura. Tras la publicación de los datos de inflación, que redujeron aún más la probabilidad de una subida de tipos en octubre, la rentabilidad de los bonos a largo plazo subió precisamente. La rentabilidad a 10 años siguió subiendo, y lo mismo ocurrió con la de 30 años.
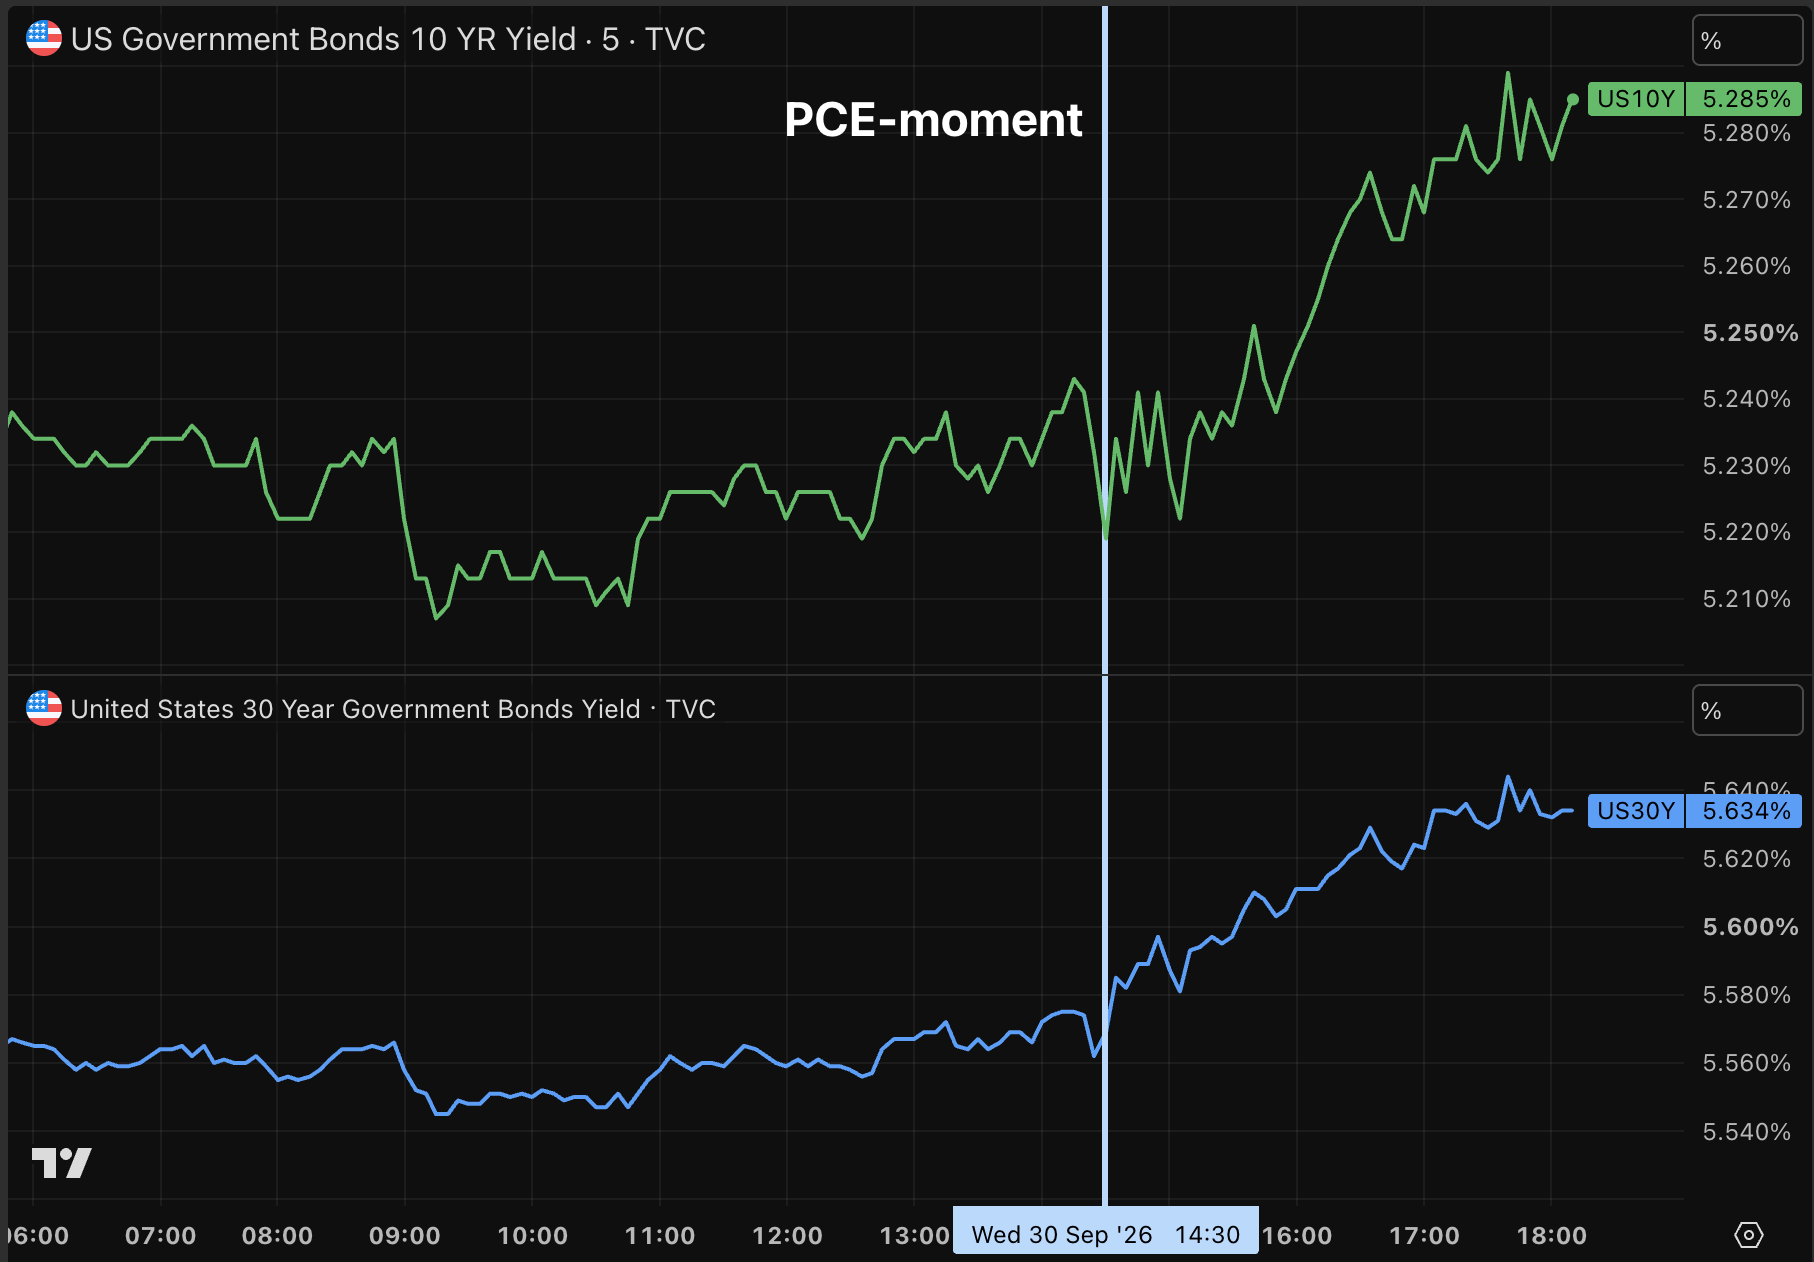
Los inversores están diciendo, en la práctica: "Qué bien que, gracias a este dato de inflación, no subáis más los tipos, pero entonces queremos una compensación en forma de mayor rentabilidad si queréis que os prestemos nuestro capital durante un periodo más largo."
El mercado sospecha, por tanto, que el problema de la inflación se descontrolará aún más si el banco central estadounidense no interviene con subidas de tipos. Por eso, en la práctica, es el propio mercado el que lleva a cabo una subida de tipos.
El resultado es que el precio del oro vuelve a enfrentarse a corto plazo a esa prueba de estrés, mientras que el panorama a largo plazo no hace sino reforzarse. Con estos tipos, resulta cada vez más difícil para el gobierno estadounidense mantener bajo control su montaña de deuda. Y esto no es solo un problema estadounidense. Se trata de un fenómeno global.
El precio del oro sigue plantando cara a unos tipos de los bonos que no dejan de subir. Esto es lo que explica que los inversores sigan apostando por los metales preciosos, incluso con tipos en máximos desde 2002.
Thom Derks escribe para GoldRepublic sobre oro, macroeconomía y geopolítica. Estudió Derecho en Leiden y Economía en Ámsterdam. Su fascinación personal por la escasez y el almacenamiento de valor a través del bitcoin y del oro lo llevó al mundo del periodismo financiero. A través de su propio boletín De Geldpers en Substack, llega a más de 5.800 suscriptores con análisis sobre mercados, geopolítica y el sistema monetario.