

Un mal impuesto no convierte al oro en una mala inversión
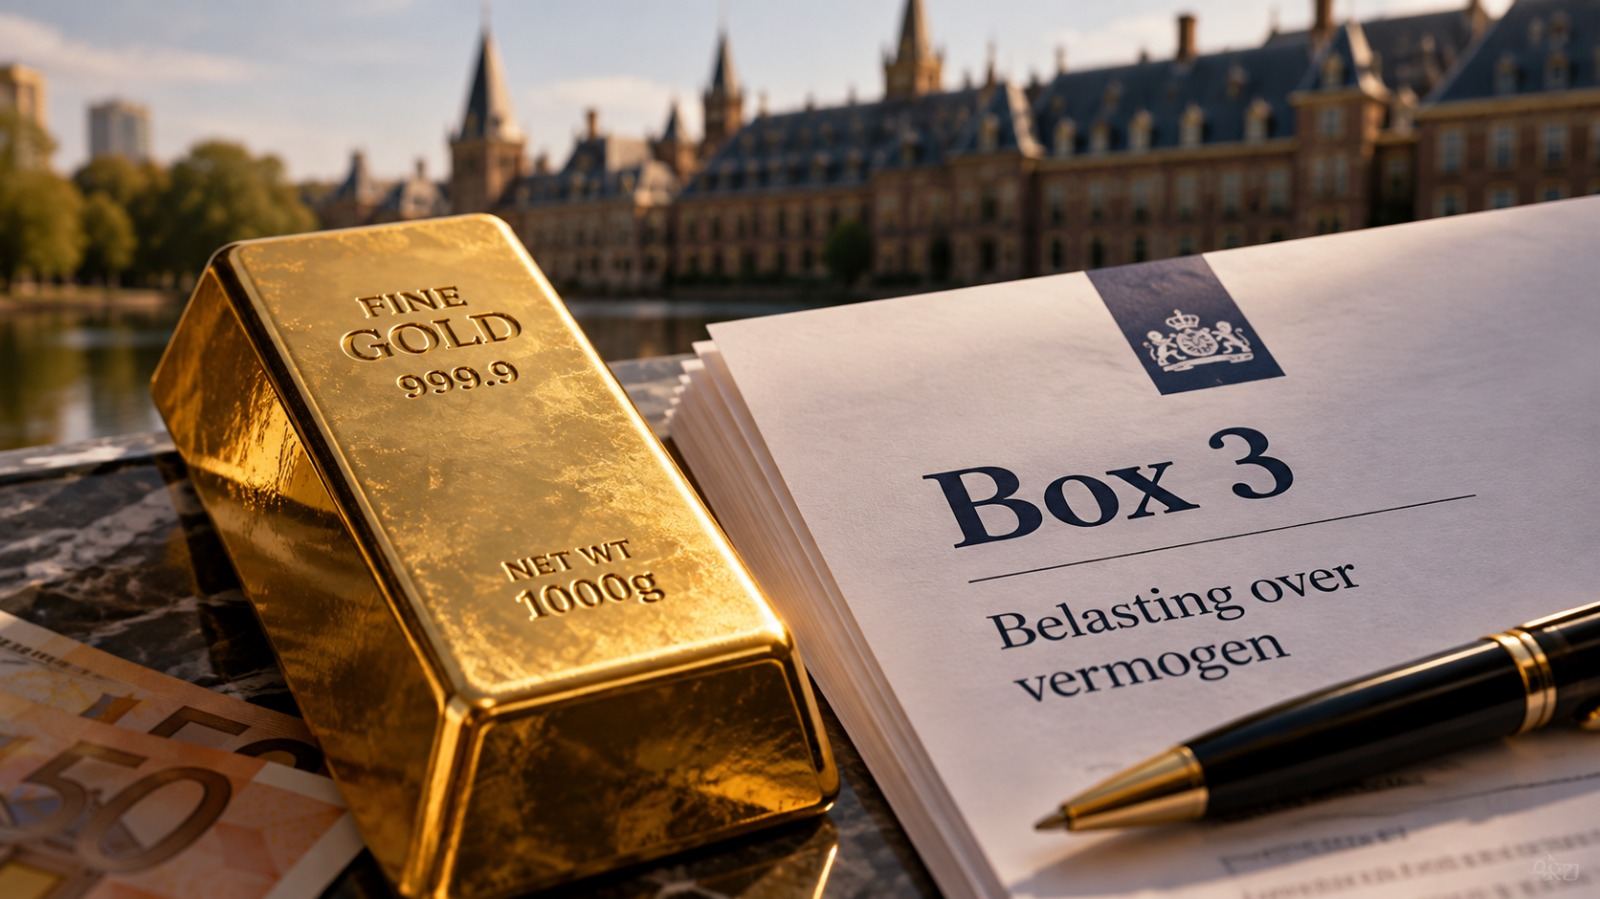
Este artículo se refiere al "Box 3", la categoría fiscal neerlandesa para el ahorro y las inversiones. El argumento de fondo, que un mal impuesto no convierte automáticamente en mala una buena inversión, es válido mucho más allá de los Países Bajos.
Entiendo muy bien la indignación por el Box 3. Es más, la comparto. Un tipo impositivo del 36% sobre tu rentabilidad nominal de inversión me parece excesivo. Sobre todo porque parte de esa rentabilidad no es en absoluto un crecimiento real del patrimonio, sino simplemente una compensación por la inflación.
El impuesto sobre el incremento patrimonial tampoco me parece una buena idea. Pagar impuestos por una ganancia que todavía no se ha realizado puede obligarte a vender parte de tus inversiones solo para pagar a Hacienda. Ese dinero ya no puede generar rentabilidad. Estás dañando así el efecto del interés compuesto, algo que, en mi opinión, un gobierno debería precisamente fomentar.
Hasta aquí, coincido en gran medida con todos los que están indignados ahora mismo.
Pero luego veo que ocurre algo con lo que estoy mucho menos de acuerdo. De la crítica legítima al impuesto se pasa de repente a la conclusión de que invertir en oro o en bitcoin ya no tiene sentido. O que es mejor empezar a ahorrar. Y ahí es donde, para mí, las cosas se tuercen.
¿Qué deberías hacer entonces con tu dinero?
Porque, ¿qué se supone que debes hacer?
Supongamos que tienes 100.000 €. Puedes meterlos en una cuenta de ahorro. Probablemente pagarás pocos o ningún impuesto, pero si el interés se queda por debajo de la inflación, puedes estar bastante seguro de que perderás poder adquisitivo. En tu cuenta figurará quizá un importe mayor, pero podrás comprar menos con él.
O puedes invertir. En oro, por ejemplo.
Para mí, al final, hay una pregunta decisiva: ¿espero que el oro, después de impuestos e inflación, proteja mi poder adquisitivo mejor que el ahorro u otras inversiones?
Si la respuesta es sí, ¿por qué iba a dejar de invertir en él solo porque el impuesto es malo?
Lo que muestran nuestros cálculos
Esto suena casi demasiado sencillo. Por eso lo hemos calculado. No solo con un bonito ejemplo en el que todo sube ordenadamente cada año, sino con un millón de trayectorias de rentabilidad distintas. En cada trayectoria, las acciones, los bonos, el oro y el bitcoin se mueven de forma diferente. A veces suben, a veces caen con fuerza. La inflación también varía. Después liquidamos los impuestos y no nos fijamos solo en cuántos euros quedan, sino sobre todo en cuánto se puede comprar con ellos.
Para un patrimonio de 100.000 € (y también para cantidades menores), eso arroja un resultado interesante.
Ahorrar parece seguro porque el importe de tu cuenta apenas se mueve. Pero en nuestros cálculos, el ahorrador acaba con menos poder adquisitivo en casi el 95% del millón de trayectorias. Sin un crack bursátil espectacular, sin un bitcoin que se reduzca a la mitad, sin un desplome del precio del oro. Simplemente empobreciéndose poco a poco porque la inflación avanza más rápido que la rentabilidad neta del ahorro.
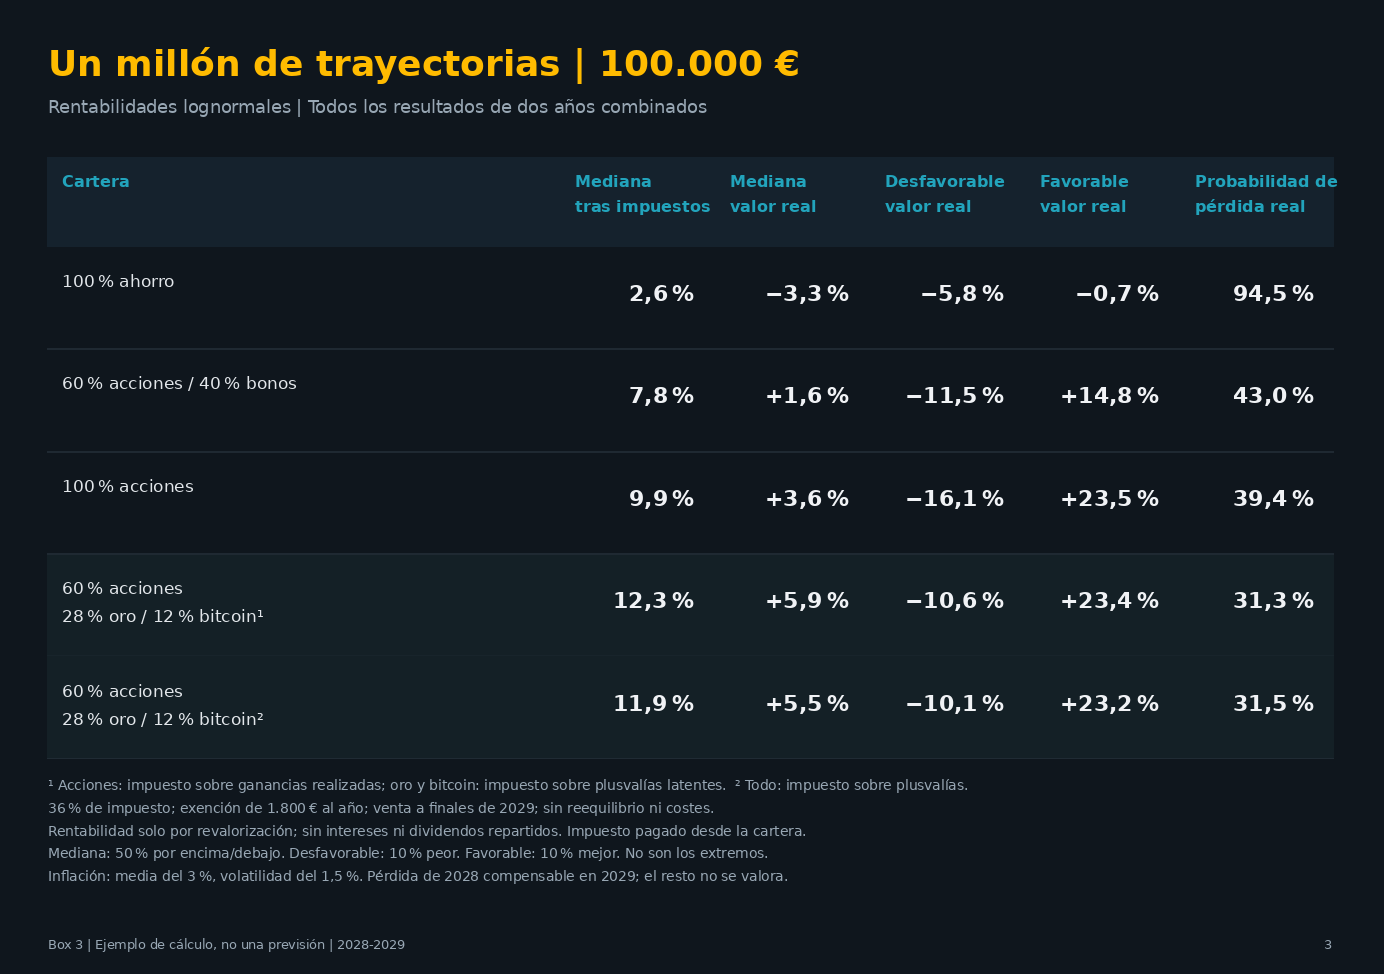
Al invertir, esa certeza, lógicamente, no existe. Una cartera con oro también puede decepcionar, y eso no debemos disimularlo. Pero, bajo nuestros supuestos, una cartera en la que se incorporan oro y bitcoin junto a las acciones ofrece una probabilidad mucho mayor de conservar el poder adquisitivo. Incluso después de pagar los impuestos.
Y ahí es, precisamente, donde está la esencia para mí.
El debate gira ahora casi exclusivamente en torno a cuántos impuestos pagas. Pero el impuesto es solo una parte del resultado final. En qué inviertes, qué rentabilidad obtienes con ello y cuánta inflación hay mientras tanto importan al menos tanto.
Toma el oro. Si esperas que el oro apenas rinda en los próximos años, no deberías comprarlo. Ni con un impuesto sobre plusvalías ni con un impuesto sobre el incremento patrimonial.
Pero yo, precisamente, espero que el oro siga siendo una buena inversión. La deuda sigue aumentando en todo el mundo, los gobiernos necesitan cada vez más dinero, y los bancos centrales se ven arrastrados cada vez más hacia el problema de la deuda. Para mí, esas son exactamente las condiciones en las que un activo escaso que nadie puede imprimir a voluntad sigue siendo atractivo.
Sería entonces extraño decir: espero que el oro proteja mi poder adquisitivo, pero por culpa del Box 3 prefiero meter mi dinero en una cuenta de ahorro de la que espero que pierda poder adquisitivo.
No dejes que el impuesto determine tu decisión de inversión
Con esto no estoy justificando el impuesto. Todo lo contrario. El 36% sigue pareciéndome, en mi opinión, demasiado elevado. Y gravar anualmente las plusvalías no realizadas perjudica el efecto del interés compuesto. Además, ese perjuicio crece cuanto más tiempo se mantiene la inversión.
Pero no dejes que, encima, sea el gobierno quien determine tu decisión de inversión.
Ese es quizá mi mensaje más importante en medio de todo el revuelo en torno al Box 3. Presenta objeciones a un mal impuesto. Señala las incoherencias. Defiende un tipo más bajo y un sistema que fomente la inversión y la acumulación de patrimonio.
Pero, mientras tanto, sigue pensando como inversor.
Porque, al final, no se trata de cuántos impuestos pagas. Se trata de lo que te queda después de impuestos e inflación, y de lo que todavía puedes comprar con ello.
Si el oro era una buena inversión antes de los nuevos planes del Box 3, puede seguir siéndolo después.
Puede que incluso más ahora.
El Box 3 neerlandés es injusto, pero eso no significa que el oro haya dejado de ser una buena inversión. Un cálculo con un millón de escenarios explica por qué.

Jeroen Blokland cuenta con más de 20 años de experiencia como inversor profesional y fue anteriormente director de Multi-Asset en Robeco, donde gestionó una cartera de clientes de más de cinco mil millones de euros. Tras su salida de Robeco fundó True Insights, una plataforma independiente de análisis de inversiones, y desde entonces es columnista, YouTuber y ponente muy demandado. Con más de 100.000 seguidores en X, es una de las voces más destacadas en el mundo financiero neerlandés. Para GoldRepublic escribe sobre macroeconomía, mercados y el papel del oro en una cartera diversificada.