

Box 3: ¿pronto un impuesto en los Países Bajos sobre ganancias de oro que ni siquiera se han materializado?
Por GoldRepublic
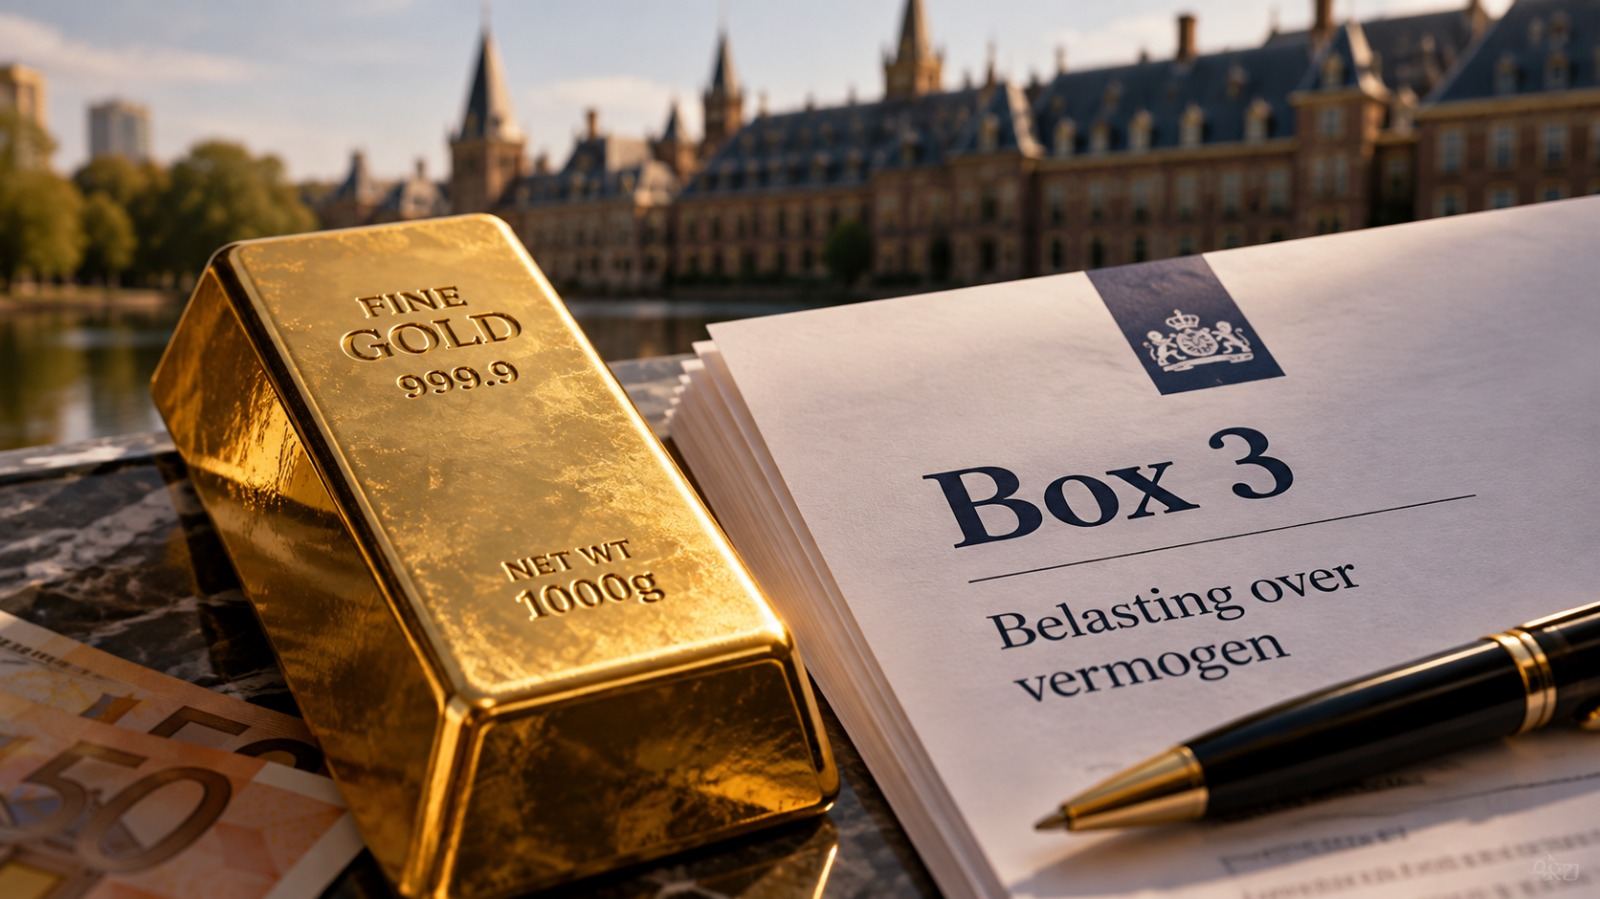
Este artículo trata sobre el "Box 3", la categoría del impuesto sobre el patrimonio neerlandés que abarca el ahorro y las inversiones, incluido el oro físico.
Dos inversores han invertido 100.000 € cada uno. Uno en acciones, el otro en oro físico. Un año después, ambas inversiones valen 110.000 €. Ninguno de los dos ha vendido. Aun así, bajo los nuevos planes del Box 3, el accionista podría aplazar el impuesto sobre su plusvalía, mientras que el propietario del oro ya tendría que pagar. El mismo incremento de valor, un momento impositivo distinto, con consecuencias sobre cuánto dinero queda disponible para invertir.
Esa diferencia podría surgir de la introducción escalonada propuesta para el nuevo sistema. La propuesta del gobierno neerlandés del 29 de septiembre de 2026 prevé gravar los instrumentos financieros, incluidas acciones, bonos y opciones, en el momento de su realización, a partir de 2028. El resto de elementos patrimoniales lo harían a partir de 2030. La legislación y su aplicación aún deben concretarse.
Si el oro físico sigue sujeto en 2028 y 2029 al impuesto sobre el incremento patrimonial, un aumento de valor podría gravarse incluso sin venta. La delimitación final determinará si esa diferencia llega a producirse realmente. Para GoldRepublic, la pregunta es por qué sería necesaria esa diferencia y cómo se tienen en cuenta sus consecuencias para los inversores.
Pagar impuestos sin ingresos procedentes de una venta
En un impuesto sobre el incremento patrimonial, cuenta la evolución anual del valor. En un impuesto sobre plusvalías, el aumento de valor se grava en principio cuando el inversor lo realiza, por ejemplo mediante una venta. Esa distinción es independiente del impuesto sobre las rentas corrientes, como los intereses y los dividendos.
Existen argumentos a favor de ambos sistemas. La tributación anual incorpora el crecimiento patrimonial de forma directa y limita el aplazamiento. La tributación en el momento de la realización encaja mejor con el momento en que el dinero realmente queda disponible, pero puede incentivar a los inversores a posponer una venta. También influyen la viabilidad práctica, la compensación de pérdidas y la recaudación fiscal.
Para los propietarios de oro, lo más relevante es la disponibilidad de efectivo. El oro físico no paga intereses ni dividendos. Un mayor valor de mercado no genera, por tanto, dinero con el que pagar una liquidación de impuestos. Quien no disponga de otros recursos suficientes puede verse obligado a vender parte de su oro.
El accionista, que solo debe pagar al realizar la ganancia, no recibe ninguna exención. La obligación fiscal sigue existiendo. Pero mientras se aplaza el pago, ese importe permanece disponible dentro del capital invertido.
¿Qué queda en términos de poder adquisitivo?
Además del momento en que se tributa, hay una segunda cuestión relevante: qué parte de un incremento de valor es realmente una ganancia de poder adquisitivo.
Tomemos al propietario de oro del ejemplo. Su inversión pasa de 100.000 € a 110.000 €. Con un tipo impositivo ilustrativo del 36 por ciento sobre todo el incremento, el impuesto asciende a 3.600 €. Tras pagarlo con cargo al patrimonio, quedan 106.400 €.
Con una inflación del 4 por ciento, se necesitan 104.000 € para mantener el poder adquisitivo original. El patrimonio restante se sitúa 2.400 € por encima de esa cifra. Convertido al poder adquisitivo de principios de año, el crecimiento real del patrimonio después de impuestos es de aproximadamente un 2,31 por ciento.
El incremento nominal del 10 por ciento, por tanto, solo cuenta una parte de la historia. Una parte compensa la pérdida de valor del dinero, mientras que el impuesto supuesto se calcula sobre el incremento completo.
Este es un ejemplo simplificado, no un cálculo fiscal individual. Se dejan fuera exenciones, costes, pérdidas y otros bienes. El ejemplo tampoco contempla ningún derecho a una deducción por inflación.
La "rentabilidad real" no equivale automáticamente a rentabilidad tras la inflación
Esta distinción se aplica a todas las formas de patrimonio. Los intereses y las plusvalías en acciones también pueden ser, en parte, una compensación por la inflación. La "rentabilidad real" no significa en sí misma que solo se graven las ganancias de poder adquisitivo, ni que el beneficio ya se haya realizado en el momento de la venta.
Gravar en el momento de la realización no resuelve, por tanto, el problema de la inflación. Incluso al vender, parte de la ganancia nominal puede ser necesaria para mantener el poder adquisitivo original.
Para quienes mantienen oro como reserva de patrimonio, esto es relevante. Al mismo tiempo, el oro no ofrece una protección garantizada frente a la inflación. Su precio puede fluctuar con fuerza y también decepcionar durante períodos prolongados.
Las diferencias requieren una justificación
Una diferencia en el momento de tributar afecta a cuánto patrimonio queda disponible y puede, con ello, orientar las decisiones de inversión. Incluso un régimen temporal puede tener consecuencias para la composición de una cartera.
Las diferencias en el tratamiento fiscal pueden estar justificadas, por ejemplo por problemas de aplicación práctica o por las características de un tipo concreto de activo. Pero eso exige una justificación clara.
"No defiendo invertir en oro libre de impuestos. Tampoco defiendo un estatus fiscal especial para GoldRepublic o nuestros clientes", afirma la fundadora Marleen Evertsz.
En el desarrollo del Box 3, GoldRepublic pide claridad sobre la posición de los metales preciosos físicos, la compensación de pérdidas y la transición entre los sistemas. Si incrementos de valor comparables se gravan en momentos distintos, debe quedar claro por qué es necesario y durante cuánto tiempo se mantendrá esa diferencia. Los inversores deben poder valorar de antemano qué significan las normas para su efectivo disponible, su poder adquisitivo y la acumulación de su patrimonio.
Petición: normas fiscales justas e iguales para el oro físico en el Box 3
Para situar este tema en la agenda política neerlandesa, GoldRepublic ha puesto en marcha una petición junto con otros actores de la comunidad neerlandesa del oro y las criptomonedas. Entre otros, se han sumado a la iniciativa Holland Gold, Goudwisselkantoor, Silver Mountain, DoopieCash, Madelon Vos, Goud999, Goudzaken y Doijer en Kalf. Con esta petición pedimos al gobierno neerlandés y al parlamento que graven el oro físico en el Box 3 únicamente cuando el beneficio se realice de verdad, por ejemplo al venderlo, y no sobre un incremento de valor que solo existe sobre el papel. No pedimos oro libre de impuestos, sino un trato justo y coherente para las ganancias realizadas.
Los nuevos planes neerlandeses del "Box 3" podrían gravar el oro físico antes que las acciones, incluso sin venderlo. GoldRepublic pide claridad y lanza una petición.
GoldRepublic es una plataforma europea líder en metales preciosos físicos, fundada en 2010 como el primer comerciante de metales preciosos con licencia de la AFM (Autoridad neerlandesa para los Mercados Financieros). Nuestros artículos son redactados por un equipo de especialistas en macroeconomía, metales preciosos y geopolítica.