

El oro cae, pero los bancos centrales se estresan
- El oro y la plata caen: el precio del oro bajó un 0,96 por ciento la semana pasada, mientras que el precio de la plata cedió un 1,81 por ciento.
- Aumenta el estrés en los bonos: la rentabilidad de los bonos sigue subiendo. La rentabilidad del bono estadounidense a 10 años sube hasta el 5,30 por ciento, su nivel más alto en 24 años. Al mismo tiempo, también suben con fuerza las rentabilidades francesas y europeas. Este fenómeno mundial genera cada vez más incertidumbre.
- Los bancos centrales siguen comprando oro: pese a la presión de los tipos, los bancos centrales siguen siendo compradores importantes de oro. El banco central de China amplió en septiembre sus reservas de oro por vigésimo tercer mes consecutivo.
- Los fondos de cobertura venden oro: los datos de la CFTC muestran que los fondos de cobertura especulativos redujeron en septiembre su posición larga neta en oro en unos 2,7 millones de onzas. Eso también está ejerciendo ahora presión bajista sobre el precio del oro.
- La demanda de oro a través de ETF sigue siendo fuerte: en el lado opuesto, la demanda de oro a través de ETF se mantiene sólida pese al viento en contra macroeconómico. Los inversores a largo plazo mantienen la confianza en el metal precioso.
Esto último se aprecia en el gráfico siguiente. Mientras la rentabilidad real de los bonos del Tesoro estadounidense a 10 años subía hasta su nivel más alto en 18 años, las existencias de oro de los ETF seguían aumentando. Atención: la rentabilidad a 10 años ajustada por inflación aparece invertida en este gráfico. Una caída significa, por tanto, que la rentabilidad real en realidad subió.
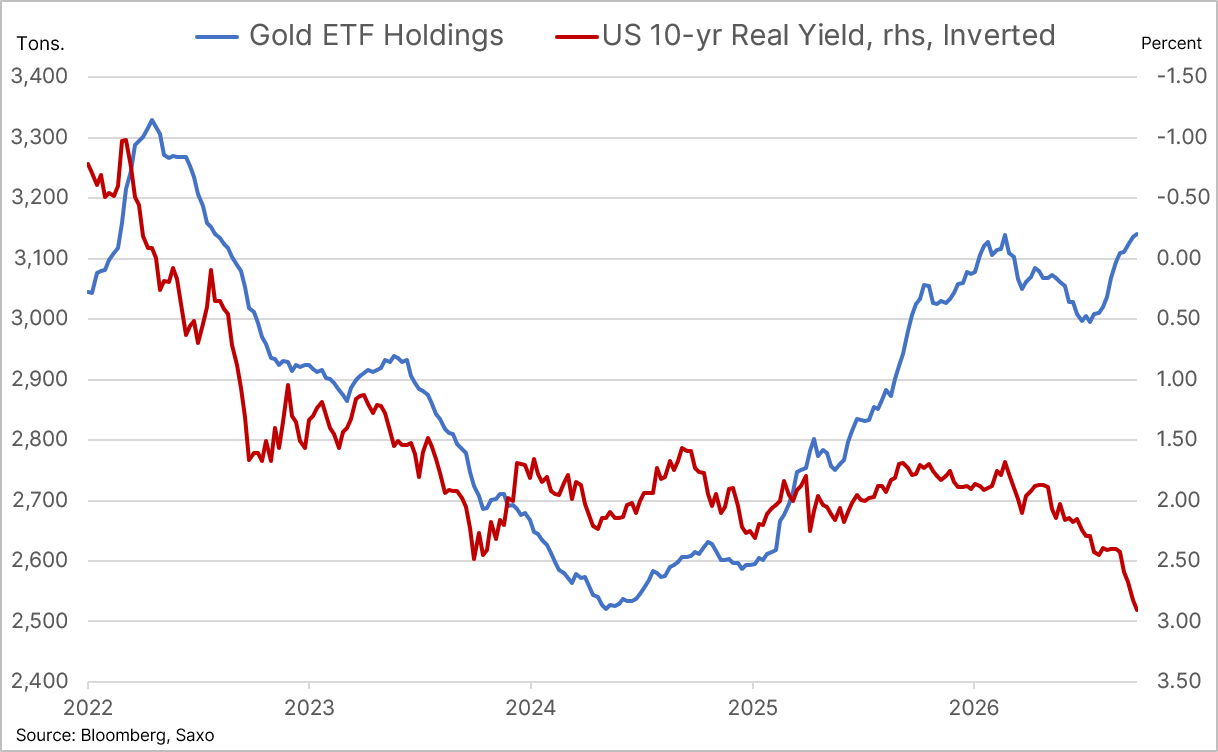
La demanda a través de ETF de oro sigue, por tanto, en aumento, a pesar de que la rentabilidad real ha subido hacia el 3 por ciento. Eso sugiere que un grupo creciente de inversores ya no ve los tipos altos únicamente como competencia para el oro, sino también como un riesgo en sí mismo.
Volatilidad a corto plazo frente a tendencia estructural
Por ello resulta importante distinguir entre los movimientos a corto plazo del oro y la tendencia estructural que hay debajo. A corto plazo, los precios del petróleo, las expectativas de inflación, el dólar y las expectativas sobre la política del banco central estadounidense seguirán generando una volatilidad considerable. Unos tipos más altos pueden, por tanto, presionar temporalmente al oro.
Pero esos movimientos parecen producirse cada vez más dentro de una historia mayor. Precisamente porque los tipos se mantienen tan altos, también aumentan la preocupación por los déficits presupuestarios, la deuda pública y las cargas de intereses cada vez mayores de los gobiernos. Por eso crece la probabilidad de que los inversores vean el oro no solo como protección frente a la inflación, sino también frente al descontrol fiscal y a una futura devaluación monetaria por parte de los bancos centrales.
Podría decirse que los acontecimientos macroeconómicos, la subida mundial de los tipos y el estrés en los mercados de bonos explican la volatilidad a corto plazo del precio del oro.
Aun así, parecen más bien movimientos cíclicos dentro de una tendencia estructural mayor.
Así lo interpretan, en cualquier caso, los inversores que siguen comprando oro a través de los ETF. Es exactamente lo que vemos también entre nuestros clientes de GoldRepublic.
Estrés en el mercado de bonos francés
Y no es injustificado, como demuestra, por ejemplo, el titular siguiente, publicado esta semana en el Financial Times.
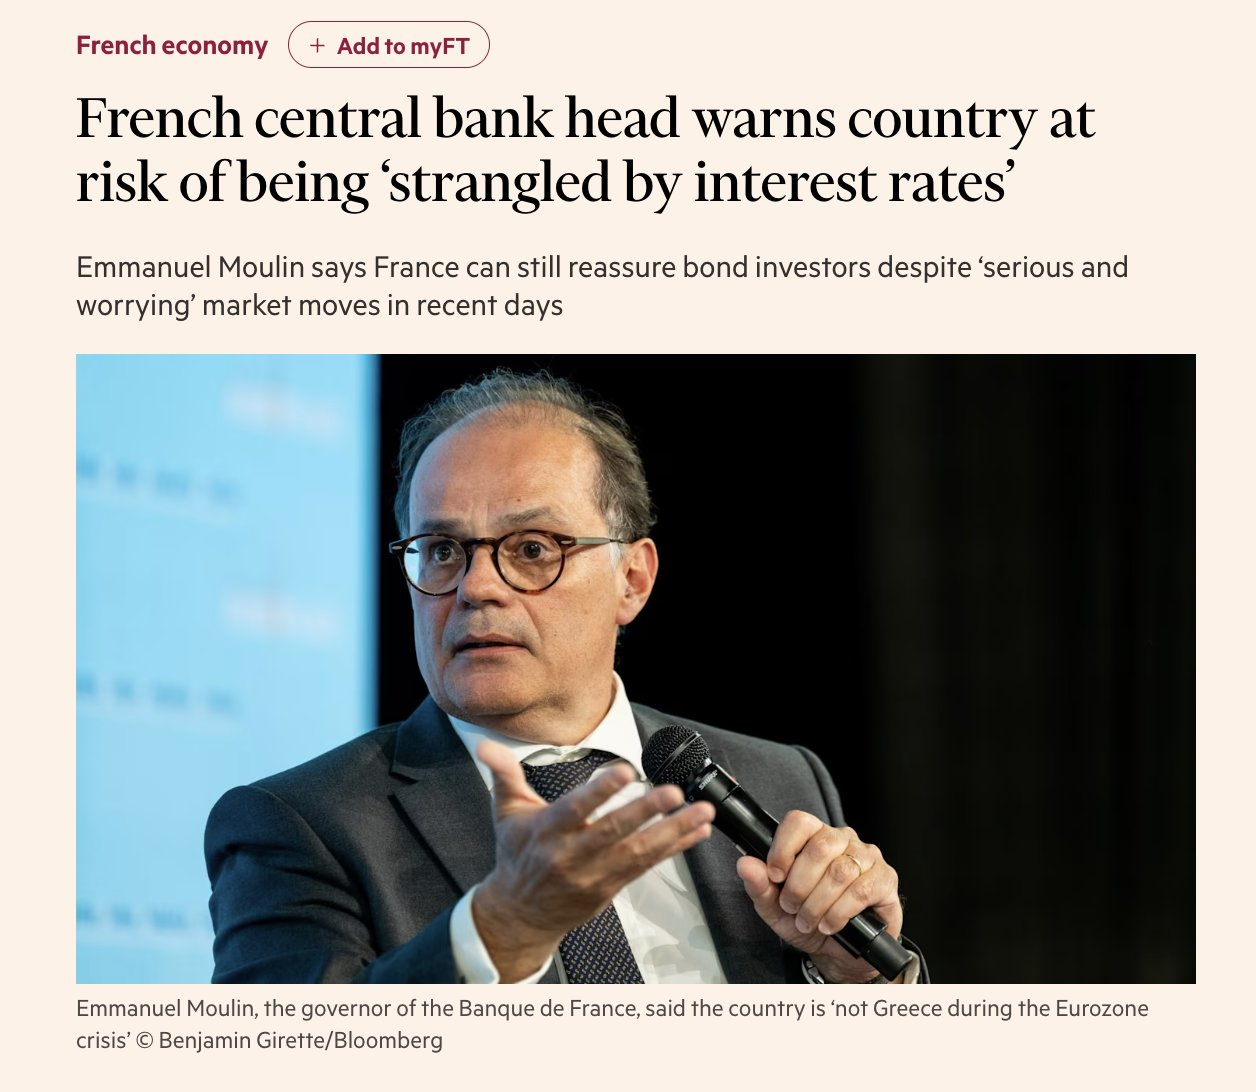
El jefe del banco central francés empieza a preocuparse abiertamente por la situación de los tipos en su mercado de bonos. Y no es injustificado, porque la diferencia entre la rentabilidad francesa y la alemana a 10 años ha alcanzado su nivel más alto desde la burbuja puntocom del año 2000.
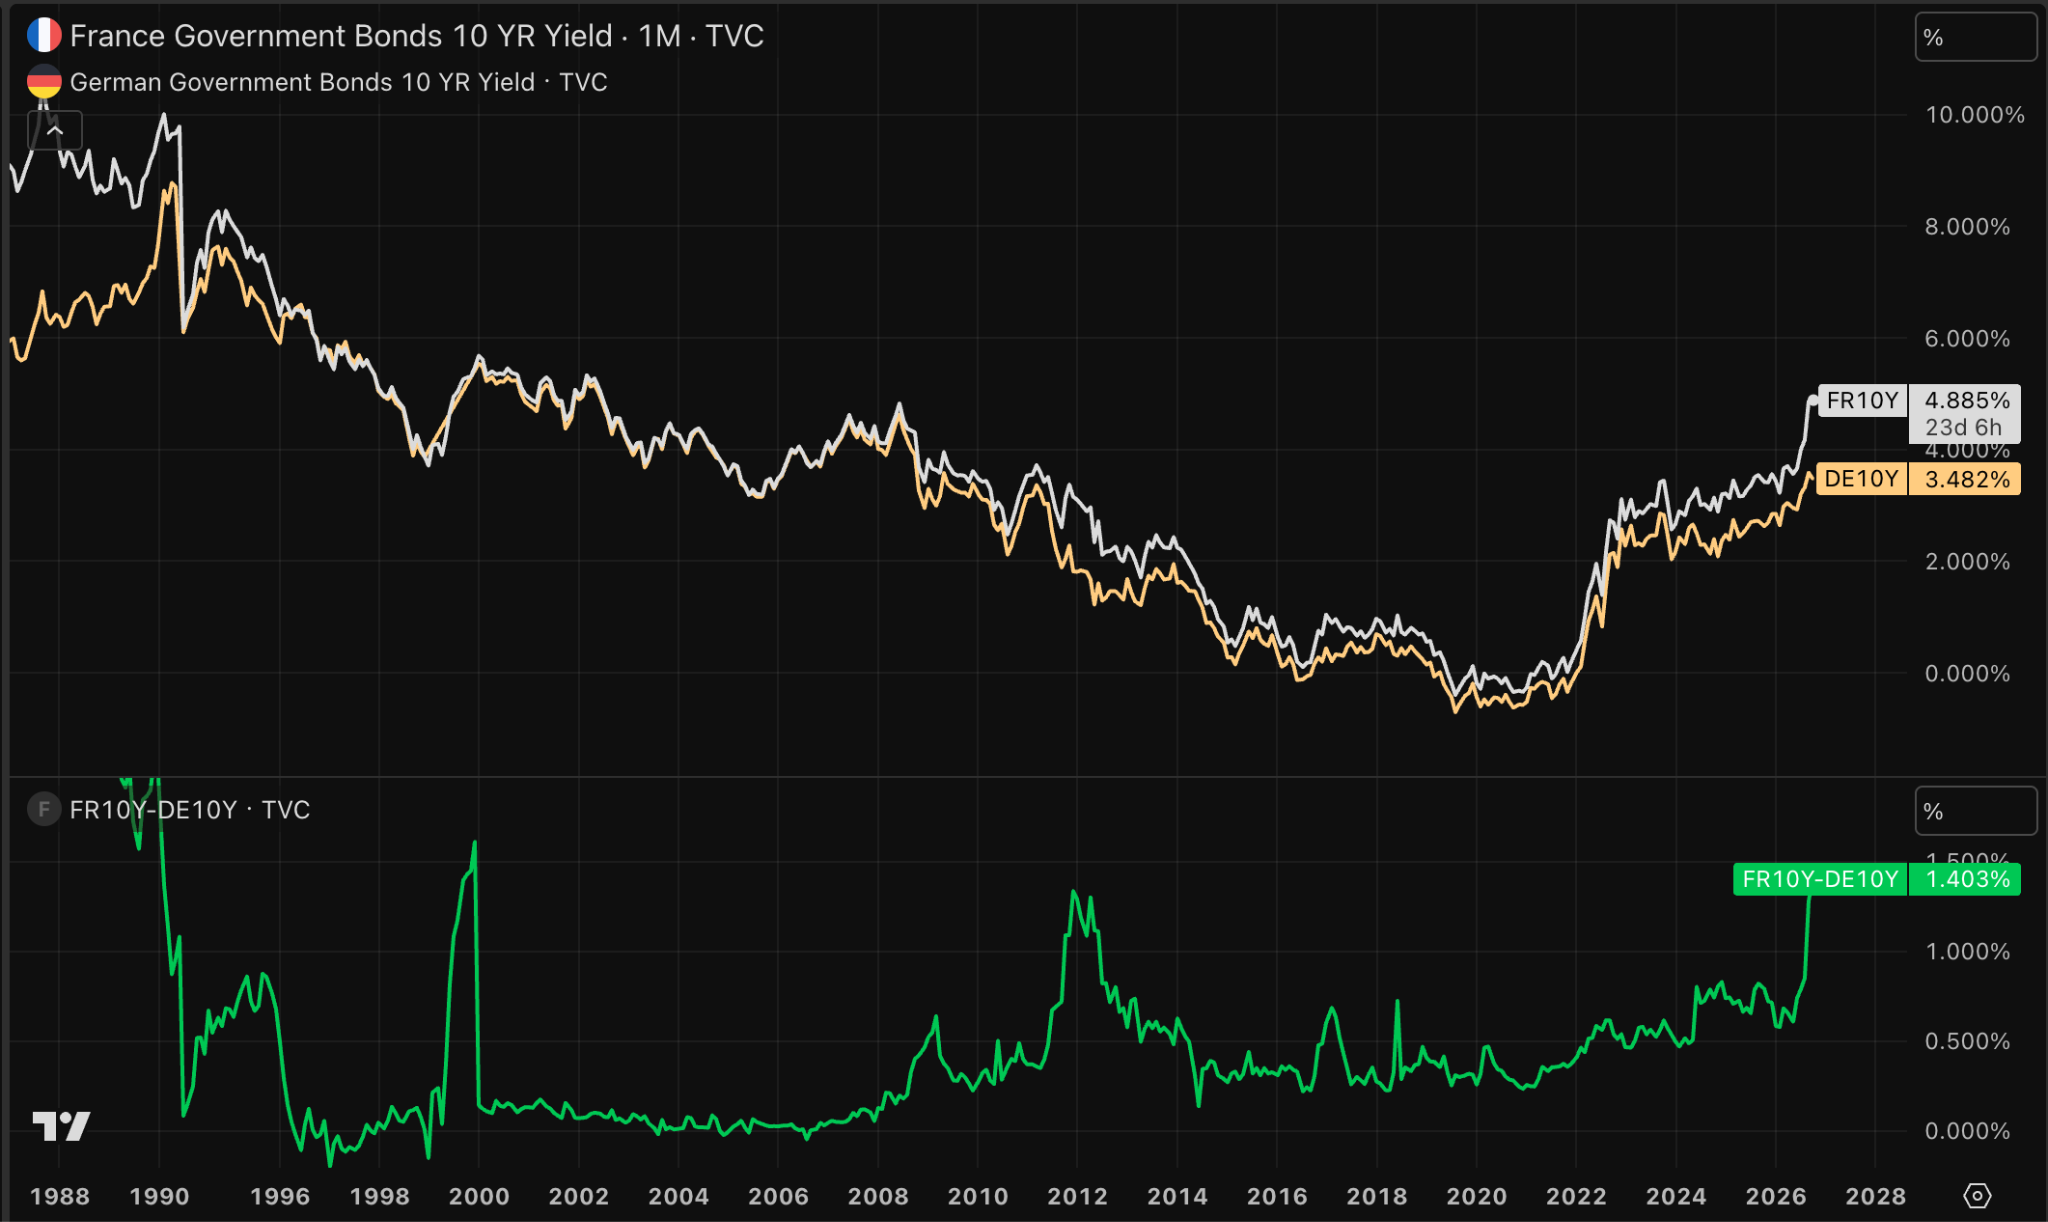
La parte superior del gráfico muestra las rentabilidades nominales de los bonos franceses y alemanes a 10 años. El panel inferior muestra la diferencia entre ambas. Esa diferencia es ya mayor que durante la crisis del euro de 2012 y se acerca al nivel que alcanzó este diferencial durante la burbuja puntocom del año 2000.
A corto plazo, esto supone un viento en contra para el oro y la plata. Presiona a la economía mundial. Hay escasez de capital. Hay más demanda que oferta de capital y, por eso, suben los tipos.
Pero no hay que olvidar la distinción entre corto y largo plazo. A corto plazo, esto ejerce presión bajista sobre el precio del oro. Al mismo tiempo, refuerza a largo plazo el argumento a favor del oro, entre otras cosas porque agrava el problema de la deuda pública.
Eso es lo que anticipan los inversores que, pese a la subida de la rentabilidad real, siguen comprando oro a través de los ETF y de GoldRepublic.
Obligatierentes blijven naar recordhoogtes stijgen, centrale banken schieten wereldwijd in de stress, en goud en zilver dalen. En toch blijven beleggers en centrale banken goud kopen.
Thom Derks escribe para GoldRepublic sobre oro, macroeconomía y geopolítica. Estudió Derecho en Leiden y Economía en Ámsterdam. Su fascinación personal por la escasez y el almacenamiento de valor a través del bitcoin y del oro lo llevó al mundo del periodismo financiero. A través de su propio boletín De Geldpers en Substack, llega a más de 5.800 suscriptores con análisis sobre mercados, geopolítica y el sistema monetario.