

Los inversores ignoran la regla clásica del mercado y compran oro
Seguramente no le habrá pasado desapercibido que los tipos de interés de los bonos han subido con fuerza en todo el mundo. Tras la crisis de 2008, los tipos cayeron hacia, o incluso por debajo de, cero. Sin embargo, ahora podemos hablar de un nuevo giro. El tipo real a 10 años de EE. UU. alcanzó el viernes su nivel más alto en más de 20 años, situándose en el 2,63 por ciento.
El tipo real es el tipo de interés ajustado por la inflación. En teoría, los inversores pueden ahora comprar bonos del Tesoro estadounidense a 10 años y obtener una rentabilidad real positiva, ya que con el nivel actual de tipos, un bono estadounidense a 10 años supera a la inflación.
Normalmente, esta situación sería problemática para el oro. Al fin y al cabo, el metal precioso no paga intereses, por lo que unos tipos reales más altos hacen que los bonos del Estado resulten relativamente más atractivos. Lo interesante es que hoy en día estamos viendo una reacción del mercado muy distinta, y merece la pena analizarla más de cerca.
De vuelta a la ola de inflación de 2022
En 2022, el mundo sufrió una fuerte ola de inflación. Como respuesta, los bancos centrales iniciaron un ciclo agresivo de subidas de tipos, lo que provocó entonces un fuerte aumento de los tipos reales.
Los inversores reaccionaron vendiendo ETFs de oro de forma bastante masiva, como se observa en el siguiente gráfico. En azul vemos cómo, desde 2022, las reservas de oro gestionadas por los ETFs se van reduciendo, mientras que la línea roja representa la variante inversa del tipo real a 10 años de EE. UU.
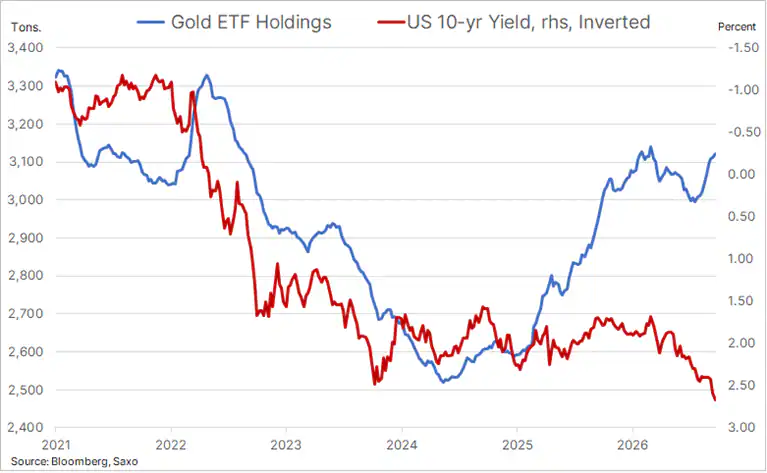
En aquel momento, el precio del oro se mantuvo razonablemente estable e incluso inició un periodo muy sólido, gracias en parte a las fuertes compras de los bancos centrales, que compensaron a los inversores que vendían su oro a través de ETFs.
Fue entonces cuando el precio del oro empezó a desligarse de los tipos reales: el oro se mantuvo estable mientras los tipos reales subían.
Sin embargo, en aquel momento los inversores en ETFs sí vendieron su oro debido a la subida de los tipos reales. Ahora vemos que esa relación desaparece, e incluso se invierte. En este momento, los tipos reales están subiendo a los niveles más altos en varias décadas, mientras que los inversores están destinando cada vez más capital a los ETFs de oro.
A diferencia de 2022, las reservas de oro de los ETFs no disminuyen con la subida de los tipos reales, sino que incluso aumentan. Los inversores parecen ver ahora razones para comprar oro precisamente en este contexto.
El argumento clásico de que hay que vender oro cuando suben los tipos reales, porque el metal precioso no paga intereses, parece haber pasado de moda.
¿Por qué ignoran los inversores esta regla clásica?
Evidentemente, no podemos leer la mente de todos los inversores. Pero es probable que la reacción del precio del oro en 2022 tenga algo que ver. En aquel entonces, muchos vendieron sus ETFs de oro mientras subían los tipos reales y se perdieron el inicio del mercado alcista que alcanzó un máximo de 5.600 dólares por onza en enero de 2026.
Sin duda influye el hecho de que el oro no reaccionara en 2022 como se esperaba.
Además, la preocupación por la deuda pública no ha dejado de crecer en los últimos años. Los inversores ven los altos tipos de los bonos del Estado no solo como algo atractivo, sino también como una señal de alerta sobre los riesgos asociados.
Con la subida de los tipos, aumentan los costes anuales de los intereses, se amplían los déficits presupuestarios y crece la montaña de deuda mundial. La confianza en el dinero estatal disminuye.
Y si los inversores ya no confían en el dinero estatal ni en la deuda pública como contrapeso de las acciones, el oro se convierte en una alternativa interesante.
El mercado alcista de la inteligencia artificial también llegará a su fin en algún momento. Cuando eso ocurra, es probable que se produzcan una serie de hechos que podrían favorecer al oro:
- La demanda de capital caerá drásticamente, ya que frenaría el ciclo de inversión en IA. Esto haría bajar los tipos y haría que el oro resultara aún más atractivo frente al dinero estatal.
- Además, la desaceleración del ciclo de la IA probablemente provocaría una respuesta de los gobiernos y los bancos centrales: es decir, se abrirían los grifos monetarios para apoyar a la economía. El ciclo de inversión en inteligencia artificial desempeña un papel cada vez mayor en el crecimiento económico; si este desaparece, el riesgo de recesión no es nada desdeñable, y es probable que gobiernos y bancos centrales intervengan. En ese escenario, la confianza en el dinero estatal probablemente no mejorará.
Los inversores consideran el oro una protección frente a la situación de endeudamiento de los Estados, pero también como cobertura frente al fin del mercado alcista de la IA. En el mundo financiero actual, el oro asume así múltiples funciones, lo que explica que viejas reglas, como la caída del precio del oro cuando suben los tipos reales, quizá ya no se cumplan del todo.
Normalmente el precio del oro cae cuando suben los tipos reales. En 2022, los inversores vendieron ETFs de oro de forma masiva por ello. Esta vez, sin embargo, vieron algo que quizás les hizo cambiar de opinión.
Thom Derks escribe para GoldRepublic sobre oro, macroeconomía y geopolítica. Estudió Derecho en Leiden y Economía en Ámsterdam. Su fascinación personal por la escasez y el almacenamiento de valor a través del bitcoin y del oro lo llevó al mundo del periodismo financiero. A través de su propio boletín De Geldpers en Substack, llega a más de 5.800 suscriptores con análisis sobre mercados, geopolítica y el sistema monetario.