

We need to talk about France
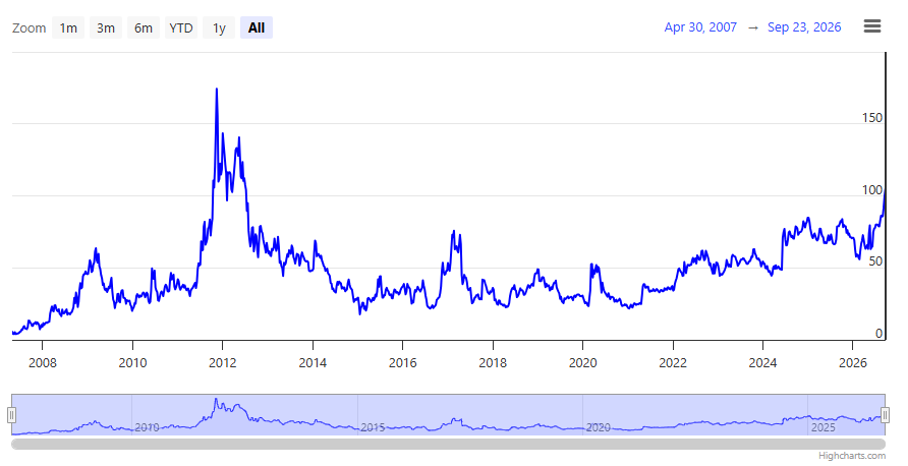
El diferencial de tipos entre Francia y Alemania rozó recientemente los 100 puntos básicos, todavía no tan alto como el máximo histórico de 200 puntos básicos alcanzado en noviembre de 2011, en pleno corazón de la crisis de la eurozona de entonces, pero aun así un umbral simbólico importante y un motivo de preocupación.
Una desconfianza histórica hacia la deuda pública francesa
El creciente diferencial encaja con la desconfianza cada vez mayor de los mercados, los bond vigilantes, los vigilantes del mercado de bonos, respecto a la sostenibilidad de la deuda pública. Resulta llamativo, además, que el diferencial de la deuda francesa sea ya superior al de Italia (87 puntos básicos). Para gran vergüenza de Francia, incluso el gobierno griego (77 puntos básicos) puede financiarse hoy más barato que el francés. El nivel absoluto de los tipos franceses también merece atención: la rentabilidad de la deuda a 10 años avanza con determinación hacia el 5 por ciento.
Francia es el nuevo problema financiero de la Unión [Monetaria] Europea, y con buenas razones. Las cifras hablan por sí solas. El déficit público ha subido a más del 5% del PIB y la deuda pública al 116 por ciento del PIB, en ambos casos casi el doble de las normas de Maastricht. El Ministerio de Finanzas francés espera que el déficit alcance el 5,6% este año y la ratio de deuda el 120%. Con ello, Francia se acerca peligrosamente a Italia, que carga con una ratio de deuda del 137 por ciento del PIB. Pero del déficit público italiano, un aceptable 3 por ciento, Francia solo puede soñar.
Un problema cultural: resistencia a las reformas
El mayor problema de Francia es cultural. Una mayoría de la población francesa, y por extensión sus representantes políticos, con los socialistas franceses a la cabeza, no quiere que se toquen sus derechos sociales adquiridos. Con 62 años, Francia tiene la edad de jubilación efectiva más baja de la OCDE, mientras que la esperanza de vida francesa se encuentra entre las más altas. La reforma de 2023 del presidente Macron pretendía elevar gradualmente la edad legal de jubilación de 62 a 64 años, pero topó con protestas masivas. Al principio logró imponer la medida sin una votación ordinaria en la Asamblea Nacional (la "Assemblée"), recurriendo a un artificio jurídico. Macron obtuvo una victoria legal, pero el precio político fue muy elevado. Los sindicatos entraron en tensión y organizaron grandes manifestaciones durante meses. En Francia, la Revolución francesa nunca queda muy lejos. Y la calle ha aprendido que el Estado la escucha, lo que no hace sino aumentar los incentivos para armar jaleo. Para colmo de males, el bando de Macron se quedó sin mayoría parlamentaria tras las elecciones de 2024. El nuevo primer ministro, Sébastien Lecornu, necesitó por ello en 2025 el apoyo de otros partidos para sacar adelante un presupuesto y mantener en pie a su gobierno. A cambio de ese apoyo, los socialistas exigieron que se detuviera la nueva subida de la edad de jubilación. Lecornu cedió, y la subida quedó congelada hasta enero de 2028, dejando la edad oficial de jubilación estancada en 62 años y 9 meses.
En este contexto político, el saneamiento presupuestario tan necesario mediante recortes resulta casi impensable. Francia recurre por ello sobre todo a nuevas subidas de impuestos, que no hacen sino empeorar la situación. El peso del Estado allí, igual que en Bélgica, supera ya la mitad del PIB: un 57 por ciento. En algunos círculos se habla de una economía comunista, disculpen, una economía estatal. Además, el mercado laboral francés está congelado por una protección social excesiva. Las cotizaciones patronales alcanzan el 45% en Francia, y despedir a un trabajador francés resulta extremadamente difícil y extremadamente caro. Los empresarios también deben navegar por una legislación social kafkiana. Solo los códigos franceses de trabajo y seguridad social anotados suman conjuntamente casi 8.000 páginas. El resultado es que los empresarios franceses se lo piensan dos veces antes de contratar a alguien, y cientos de miles de trabajadores franceses van a la deriva en estatutos laborales temporales inciertos.
Elecciones, Le Pen y el camino por delante
Hay dos factores que podrían romper el actual bloqueo presupuestario: nuevas elecciones o una crisis financiera. Ambos están estrechamente vinculados. Las próximas elecciones son las presidenciales de abril (primera vuelta) y mayo (segunda vuelta) de 2027. Macron no tiene derecho a un tercer mandato, así que el foco está en su sucesor. Las próximas elecciones legislativas están previstas para 2029, pero el nuevo presidente (que nombra al primer ministro) puede disolver la Asamblea Nacional para provocar elecciones legislativas anticipadas, algo que probablemente ocurrirá. Incluso entonces, una mayoría funcional no está garantizada. Un nuevo presidente con un parlamento de nuevo dividido heredaría el mismo rompecabezas presupuestario. Con una mayoría del bando opuesto, Francia entraría en una "cohabitation", la incómoda convivencia en la que el presidente y el primer ministro provienen de familias políticas distintas, lo que podría desembocar en un nuevo bloqueo. Solo si el nuevo presidente logra una mayoría en la Asamblea Nacional podrá el gobierno aplicar reformas con más facilidad. Qué reformas serán esas dependerá de quién gane.
Según una reciente encuesta electoral de Ipsos, Marine Le Pen, del partido de extrema derecha Rassemblement National, se situaría claramente en cabeza en una primera vuelta, con entre el 33 y el 35 por ciento de los votos. El centroderechista Édouard Philippe le sigue a gran distancia, con entre el 14 y el 21 por ciento. En Francia, la segunda vuelta resulta muy determinante, porque a menudo se forman coaliciones para dejar fuera de juego al ganador de la primera vuelta, pero la sola idea de que la extrema derecha tenga a priori las mejores opciones basta para agitar todavía más a los mercados financieros. Marine Le Pen dice querer recortar el gasto, pero se enreda en una postura imposible al negarse a subir la edad legal de jubilación. Se opone a la subida de Macron hasta los 64 años y confirmó en agosto su propuesta de volver a los 62, con la posibilidad de jubilarse a partir de los 60 para quienes empezaron a trabajar antes de cumplir veinte años.
Una victoria de la extrema derecha o de la extrema izquierda no augura nada bueno para el presupuesto francés. Francia baila sobre un volcán. Mientras tanto, la rentabilidad de la deuda pública francesa sigue subiendo. El país queda así atrapado en una espiral descendente: unas cifras fiscales débiles alimentan primas de riesgo más altas, unos tipos más altos hacen más pesado el presupuesto, y la división política impide una respuesta duradera. Esa es una buena noticia para el oro, que más que nunca puede desempeñar su papel de refugio seguro, lejos de la deuda pública insegura. Al final, también es una buena noticia para Francia, porque:
"People only accept change when they are faced with necessity and only recognize necessity when a crisis is upon them." - Jean Monnet
Las personas solo aceptan el cambio cuando se ven obligadas a ello, y solo reconocen su necesidad cuando una crisis ya está encima.
La prima de riesgo entre Francia y Alemania alcanza niveles de la crisis del euro. Descubre qué significa la crisis presupuestaria francesa para el precio del oro.
Jan Longeval es autor, conferenciante, asesor independiente y copresentador del pódcast de GoldRepublic. Para GoldRepublic escribe análisis económico-financieros centrados específicamente en Bélgica dentro de un contexto europeo más amplio. Ha escrito varios libros sobre inversión, oro y bitcoin. Con másteres en Economía y en el sector inmobiliario, y como analista financiero certificado, profesor adjunto de Finanzas en la Vlerick Business School y antiguo director de inversiones de Degroof Petercam, Jan es un conferenciante muy solicitado y asesor independiente. Mantiene informados con regularidad a sus miles de seguidores a través de artículos y blogs de marcado carácter analítico.