

Históricamente, una cartera de inversión bien equilibrada demuestra que a largo plazo es posible obtener una rentabilidad superior a la del simple ahorro. En este artículo repasamos opciones para invertir de forma inteligente un importe de €100.000 de la manera que mejor se adapte a usted.
Por qué diversificar funciona históricamente mejor que ahorrar
Los inversores que diversifican su patrimonio entre distintos productos financieros suelen resistir mejor las crisis económicas, los picos de inflación y las crisis financieras que los ahorradores o los inversores que lo apuestan todo a una sola carta.
Ahorrar es seguro y aporta tranquilidad, pero en los últimos años ha rendido menos que la inflación. Y en periodos de tipos de interés bajos (o incluso de tipos de interés negativos, que vivimos en los Países Bajos en 2021 y 2022), el poder adquisitivo de los ahorros se reduce rápidamente.
La diversificación entre distintas categorías de activos, como por ejemplo acciones, bonos, metales preciosos e inmuebles, hace que los inversores dependan menos del rendimiento de un único producto.
Mientras que el ahorro se centra sobre todo en la seguridad y la disponibilidad, la diversificación se orienta a preservar el poder adquisitivo del dinero a más largo plazo.
Acciones y ETF
Para muchos inversores, las acciones y los ETF son la base de una cartera. No es por casualidad, ya que a largo plazo las acciones suelen ofrecer una rentabilidad más elevada.
Los ETF permiten invertir con una sola posición en decenas, cientos o incluso miles de empresas cotizadas al mismo tiempo.
Sin embargo, el riesgo es que las acciones pueden ser volátiles, sobre todo a corto plazo.
Metales preciosos: oro, plata y platino
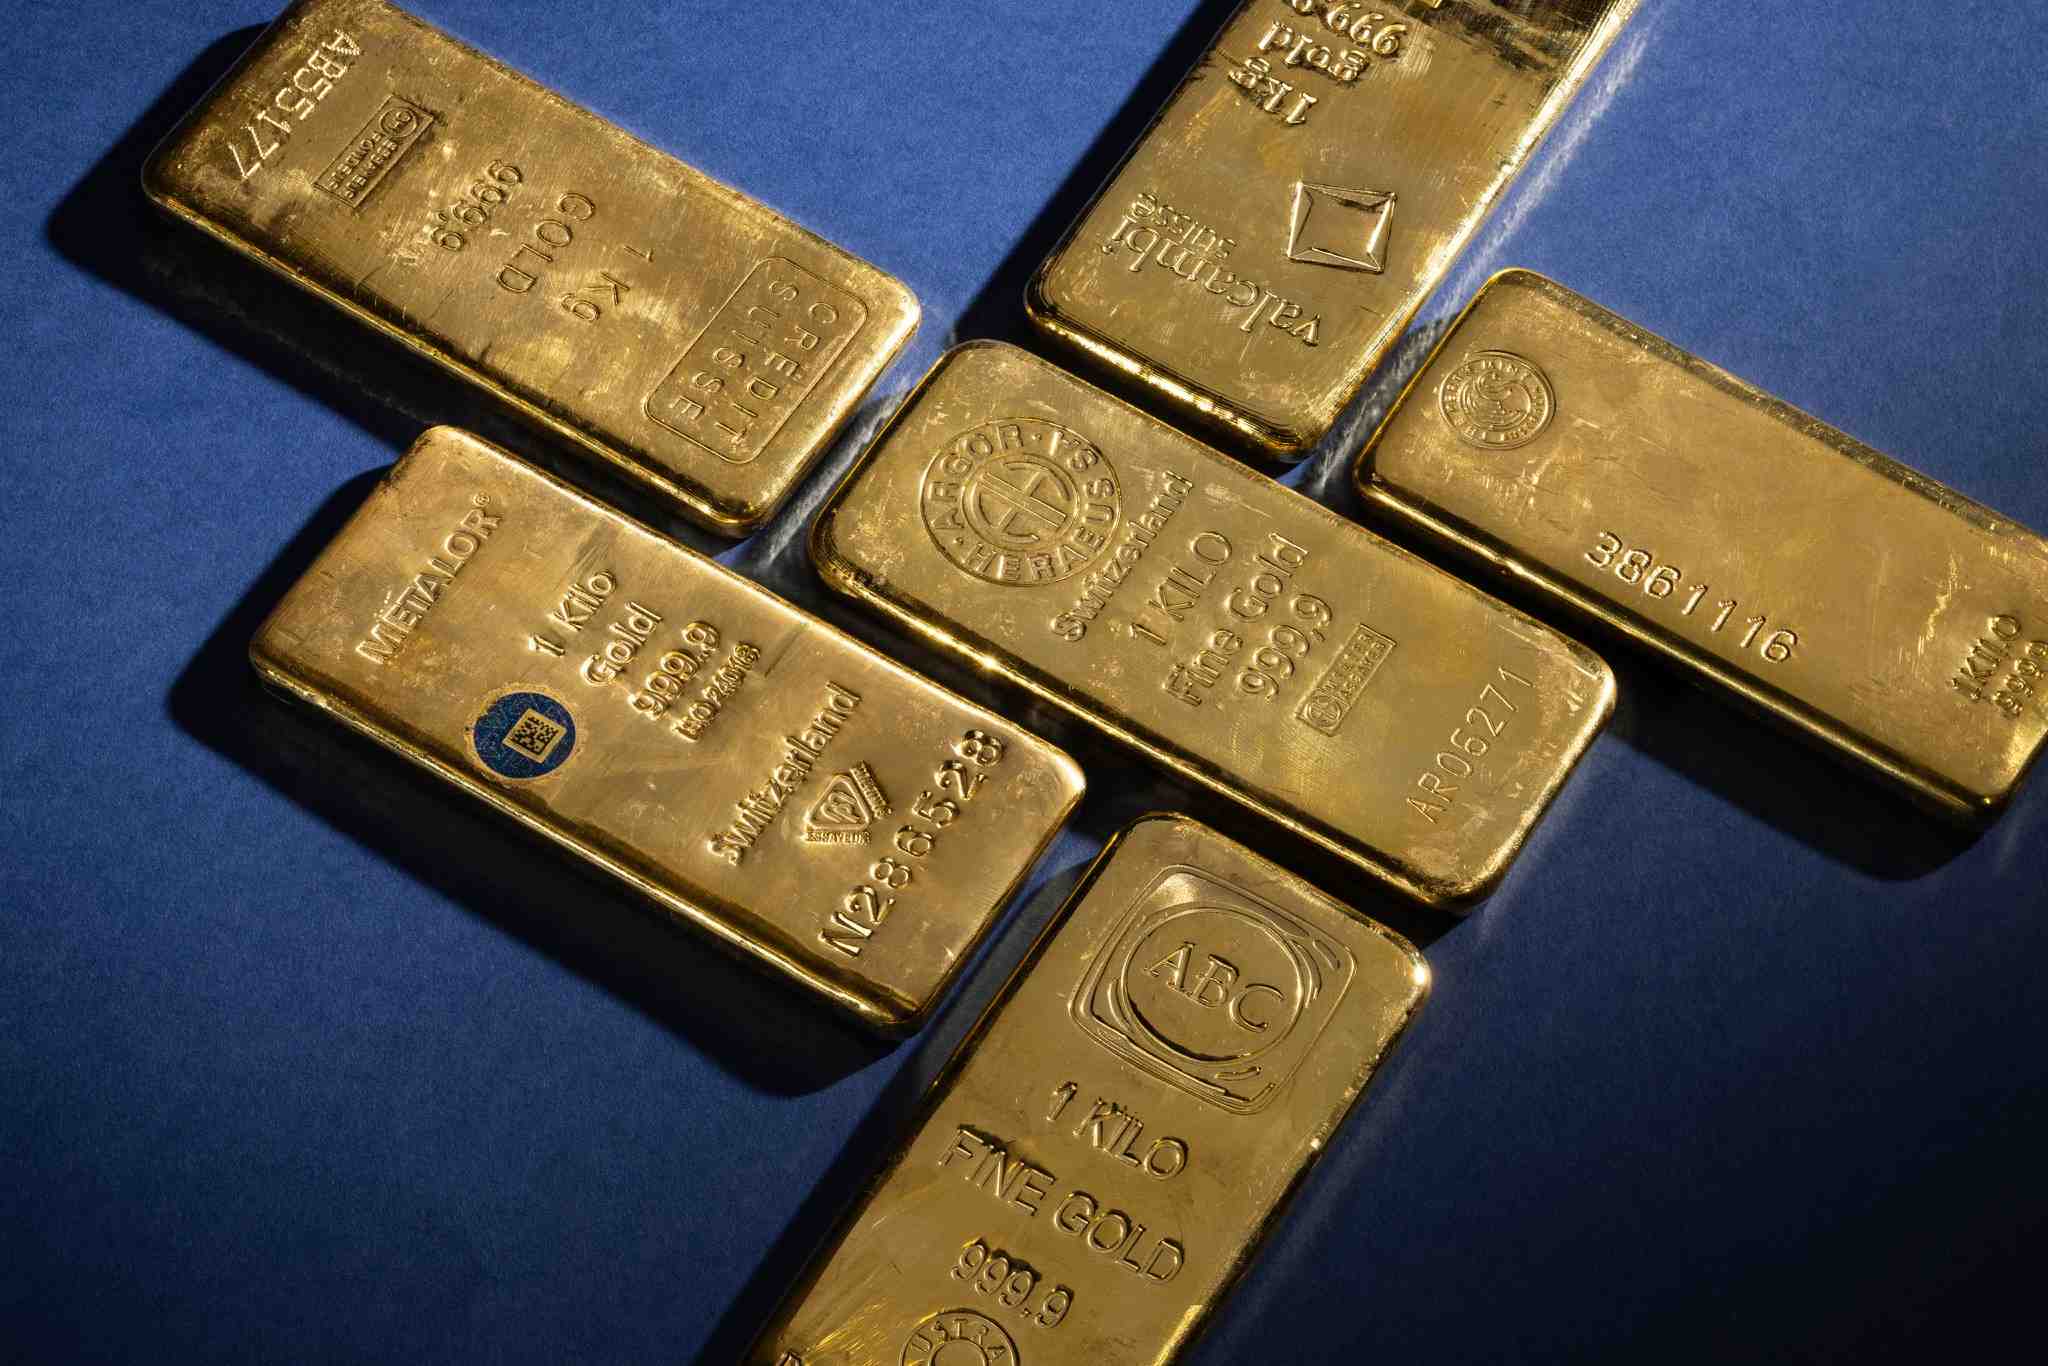
Históricamente, los metales preciosos cumplen una función protectora dentro de una cartera. Considérelos una ampliación de una cartera de acciones: un factor estable en tiempos de inflación, inestabilidad geopolítica y crisis financieras. Mientras que la cotización de muchas acciones cae en esos periodos, la de los metales preciosos suele subir.
Esto se hizo muy evidente, por ejemplo, en 2025, cuando las cotizaciones del oro, la plata y el platino se dispararon.
- Oro actúa desde hace miles de años como valor monetario de referencia. El oro físico es escaso, está reconocido en todo el mundo y no depende de ninguna contraparte. En tiempos de inflación, inestabilidad geopolítica o pérdida de confianza en los bancos, el oro ha demostrado ser una inversión que conserva su valor, y el precio del oro ha subido.
- Plata combina una función monetaria con una gran demanda industrial. Para los próximos años se espera que la oferta de plata siga siendo estructuralmente insuficiente. El precio de la plata suele moverse de forma más errática que la cotización del oro, pero también ofrece más oportunidades con el crecimiento económico y las transiciones energéticas.
- Platino es más escaso y está más impulsado por la industria. La cotización del platino es más volátil, pero puede aportar un complemento interesante y una diversificación adicional dentro de una cartera.
Cartera con metales preciosos: ¿cuál es una distribución habitual?
Aunque no existe un consejo unívoco, una distribución utilizada con frecuencia en una cartera de metales preciosos es la siguiente:
- Oro: +/- 70% (para estabilidad y protección del patrimonio)
- Plata: +/- 20% (más volátil, pero interesante por la creciente demanda industrial)
- Platino: ±10% (para diversificación y por ser interesante debido a la creciente demanda industrial y a su escasez)
Invertir en metales preciosos: ¿físico o a través de un ETF?
Puede invertir en plata, oro o platino de diversas maneras. Por ejemplo, a través de ETF de metales preciosos o invirtiendo en oro, plata o platino físico. La diferencia crucial reside en la propiedad y el riesgo de contraparte.
Con el metal precioso físico, usted es propietario directo de un bien tangible. El metal precioso es independiente de productos financieros como las acciones o los bonos y, por ello, no conlleva riesgo de contraparte financiero. El nivel de riesgo depende de la forma de almacenamiento elegida.
En GoldRepublic, las barras se almacenan directamente desde la fundición en cámaras acorazadas gestionadas externamente, con control independiente y totalmente aseguradas. Además, la calidad y la presencia del oro son verificadas por un tercero externo.
¿Está considerando los metales preciosos como complemento de su cartera? Concierte una cita sin compromiso para una conversación personal sobre asignación, almacenamiento y riesgos.
Ahorros
Los ahorros son una parte imprescindible de cualquier cartera. Es importante mantener siempre disponible una parte de su patrimonio, sin que pierda un valor considerable (como puede ocurrir al invertir).
Estos ahorros sirven de colchón para gastos imprevistos y gastos planificados a corto plazo.
El Nibud aconseja mantener un colchón financiero para gastos imprevistos. La cantidad exacta depende de su situación personal, pero a menudo se parte de unos seis a doce meses de gastos fijos. El patrimonio que supere este colchón puede destinarse a invertir, según su tolerancia al riesgo y sus objetivos financieros.
Bonos y fondos del mercado monetario
Los bonos y los fondos del mercado monetario suelen formar la parte estable de una cartera. Son conocidos como un producto de inversión relativamente seguro y ofrecen por lo general algo más de rentabilidad que una cuenta de ahorro.
Son considerablemente menos volátiles que la mayoría de las acciones, pero por lo general también ofrecen una rentabilidad menor.
Además, en los Países Bajos los bonos y los fondos del mercado monetario tributan como inversiones y se parte de una rentabilidad ficticia considerablemente mayor que la de los ahorros. Y como la rentabilidad real de los bonos y los fondos del mercado monetario suele ser solo algo superior al tipo de interés del ahorro, la carga fiscal puede llevarse gran parte de la rentabilidad.
Pensión
La pensión es un producto financiero que no suele considerarse una parte estándar de una cartera. Y no es extraño, porque el dinero que se aporta a un producto de pensión oficial queda bloqueado hasta alcanzar la edad de jubilación (AOW).
Pero si su patrimonio aumenta, puede resultar interesante reservar una parte para su jubilación.
Si es soltero en 2026 y su patrimonio supera los €58.568, pasará a pagar el impuesto sobre el rendimiento del box 3 por ahorros e inversiones. Si tiene pareja fiscal, esta cantidad es de €117.136. Al mismo tiempo, en los últimos años el margen anual se ha ampliado notablemente, por lo que realizar aportaciones adicionales a la pensión se ha vuelto fiscalmente más atractivo. Al aportar más a un producto de pensión (como invertir para la jubilación o una renta vitalicia), traslada patrimonio del box 3 al box 1, de modo que deja de contar para el impuesto sobre el patrimonio.
Además, la aportación suele ser deducible al tipo marginal del impuesto sobre la renta, mientras que el impuesto solo se aplica al cobrar la prestación, normalmente a un tipo inferior tras la jubilación. Por ello, las aportaciones adicionales a la pensión resultan interesantes para quienes desean optimizar fiscalmente, pueden prescindir del patrimonio a largo plazo y quieren acumular capital de forma dirigida para el futuro.
Inversiones alternativas con mayores riesgos
Además de las categorías anteriores, existen muchas otras formas de diversificar su cartera de inversión. Piense, por ejemplo, en invertir en inmuebles (directamente o de forma indirecta, por ejemplo, a través de un ETF inmobiliario), el crowdfunding o el capital riesgo.
Deze categorieën vragen meer kennis, langere looptijden en una mayor tolerancia al riesgo.
Carteras de ejemplo para 100.000 €
Las siguientes carteras le ofrecen un ejemplo de cómo puede diversificar sus 100.000 € de una manera que se adapte a usted: defensiva, con poco riesgo; neutral; u ofensiva, con más riesgo, pero con la posibilidad de obtener una mayor rentabilidad.
Sirven únicamente a modo de ilustración y no constituyen asesoramiento de inversión personalizado.
Determine su perfil de riesgo
Una buena distribución de su cartera de inversión depende, entre otros, de los tres factores siguientes:
- Horizonte temporal: cuanto más tiempo pueda invertir, más riesgo podrá asumir por lo general. La edad influye, pero no es determinante.
- Liquidez: qué importe debe estar disponible en todo momento (y, por tanto, en una cuenta de ahorro de libre disposición)
- Tolerancia al riesgo: ¿cómo reacciona ante caídas temporales? No en la teoría, sino en la práctica.
La edad, los ingresos y el patrimonio existente también desempeñan un papel importante.
Hacer crecer su patrimonio a partir de 100.000 €
A partir de este punto empieza el verdadero efecto de la rentabilidad sobre la rentabilidad. El tiempo en el mercado es más importante que el momento de entrada. Al construir posiciones de forma gradual, por ejemplo mediante compras periódicas (lo que se conoce como dollar-cost-averaging), reduce los riesgos de entrada y aumenta la probabilidad de obtener una mayor rentabilidad a largo plazo.
Con GoldRepublic puede, por ejemplo, ahorrar en metales preciosos de forma periódica. Compra cada semana, cada dos semanas o cada mes un volumen por un importe fijo a la cotización actual. Así va construyendo paso a paso un patrimonio en metales preciosos, como complemento de su cartera de inversión.
En este artículo analizamos las posibilidades de invertir una cantidad de €100.000 de forma inteligente y de la manera que mejor se adapte a usted.
Rika Zaat es presentadora de MacroCheck en GoldRepublic, donde traduce temas macroeconómicos en vídeos claros y accesibles. Además, es responsable de marketing, producciones y eventos, incluidas grandes veladas en directo con ponentes como Willem Middelkoop y Peter Schiff. Rika se graduó cum laude en la Nyenrode Business University con un MSc en Financial Management (GPA 8,2).