

Warum eine einzelne Zinserhöhung die Gold-Geschichte nicht verändert
Diese Woche stand die vielbeachtete Zinsentscheidung der US-Notenbank im Mittelpunkt der Finanzmärkte. Am Ende beschloss der Offenmarktausschuss der US-Notenbank einstimmig eine Zinserhöhung. Dadurch sehen wir kurzfristig einen etwas stärkeren Dollar, während Gold und Silber etwas Gegenwind bekamen.
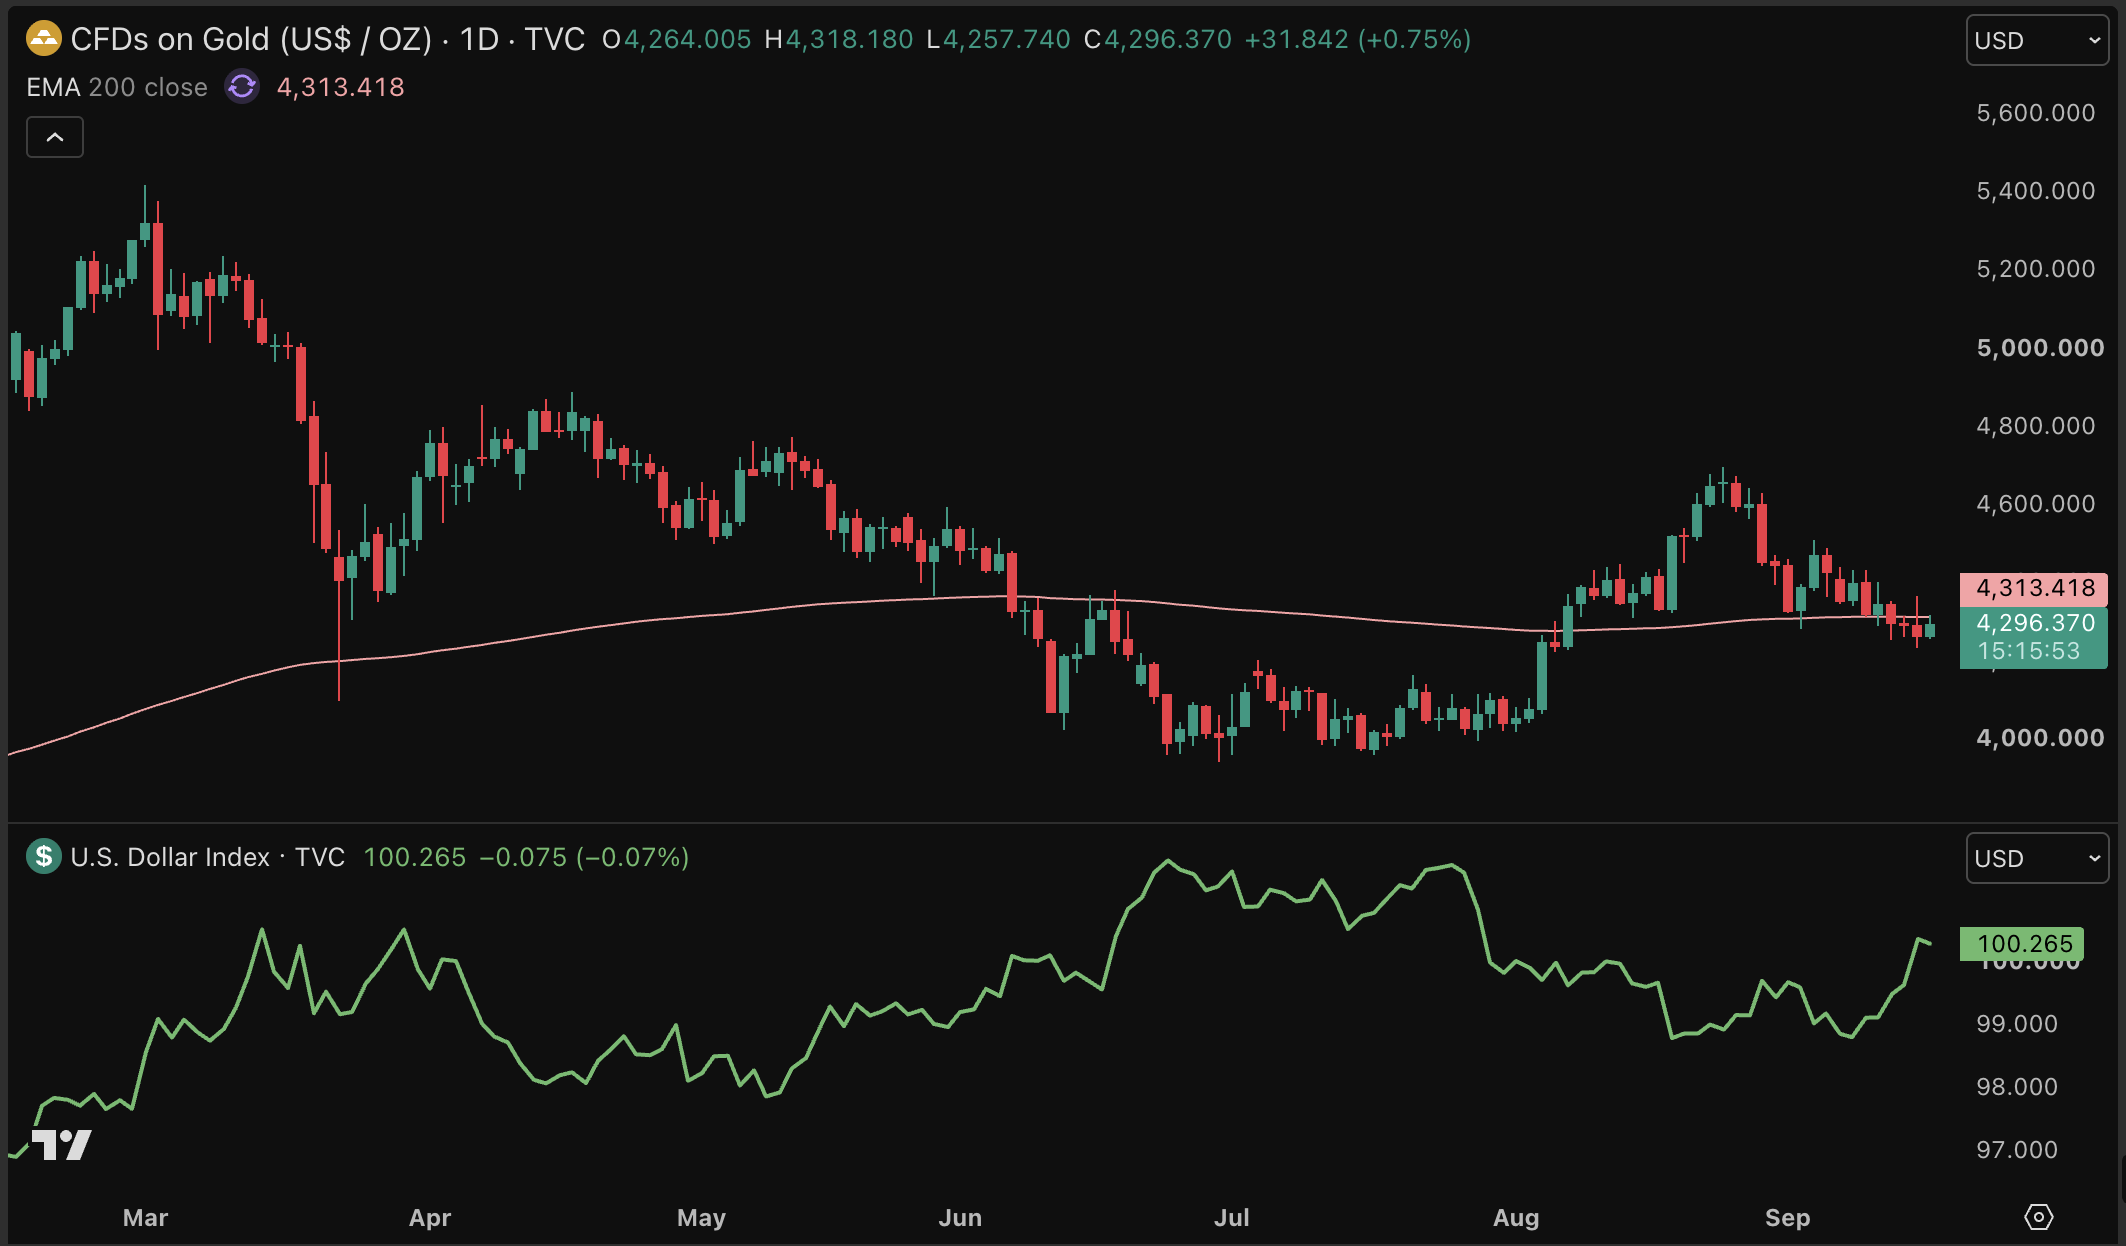
Goldpreis fällt, während der Dollarindex (DXY) nach der Zinsentscheidung über 100 Punkte klettert. Quelle: TradingView
Auch wenn die Entscheidung für eine Zinserhöhung natürlich relevant für Gold, Silber und Platin ist, spielt sich unter der Oberfläche eine viel größere und grundlegendere Veränderung ab. Eine Veränderung, an der die gestrige Zinserhöhung wenig ändern kann. Eine Veränderung, die die Begründung dafür, in Gold zu investieren, stärker macht.
Vom Kapitalüberfluss zur Kapitalknappheit
Seit der großen Finanzkrise von 2008 zogen fast alle großen Kräfte in der Finanzwelt an demselben Strang.
- Zentralbanken kauften Staatsanleihen, um die Zinsen zu drücken
- Unternehmen finanzierten sich günstig, und Technologiekonzerne nutzten ihre enormen Einnahmen, um eigene Aktien zurückzukaufen
Kapital war im Überfluss verfügbar, während die Nachfrage nach Kapital relativ gering war. Das führte zu einem Klima, in dem extrem niedrige und manchmal sogar negative Zinsen möglich waren. Das beginnt sich nun umzukehren.
- Regierungen müssen immer mehr Kapital leihen, um Haushaltsdefizite zu decken
- Zentralbanken treten kaum noch als Käufer von Staatsanleihen auf
- Und der Finanzierungsbedarf der Unternehmen steigt aufgrund der KI-Revolution
Vor allem bei den Technologiekonzernen sehen wir eine Verschiebung weg vom Rückkauf eigener Aktien hin zu Investitionen in Rechenzentren und alles, was mit KI zu tun hat. Wir befinden uns also in einer Phase, in der mehr Akteure um Kapital konkurrieren.
Das ist derzeit wahrscheinlich die wichtigste Erklärung für den weltweiten Anstieg der langfristigen Zinsen.
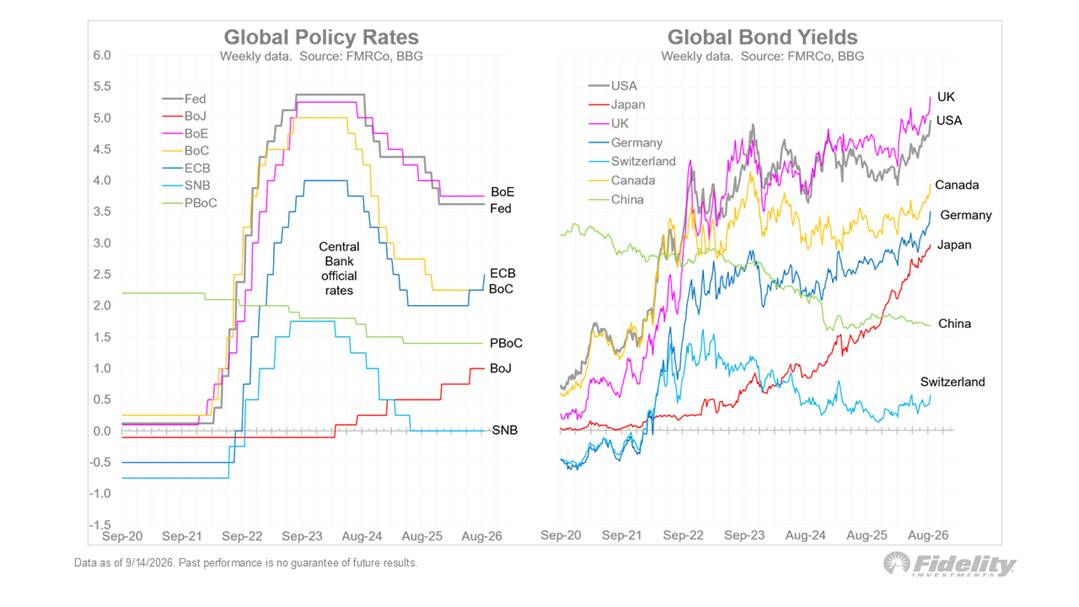
Langfristige Zinsen steigen weltweit, außer in China. Quelle: Fidelity/LinkedIn
Regierungen greifen bereits ein, um die Zinsen zu kontrollieren
Doch genau darin liegt ein wichtiges Problem, das sich für Gold und andere inflationsschützende Anlagen positiv auswirken kann. Regierungen können nämlich nicht unbegrenzt immer höhere Zinsen auf ihre Staatsschulden zahlen. Irgendwann müssen sie eingreifen und versuchen, die Zinsen künstlich zu senken, um die Schuldenlast zu drücken.
In den vergangenen Wochen zeigte sich das bereits an den Maßnahmen von Scott Bessent, dem US-Finanzminister. Er kündigte einen beschleunigten Rückkauf langfristiger Staatsanleihen an und intervenierte am Devisenmarkt, um den schwächelnden japanischen Yen zu stützen.
Beide Maßnahmen zielen darauf ab, den Anstieg der langfristigen US-Anleiherenditen zu stoppen. Auf verschiedene Weise versucht die US-Regierung also bereits jetzt, die Zinsen zu kontrollieren.
Finanzielle Repression als schleichendes politisches Instrument
Zoomt man weiter heraus, wird finanzielle Repression wahrscheinlich zu einer zunehmend attraktiven politischen Option. Theoretisch könnten Regierungen ihre Schuldenproblematik auch mit höheren Steuern, harten Sparmaßnahmen oder sehr starkem Wirtschaftswachstum angehen. In der Praxis sind diese Lösungen politisch und wirtschaftlich meist schmerzhaft.
Finanzielle Repression kann sehr viel subtiler ablaufen. Zentralbanken müssen dafür nicht schon morgen massenhaft die Notenpresse anwerfen.
Eine naheliegende Option ist, die Regulierung zu lockern, damit es für Banken und andere große Finanzinstitute attraktiver wird, Staatsanleihen zu halten.
Das kann zum Beispiel durch Anpassung der Kapital- oder Leverage-Anforderungen geschehen. Banken erhalten dadurch mehr Spielraum in ihrer Bilanz, um Staatsanleihen zu besitzen oder damit zu handeln. Die Regierung muss die Staatsanleihen also nicht selbst direkt aufkaufen, um zusätzliche Nachfrage zu schaffen.
Mehr strukturelle Nachfrage nach Staatsanleihen bedeutet, bei sonst gleichen Bedingungen, höhere Anleihekurse und niedrigere Zinsen.
Darüber hinaus könnten Zentralbanken auf Dauer den Leitzins bewusst unter der Inflation halten, erneut Staatsanleihen kaufen oder auf andere Weise verhindern, dass die Realzinsen dauerhaft hoch bleiben.
Genau hier wird es für Gold interessant. Angenommen, die Inflation liegt bei 4 Prozent, während die Rendite von Staatsanleihen bei rund 3 Prozent gehalten wird. Ein Anleiheinvestor erhält dann zwar Zinsen, verliert aber gemessen an der Kaufkraft etwa 1 Prozent pro Jahr.
Der nominale Zins ist positiv. Der reale Zins ist negativ. Für Regierungen kann das attraktiv sein. Inflation hilft schließlich dabei, den realen Wert bestehender Schulden allmählich auszuhöhlen. Für Sparer und Anleihegläubiger sieht das anders aus. Sie verlieren an Kaufkraft.
Dadurch entsteht ein Umfeld, in dem Anleger eher nach Vermögenswerten suchen, die nicht von der Kreditwürdigkeit oder der Geldpolitik einer Regierung abhängen. Gold und Silber sind dafür klassische Beispiele.
Was das für Gold und Silber bedeutet
Die Zinserhöhung dieser Woche kann Gold und Silber kurzfristig Gegenwind geben, etwa durch einen stärkeren Dollar und höhere kurzfristige Zinsen. Doch unter dieser täglichen Bewegung spielt sich eine viel wichtigere Geschichte ab. Eine Welt, in der Kapital knapper wird, Staatsschulden größer werden und Regierungen immer mehr Gründe bekommen, die Realzinsen letztlich zu unterdrücken.
Genau das kann die Argumentation für Gold auf lange Sicht stärken. Das ist wahrscheinlich auch der Grund, warum sich der Goldpreis kurzfristig noch recht gut behauptet, trotz des erheblichen makroökonomischen Gegenwinds.
Die Zinserhöhung könnte Gold kurzfristig belasten. Steigende Staatsschulden und möglicher Druck auf die Realzinsen könnten Gold langfristig unterstützen.
Thom Derks schreibt für GoldRepublic über Gold, Makroökonomie und Geopolitik. Er studierte Rechtswissenschaften in Leiden und Wirtschaft in Amsterdam. Seine persönliche Faszination für Knappheit und Werterhalt durch Bitcoin und Gold führte ihn in die Welt des Finanzjournalismus. Mit seinem eigenen Newsletter De Geldpers auf Substack erreicht er über 5.800 Abonnenten mit Analysen zu Märkten, Geopolitik und dem Währungssystem.