

Ich liebe es, wenn ein Plan funktioniert
Wer wie ich alt genug ist, um Das A-Team noch im Fernsehen gesehen zu haben, kennt den legendären Spruch von Hannibal Smith. In den vergangenen Wochen musste ich immer wieder daran denken. Nicht, weil ich auf eine Krise an den Anleihemärkten warte – im Gegenteil –, sondern weil die Entwicklungen in den Vereinigten Staaten, im Vereinigten Königreich und in Japan fast eins zu eins zeigen, warum es inzwischen absolut notwendig ist, sein Vermögen mit knappen Anlagen zu ergänzen.
Was wir sehen, ist keine Schuldenkrise. Noch nicht. Aber es wird immer deutlicher, wie viel Mühe sich Regierungen und Zentralbanken inzwischen geben müssen, damit es nicht so weit kommt. Zentralbanken müssen die Zinsen hoch halten oder sogar weiter anheben, um die Inflation zu bekämpfen, die vor allem durch die Lage im Nahen Osten angeheizt wird. Gleichzeitig setzen genau diese hohen Zinsen dem enormen Schuldenberg, der sich in den vergangenen Jahrzehnten aufgebaut hat, immer stärker zu. Das ist der Spagat, in dem sich das Finanzsystem inzwischen befindet.
Treasury Twist
Nehmen wir die Vereinigten Staaten. Die US-Staatsschulden liegen inzwischen bei über 40 Billionen Dollar, und US-Finanzminister Scott Bessent hat keinen Hehl daraus gemacht, dass er die langfristigen Zinsen lieber niedriger sehen würde. Das Finanzministerium hat deshalb kürzlich den Umfang seiner Rückkäufe langfristiger Staatsanleihen verdreifacht. Gleichzeitig stützt sich die Finanzierung der Regierung stark auf kürzer laufende Schuldtitel.
Diese Maßnahme trägt den Spitznamen Treasury Twist, als Anspielung auf Operation Twist aus dem Jahr 2011. Der Mechanismus ist diesmal ein anderer. Damals kaufte die Federal Reserve langfristige Staatsanleihen und verkaufte gleichzeitig kurzfristige Anleihen. Jetzt ist es das Finanzministerium, das über sein Schuldenmanagement versucht, den Druck am langen Ende der Zinskurve zu verringern. Man kann es nennen, wie man will – die Botschaft ist deshalb nicht weniger interessant: Die US-Regierung will nicht, dass die langfristigen Zinsen noch viel weiter steigen, und schon gar nicht, dass Anleger massenhaft langlaufende Treasuries abstoßen.
Threadneedle Twist
Am 17. September kam das Vereinigte Königreich hinzu. Die Bank of England beschloss, 120 Milliarden Pfund ihrer am längsten laufenden Staatsanleihen mit Laufzeiten ab 2049 in der Bilanz zu behalten. Weitere 222 Milliarden Pfund an kürzer laufenden Anleihen dürfen von selbst auslaufen, wodurch am Ende nur noch rund 146 Milliarden Pfund aktiv verkauft werden müssen. Und das geschieht ganz allmählich, mit 20 Milliarden Pfund pro Jahr.
Vergessen Sie diese Zahlen. Diese Maßnahme verdient meiner Meinung nach den Namen "Threadneedle Twist", nach der Threadneedle Street, wo die Bank of England ihren Sitz hat. Anderer Tänzer, aber garantiert derselbe Tanz. So viele langlaufende Anleihen wie möglich aus dem Markt nehmen, die dieser sonst absorbieren müsste, und damit den Aufwärtsdruck auf die Zinsen begrenzen.
Die Reaktion ließ wenig Raum für Interpretation. Die britische 30-jährige Rendite fiel deutlich. Genau das, was die Bank of England gerne sieht, auch wenn sie das selbst zweifellos anders formulieren würde.
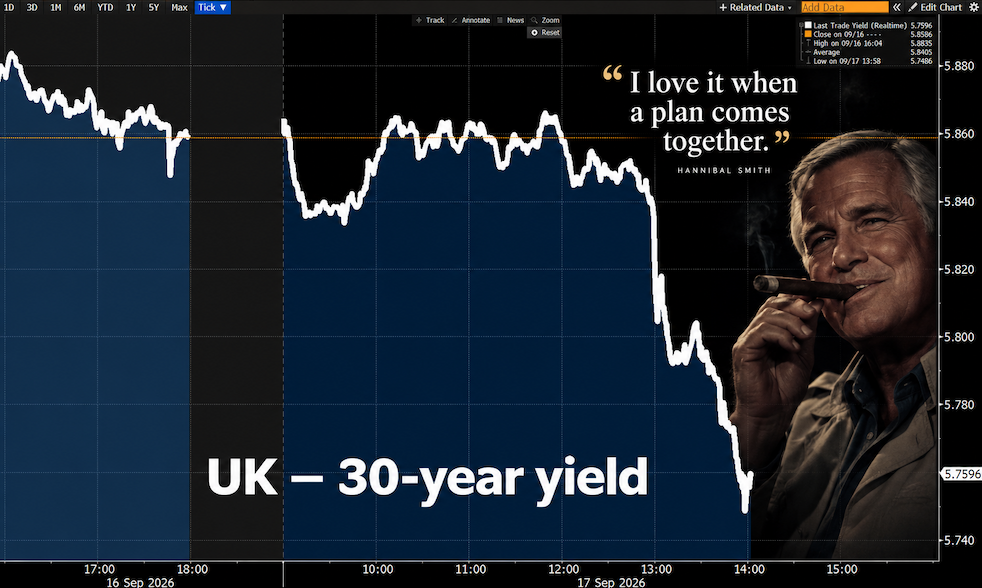
Britische 30-jährige Rendite fällt deutlich nach Ankündigung der Bank of England. Quelle: TradingView
Konnichiwa
Diese Woche erhöhte die Bank of Japan den Leitzins auf 1,25 %, doch die Notenbanker waren sich uneinig. Zwei Entscheidungsträger stimmten überraschend dagegen. Und auf der Pressekonferenz nach der Entscheidung hielt sich Notenbankgouverneur Ueda auffällig bedeckt.
Normalerweise sollte eine Zinserhöhung den Yen stützen. Doch die Botschaft für die Zukunft war alles andere als aggressiv, wodurch der Yen sich sogar abschwächte.
Auch Japan sitzt in derselben Zwickmühle. Die Notenbank muss die Zügel straffen, um die Inflation im Zaum zu halten und die Währung zu schützen, weiß aber gleichzeitig, dass höhere Zinsen bei einer gigantischen Staatsverschuldung immer größere Folgen für die Staatsfinanzen haben.
Das ist der rote Faden, der sich durch all diese Entwicklungen zieht. Die Zentralbanken bekämpfen zwar weiterhin die Inflation, können aber die Folgen höherer Zinsen für das schuldengetriebene Finanzsystem nicht mehr ignorieren.
Das ist nicht die alte Normalität
Und genau da geht meiner Meinung nach die Diskussion über Anleihen in die Irre. Natürlich sehen Anleihen attraktiver aus als noch vor vier Jahren, als die Zinsen noch nahe null lagen. Und ja, ich erwarte, dass die langfristigen Zinsen letztlich wieder sinken werden.
Aber warum sie sinken, ist viel wichtiger als dass sie sinken.
Wenn die Zinsen sinken, weil die Inflation strukturell auf 2 % zurückkehrt, Haushaltsdefizite abnehmen und sich die Staatsverschuldung stabilisiert, sieht die Welt für Anleihen deutlich besser aus. Wenn die Zinsen aber sinken, weil Regierungen und Zentralbanken immer stärker eingreifen müssen, um zu verhindern, dass die Zinslasten aus dem Ruder laufen, ist das eine ganz andere Geschichte.
Und wir stehen wahrscheinlich erst am Anfang. Der bereits laufende Rückkauf von Anleihen und das Hinauszögern von Verkäufen, wie bei der Bank of England, sind noch vergleichsweise einfache Eingriffe. Wenn der Druck wirklich zunimmt, liegen quantitative Lockerung (QE), finanzielle Repression und letztlich sogar Yield Curve Control wieder ganz oben auf dem Tisch.
Das ist keine Rückkehr zur alten Normalität. Es ist der Beweis dafür, dass wir den Grenzen dessen, was unsere schuldengetriebenen Volkswirtschaften tragen können, immer näherkommen.
Und deshalb musste ich eben an Hannibal denken. Es gibt einen Grund, warum wir inzwischen zwei Fonds verwalten, die beide, jeder auf seine eigene Weise, in Knappheit investieren. Nicht weil jeder Zinseingriff automatisch gute Nachrichten für Gold oder Bitcoin bedeutet, sondern weil die Richtung, in die sich das Finanzsystem bewegt, immer deutlicher wird.
Wie nur Hannibal es sagen konnte: "Ich liebe es, wenn ein Plan funktioniert."
Zentralbanken bekämpfen die Inflation, während hohe Zinsen die Schuldenlast erhöhen. Die USA, Großbritannien und Japan zeigen, wie der Druck wächst.

Jeroen Blokland ist seit über 20 Jahren professioneller Investor und war als ehemaliger Leiter Multi-Asset bei Robeco für ein Kundenvermögen von mehr als fünf Milliarden Euro verantwortlich. Nach seinem Abgang von Robeco gründete er True Insights, eine unabhängige Investment-Research-Plattform, und ist seitdem als Kolumnist, YouTuber und gefragter Redner tätig. Mit über 100.000 Followern auf X gehört er zu den bekanntesten Stimmen im niederländischen Finanzwesen. Für GoldRepublic schreibt er über Makroökonomie, Märkte und die Rolle von Gold in einem diversifizierten Portfolio.