

Eine lange Vorgeschichte
Im 19. Jahrhundert waren die Eisenbahnen das, was künstliche Intelligenz (KI) heute ist: eine Technologie, von der jeder spürte, dass sie die Welt verändern würde, während niemand recht einschätzen konnte, wie viel Geld sich damit verdienen ließ. Beide Technologien hatten einen langen Anlauf. Im Jahr 1709 gelang es Abraham Darby, Eisenerz auf kommerzieller Basis mit Koks zu schmelzen, was eine Stahlproduktion in größerem Maßstab ermöglichte, doch die ersten gusseisernen Schienen wurden erst 58 Jahre später gegossen. Die technologischen Ursprünge der KI lassen sich auf die 1830er und 1840er Jahre zurückführen, als Charles Babbage die Analytical Engine entwarf, eine programmierbare mechanische Rechenmaschine. Die Konturen der KI scheinen in den Erkenntnissen von Ada Lovelace durch, die 1843 die Idee äußerte, eine solche Maschine könne auch Symbole verarbeiten und sogar Musik hervorbringen, sofern sich die dafür nötigen Regeln festlegen ließen. Der technische Stammbaum der neuronalen Netze beginnt 1943, als McCulloch und Pitts beschreiben, wie vereinfachte künstliche Neuronen gemeinsam logische Operationen ausführen können.
Im Jahr 1847 stiegen die Investitionen in die britischen Eisenbahnen auf über 7 Prozent des britischen Bruttoinlandsprodukts (BIP). Anleger sprangen auf den fahrenden Zug auf und schufen so die erste Railway Mania. Die Kurse der Eisenbahnaktien verdoppelten sich, doch die Blase platzte und es folgte eine Finanzpanik. Ein Vierteljahrhundert später wurde Amerika nach dem Ende des Bürgerkriegs im Jahr 1865 von seiner eigenen Variante der Railway Mania erfasst, und zwar rund um den Bau der ersten transkontinentalen Eisenbahnen, die den entwickelten Osten der USA mit dem Wilden Westen verbinden sollten. 1869 wurde die erste transkontinentale Bahnverbindung von Union und Central Pacific eröffnet. Später wurde die Northern Pacific Railway auf den Weg gebracht. Jay Cooke spielte dabei eine Schlüsselrolle. Er war einst einer der reichsten Männer Amerikas, ist inzwischen aber so gut wie vergessen. Sein Vermögen machte er während des Amerikanischen Bürgerkriegs, indem er Kriegsanleihen an die breite Öffentlichkeit verkaufte. Nach dem Krieg wandte er dasselbe Rezept auf die Eisenbahnen an und gab dem noch jungen Markt für Unternehmensanleihen so einen kräftigen Schub. Auch europäische Anleger kauften eifrig amerikanische Eisenbahnanleihen. Ihr Interesse war der Anstoß zur Globalisierung des Finanzsystems.
Der Kampf zwischen Gold und Silber
Währenddessen kam 1872 bei der Union Pacific ein Betrugsfall ans Licht. Der Skandal untergrub das Vertrauen in Eisenbahnanleihen. Als dann zu allem Überfluss 1873 die Wiener Börse crashte und europäische Anleger Geld abzogen, wurde Cooke seine amerikanischen Eisenbahnanleihen in Europa nicht mehr los. Am 18. September 1873 ging seine Bank pleite. Es folgte eine Finanzkrise, die Börse brach ein und die Wirtschaft rutschte in eine Rezession.
Dieses finanzielle und wirtschaftliche Unheil wurde durch den amerikanischen Coinage Act von 1873 erheblich verschärft. Der Coinage Act sollte Ordnung in das amerikanische Geldsystem bringen. Das Gesetz bestimmte unter anderem, dass wer Silber besaß, nicht mehr das Recht hatte, es zu silbernen Standarddollars ausprägen zu lassen. Wer Gold besaß, behielt dieses Recht. Der Coinage Act setzte damit dem Bimetallismus ein Ende, in dem Silber und Gold den gleichen monetären Status hatten, und schuf damit de facto einen Goldstandard.
Doch das Timing war unglücklich. In den 1850er und 1860er Jahren gab es enorme Goldfunde (man denke nur an den kalifornischen Goldrausch), sodass genügend Gold im Umlauf war, um die Nachfrage nach Krediten zu decken, die zur Finanzierung der wirtschaftlichen Expansion nötig waren (unter dem Goldstandard war die Geldschöpfung an die monetären Goldreserven gebunden). In den 1870er und 1880er Jahren gab es jedoch kaum größere Goldfunde, wodurch eine Kreditknappheit entstand. Die Rezession entwickelte sich zu dem, was damals die „Große Depression“ genannt wurde und was später, nach der Depression der 1930er Jahre, in „Lange Depression“ umbenannt wurde. Sie dauerte sechs Jahre und ist damit bis heute die längste Rezession der amerikanischen Geschichte. Sie war, wie die spätere Depression der 1930er Jahre, von Deflation geprägt. Der Silberpreis war vor 1873 siebzig Jahre lang stabil bei 1,32 Dollar pro Feinunze (troy ounce) geblieben, verlor dann aber die Hälfte seines Werts. Auch die Agrarpreise brachen ein, sodass es die amerikanischen Farmer, die oft ohnehin schon verschuldet waren, sehr schwer hatten.
Die Demonetisierung des Silbers löste auch einen heftigen politischen Kampf aus, der Amerika noch jahrelang beherrschen sollte. Die Silver Movement unter der Führung des Eiferers William Jennings Bryan führte einen heiligen Krieg für die Remonetisierung des Silbers. Er nannte den Coinage Act „The Crime of 1873“ und ging mit dem Ausruf „You shall not crucify mankind upon a cross of gold“ („Ihr sollt die Menschheit nicht an ein Kreuz aus Gold nageln“) auf dem Parteitag der Demokraten am 9. Juli 1896 in die Geschichte ein.
Dieser politische Kampf wurde später im Buch und im gleichnamigen Film The Wizard of Oz karikiert, in dem der ängstliche Löwe für William Jennings Bryan steht, die Vogelscheuche für den vielgeplagten amerikanischen Landwirt und der Blechmann für den ebenso gebeutelten amerikanischen Fabrikarbeiter. Dorothy (Judy Garland) symbolisiert die amerikanische Unschuld. Im Film trägt sie rubinrote Schuhe, im Buch dagegen silberne Schuhe, die den Silberstandard symbolisieren. Sie geht auf einer mit gelben (lies: goldenen) Ziegeln gepflasterten Straße zum Zauberer von Oz. Oz ist die Abkürzung für „ounce“, wie in „troy ounce“.
Die Silver Movement verlor den Streit durch einen enormen Goldfund in Südafrika im Jahr 1886, der zwei Jahrzehnten der Goldknappheit ein Ende setzte. Damit endete die Deflation, wodurch die Silver Movement ihr Hauptargument verlor. Der Goldstandard hatte gesiegt! Doch die Gesellschaft zahlte einen hohen Preis für den Kampf zwischen Silber und Gold. Die Befürworter des Silbers machten die Juden zum Sündenbock für die wirtschaftliche Depression. Die westliche Welt wurde von einer Welle virulenten Antisemitismus überschwemmt, der in jener Zeit längst latent vorhanden war. Er trug mit zum Nährboden für den späteren Holocaust bei.
Die Krise von 1873 sollte die erste einer ganzen Reihe neuer Finanzkrisen sein, die Amerika in den folgenden Jahrzehnten heimsuchten. 1893 brachte eine zweite Finanzkrise, die mit der Insolvenz von Eisenbahngesellschaften verbunden war. J.P. Morgan (the man himself) nutzte die Insolvenzen, um den chaotischen amerikanischen Eisenbahnsektor zu einer kleineren Zahl größerer Gruppen zu konsolidieren, die finanziell straffer geführt wurden und deren Schulden er günstiger refinanzierte. Gleichzeitig gelang es J.P. Morgan zusammen mit befreundeten Parteien, die Kontrolle über die betroffenen Eisenbahnunternehmen zu erlangen, ein Vorgehen, das als „Morganisation“ bekannt wurde. Dieses Muster sollte sich bei jeder späteren Blase rund um technologische Infrastruktur wiederholen: Auf eine Phase der Überinvestition folgte eine Branchenkonsolidierung in Form eines Oligopols. Bei der KI hat sich diese Konsolidierung bislang nicht ereignet, aber sie könnte durchaus eintreten.
Railway Mania = KI-Mania?
Es gibt offensichtliche Parallelen zwischen der Railway Mania und der heutigen KI-Mania. Ist die Wette auf KI genauso groß? Stijn Van Nieuwerburgh, Professor an der Columbia Business School, schätzt die amerikanischen Investitionen in KI-Infrastruktur zwischen 2025 und 2032 auf 9.000 Milliarden Dollar, durchschnittlich 3,2 Prozent des BIP pro Jahr: einen Prozentpunkt mehr als der Durchschnitt während der amerikanischen Railway Mania. Van Nieuwerburgh warnt, dass die großen Investitionswellen stets zu einem Börsencrash geführt haben.
Doch wird KI wirklich so groß wie die Eisenbahnen? Die amerikanischen Eisenbahninvestitionen erreichten Anfang der 1870er Jahre ihren Höhepunkt bei knapp 5 Prozent des BIP. Goldman Sachs schätzt die amerikanischen KI-Investitionen für 2026 auf 1,8 Prozent des BIP. Damit liegt KI heute noch immer deutlich unter dem Eisenbahnhöhepunkt. Und der Ausgang der amerikanischen Midterms sowie der wachsende gesellschaftliche Widerstand gegen neue Rechenzentren dürften die KI-Investitionswelle womöglich abschwächen.
Der größte Unterschied liegt in der Finanzierung. Die Northern Pacific Railway finanzierte den Bau vor allem über die Ausgabe von Anleihen und deckte nur einen begrenzten Teil der Finanzierung aus ihren Betriebseinnahmen. Die Eisenbahngesellschaften bauten so enorme Schulden auf und mussten sich fortwährend auf die Kapitalmärkte stützen können, um diese zu refinanzieren. Die erste KI-Investitionswelle konnte dagegen aus den enormen freien Cashflows von Big Tech schöpfen. Van Nieuwerburgh weist auch auf Bilanzierungspraktiken hin, bei denen Tech-Giganten Schulden außerhalb der Bilanz halten. Meta zum Beispiel hat 84 Milliarden Dollar Schulden in der Bilanz stehen, doch laut Van Nieuwerburgh belaufen sich die tatsächlichen finanziellen Verpflichtungen auf 373 Milliarden Dollar. Und dann gibt es noch das zweifelhafte zirkuläre Finanzierungsmodell, bei dem Chiphersteller, Hyperscaler und KI-Plattformen sich gegenseitig stützen.
Das sind zweifellos Gründe zur Sorge, doch das Finanzierungsblatt könnte sich durchaus zugunsten der KI-Hyperscaler wenden. Laut den Schätzungen von Phi-advisor würde der gemeinsame freie Cashflow der Hyperscaler 2027 einen Tiefpunkt von minus 180 Milliarden Dollar erreichen. Doch bis 2031 dürfte der freie Cashflow wieder deutlich positiv werden, mit 550 Milliarden Dollar:
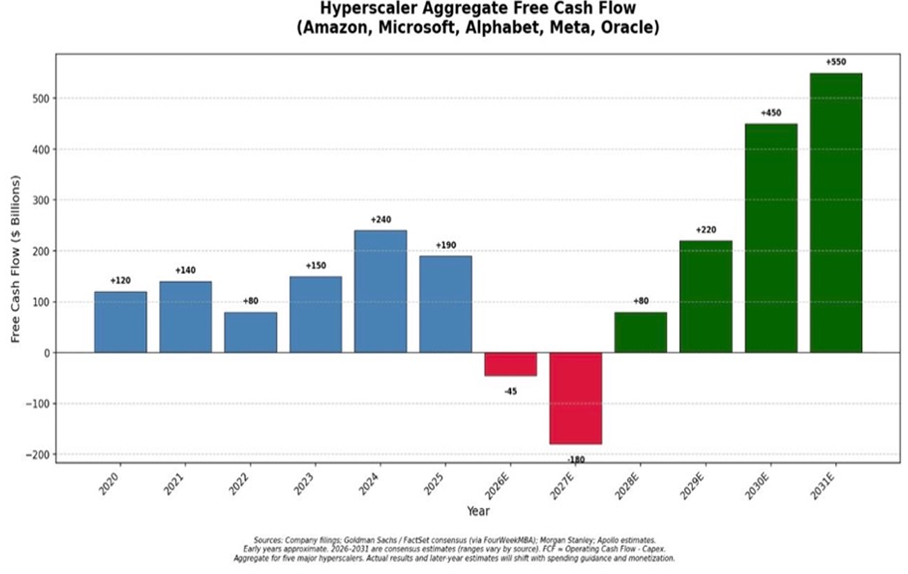
Phi-advisor ist vielleicht zu optimistisch, aber die KI-Bonanza muss nicht zwangsläufig in einem Börsencrash und einer Finanzkrise enden. Die Geschichte der Eisenbahnen zeigt allerdings, dass eine revolutionäre Technologie nicht automatisch bedeutet, dass jede Investition in diese Technologie erfolgreich wird. Für Anleger unterstreicht dies vor allem die Bedeutung der Diversifikation. Breite passive Anlagen können die Abhängigkeit von einzelnen KI-Gewinnern begrenzen, während physisches Gold eine ergänzende, diversifizierende Rolle übernehmen kann, falls es bei der KI schiefgeht.
Was lehrt uns die Railway Mania des 19. Jahrhunderts über den heutigen KI-Hype? Über Eisenbahnanleihen, den Kampf zwischen Gold und Silber und warum sich Diversifikation lohnt.
Jan Longeval ist Autor, Redner, unabhängiger Berater und Co-Host des GoldRepublic-Podcasts. Für GoldRepublic verfasst er Finanz- und Wirtschaftsanalysen, die sich speziell auf Belgien in einem breiteren europäischen Kontext beziehen. Er hat mehrere Bücher über Geldanlage, Gold und Bitcoin geschrieben. Mit Masterabschlüssen in Volkswirtschaft und Immobilienwirtschaft, als zertifizierter Finanzanalyst, Adjunct Professor of Finance an der Vlerick Business School und ehemaliger Head of Investments bei Degroof Petercam ist Jan ein gefragter Redner und unabhängiger Berater. Mit fundierten, stark analytischen Artikeln und Blogs informiert er regelmäßig seine vielen tausend Follower.