

Wird Amerika seine Goldreserven neu bewerten, um die Staatsverschuldung zu verringern? Laut dem Analysten Craig Tindale nimmt dieses Szenario immer deutlicher Gestalt an. Unter anderem wegen jüngster Ernennungen im US-Finanzministerium und bei der Federal Reserve.
Es ist eine Geschichte, die wir bei ausgesprochenen Goldoptimisten häufiger hören. Die US-Staatsverschuldung würde Washington letztlich dazu zwingen, seinen Goldreserven wieder eine zentrale Rolle zu geben.
Für Goldanleger klingt das natürlich wie Musik in den Ohren. Die Frage ist jedoch, wie realistisch diese Idee ist. Genau das untersuchen wir in diesem Blog.
Was sagt Tindale voraus?
Tindales Analyse kombiniert drei Maßnahmen. Amerika würde seine Goldreserven zu einem höheren Wert in die Bilanz aufnehmen, Anleihen ausgeben, die bei Fälligkeit in Gold zurückgezahlt werden können, und die Zinsen unter der Inflation halten. Das hören wir von Goldoptimisten schon seit Jahren.
Jüngste Ernennungen innerhalb der US-Regierung haben dieser Geschichte jedoch zusätzliches Gewicht verliehen. Judy Shelton, die in der Vergangenheit goldgedeckte Anleihen vorgeschlagen hat, wurde am 9. Oktober Beraterin von Finanzminister Scott Bessent.
Ihr offizieller Auftrag betrifft die Währungspolitik, mit besonderem Augenmerk auf China. Also nichts Konkretes über eine Neubewertung von Gold oder goldgedeckte Anleihen.
Außerdem wurde Paul Winfree, der in der Vergangenheit über eine radikale Reform der US-Notenbank und über goldgedeckte Anleihen geschrieben hat, als vorübergehender Berater von Fed-Chef Kevin Warsh geholt.
Diese Ernennungen sorgen nun für Begeisterung bei Goldbugs wie Tindale. Sie beweisen jedoch nicht, dass Washington tatsächlich vorhat, dies umzusetzen. Vorerst handelt es sich also vor allem um Gerüchte, die nun etwas besser untermauert sind.
Höherer Buchwert heißt nicht höherer Goldpreis
Eine Neubewertung von Gold durch die Vereinigten Staaten klingt spektakulär, wird den Goldpreis aber wahrscheinlich nicht verändern. Der Markt bewertet Gold derzeit schließlich bereits mit 4.100 US-Dollar pro Unze. Daran ändert sich nichts, wenn Washington das ab morgen ebenfalls tut.
Eine Neubewertung schafft für sich genommen keine zusätzliche Nachfrage nach Gold.
Anders wäre es, wenn sich die Regierung verpflichten würde, Gold zu einem festgelegten Preis zu kaufen oder Dollar in Gold umzutauschen. Dafür braucht es jedoch weit mehr als eine buchhalterische Anpassung.
Kein Wundermittel gegen die Staatsverschuldung
Zudem ist es eine Illusion zu glauben, dass eine Neubewertung der Goldreserven das Problem der Staatsverschuldung löst. Amerika besitzt rund 261,5 Millionen Feinunzen Gold.
Diese Reserven werden derzeit mit 42,22 US-Dollar pro Unze bewertet. Gehen wir von einer Neubewertung auf 4.100 US-Dollar pro Unze aus, wären die Goldreserven der USA rund 1,07 Billionen US-Dollar wert.
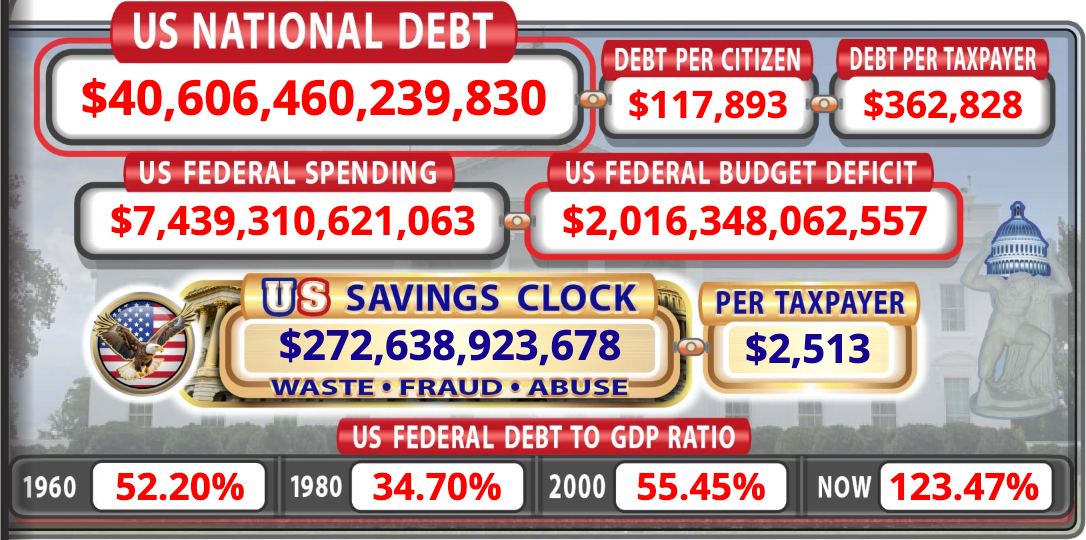
Das ist beachtlich, aber bei Weitem nicht genug, um eine Staatsverschuldung von über 40 Billionen US-Dollar zu tilgen. Außerdem entsteht kein neues Vermögen. Das Gold war schon da. Die Frage ist, wie Washington diesen vorhandenen Wert verfügbar machen kann.
Eine Goldanleihe ist noch kein Goldstandard
Die kürzlich ernannte Judy Shelton hatte einst die Idee, langlaufende Staatsanleihen auszugeben, bei denen Anleger bei Fälligkeit zwischen Dollar und einer vorab festgelegten Menge Gold wählen können.
Damit würde Gold eine ausdrückliche Rolle dabei bekommen, das Vertrauen in US-Staatsanleihen zu stützen.
Doch eine Anleihe, die erst in 50 Jahren in Gold zurückgezahlt werden kann, macht den Dollar nicht sofort einlösbar. Auch muss Amerika dafür nicht unbedingt Gold hinzukaufen. Es kann vorhandene Reserven nutzen, um diese Anleihen auszugeben.
Der Effekt auf den Goldpreis muss also nicht zwangsläufig positiv sein. Positiv ist, dass eine größere monetäre Rolle für Gold das Interesse der Anleger steigern kann. Gleichzeitig könnten Goldanleihen mit physischem Gold und Goldfonds konkurrieren.
Die Zinsen sind wichtiger als die Buchhaltung
Für den Goldpreis ist vor allem der dritte Teil von Tindales Analyse relevant: Zinsen, die dauerhaft unter der Inflation bleiben.
Wer 2 Prozent Zinsen erhält, während die Preise um 4 Prozent steigen, verliert Kaufkraft. Das macht Sparen und niedrig verzinste Anleihen weniger attraktiv. Gold wirft keine Zinsen ab, doch das fällt in diesem Szenario weniger ins Gewicht. Grundsätzlich wird Gold attraktiver, wenn die Zinsen unter der Inflation liegen.
Aber Vorsicht: Vorerst handelt es sich um reine Spekulation. Eine Politik in diese Richtung wurde bisher nicht angekündigt.
Gold braucht kein Traumszenario
Vorerst gibt es schlicht noch keine konkreten Hinweise auf eine Neubewertung von Gold durch die Vereinigten Staaten. Dasselbe gilt für goldgedeckte Staatsanleihen. Das alles sind Gerüchte und spekulative Geschichten, die von Goldoptimisten in Umlauf gebracht werden.
Bis wir konkrete Beweise sehen, verdient das Szenario zwar Aufmerksamkeit, aber auch eine gewisse Zurückhaltung.
Außerdem muss die Anziehungskraft von Gold keineswegs von einem spektakulären Eingriff aus Washington abhängen. Innerhalb des schuldenbasierten Finanzsystems kann physisches Gold schon heute zur Streuung in einem Portfolio beitragen.
Seine natürliche Knappheit macht Gold zu einer Art Versicherung gegen monetäre Inflation. Das ist weitaus interessanter als die Idee oder Erwartung, dass Amerika bald zu einem neuen Geldsystem übergeht.
Die USA erwägen möglicherweise eine größere Rolle für Gold im Geldsystem. Was würde eine Neubewertung der Goldreserven für den Dollar und den Goldpreis bedeuten?
Thom Derks schreibt für GoldRepublic über Gold, Makroökonomie und Geopolitik. Er studierte Rechtswissenschaften in Leiden und Wirtschaft in Amsterdam. Seine persönliche Faszination für Knappheit und Werterhalt durch Bitcoin und Gold führte ihn in die Welt des Finanzjournalismus. Mit seinem eigenen Newsletter De Geldpers auf Substack erreicht er über 5.800 Abonnenten mit Analysen zu Märkten, Geopolitik und dem Währungssystem.