

Die Demokraten gewinnen überzeugend. Für Anleger fällt damit eine wichtige Unsicherheit weg. An der amerikanischen Schuldenrechnung ändert sich vorerst deutlich weniger.
Die Demokraten haben sowohl das Repräsentantenhaus als auch den Senat erobert. Ein gewaltiger Durchmarsch, bis tief in republikanisches Gebiet. Selbst Texas stellt einen demokratischen Senator und einen demokratischen Gouverneur. Der letzte Sieg der Demokraten bei einer Senatswahl dort stammte aus dem Jahr 1988. Wer dachte, die politische Landkarte Amerikas stehe weitgehend fest, muss einiges erklären.
Doch was bedeutet das für Anleger, die gerade erst einen kräftigen Dämpfer einstecken mussten? Müssen sie ihre Erwartungen an Steuern, Staatsausgaben und Unternehmensgewinne nun vollständig überdenken? Für einzelne Sektoren kann der Machtwechsel viel ausmachen. Auch das haben wir sofort gesehen: Chiphersteller und KI-Aktien mussten kräftig Federn lassen. Für den breiten Markt wiegt möglicherweise etwas anderes schwerer: dass es überhaupt ein eindeutiges Ergebnis gibt.
Zu wissen, dass es einen Sieger gibt, ist manchmal wichtiger als die Frage, wer gewinnt. Das klingt ernüchternd nach Monaten des Wahlkampfgetöses, endlosen Analysen und einem regelrechten Mini-Crash, doch ein Anleger muss das Ergebnis nicht gut finden, um von der Klarheit zu profitieren.
Unsicherheit hat ihren Preis
Kam Fong Chan und Terry Marsh haben dies in „Asset prices, midterm elections, and political uncertainty“ untersucht, 2021 im Journal of Financial Economics veröffentlicht. Über einen Zeitraum von sage und schreibe 145 Jahren betrachteten sie Aktienrisikoprämien, Mittelflüsse in Investmentfonds, Unternehmensinvestitionen und Prämien auf Staatsanleihen. Ihre Frage: Welches Muster zeigt sich rund um die amerikanischen Midterms, und wie fügt sich politische Unsicherheit darin ein?
Die Ergebnisse sind bemerkenswert. In den Monaten nach den Midterms lag die durchschnittliche Aktienrisikoprämie bei 15,41 % auf Jahresbasis, gegenüber 2,98 % in den übrigen Monaten. Die Aktienrisikoprämie ist die Rendite über dem vermeintlich risikofreien Zins. Anders gesagt: wie viel Mehrrendite Aktien gegenüber dieser risikofreien Anlage erzielten. Zudem waren die Zuflüsse in Aktienfonds und das Wachstum der Unternehmensinvestitionen stärker, während die Prämien auf Staatsanleihen niedriger lagen.
Gleichzeitig nahmen politische Unsicherheit und Risikoaversion ab. Dieses Muster hielt bei verschiedenen Messgrößen stand, darunter Indizes für wirtschaftspolitische Unsicherheit und parteipolitische Konflikte. In ihrer Analyse spielen Midterms für die Preisbildung sogar eine wichtigere Rolle als Präsidentschaftswahlen. Die Ergebnisse passen zu einer sinkenden politischen Risikoprämie und höheren Bewertungen, sobald die Unsicherheit nachlässt.
Hier liegt auch die Verbindung zu einer anderen Studie über Politik und Finanzmärkte, von Ľuboš Pástor und Pietro Veronesi aus dem Jahr 2013, ebenfalls im Journal of Financial Economics erschienen. Ihr Modell zeigt deutlich, dass Anleger für politische Unsicherheit eine zusätzliche Vergütung verlangen. Diese Unsicherheit erhöht zudem die Volatilität und den Gleichlauf zwischen Aktien (Korrelation), vor allem wenn die Wirtschaft schwach ist. Gerade Letzteres möchte man nicht, denn es bedeutet, dass der Schutz durch Streuung innerhalb eines Anlageportfolios abnimmt.
Fällt ein Teil dieser Unsicherheit weg, kann auch die zusätzliche Vergütung sinken, die Anleger verlangen. Anleger zahlen dann mehr für eine Aktie mit denselben erwarteten Unternehmensgewinnen. Allein der Rückgang der Unsicherheit kann also höhere Kurse rechtfertigen, noch bevor die neuen Machthaber ihre Politik umgesetzt haben.
Das macht noch nicht jede Wahl zu einer garantierten Börsenrally, wie wir live miterleben konnten. Es erklärt aber, warum politische Enttäuschung und ein steigendes Portfolio hervorragend zusammenpassen können.
Andere Sieger, dieselben Defizite
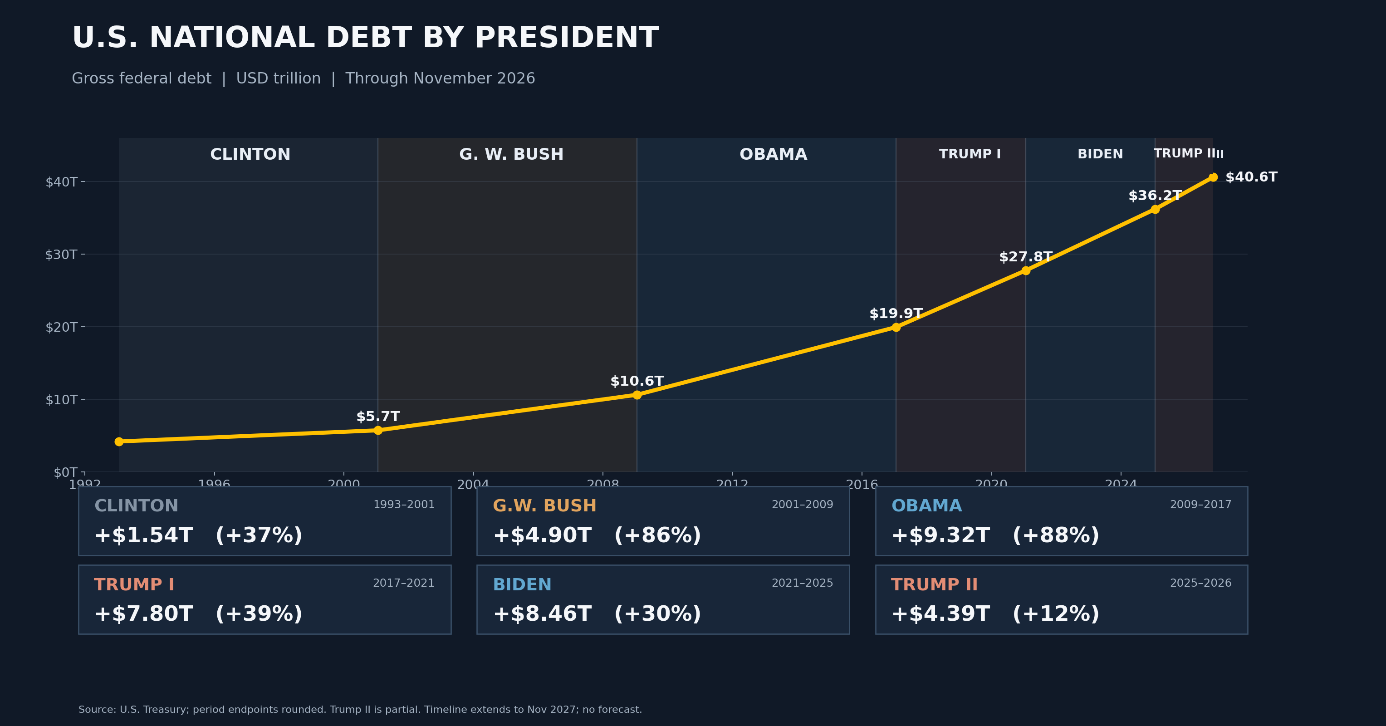
Wissen Sie, was sich nach diesem politischen Erdrutsch wahrscheinlich deutlich weniger ändert? Der Trend bei den amerikanischen Haushaltsdefiziten. Auf diesem Gebiet ist die Zusammenarbeit zwischen Republikanern und Demokraten seit Jahren äußerst erfolgreich. Leider vor allem darin, die Rechnung weiterzureichen.
Die eine Partei verteidigt Steuersenkungen, die andere Staatsausgaben. Beide finden, dass sich ihre eigenen Pläne größtenteils selbst finanzieren. Unterdessen müssen Zinsen, Renten, Gesundheitsversorgung und nicht zuletzt die Verteidigung ganz normal bezahlt werden. Auch wenn die Wahlversprechen enttäuschen.
Das Congressional Budget Office schätzt nach geltender Gesetzeslage ein Haushaltsdefizit von 5,8 % des BIP im Jahr 2026, das bis 2036 auf 6,7 % ansteigt. In den Jahren 2024 und 2025 lag das Haushaltsdefizit übrigens bereits über 6 % des BIP. Die Bundesschulden in öffentlicher Hand steigen in den nächsten zehn Jahren von 101 % auf 120 % des BIP. Für 2056 kommt das CBO auf schwindelerregende 175 %, bei jährlichen Zinslasten von fast 7 % der Wirtschaftsleistung.
Natürlich können Politiker und ihre neue Politik diese Prognosen ändern. Dafür werden sie sogar gewählt. Veränderung. Doch eine andere Mehrheit ist noch keine Haushaltssanierung. Die Alterung der Bevölkerung kümmert sich wenig um Parteiprogramme, und Gläubiger lassen keine Zinszahlung aus, nur weil Washington erneut verhandeln muss.
Der Zins bleibt ein politischer Zankapfel
Damit bleibt auch das Gerangel um den Zins bestehen. Je größer die Schulden, desto größer das politische Interesse an niedrigeren Finanzierungskosten. Gleichzeitig kann die Inflation die Zentralbank gerade dazu zwingen, die Zinsen hoch zu halten. Dieser Konflikt verschwindet nicht mit einer anderen Zusammensetzung des Kongresses.
Ich erwarte weiterhin, dass der Druck steigt, den Realzins, also den Zins nach Inflation, zu senken. Niedrigere Nominalzinsen helfen dabei, eine höhere Inflation ebenfalls. Letztere verringert den realen Wert bestehender nominaler Schulden. Was jedoch dem Staat Entlastung bringt, untergräbt die Kaufkraft des Geldes und nominaler Anleihezahlungen.
Das Wahlergebnis kann also etwas an der Bewertung von Aktien ändern, ohne den strukturellen Grund zu beseitigen, Ihr Vermögen vor Geldentwertung zu schützen. Diese Unterscheidung sollte für alle Anleger schwerer wiegen als die politische Farbe des Siegers.
Genau deshalb landet man auch immer wieder bei Knappheit: physischem Gold, Bitcoin und Aktien von Qualitätsunternehmen mit Preissetzungsmacht. Unterschiedliche Anlagen, unterschiedliche Risiken, aber alle relevanter als die Hoffnung, dass Washington nach diesen Wahlen plötzlich sparsam wird.
Das Ergebnis steht fest. Die Rechnung noch nicht.
Die Demokraten erobern Repräsentantenhaus und Senat. Die politische Unsicherheit sinkt, doch die US-Haushaltsdefizite bleiben. Was bedeutet das für Ihr Vermögen?

Jeroen Blokland ist seit über 20 Jahren professioneller Investor und war als ehemaliger Leiter Multi-Asset bei Robeco für ein Kundenvermögen von mehr als fünf Milliarden Euro verantwortlich. Nach seinem Abgang von Robeco gründete er True Insights, eine unabhängige Investment-Research-Plattform, und ist seitdem als Kolumnist, YouTuber und gefragter Redner tätig. Mit über 100.000 Followern auf X gehört er zu den bekanntesten Stimmen im niederländischen Finanzwesen. Für GoldRepublic schreibt er über Makroökonomie, Märkte und die Rolle von Gold in einem diversifizierten Portfolio.