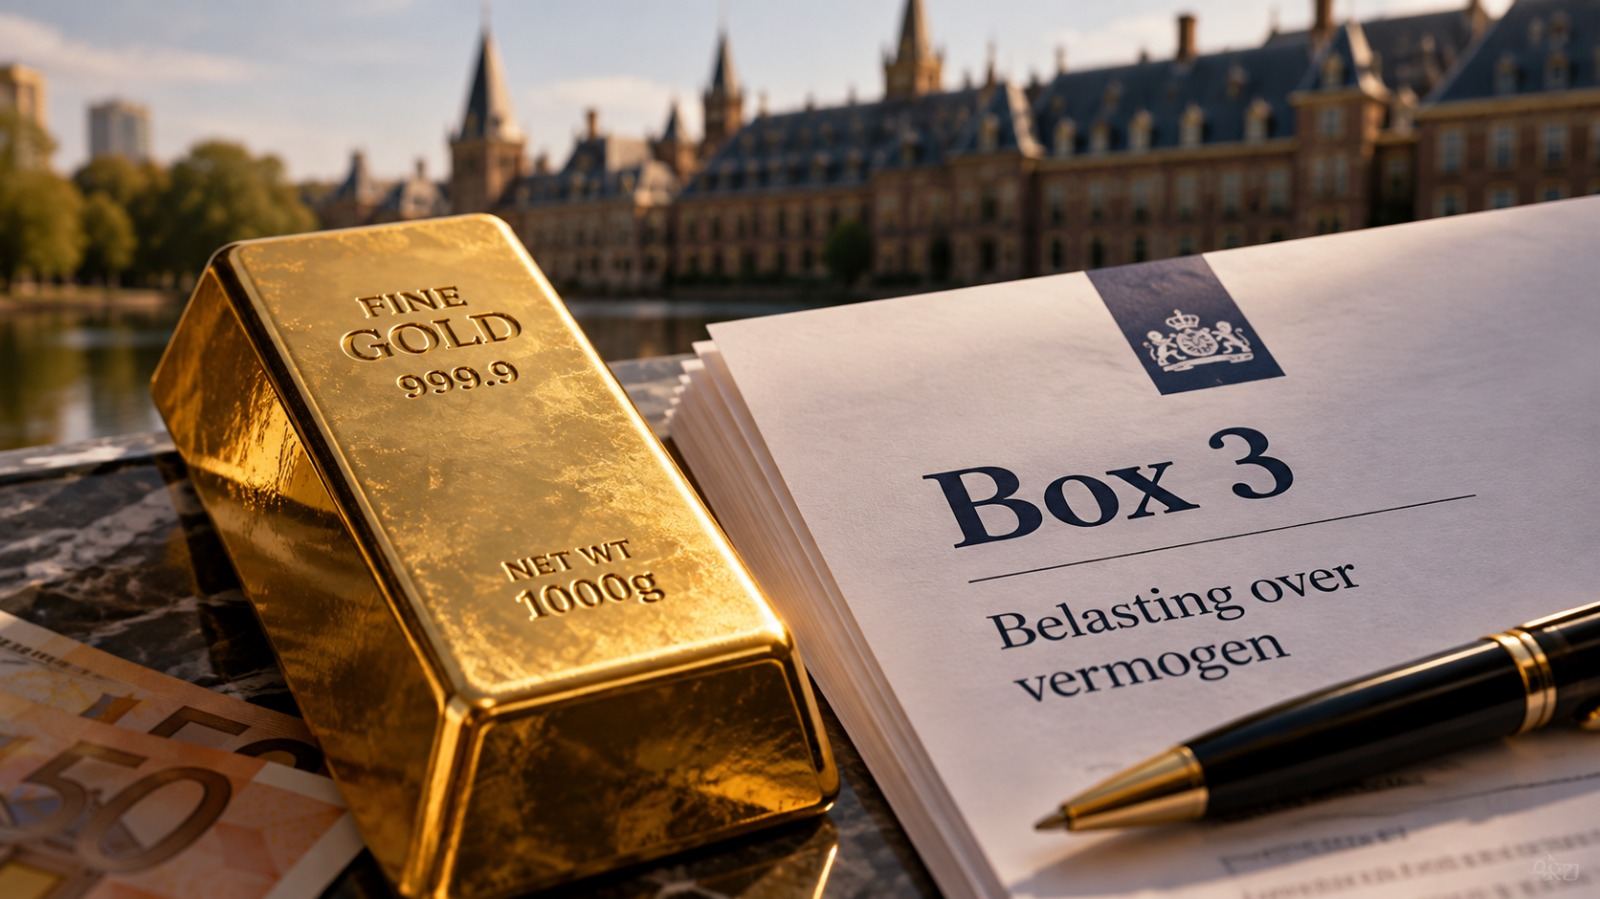


Box 3: Steuer in den Niederlanden künftig auf Goldgewinne, die noch gar nicht realisiert wurden?
Von GoldRepublic
Dieser Artikel behandelt "Box 3", die niederländische Vermögensteuerkategorie für Ersparnisse und Kapitalanlagen, zu der auch physisches Gold zählt.
Zwei Anleger haben jeweils 100.000 € investiert. Der eine in Aktien, der andere in physisches Gold. Ein Jahr später sind beide Anlagen 110.000 € wert. Keiner von beiden hat verkauft. Dennoch könnte der Aktionär nach den neuen Box-3-Plänen die Steuer auf seinen Kursgewinn aufschieben, während der Goldbesitzer bereits zahlen müsste. Derselbe Wertzuwachs, ein unterschiedlicher Besteuerungszeitpunkt, mit Folgen für das Geld, das für weitere Anlagen verfügbar bleibt.
Dieser Unterschied kann durch die vorgeschlagene stufenweise Einführung des neuen Systems entstehen. Der Kabinettsvorschlag vom 29. September 2026 sieht vor, Finanzinstrumente, darunter Aktien, Anleihen und Optionen, ab 2028 bei Realisierung zu besteuern. Andere Vermögenswerte würden 2030 folgen. Die Gesetzgebung und ihre Umsetzung müssen noch festgelegt werden.
Bleibt physisches Gold 2028 und 2029 weiterhin der Vermögenszuwachssteuer unterworfen, kann auch ein Wertzuwachs ohne Verkauf besteuert werden. Die endgültige Abgrenzung entscheidet, ob dieser Unterschied tatsächlich entsteht. Für GoldRepublic stellt sich die Frage, warum ein solcher Unterschied nötig wäre und wie die Folgen für Anleger berücksichtigt werden.
Steuer zahlen ohne Erlös aus einem Verkauf
Bei einer Vermögenszuwachssteuer zählt die jährliche Wertentwicklung. Bei einer Vermögensgewinnsteuer wird der Wertzuwachs grundsätzlich erst besteuert, wenn der Anleger ihn realisiert, zum Beispiel durch einen Verkauf. Diese Unterscheidung steht unabhängig von der Besteuerung laufender Erträge wie Zinsen und Dividenden.
Für beide Systeme gibt es Argumente. Eine jährliche Besteuerung erfasst Vermögenszuwachs direkt und begrenzt Aufschub. Die Besteuerung bei Realisierung passt besser zu dem Zeitpunkt, an dem tatsächlich Geld frei wird, kann Anleger aber dazu verleiten, einen Verkauf hinauszuzögern. Auch Praktikabilität, Verlustverrechnung und Steuereinnahmen spielen eine Rolle.
Für Goldbesitzer ist vor allem die Verfügbarkeit von Geld relevant. Physisches Gold zahlt weder Zinsen noch Dividenden. Ein höherer Marktwert bringt also kein Geld ein, um eine Steuerschuld zu begleichen. Wer nicht über ausreichend andere Mittel verfügt, muss unter Umständen einen Teil des Goldes verkaufen.
Der Aktionär, der erst bei Realisierung zahlen muss, erhält keine Befreiung. Der Steueranspruch bleibt bestehen. Solange die Zahlung jedoch aufgeschoben wird, bleibt dieser Betrag innerhalb des investierten Vermögens verfügbar.
Was bleibt an Kaufkraft übrig?
Neben dem Besteuerungszeitpunkt stellt sich eine zweite Frage: Wie viel eines Wertzuwachses ist tatsächlicher Kaufkraftgewinn?
Nehmen wir den Goldbesitzer aus dem Beispiel. Seine Anlage steigt von 100.000 € auf 110.000 €. Bei einem illustrativen Steuersatz von 36 Prozent auf den gesamten Zuwachs beträgt die Steuer 3.600 €. Nach Zahlung aus dem Vermögen verbleiben 106.400 €.
Bei 4 Prozent Inflation sind 104.000 € nötig, um die ursprüngliche Kaufkraft zu erhalten. Das verbleibende Vermögen liegt 2.400 € darüber. Umgerechnet auf die Kaufkraft zu Jahresbeginn beträgt das reale Vermögenswachstum nach Steuern etwa 2,31 Prozent.
Der nominale Wertzuwachs von 10 Prozent erzählt also nur einen Teil der Geschichte. Ein Teil davon gleicht den Geldwertverlust aus, während die angenommene Steuer auf den gesamten Zuwachs berechnet wird.
Dies ist ein vereinfachtes Beispiel, keine individuelle Steuerberechnung. Freibeträge, Kosten, Verluste und sonstige Vermögenswerte bleiben unberücksichtigt. Das Beispiel geht zudem von keinem Anspruch auf einen Inflationsabzug aus.
"Tatsächliche Rendite" bedeutet nicht automatisch Rendite nach Inflation
Diese Unterscheidung gilt für alle Vermögensformen. Auch Zinsen und Kursgewinne bei Aktien können teilweise einen Ausgleich für Inflation darstellen. "Tatsächliche Rendite" bedeutet an sich nicht, dass nur Kaufkraftgewinne besteuert werden, oder dass der Gewinn bereits beim Verkauf realisiert wurde.
Die Besteuerung bei Realisierung löst das Inflationsproblem daher nicht. Auch beim Verkauf kann ein Teil des nominalen Gewinns nötig sein, um die ursprüngliche Kaufkraft zu erhalten.
Für Menschen, die Gold als Vermögensreserve halten, ist das relevant. Gleichzeitig bietet Gold keinen garantierten Schutz vor Inflation. Der Preis kann stark schwanken und auch über längere Zeiträume enttäuschen.
Unterschiede verlangen eine Begründung
Ein Unterschied im Besteuerungszeitpunkt beeinflusst, wie viel Vermögen verfügbar bleibt, und kann dadurch Anlageentscheidungen lenken. Auch eine befristete Regelung kann Folgen für die Zusammensetzung eines Portfolios haben.
Unterschiede in der steuerlichen Behandlung können gerechtfertigt sein, etwa wegen Umsetzungsproblemen oder der Eigenschaften einer bestimmten Vermögensform. Dafür bedarf es jedoch einer klaren Begründung.
"Ich plädiere nicht für steuerfreies Investieren in Gold. Ich plädiere auch nicht für einen besonderen steuerlichen Status für GoldRepublic oder unsere Kunden", sagt Gründerin Marleen Evertsz.
Bei der Ausgestaltung von Box 3 fordert GoldRepublic Klarheit über die Stellung von physischem Edelmetall, die Verlustverrechnung und den Übergang zwischen den Systemen. Werden vergleichbare Wertzuwächse zu unterschiedlichen Zeitpunkten besteuert, muss nachvollziehbar sein, warum das nötig ist und wie lange dieser Unterschied bestehen bleibt. Anleger müssen im Voraus einschätzen können, was die Regeln für ihr verfügbares Geld, ihre Kaufkraft und ihren Vermögensaufbau bedeuten.
Petition: Faire und gleiche Steuerregeln für physisches Gold in Box 3
Um dieses Thema auf die niederländische politische Agenda zu setzen, hat GoldRepublic gemeinsam mit anderen Akteuren aus der niederländischen Gold- und Krypto-Community eine Petition gestartet. Unter anderem haben sich Holland Gold, Goudwisselkantoor, Silver Mountain, DoopieCash, Madelon Vos, Goud999, Goudzaken und Doijer en Kalf der Initiative angeschlossen. Mit der Petition fordern wir die niederländische Regierung und das Parlament auf, physisches Gold in Box 3 erst dann zu besteuern, wenn der Gewinn tatsächlich realisiert wird, zum Beispiel beim Verkauf, und nicht auf Basis eines Wertzuwachses, der nur auf dem Papier existiert. Wir fordern dabei kein steuerfreies Gold, sondern eine faire und konsistente Behandlung realisierter Gewinne.
Die neuen niederländischen Box-3-Pläne könnten physisches Gold früher besteuern als Aktien, auch ohne Verkauf. GoldRepublic fordert Klarheit und startet eine Petition.
GoldRepublic ist eine führende europäische Plattform für physische Edelmetalle, gegründet im Jahr 2010 als erster Edelmetallhändler mit einer Lizenz der AFM (niederländische Finanzmarktaufsicht). Unsere Artikel werden von einem Team aus Experten für Makroökonomie, Edelmetalle und Geopolitik verfasst.