

Verschobene Grenzen
Die neuesten europäischen Schuldenzahlen sind wieder veröffentlicht worden. Und jedes Mal, wenn ich sie mir ansehe, wundere ich mich aufs Neue. Nicht so sehr über die Höhe der Schuldenberge, denn die kennen wir inzwischen. Sondern vor allem darüber, wie leichtfertig wir die einst so wichtigen europäischen Haushaltsregeln offenbar beiseitegeschoben haben.
Wie war das noch mal? Nach dem Stabilitäts- und Wachstumspakt darf die Staatsverschuldung eines EU-Landes höchstens 60 % des Bruttoinlandsprodukts betragen. Das jährliche Haushaltsdefizit darf nicht größer als 3 % sein.
Gibt es diese Regeln eigentlich noch?
Aber ja!
Und tun wir auch noch etwas damit?
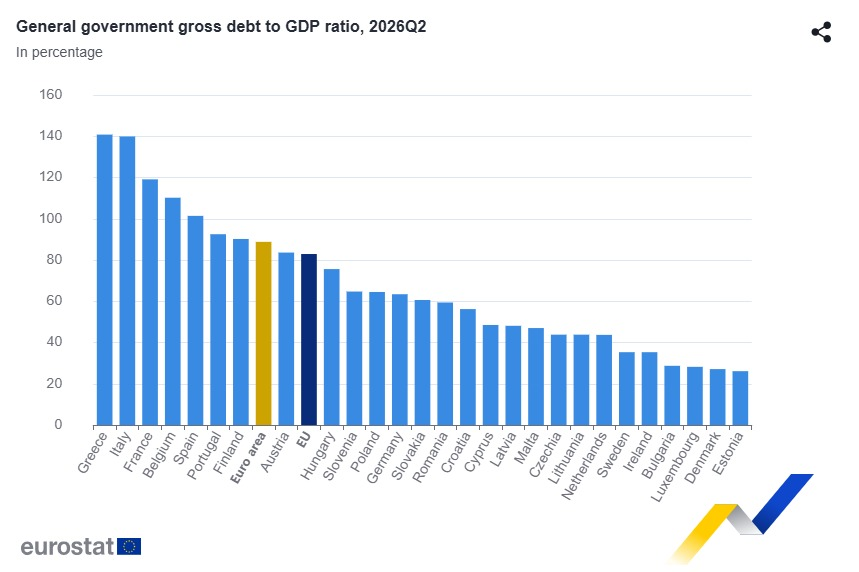
Nun ja, die durchschnittliche Staatsverschuldung in der Eurozone liegt inzwischen bei 88,8 % des BIP. Fast 50 % über der vereinbarten Grenze. Und die Schulden steigen weiter.
Da kann man sich schon fragen, was diese 60-%-Grenze noch wert ist.
Regeln sind Regeln. Oder?
Nun ist es nicht so, dass Brüssel gar nichts tut. Es gibt nämlich das sogenannte Defizitverfahren, auf Englisch Excessive Deficit Procedure (EDP).
Verstößt ein Land gegen die Haushaltsregeln, kann die Europäische Kommission vorschlagen, ein solches Verfahren einzuleiten. Anschließend muss das betreffende Land seine Staatsfinanzen nach einem vereinbarten Pfad in Ordnung bringen. Es gibt Ausgabenobergrenzen, Fristen und zusätzliche Aufsicht. Und wenn das Land nicht ausreichend mitwirkt, können am Ende sogar Geldbußen folgen.
Das klingt ziemlich streng.
Derzeit befinden sich zehn EU-Länder in einem solchen Verfahren, darunter sieben Euroländer: Frankreich, Italien, Belgien, Österreich, Finnland, die Slowakei und Bulgarien.
Doch etwas ist merkwürdig. Die Verfahren drehen sich vor allem um die jährlichen Haushaltsdefizite. Ein Land mit einer extrem hohen Staatsverschuldung kann außerhalb des Verfahrens bleiben, solange das Defizit und der vereinbarte Ausgabenpfad ausreichend unter Kontrolle sind. Das passt nicht ganz zu dieser 60-%-Grenze.
Nehmen wir Griechenland. Mit einer Staatsverschuldung von fast 141 % des BIP ist das Land nach wie vor Europameister im Schuldenmachen. Trotzdem befindet es sich nicht im Verfahren. Die griechische Verschuldung sinkt nämlich deutlich, während der Haushalt inzwischen wesentlich besser dasteht.
Frankreich in Schwierigkeiten
Während der letzten europäischen Schuldenkrise richtete sich fast die gesamte Aufmerksamkeit auf Griechenland, Italien, Spanien und Portugal. Inzwischen ist Frankreich eines der größten Sorgenkinder.
Die französische Staatsverschuldung ist auf über 119 % des BIP gestiegen. Das Haushaltsdefizit ist mit mehr als 5 % des BIP viel zu hoch, und die politische Zersplitterung macht es äußerst schwierig, daran etwas zu ändern.
Frankreich befindet sich daher seit Juli 2024 im Defizitverfahren. Das Land hat jedoch bis 2029 Zeit, sein Defizit wieder unter 3 % zu bringen.
Also noch drei Jahre.
Unterdessen verlangen Anleger immer höhere Zinsen, um dem französischen Staat Geld zu leihen. Der Zinsabstand zu Deutschland ist inzwischen auf ein Niveau gestiegen, das wir aus den Hochzeiten der europäischen Schuldenkrise kennen.
Trotzdem ist von echter Panik an den Finanzmärkten kaum etwas zu spüren.
Wie kann das sein?
Wer rettet Frankreich?
Die Antwort liegt zu einem großen Teil in den Sicherheitsnetzen, die Europa seit der letzten Schuldenkrise aufgebaut hat.
Frankreich könnte sich zum Beispiel an den Europäischen Stabilitätsmechanismus, den ESM, wenden. Dieser Fonds wurde gegründet, um Euroländer mit ernsthaften Finanzierungsproblemen zu unterstützen.
Doch das hat seinen Preis. Ein Land, das Unterstützung erhält, muss in der Regel ein Reformprogramm mit klaren Bedingungen und Aufsicht akzeptieren. Auf dem Papier also ein noch strengeres Programm.
Für Frankreich wäre das politisch äußerst schmerzhaft. Paris müsste einen Teil der Kontrolle über seine Haushaltspolitik abgeben. Mit Blick auf die anstehenden Präsidentschaftswahlen im nächsten Jahr auch nicht gerade wünschenswert.
Außerdem kann nur ein solches Programm den Weg für Anleihekäufe der EZB über das sogenannte OMT-Programm freimachen. Dieses Instrument setzt nämlich ein entsprechendes europäisches Hilfsprogramm voraus.
Es gibt jedoch noch einen anderen Weg.
Die EZB als Sicherheitsnetz
2022 führte die EZB das Transmission Protection Instrument ein, kurz TPI. Damit kann die Zentralbank Staatsanleihen kaufen, wenn die Zinsabstände innerhalb der Eurozone aus ihrer Sicht ungerechtfertigt und ungeordnet steigen.
Für das TPI ist kein ESM-Programm erforderlich. Selbst die Tatsache, dass Frankreich sich in einem Defizitverfahren befindet, schließt eine Unterstützung nicht automatisch aus.
Die EZB muss zwar prüfen, ob die Schulden tragfähig sind, ob die Wirtschaftspolitik ausreichend solide ist und ob Frankreich die notwendigen Haushaltsmaßnahmen ergreift. Letztlich hat sich die EZB jedoch einen großen Spielraum verschafft.
Das erklärt zum Teil, warum sich Anleger vorerst relativ wenig Sorgen zu machen scheinen. Wird der Druck auf den französischen Anleihemarkt wirklich zu groß, gibt es ein Instrument, mit dem die EZB eingreifen kann.
Die Zentralbank müsste dann allerdings erklären, warum Frankreich Hilfe verdient, obwohl es seine Staatsfinanzen seit Jahren nicht in den Griff bekommt. Und damit sind wir wieder bei den ursprünglichen Haushaltsregeln.
Was sind Vereinbarungen noch wert?
Wir vereinbaren eine maximale Staatsverschuldung von 60 %. Anschließend steigt die Verschuldung in der Eurozone auf fast 90 %. Länder, die gegen die Regeln verstoßen, bekommen jahrelang Zeit, ihren Haushalt in Ordnung zu bringen. Und wenn der Anleihemarkt irgendwann genug davon hat, steht die EZB mit einem neuen Sicherheitsnetz bereit.
Und trotzdem gibt es kaum Aufregung darüber. Auch nicht in den braven Ländern Deutschland und den Niederlanden. Bemerkenswert, gerade jetzt, da die Niederlande und Deutschland wieder ausführlich über den EU-Haushalt diskutieren und darüber, wie viel jedes Land an Brüssel zahlen soll.
Warum geht es dabei nicht viel häufiger um die Einhaltung der Vereinbarungen, die wir bereits getroffen haben? Denn die hohen Schulden sind letztlich kein vorübergehendes Problem. Alterung, steigende Gesundheitskosten, Verteidigungsausgaben und strukturelle Haushaltsdefizite verschwinden nicht, indem man eine neue Frist vereinbart.
Und das wissen auch die Finanzmärkte.
Deshalb bleibt meine Frage an Anleger dieselbe: Warum sollten Sie in einer Welt, in der Staaten immer abhängiger von niedrigen Zinsen und Zentralbanken werden, noch immer einen großen Teil Ihres Vermögens in Staatsanleihen anlegen?
Die europäischen Haushaltsregeln wurden in der Praxis immer weiter gedehnt. Vielleicht ist es an der Zeit, dass auch Anleger ihre traditionellen Portfolios einmal neu auf den Prüfstand stellen.
Gold als Altersvorsorge erklärt: Werterhalt, Portfolioanteil, steuerliche Aspekte und wie Sie bei GoldRepublic Gold für Ihre Altersvorsorge sparen.

Jeroen Blokland ist seit über 20 Jahren professioneller Investor und war als ehemaliger Leiter Multi-Asset bei Robeco für ein Kundenvermögen von mehr als fünf Milliarden Euro verantwortlich. Nach seinem Abgang von Robeco gründete er True Insights, eine unabhängige Investment-Research-Plattform, und ist seitdem als Kolumnist, YouTuber und gefragter Redner tätig. Mit über 100.000 Followern auf X gehört er zu den bekanntesten Stimmen im niederländischen Finanzwesen. Für GoldRepublic schreibt er über Makroökonomie, Märkte und die Rolle von Gold in einem diversifizierten Portfolio.