

Gold legt ein solides Fundament für den nächsten Bullenmarkt
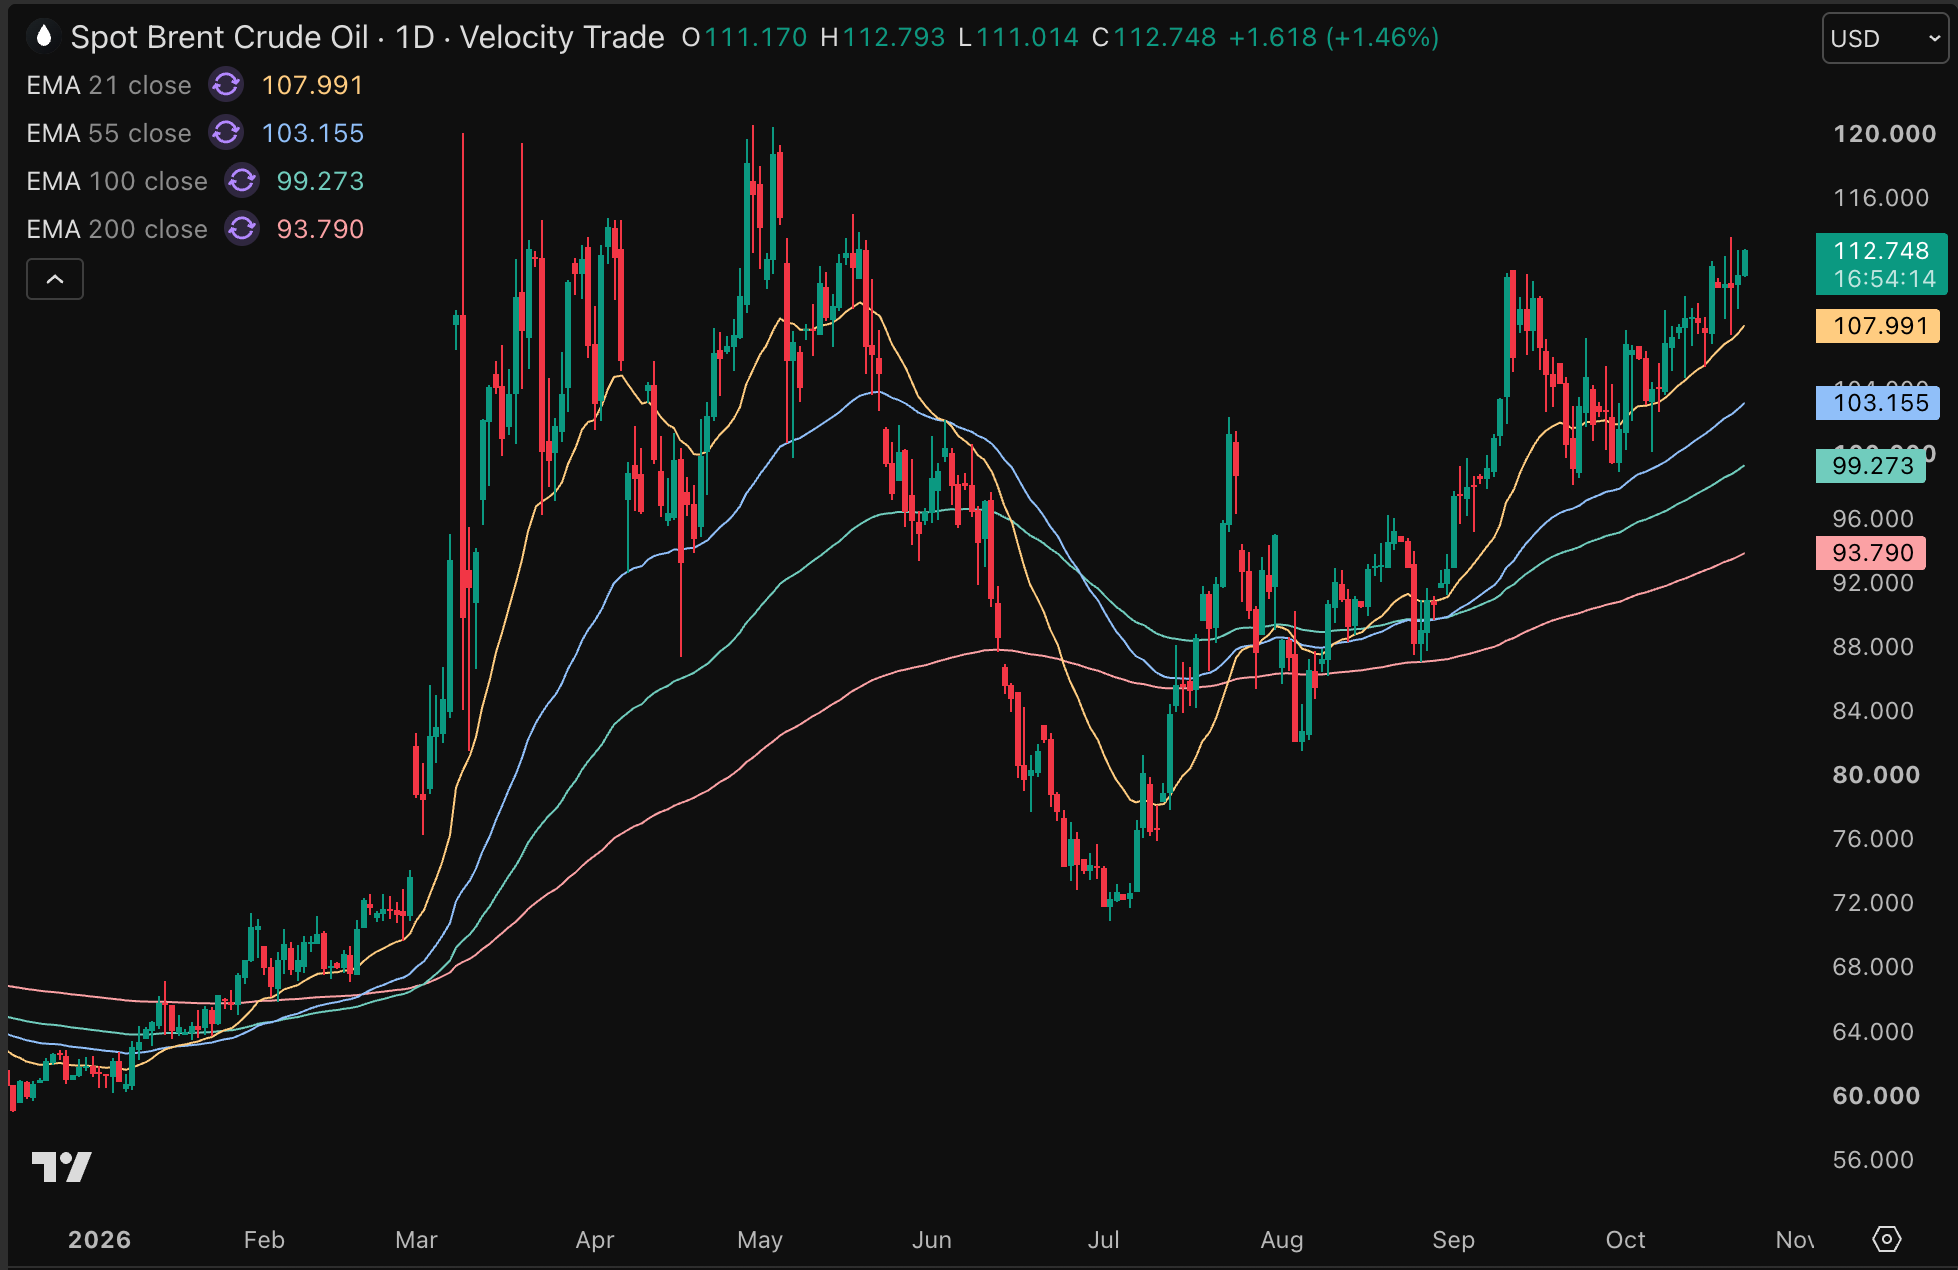
Der Krieg mit dem Iran dauert an, der Brent-Ölpreis liegt bei rund 110 Dollar pro Barrel, Frankreich kämpft mit immer ernsteren Finanzproblemen, und die Turbulenzen am südkoreanischen Aktienindex Kospi greifen auf die Wall Street über. Wir blicken auf eine Welt, die immer unruhiger wird.
Auf dem Papier ist das das ideale Rezept für einen höheren Goldpreis. Schließlich ist Gold die Anlage, auf die man setzt, um sich gegen Unruhe und Panik abzusichern.
Und doch steht Gold vor allem unter Druck. Seit seinem Höchststand im Januar hat das Edelmetall rund 25 Prozent seines Wertes eingebüßt. Wie ist das möglich? Warum flüchten Anleger unter diesen Umständen nicht massenhaft in Gold?
Warum Gold trotz günstiger Umstände fällt
Nehmen wir Frankreich. Dort hat die Rendite zehnjähriger Staatsanleihen erstmals seit 2002 die Marke von 5 Prozent überschritten. Der Renditeabstand zu Deutschland, der vieldiskutierte Spread, ist inzwischen auf über 150 Basispunkte gestiegen. Gleichzeitig hat der Stress in Frankreich auf den europäischen Bankensektor übergegriffen, der deutliche Kursverluste hinnehmen muss.
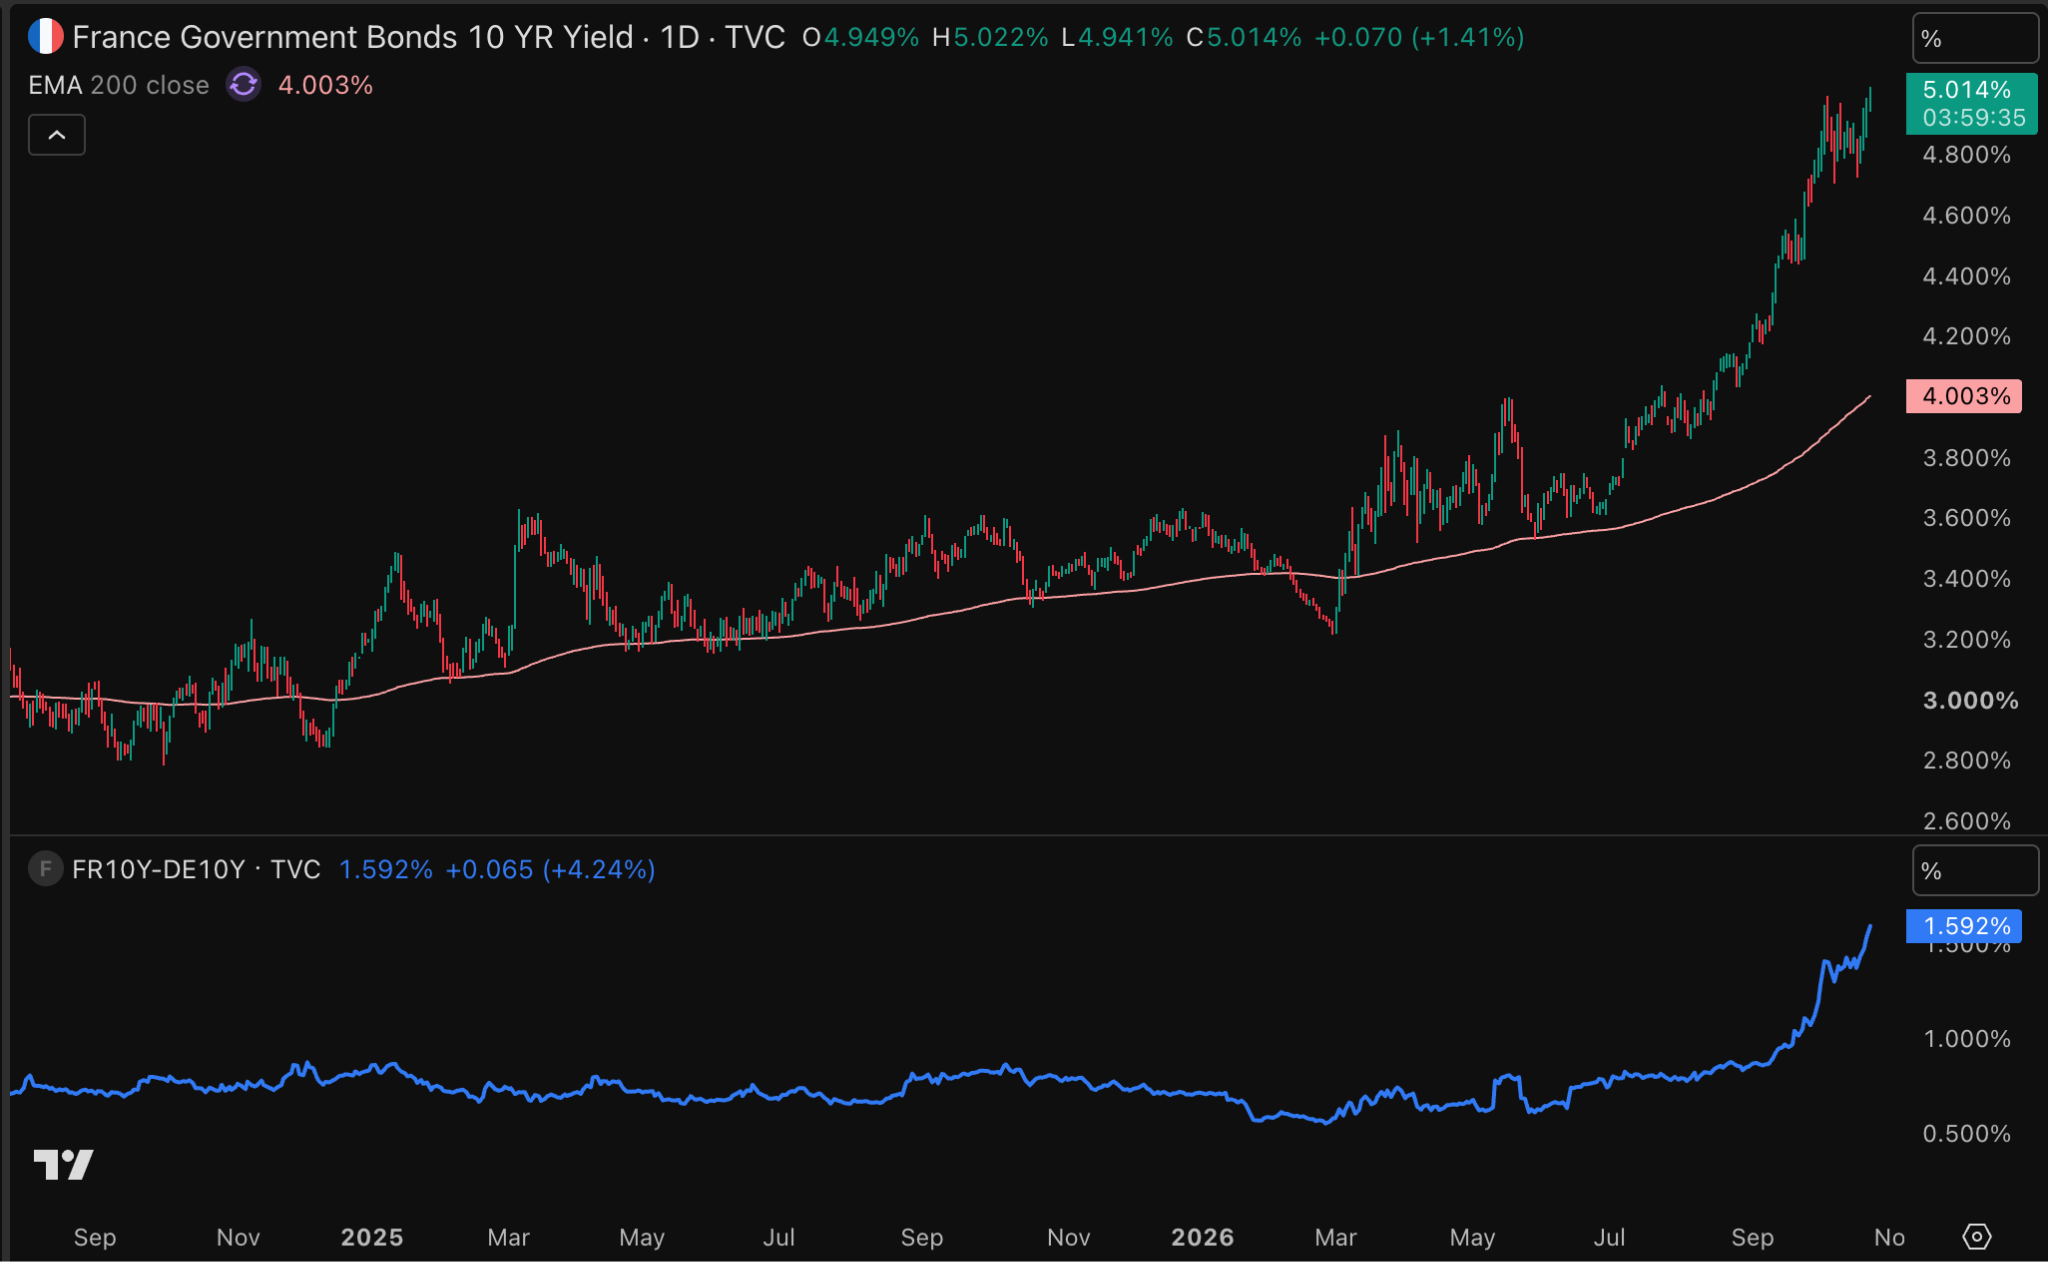
Theoretisch sind das genau die Entwicklungen, bei denen man einen höheren Goldpreis erwarten würde. Der rasche Anstieg der französischen Zinsen legt schließlich eine Schwäche im traditionellen Finanzsystem offen.
Oder nehmen wir den Krieg mit dem Iran. Er treibt den Ölpreis erneut auf über 110 Dollar pro Barrel. Man würde erwarten, dass der zunehmende Inflationsdruck Gold gerade attraktiver macht. Doch das ist bislang nicht der Fall.
Es steht außer Frage, dass diese Entwicklungen das langfristige Investment-Argument für Gold stärken. Das Problem liegt jedoch woanders. Es liegt in der kurzen Frist.
Nehmen wir die Lage in Frankreich. Die steigenden Anleiherenditen könnten dort letztlich eine neue europäische Schuldenkrise auslösen. Fallen französische Staatsanleihen weiter im Wert, könnten Banken, die diese Anleihen halten, unter Druck geraten. Dadurch könnte sich auch die Kreditvergabe an Unternehmen und Haushalte verschlechtern.
In einer solchen Situation entsteht ein anderes Problem: ein Mangel an Liquidität. Ein Mangel an Kapital.
Anleger suchen dann nicht unbedingt Schutz vor Inflation, sondern vor allem sofort verfügbares und verlässliches Geld. Das kann zu einer Flucht in US-Dollar, deutsche Staatsanleihen und Bargeld führen.
Selbst Gold kann dann vorübergehend verkauft werden. Nicht, weil Anleger das Vertrauen in Gold verlieren, sondern weil sie Geld brauchen, um Verluste bei anderen Anlagen auszugleichen.
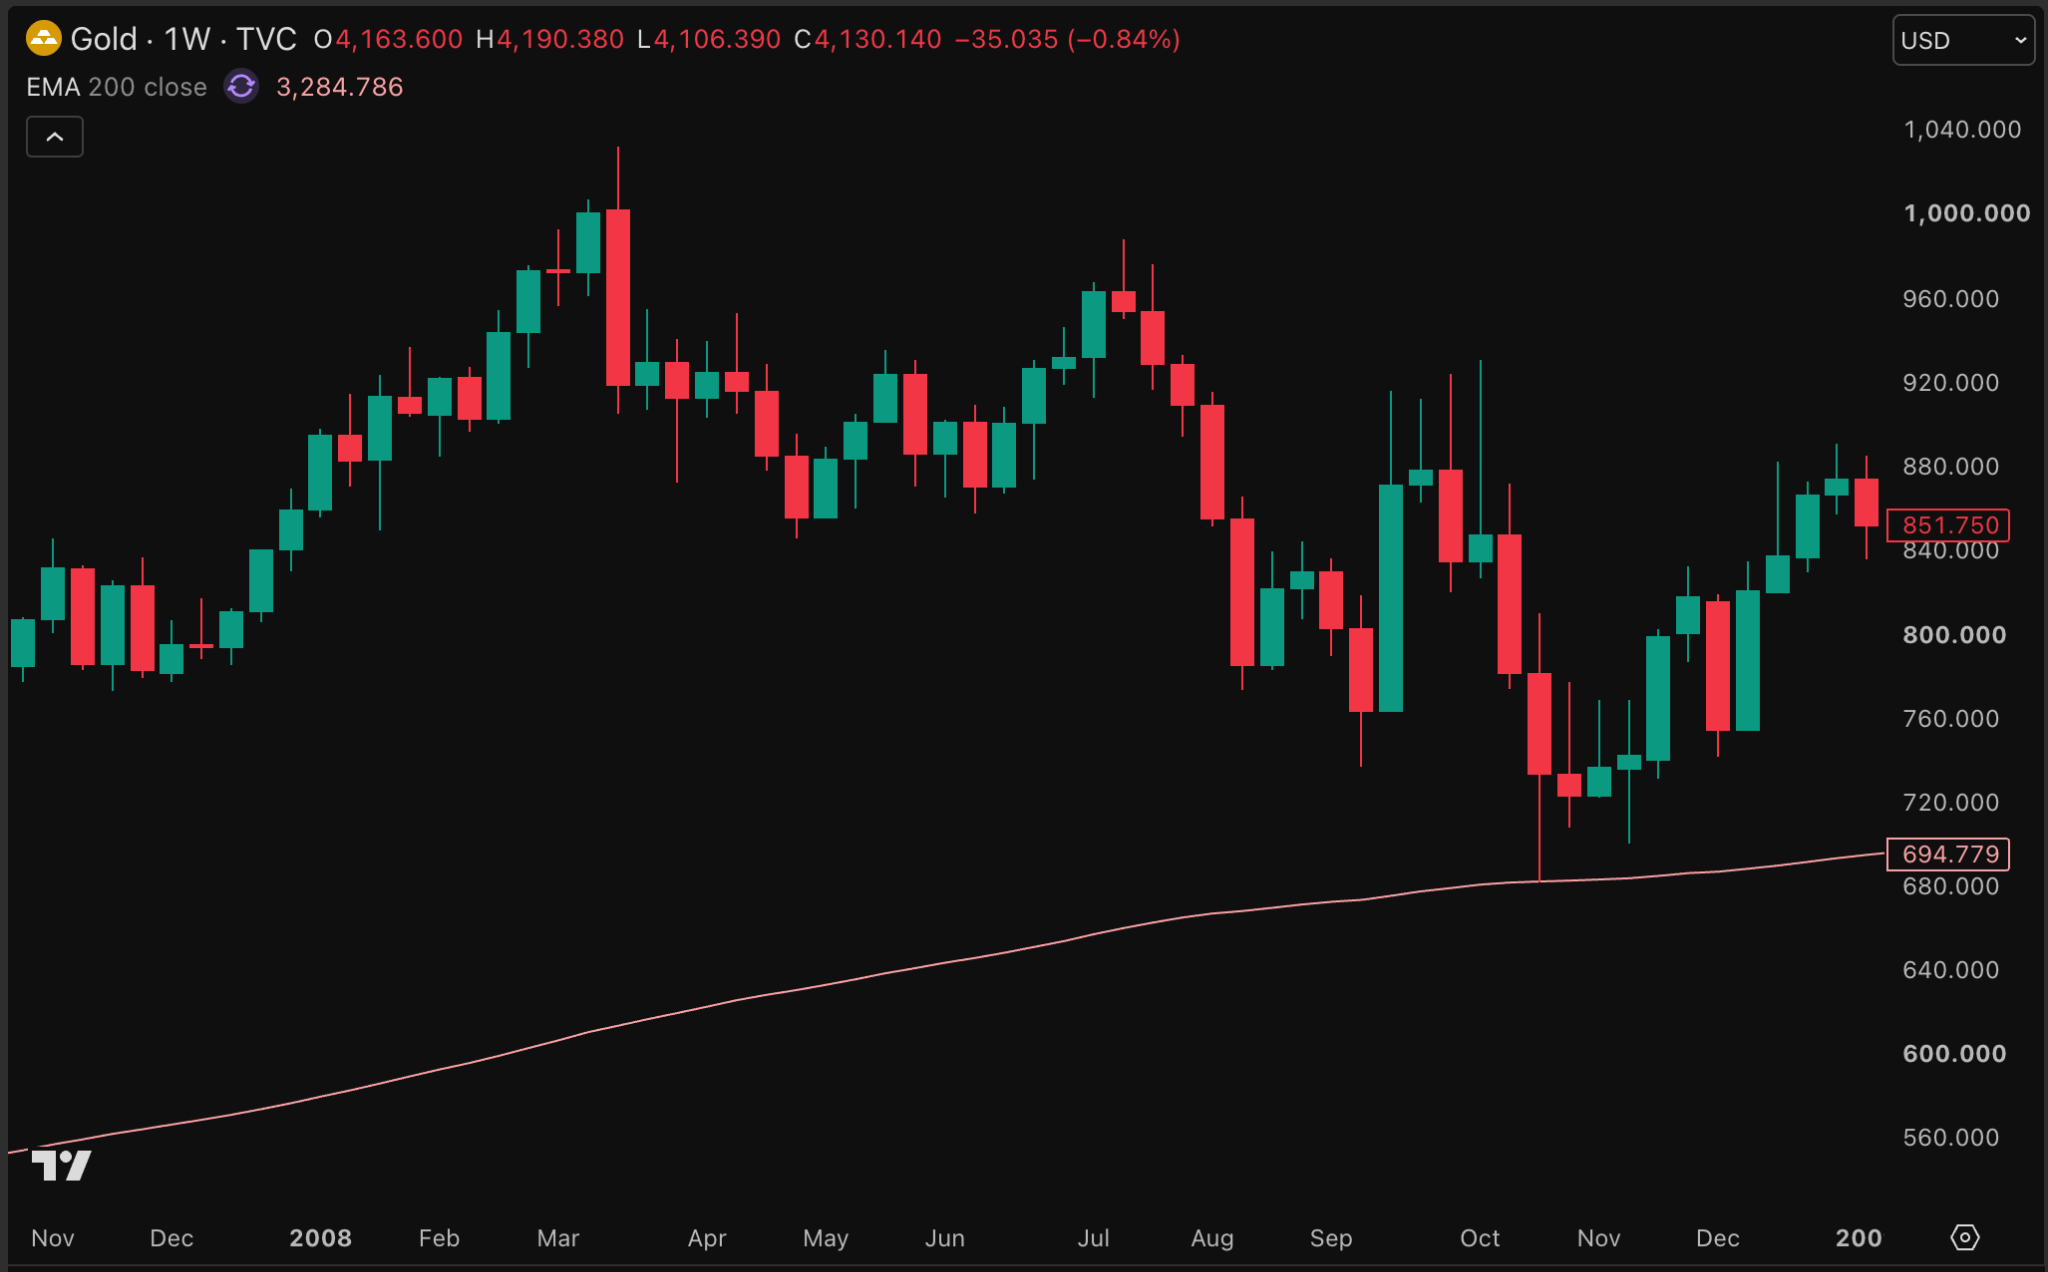
Das haben wir auch während der Finanzkrisen 2008 und 2020 gesehen, als Gold zunächst durch Zwangsverkäufe unter Druck geriet.
Darin liegt das Paradox des aktuellen Goldmarktes. Die finanziellen Probleme, die Gold heute belasten, können auf längere Sicht gerade der Auslöser für eine neue Goldrallye sein.
Denn wenn finanzieller Stress in eine ernste Krise mündet, wächst der Druck auf Regierungen und Zentralbanken, einzugreifen. Und das kann letztlich zu niedrigeren Zinsen, zusätzlicher Liquidität und neuen geldpolitischen Impulsen führen.
Genau die Bedingungen, unter denen sich Gold historisch oft gut entwickelt hat.
Technische Unterstützung für Gold
Im Chart ist zu sehen, dass der Goldpreis derzeit bei rund 4.100 Dollar Unterstützung findet. Das ist eindeutig ein wichtiges Kursniveau, da Gold hier in den vergangenen Monaten mehrfach nach oben abprallen konnte.
Zudem liegt hier das sogenannte 0,382-Fibonacci-Niveau. Das bedeutet, dass Gold inzwischen rund 38,2 Prozent des gesamten Kursanstiegs zwischen September 2022 und Januar 2026 wieder abgegeben hat.
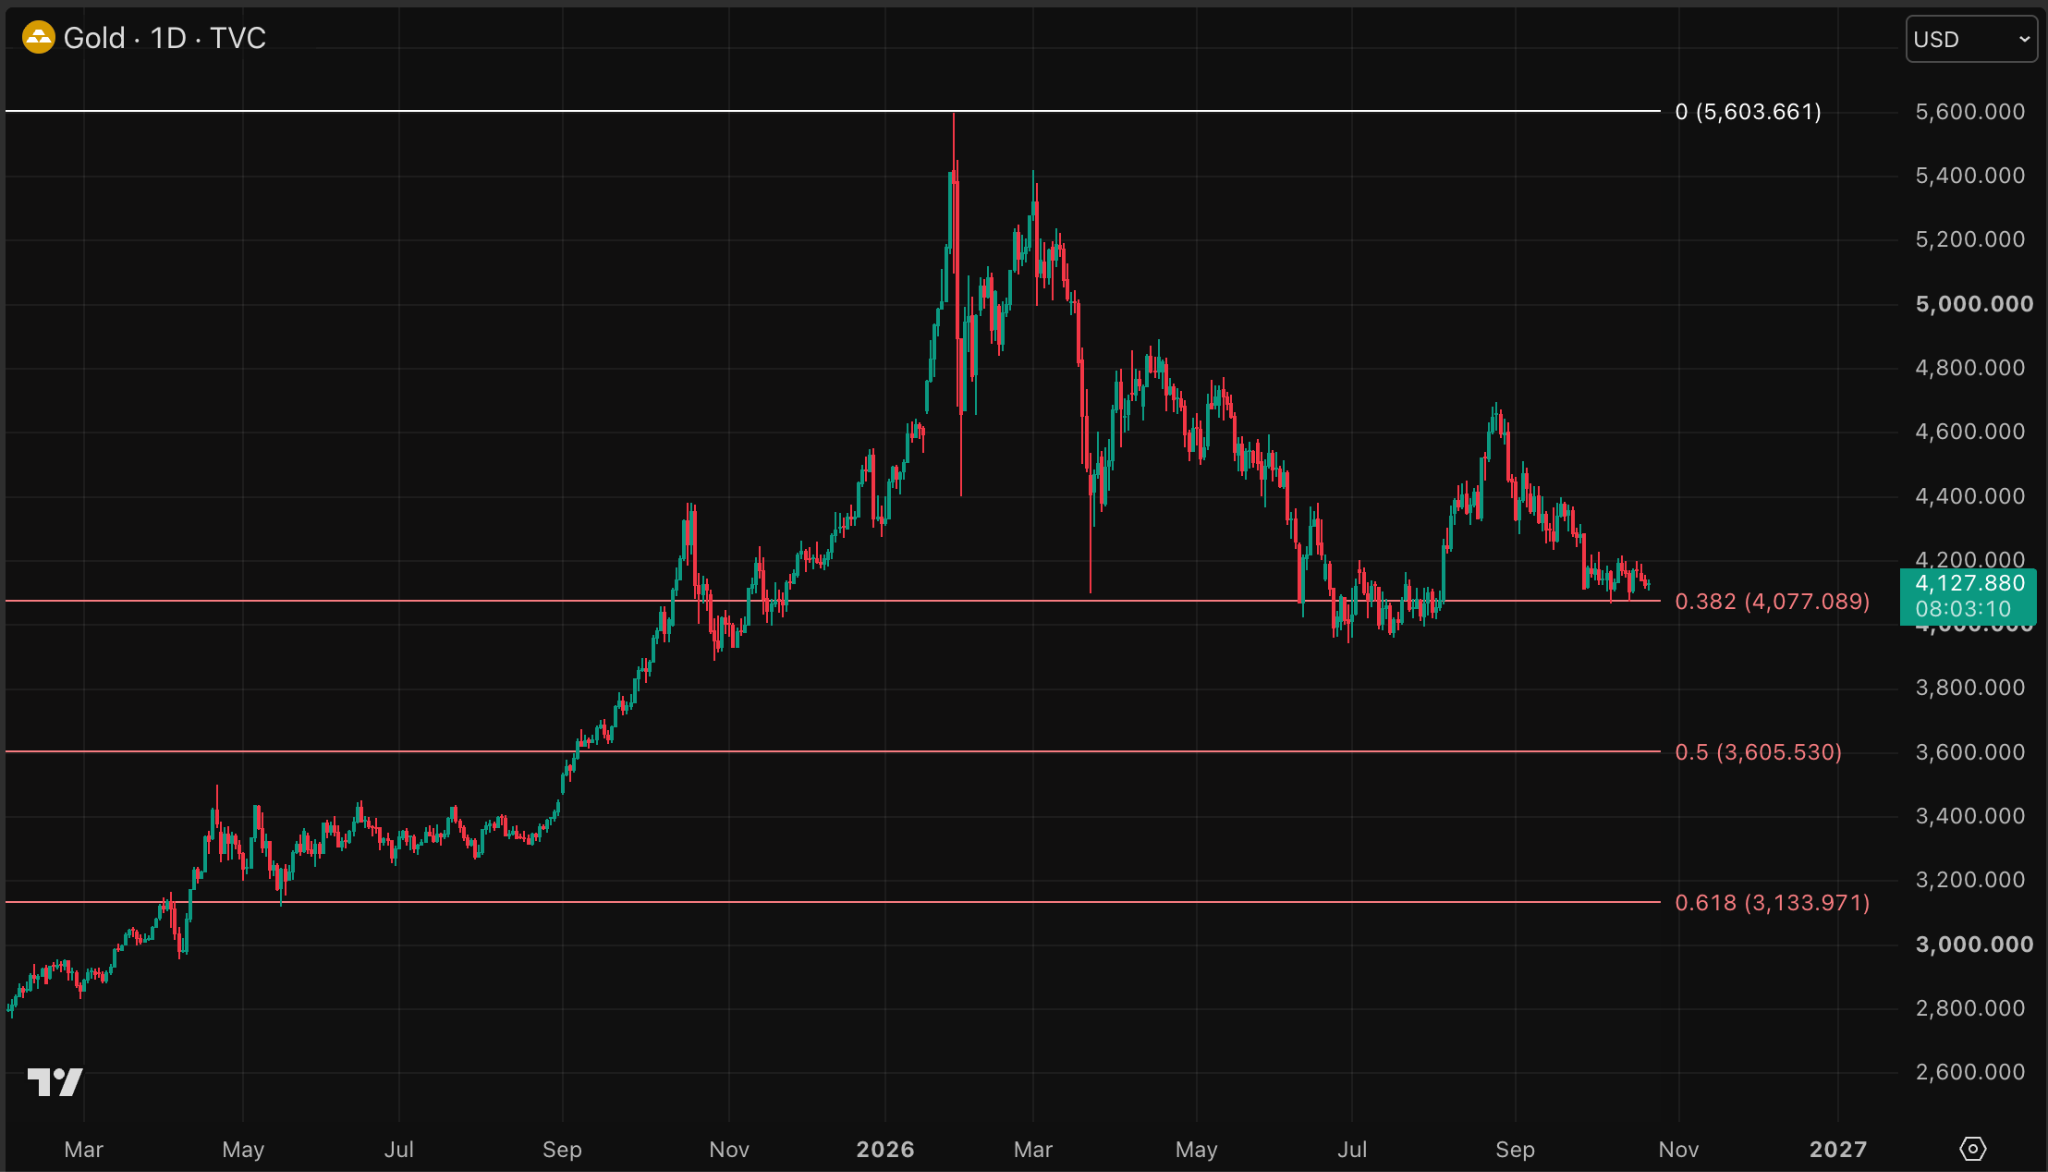
Anleger nutzen solche Niveaus, um einzuschätzen, wo ein Kursrückgang zum Stillstand kommen könnte. Vorerst scheint das bei rund 4.100 Dollar zu geschehen. Solange Gold über dieser Marke bleibt, ist das aus technischer Sicht ein positives Signal.
Eine Garantie, dass Gold über diesem Niveau bleibt, ist das jedoch nicht. Sicherheit gibt es in der Finanzwelt leider nicht. Dennoch ist es ein positives Zeichen, dass Gold auf diesem Niveau bereits mehrfach Unterstützung gefunden hat.
Es zeigt, dass bei diesen Kursen viele Anleger Gold wieder als interessante langfristige Investition betrachten.
Theoretisch könnte eine Eskalation der Zinskrise in Frankreich eine Liquiditätskrise im traditionellen Finanzsystem auslösen. Das wäre ein mögliches Szenario, in dem der Goldpreis von hier aus noch einen Schritt nach unten macht, etwa in Richtung des 0,5-Fibonacci-Niveaus bei rund 3.600 Dollar.
In einem solchen Szenario würde die Europäische Zentralbank jedoch wahrscheinlich umgehend mit Stützungsmaßnahmen eingreifen. Dasselbe gilt für eine Rezession infolge eines möglichen Stillstands des KI-Investitionszyklus. Auch dann würde es vermutlich nicht lange dauern, bis die Zentralbanken eingreifen, auch wenn das kurzfristig ebenfalls Gold treffen würde.
In Krisenzeiten wird oft alles verkauft. Hauptsache, die Rechnungen können bezahlt werden. Erst danach entwickeln sich Gold und Silber wieder gut.
Das muss diesmal nicht passieren. Es ist gut möglich, dass Gold von hier aus einen neuen Bullenmarkt beginnt. Wir skizzieren diese Szenarien vor allem, um zu zeigen, womit Sie als langfristiger Anleger alles rechnen sollten.
So erschrecken Sie nicht, wenn sich die Märkte eine Zeit lang in die andere Richtung bewegen. Auch das kann passieren. Historisch gesehen sind das aber gerade die Momente, in denen sich die besten Renditen erzielen lassen.
Auch wenn der Goldpreis unter Druck steht, legen fundamentale und technische Entwicklungen bereits das Fundament für den nächsten großen Anstieg. Entscheidend ist, die eigenen Emotionen im Griff zu behalten.
Thom Derks schreibt für GoldRepublic über Gold, Makroökonomie und Geopolitik. Er studierte Rechtswissenschaften in Leiden und Wirtschaft in Amsterdam. Seine persönliche Faszination für Knappheit und Werterhalt durch Bitcoin und Gold führte ihn in die Welt des Finanzjournalismus. Mit seinem eigenen Newsletter De Geldpers auf Substack erreicht er über 5.800 Abonnenten mit Analysen zu Märkten, Geopolitik und dem Währungssystem.