

Gold und Silber bemerkenswert stark im Zinssturm
Gold und Silber stehen unter Druck durch die schnell steigenden US-Anleiherenditen. Diese Woche kletterte die Realrendite zehnjähriger US-Staatsanleihen auf 2,90 Prozent. Das ist die Rendite, die übrig bleibt, wenn man die Inflation berücksichtigt. Sie liegt inzwischen auf dem höchsten Niveau seit 2002.
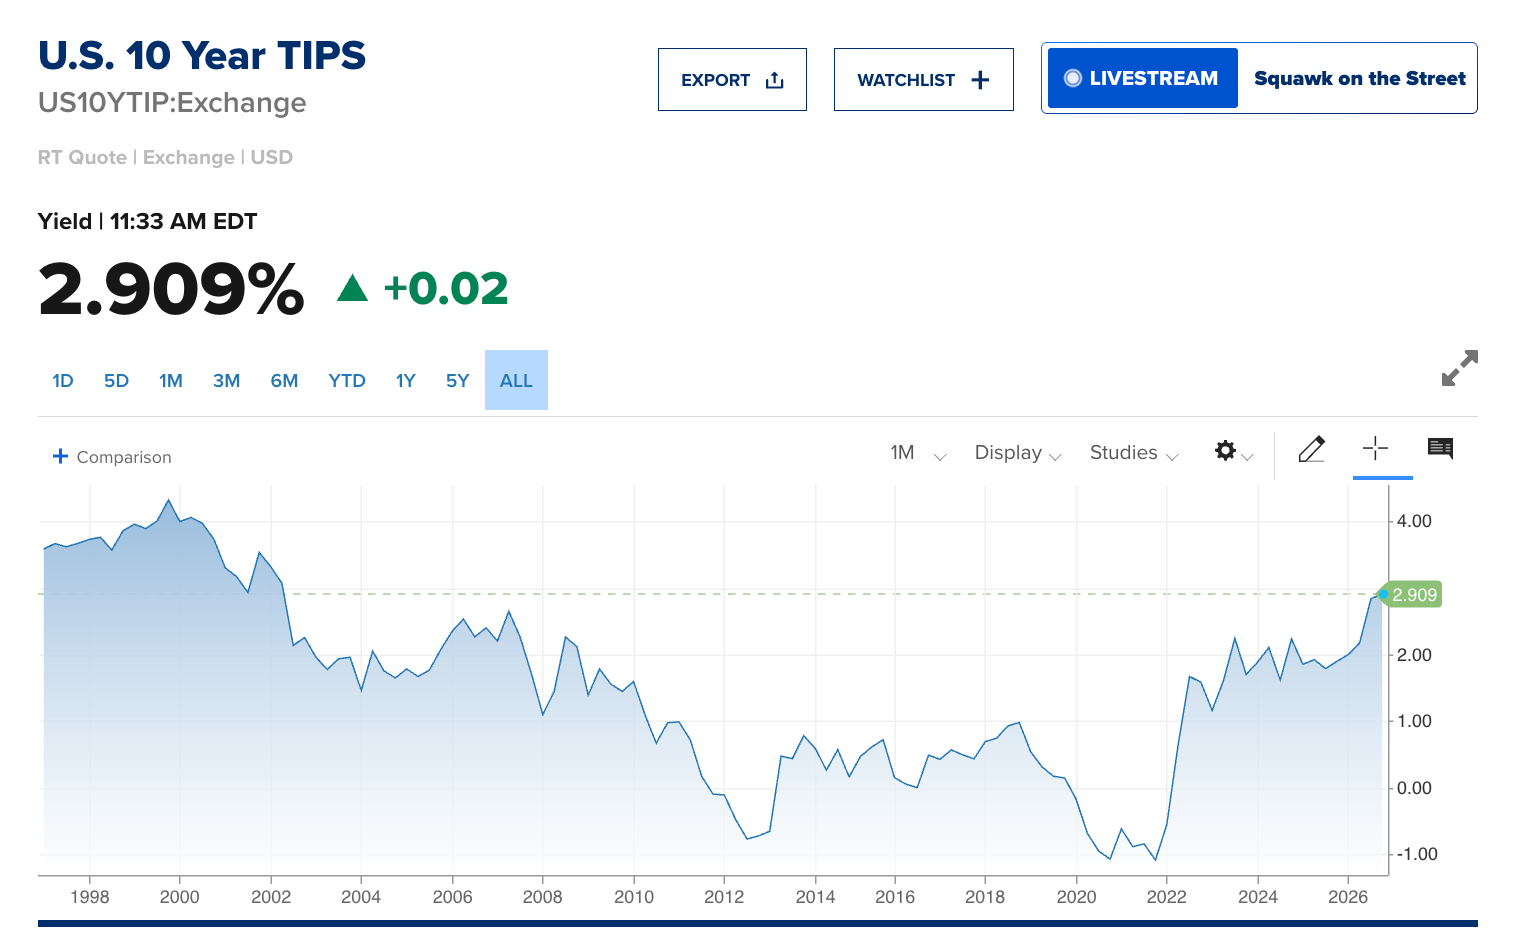
Für Anleger bedeutet das, dass inflationsgeschützte US-Staatsanleihen derzeit eine Realrendite von fast 3 Prozent bieten. Das macht Gold und Silber relativ unattraktiver, da Edelmetalle selbst weder Zinsen noch Dividenden zahlen. Daher geraten Gold und Silber dadurch kurzfristig unter Druck.
In der Finanzwelt gelten US-Staatsanleihen gewöhnlich als "risikofrei". Der Grund ist einfach: Die US-Regierung leiht sich Geld in ihrer eigenen Währung und kann Dollar ausgeben, um ihre nominalen Zahlungsverpflichtungen zu erfüllen.
Das bedeutet nicht, dass Anleger kein Risiko eingehen. Bei einer gewöhnlichen US-Staatsanleihe weiß man zwar, wie viele Dollar man am Fälligkeitstag erhält, aber nicht, wie viel diese Dollar bis dahin noch wert sein werden.
Anleger ignorieren den Anstieg der Realrenditen
Normalerweise geht ein Anstieg der Realrenditen mit einer Flucht aus Edelmetallen einher. Das sahen wir beispielsweise 2022, als die US-Notenbank einen Zyklus von Zinserhöhungen begann, um die Inflationswelle zu bekämpfen. Im folgenden Chart sehen wir, dass Anleger damals massenhaft Gold-ETFs verkauften.
Die blaue Linie steht für die Goldbestände in ETFs, die rote Linie für die invertierte Realrendite zehnjähriger Anleihen. Ein Rückgang dieser invertierten Linie bedeutet also, dass die Realrendite steigt.
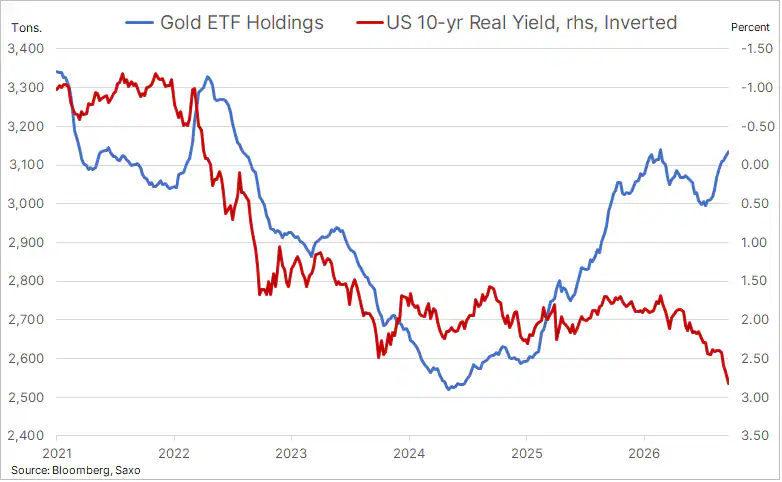
Interessant ist, dass wir derzeit genau das Gegenteil beobachten. Die Realrendite steigt auf das höchste Niveau seit mehreren Jahrzehnten, während Anleger gleichzeitig über ETFs mehr Gold ansammeln.
Die entscheidende Frage ist, ob diese Nachfrage nach Gold unter diesen Bedingungen anhält. Hierbei handelt es sich wahrscheinlich um eine Gruppe von Anlegern, die weniger auf Zinsen achtet und ihre Entscheidungen stärker an den finanziellen Folgen der steigenden Anleiherenditen ausrichtet.
Der Anstieg der Realrenditen schadet Gold, weil dadurch die Konkurrenz durch Staatsanleihen als Alternative zunimmt. Gleichzeitig verstärken die höheren Zinsen aber auch die Sorgen über die Staatsfinanzen und erschweren es Unternehmen, Verbrauchern und der Wirtschaft insgesamt, ihre Schuldenlast zu bedienen.
Das wiederum stärkt die Nachfrage nach Gold als Absicherung gegen wirtschaftliche Risiken und die Risiken rund um die Staatsfinanzen.
Erstaunlicherweise bilden steigende Anleiherenditen damit kurzfristig einen Stresstest für Gold, während sie langfristig gerade die Argumente für eine Investition stärken.
Vorerst scheinen sich ETF-Anleger davon nicht beeindrucken zu lassen, wodurch sich der Goldpreis angesichts der Umstände recht stabil hält. Kurzfristig wird es daher besonders interessant sein, die ETF-Zuflüsse im Blick zu behalten, um zu sehen, ob Anleger den Anstieg der Realrenditen weiterhin ignorieren.
Interessant ist, dass wir bei GoldRepublic genau dasselbe Muster in unseren eigenen Kundendaten sehen. Im Vergleich zu den Vormonaten haben unsere Kunden im August und September trotz steigender Realrenditen sogar mehr Gold gekauft.
Die US-Notenbank tritt auf die Bremse
Die Woche begann mit Äußerungen von New-York-Fed-Präsident John Williams, der erklärte, die US-Notenbank habe seiner Ansicht nach keine Eile, die Zinsen zu erhöhen. Seine Meinung ist von Bedeutung, da er direkt über die Zinspolitik der Notenbank mitentscheidet.
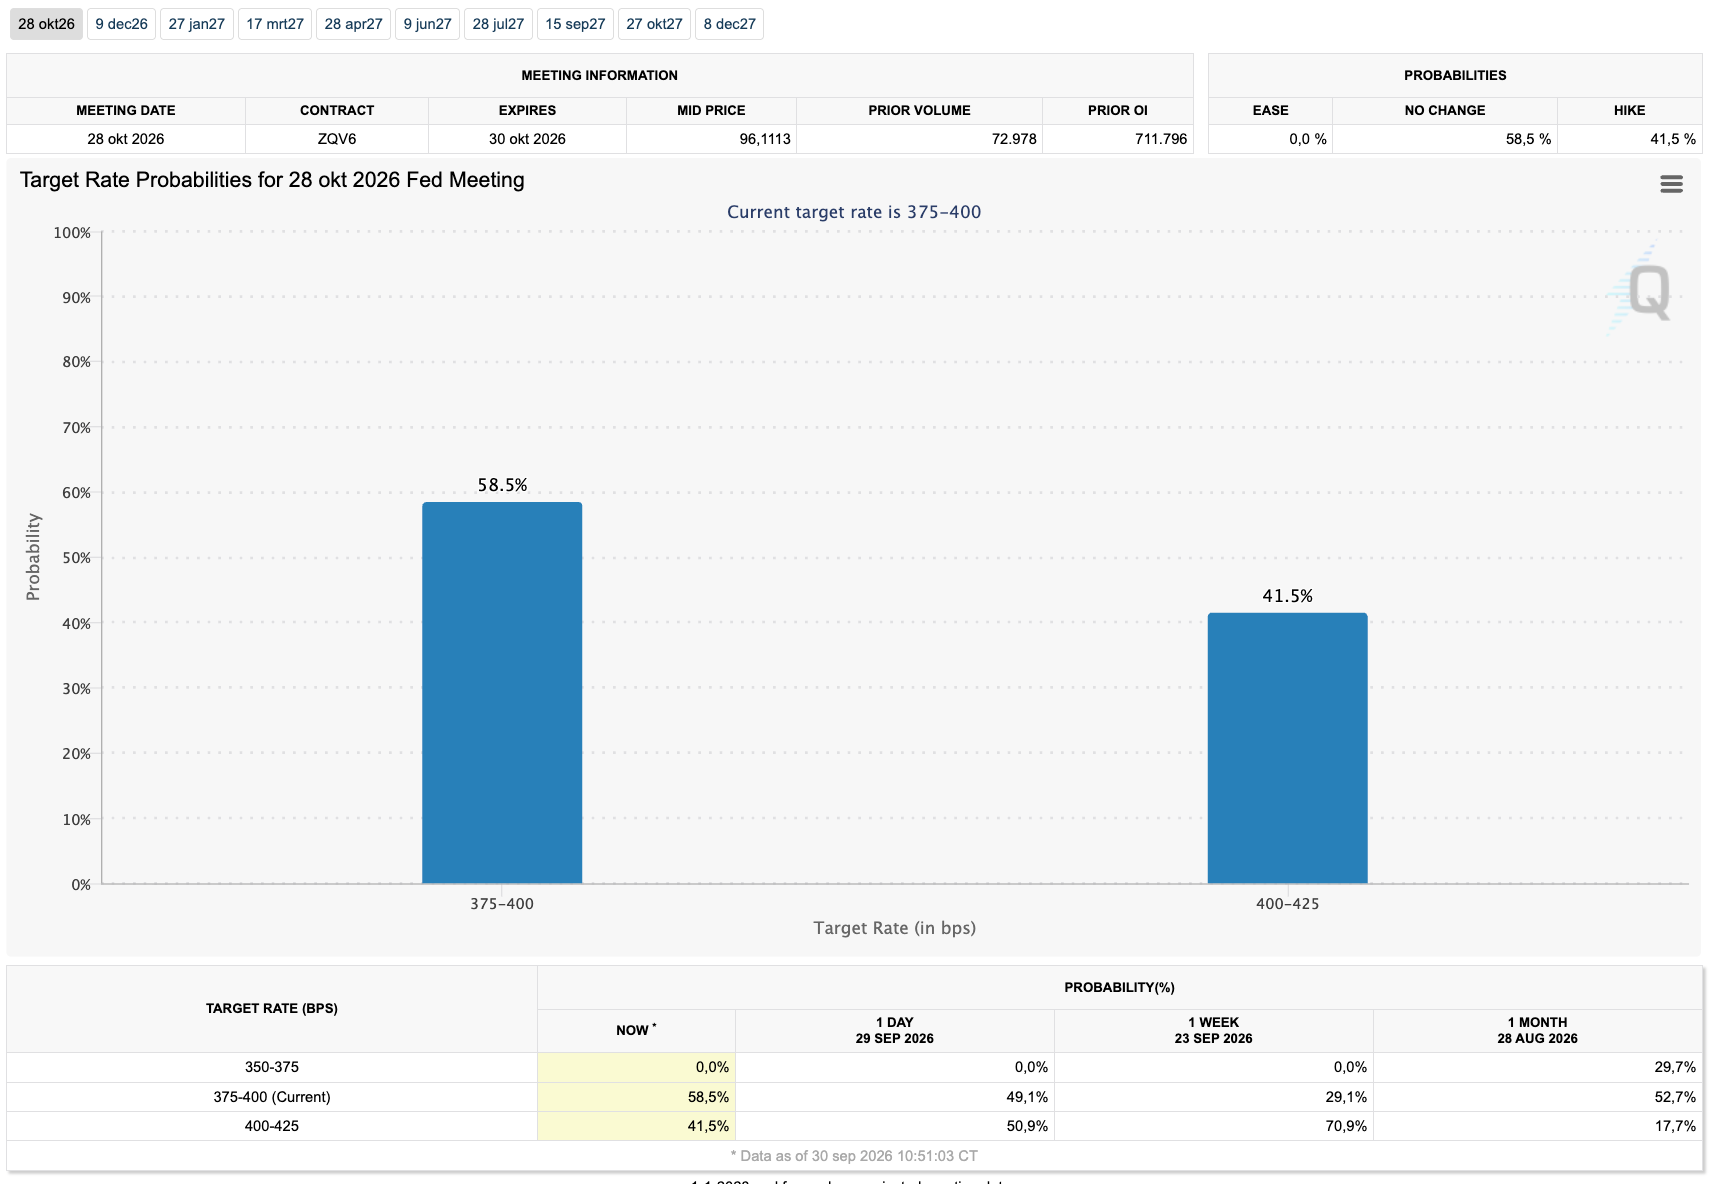
Infolgedessen sank die Wahrscheinlichkeit einer Zinserhöhung bei der Sitzung am 28. Oktober von rund 70 auf aktuell 41,5 Prozent.
Diese Äußerungen erhielten am Mittwochnachmittag zusätzlichen Rückenwind, als die PCE-Inflation deutlich niedriger ausfiel als erwartet. Das ist der von der US-Notenbank bevorzugte Inflationsindikator, wobei anzumerken ist, dass eine neue Methode zu dessen Berechnung eingeführt wurde.
Mit dieser neuen Berechnungsmethode ergab der auf ein Jahr hochgerechnete Durchschnitt der vergangenen drei Monate im August eine Inflation von 2,0 Prozent auf Jahresbasis. Das ist genau das Niveau, das die US-Notenbank anstrebt.
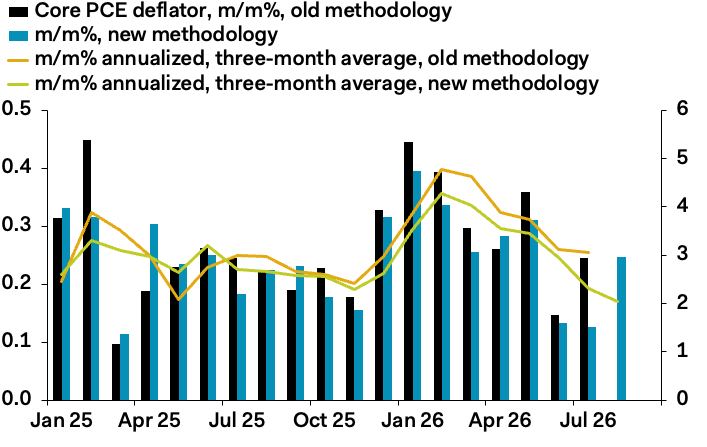
Wenn sich die US-Notenbank auf diesen Indikator stützt, lautet die Überlegung des Marktes, dass eine Zinserhöhung im Oktober dadurch unwahrscheinlicher wird. Die zentrale Kritik vieler Analysten lautet, dass es recht einfach ist, eine Berechnungsmethode so zu ändern, dass die Inflation niedriger ausfällt, um anschließend zu schlussfolgern, dass keine Zinserhöhungen nötig seien.
Der Markt scheint dem vorerst auch nicht vollständig zuzustimmen. Nach der Veröffentlichung der Inflationsdaten, durch die die Wahrscheinlichkeit einer Zinserhöhung im Oktober weiter sank, stiegen die langfristigen Anleiherenditen gerade an. Die 10-Jahresrendite kletterte weiter, und dasselbe gilt für die 30-Jahresrendite.
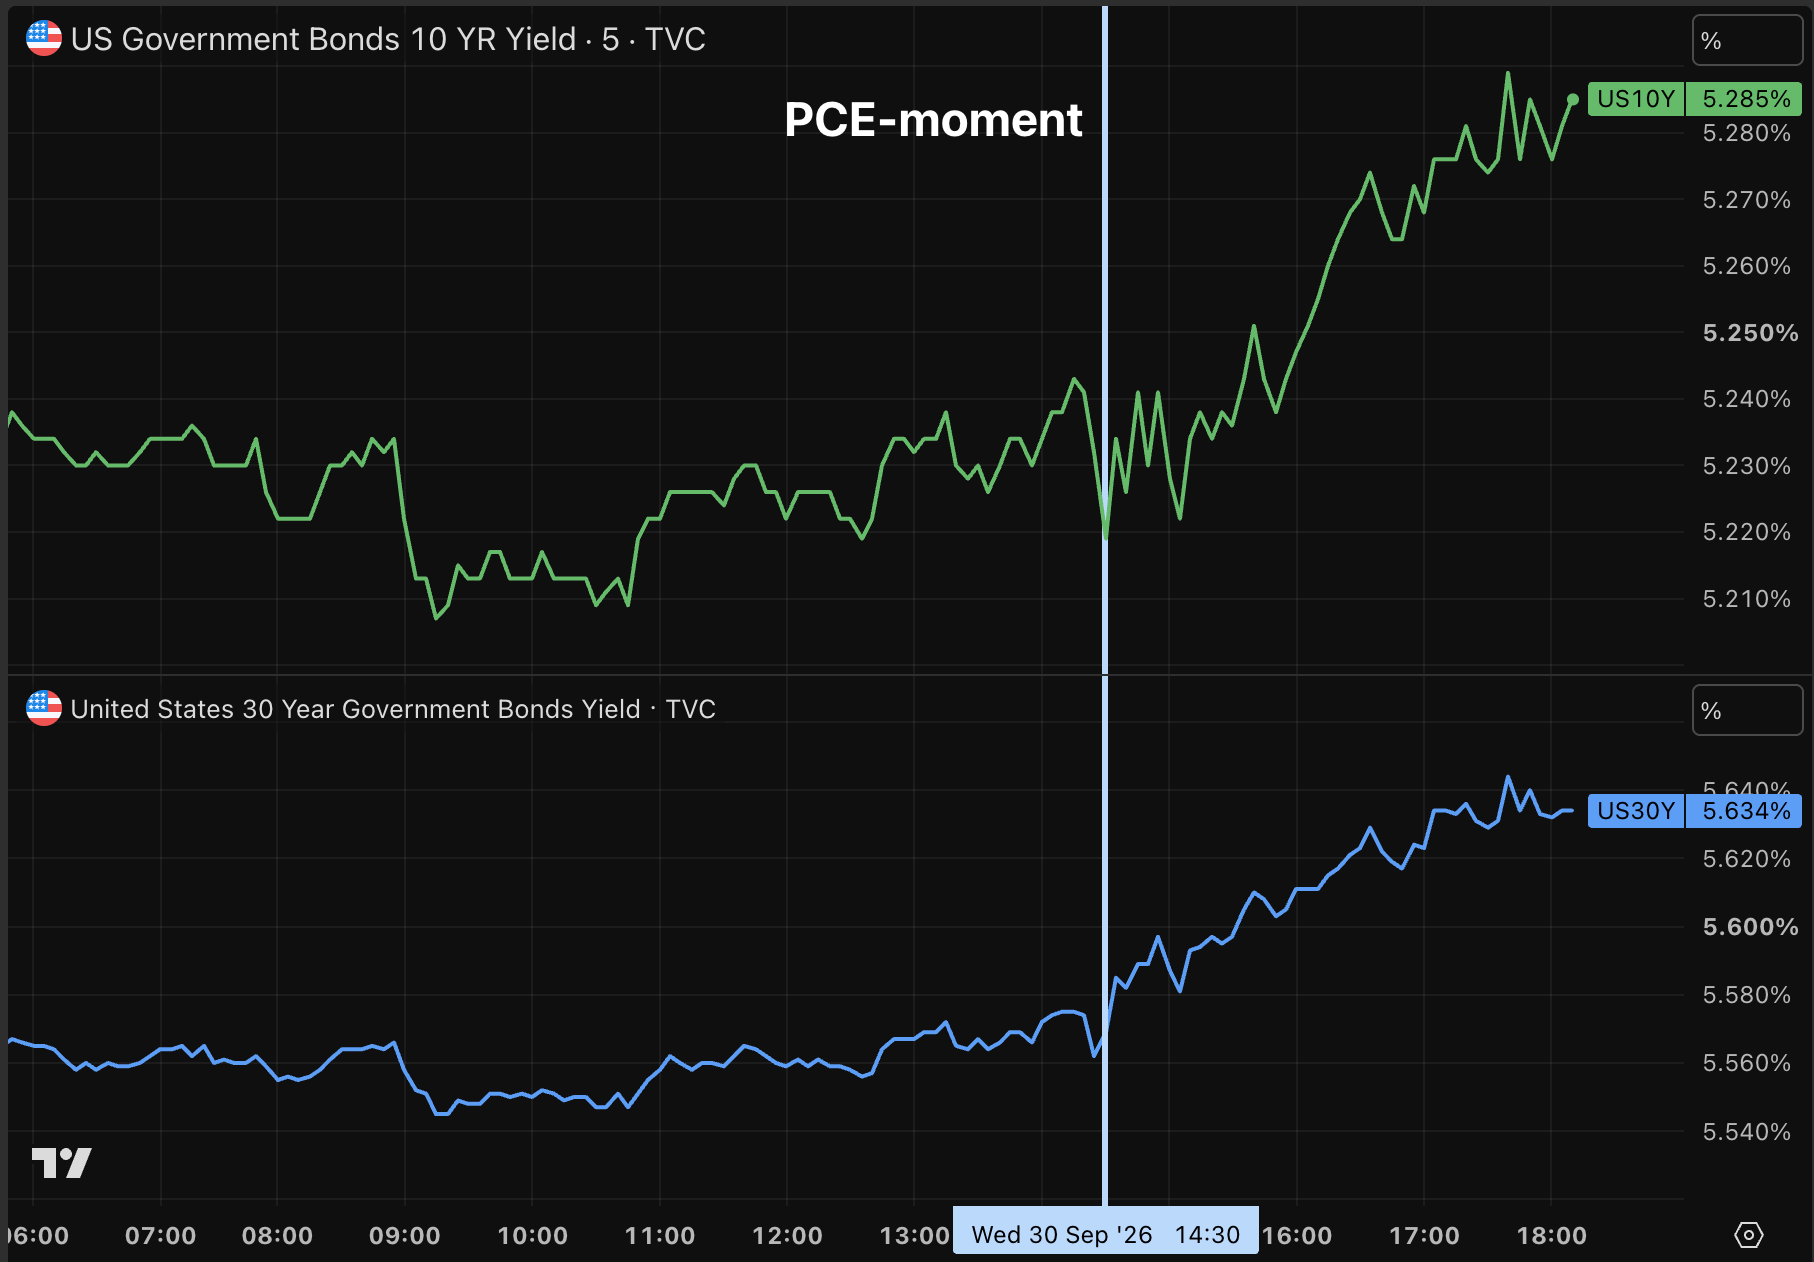
Anleger sagen damit im Grunde: "Schön, dass ihr wegen dieses Inflationswerts die Zinsen nicht weiter erhöht, aber dann wollen wir eine Entschädigung in Form höherer Renditen, wenn ihr euch unser Kapital über einen längeren Zeitraum leihen wollt."
Der Markt vermutet also, dass sich das Inflationsproblem weiter verschärft, wenn die US-Notenbank nicht mit Zinserhöhungen eingreift. Deshalb führt der Markt im Grunde selbst eine Zinserhöhung durch.
Die Folge ist, dass der Goldpreis kurzfristig erneut diesen Stresstest durchläuft, während sich das langfristige Bild nur weiter verstärkt. Bei diesen Zinsen wird es für die US-Regierung zunehmend schwieriger, ihren Schuldenberg unter Kontrolle zu halten. Und das ist nicht nur ein amerikanisches Problem. Es handelt sich um ein weltweites Phänomen.
Der Goldpreis setzt sich tapfer gegen die nahezu ununterbrochen steigenden Anleiherenditen zur Wehr. Das ist der Grund, warum Anleger trotz Zinsen auf dem höchsten Niveau seit 2002 weiter auf Edelmetalle setzen.
Thom Derks schreibt für GoldRepublic über Gold, Makroökonomie und Geopolitik. Er studierte Rechtswissenschaften in Leiden und Wirtschaft in Amsterdam. Seine persönliche Faszination für Knappheit und Werterhalt durch Bitcoin und Gold führte ihn in die Welt des Finanzjournalismus. Mit seinem eigenen Newsletter De Geldpers auf Substack erreicht er über 5.800 Abonnenten mit Analysen zu Märkten, Geopolitik und dem Währungssystem.