

Eine schlechte Steuer macht Gold noch keine schlechte Anlage
Dieser Beitrag bezieht sich auf "Box 3", die niederländische Steuerkategorie für Ersparnisse und Kapitalanlagen. Das zugrunde liegende Argument, dass eine schlechte Steuer eine gute Anlage nicht automatisch schlecht macht, gilt aber weit über die Niederlande hinaus.
Ich verstehe die Wut über Box 3 sehr gut. Mehr noch, ich teile sie. Einen Steuersatz von 36% auf die nominale Anlagerendite finde ich exorbitant. Vor allem, weil ein Teil dieser Rendite gar kein echtes Vermögenswachstum ist, sondern schlicht ein Ausgleich für Inflation.
Auch die Vermögenszuwachssteuer halte ich für eine schlechte Idee. Steuern auf Gewinne zu zahlen, die man noch gar nicht realisiert hat, kann bedeuten, dass man einen Teil seiner Anlagen verkaufen muss, um den Fiskus zu bezahlen. Dieses Geld kann danach keine Rendite mehr erwirtschaften. Man beeinträchtigt also den Zinseszinseffekt, den ein Staat meiner Ansicht nach eigentlich fördern sollte.
Bis hierhin stimme ich also größtenteils mit allen überein, die derzeit wütend sind.
Aber dann sehe ich etwas geschehen, womit ich deutlich weniger gut klarkomme. Aus der berechtigten Kritik an der Steuer wird plötzlich die Schlussfolgerung gezogen, dass Investieren in Gold oder Bitcoin keinen Sinn mehr ergibt. Oder dass man besser sparen sollte. Und genau da geht es meiner Meinung nach schief.
Was sollte man dann mit seinem Geld tun?
Denn was soll man stattdessen tun?
Angenommen, Sie haben 100.000 €. Sie könnten das Geld auf ein Sparkonto legen. Sie zahlen wahrscheinlich wenig oder keine Steuern, aber wenn der Zins hinter der Inflation zurückbleibt, verlieren Sie mit ziemlicher Sicherheit an Kaufkraft. Auf Ihrem Konto steht vielleicht ein höherer Betrag, aber Sie können sich davon weniger leisten.
Oder Sie investieren. Zum Beispiel in Gold.
Für mich ist dann letztlich eine Frage entscheidend: Erwarte ich, dass Gold nach Steuern und Inflation meine Kaufkraft besser schützt als Sparen oder andere Anlagen?
Wenn die Antwort darauf Ja lautet, warum sollte ich dann weniger investieren, nur weil die Steuer schlecht ist?
Was unsere Berechnungen zeigen
Das klingt fast zu einfach. Deshalb haben wir es durchgerechnet. Nicht nur mit einem schönen Beispiel, in dem jedes Jahr alles brav nach oben geht, sondern mit einer Million unterschiedlicher Renditepfade. In jedem Pfad entwickeln sich Aktien, Anleihen, Gold und Bitcoin unterschiedlich. Mal steigen sie, mal fallen sie deutlich. Auch die Inflation variiert. Anschließend rechnen wir die Steuer ab und schauen nicht nur, wie viele Euro übrig bleiben, sondern vor allem, wie viel man sich davon noch leisten kann.
Für ein Vermögen von 100.000 € (und übrigens auch für kleinere Beträge) ergibt das ein interessantes Resultat.
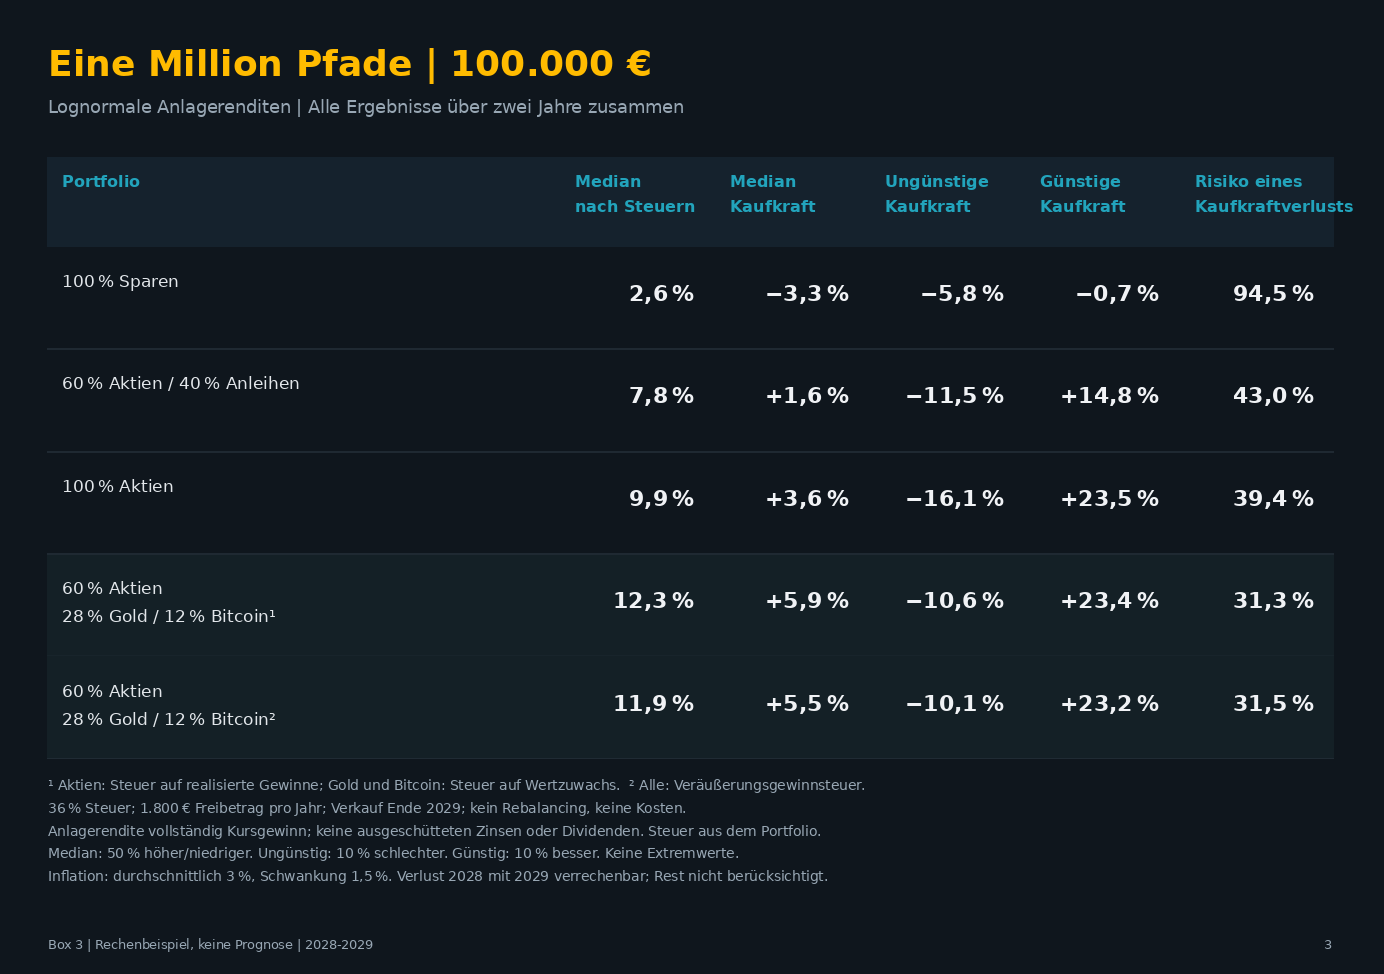
Sparen wirkt sicher, weil sich der Betrag auf dem Konto kaum bewegt. Aber in unseren Berechnungen endet der Sparer in fast 95% der einen Million Pfade mit weniger Kaufkraft. Kein spektakulärer Börsencrash, kein Bitcoin, der sich halbiert, kein einbrechender Goldpreis. Einfach nur langsames Ärmerwerden, weil die Inflation schneller steigt als die eigene Netto-Sparrendite.
Beim Investieren gibt es diese Sicherheit natürlich nicht. Auch ein Portfolio mit Gold kann enttäuschen. Das sollten wir keinesfalls verschweigen. Aber unter unseren Annahmen bietet ein Portfolio, in dem neben Aktien auch Gold und Bitcoin enthalten sind, eine deutlich größere Chance, die Kaufkraft zu erhalten. Selbst nachdem die Steuer bezahlt wurde.
Und genau darin liegt für mich der Kern der Sache.
Die Diskussion dreht sich derzeit fast ausschließlich darum, wie viel Steuern man zahlt. Doch die Steuer ist nur ein Teil des Endergebnisses. Worin man investiert, welche Rendite man damit erzielt und wie hoch die Inflation währenddessen ausfällt, sind mindestens genauso wichtig.
Nehmen wir Gold. Wer erwartet, dass Gold in den kommenden Jahren kaum Rendite abwirft, sollte es nicht kaufen. Weder bei einer Vermögensgewinnsteuer noch bei einer Vermögenszuwachssteuer.
Ich selbst erwarte jedoch, dass Gold eine gute Anlage bleibt. Die Schulden steigen weltweit weiter, Regierungen benötigen immer mehr Geld, und Zentralbanken werden immer tiefer in das Schuldenproblem hineingezogen. Für mich sind das genau die Bedingungen, unter denen ein knappes Gut, das niemand nach Belieben nachdrucken kann, attraktiv bleibt.
Es wäre dann merkwürdig zu sagen: Ich erwarte, dass Gold meine Kaufkraft schützt, aber wegen Box 3 lege ich mein Geld lieber auf ein Sparkonto, von dem ich erwarte, dass es Kaufkraft verliert.
Lassen Sie die Steuer nicht Ihre Anlageentscheidung bestimmen
Damit rede ich die Steuer nicht schön. Im Gegenteil. 36% sind meiner Meinung nach immer noch viel zu hoch. Und eine jährliche Besteuerung nicht realisierter Gewinne stört den Zinseszinseffekt. Dieser Nachteil wird zudem größer, je länger man die Anlage hält.
Aber lassen Sie nicht auch noch den Staat über Ihre Anlageentscheidung bestimmen.
Das ist vielleicht meine wichtigste Botschaft inmitten des ganzen Aufruhrs um Box 3. Legen Sie Widerspruch gegen eine schlechte Steuer ein. Weisen Sie auf die Widersprüche hin. Setzen Sie sich für einen niedrigeren Satz ein und für ein System, das Investieren und Vermögensaufbau fördert.
Aber denken Sie dabei weiterhin wie ein Anleger.
Denn letztlich geht es nicht darum, wie viel Steuer man zahlt. Es geht darum, was nach Steuern und Inflation übrig bleibt und was man sich davon noch leisten kann.
War Gold vor den neuen Box-3-Plänen eine gute Anlage, kann es das danach immer noch sein.
Vielleicht gerade jetzt sogar noch mehr.
Die Box 3 ist ungerecht, aber das macht Gold noch nicht zu einer schlechten Anlage. Eine Berechnung mit einer Million Szenarien zeigt, warum.

Jeroen Blokland ist seit über 20 Jahren professioneller Investor und war als ehemaliger Leiter Multi-Asset bei Robeco für ein Kundenvermögen von mehr als fünf Milliarden Euro verantwortlich. Nach seinem Abgang von Robeco gründete er True Insights, eine unabhängige Investment-Research-Plattform, und ist seitdem als Kolumnist, YouTuber und gefragter Redner tätig. Mit über 100.000 Followern auf X gehört er zu den bekanntesten Stimmen im niederländischen Finanzwesen. Für GoldRepublic schreibt er über Makroökonomie, Märkte und die Rolle von Gold in einem diversifizierten Portfolio.