

We need to talk about France
Der Renditeabstand zwischen Frankreich und Deutschland kratzte kürzlich an der Marke von 100 Basispunkten, noch nicht so hoch wie der Rekordwert von 200 Basispunkten, der im November 2011 auf dem Höhepunkt der damaligen Eurokrise erreicht wurde, aber dennoch eine wichtige symbolische Grenze und ein Grund zur Beunruhigung.
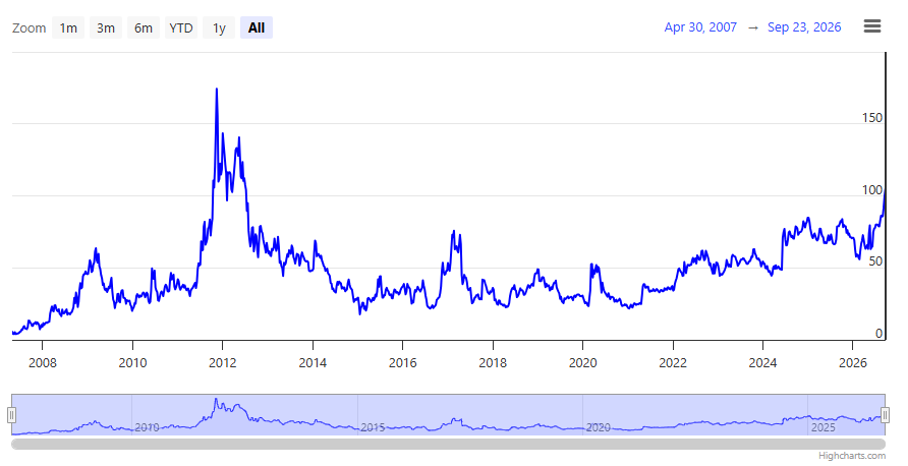
Abbildung 1. Renditeabstand zwischen französischen und deutschen Staatsanleihen mit 10 Jahren Laufzeit
Ein historisches Misstrauen gegenüber französischen Staatsschulden
Der wachsende Renditeabstand passt zum zunehmenden Misstrauen der Märkte, den Bond Vigilantes, den Wachhunden des Anleihemarkts, gegenüber der Tragfähigkeit der Staatsschulden. Bemerkenswert ist auch, dass der Renditeabstand französischer Staatsanleihen inzwischen höher liegt als der Italiens (87 Basispunkte). Zur großen Schande kann sich sogar die griechische Regierung (77 Basispunkte) heute günstiger finanzieren als die französische. Auch das absolute Niveau der französischen Zinsen verdient Aufmerksamkeit: Die 10-jährige Staatsrendite steuert entschlossen auf 5 Prozent zu.
Frankreich ist das neue finanzielle Sorgenkind der Europäischen [Währungs-]Union, und das aus guten Gründen. Die Zahlen sprechen für sich. Das Haushaltsdefizit ist auf mehr als 5% des BIP gestiegen und die Staatsschuld auf 116 Prozent des BIP, jeweils fast doppelt so hoch wie die Maastricht-Kriterien. Das französische Finanzministerium erwartet, dass das Defizit in diesem Jahr auf 5,6% steigen wird und die Schuldenquote auf 120%. Damit kommt Frankreich Italien bedenklich nahe, das eine Schuldenquote von 137 Prozent des BIP trägt. Vom italienischen Haushaltsdefizit, das mit akzeptablen 3 Prozent zu Buche schlägt, kann Frankreich allerdings nur träumen.
Ein kulturelles Problem: Widerstand gegen Reformen
Frankreichs größtes Problem ist kultureller Natur. Eine Mehrheit der französischen Bevölkerung, und in der Folge auch ihre politischen Vertreter, allen voran die französischen Sozialisten, will nicht, dass an ihren erworbenen sozialen Rechten gerüttelt wird. Mit 62 Jahren hat Frankreich das niedrigste effektive Renteneintrittsalter der OECD, während die französische Lebenserwartung zu den höchsten zählt. Präsident Macrons Reform von 2023 sollte das gesetzliche Renteneintrittsalter schrittweise von 62 auf 64 Jahre anheben, stieß aber auf massiven Protest. Zunächst gelang es ihm, die Maßnahme ohne reguläre Abstimmung in der Nationalversammlung (der "Assemblée") durchzudrücken, indem er einen juristischen Kniff nutzte. Macron erzielte einen juristischen Sieg, doch der politische Preis war außerordentlich hoch. Die Gewerkschaften liefen zur Hochform auf und organisierten monatelang große Demonstrationen. In Frankreich ist die Französische Revolution nie weit weg. Und die Straße hat gelernt, dass der Staat ihr zuhört, was den Anreiz, für Aufruhr zu sorgen, nur erhöht. Zu allem Überfluss verfügte Macrons Lager nach den Wahlen von 2024 über keine parlamentarische Mehrheit mehr. Der neue Premierminister Sébastien Lecornu benötigte daher 2025 die Unterstützung anderer Parteien, um einen Haushalt verabschiedet zu bekommen und seine Regierung im Amt zu halten. Als Gegenleistung für diese Unterstützung forderten die Sozialisten, die weitere Anhebung des Renteneintrittsalters zu stoppen. Lecornu gab nach, und die Anhebung wurde bis Januar 2028 eingefroren, wodurch das offizielle Renteneintrittsalter bei 62 Jahren und 9 Monaten hängen blieb.
In diesem politischen Kontext ist eine dringend benötigte Haushaltssanierung über Einsparungen kaum vorstellbar. Frankreich greift daher vor allem zu neuen Steuererhöhungen, die die Lage nur verschlimmern. Die Staatsquote liegt dort, ähnlich wie in Belgien, bereits über der Hälfte des BIP: bei 57 Prozent. In manchen Kreisen wird dies eine kommunistische, Verzeihung, eine Staatswirtschaft genannt. Darüber hinaus ist der französische Arbeitsmarkt durch einen übermäßigen Sozialschutz eingefroren. Die Arbeitgeberabgaben belaufen sich in Frankreich auf 45%, und es ist extrem schwierig und extrem teuer, einen französischen Arbeitnehmer zu entlassen. Arbeitgeber müssen sich zudem durch ein kafkaeskes Sozialrecht navigieren. Allein die kommentierten französischen Arbeits- und Sozialversicherungsgesetzbücher umfassen zusammen fast 8.000 Seiten. Das Ergebnis: Französische Arbeitgeber überlegen es sich zweimal, bevor sie jemanden einstellen, und Hunderttausende französische Arbeitnehmer bewegen sich in unsicheren befristeten Beschäftigungsverhältnissen.
Wahlen, Le Pen und der Weg nach vorn
Es gibt zwei Faktoren, die die derzeitige Haushaltspattsituation aufbrechen könnten: Neuwahlen oder eine Finanzkrise. Beide hängen eng miteinander zusammen. Die nächsten Wahlen sind die Präsidentschaftswahlen im April (erste Runde) und Mai (zweite Runde) 2027. Macron hat keinen Anspruch auf eine dritte Amtszeit, es geht also um seinen Nachfolger. Die nächsten Parlamentswahlen finden 2029 statt, doch der neue Präsident (der den Premierminister ernennt) kann die Nationalversammlung auflösen, um vorgezogene Parlamentswahlen auszulösen, was wohl auch geschehen wird. Selbst dann ist eine arbeitsfähige Mehrheit nicht garantiert. Ein neuer Präsident mit einem erneut gespaltenen Parlament würde dasselbe Haushaltsrätsel erben. Bei einer Mehrheit des gegnerischen Lagers würde Frankreich in eine "Cohabitation" geraten, das unbequeme Zusammenleben, bei dem Präsident und Premierminister aus unterschiedlichen politischen Familien stammen, was zu einer neuen Pattsituation führen kann. Nur wenn der neue Präsident eine Mehrheit in der Nationalversammlung erhält, kann die Regierung Reformen leichter umsetzen. Welche Reformen das dann sind, hängt vom Wahlsieger ab.
Einer aktuellen Ipsos-Wahlumfrage zufolge würde Marine Le Pen von der rechtsextremen Rassemblement National in einer ersten Runde deutlich in Führung liegen, mit 33 bis 35 Prozent der Stimmen. Der Mitte-rechts-Kandidat Édouard Philippe folgt mit großem Abstand mit 14 bis 21 Prozent. In Frankreich ist die zweite Runde stark entscheidend, weil häufig Koalitionen gebildet werden, um den Sieger der ersten Runde auszuschalten, doch schon die Vorstellung, dass die extreme Rechte a priori die besten Chancen hat, reicht aus, um die Finanzmärkte weiter zu beunruhigen. Marine Le Pen will angeblich sparen, begibt sich dabei aber in einen unmöglichen Spagat, weil sie das gesetzliche Renteneintrittsalter nicht anheben will. Sie widersetzt sich Macrons Erhöhung auf 64 Jahre und bekräftigte im August ihren Vorschlag, zu 62 Jahren zurückzukehren, mit der Möglichkeit ab 60 Jahren für alle, die vor ihrem zwanzigsten Lebensjahr zu arbeiten begannen.
Ein Sieg der extremen Rechten oder der extremen Linken verheißt wenig Gutes für den französischen Haushalt. Frankreich tanzt auf einem Vulkan. In der Zwischenzeit steigt die französische Staatsrendite weiter. Das Land steckt damit in einer Abwärtsspirale fest: Schwache Haushaltszahlen befeuern höhere Risikoprämien, höhere Zinsen belasten den Haushalt zusätzlich, und die politische Zerstrittenheit verhindert eine dauerhafte Lösung. Das ist gute Nachricht für Gold, das mehr denn je seine Rolle als sicherer Hafen abseits unsicherer Staatspapiere ausspielen kann. Letztlich ist es auch gute Nachricht für Frankreich, denn:
"People only accept change when they are faced with necessity and only recognize necessity when a crisis is upon them." - Jean Monnet
Menschen akzeptieren Veränderung erst, wenn sie dazu gezwungen werden, und erkennen ihre Notwendigkeit erst, wenn eine Krise vor der Tür steht.
Der Renditeabstand zwischen Frankreich und Deutschland erreicht Niveaus der Eurokrise. Erfahren Sie, was Frankreichs Haushaltskrise für den Goldpreis bedeutet.
Jan Longeval ist Autor, Redner, unabhängiger Berater und Co-Host des GoldRepublic-Podcasts. Für GoldRepublic verfasst er Finanz- und Wirtschaftsanalysen, die sich speziell auf Belgien in einem breiteren europäischen Kontext beziehen. Er hat mehrere Bücher über Geldanlage, Gold und Bitcoin geschrieben. Mit Masterabschlüssen in Volkswirtschaft und Immobilienwirtschaft, als zertifizierter Finanzanalyst, Adjunct Professor of Finance an der Vlerick Business School und ehemaliger Head of Investments bei Degroof Petercam ist Jan ein gefragter Redner und unabhängiger Berater. Mit fundierten, stark analytischen Artikeln und Blogs informiert er regelmäßig seine vielen tausend Follower.