

Französische Schuldenkrise: das Argument für Gold
„Es gibt Jahrzehnte, in denen nichts passiert, und es gibt Wochen, in denen Jahrzehnte passieren.“ So sprach einst der russische Revolutionär Wladimir Lenin.
Diese Aussage lässt sich in gewissem Sinne auch auf die globalen Anleihemärkte übertragen. Obwohl der gesamte Anleihemarkt zwei- bis dreimal größer ist als der komplette Aktienmarkt, sind Staatsanleihen für viele Anleger meist die langweiligste Anlagekategorie.
Meist, denn es gibt Momente, in denen sie plötzlich sehr wichtig werden. Momente, in denen sie die Weltgeschichte verändern. Das klingt vielleicht übertrieben, doch die Geschichte zeigt, dass Anleihemärkte sogar Regierungen zu Fall bringen können:
- Italien (2011): Die Rendite italienischer Staatsanleihen schoss in die Höhe, und der Renditeabstand zu Deutschland stieg binnen weniger Monate von etwa 2 auf 5 Prozentpunkte. Der finanzielle Druck wurde schließlich so groß, dass Ministerpräsident Silvio Berlusconi im November 2011 seinen Rücktritt einreichte.
- Italien (2019): Erneut sorgte der Anleihemarkt für politische Spannungen. Der Renditeabstand zu Deutschland lag bei rund 2 Prozentpunkten, als Ministerpräsident Giuseppe Conte im August seinen Rücktritt ankündigte, nachdem seine Regierungskoalition auseinandergebrochen war.
- Vereinigtes Königreich (2022): Die britische Premierministerin Liz Truss legte Pläne für kräftige Steuersenkungen ohne klare Gegenfinanzierung vor. Anleger verloren das Vertrauen, britische Staatsanleihen wurden massenhaft verkauft, und die Renditen explodierten. Die Bank of England musste eingreifen, um eine Finanzkrise zu verhindern. Nach nur 44 Tagen kündigte Truss ihren Rücktritt an.
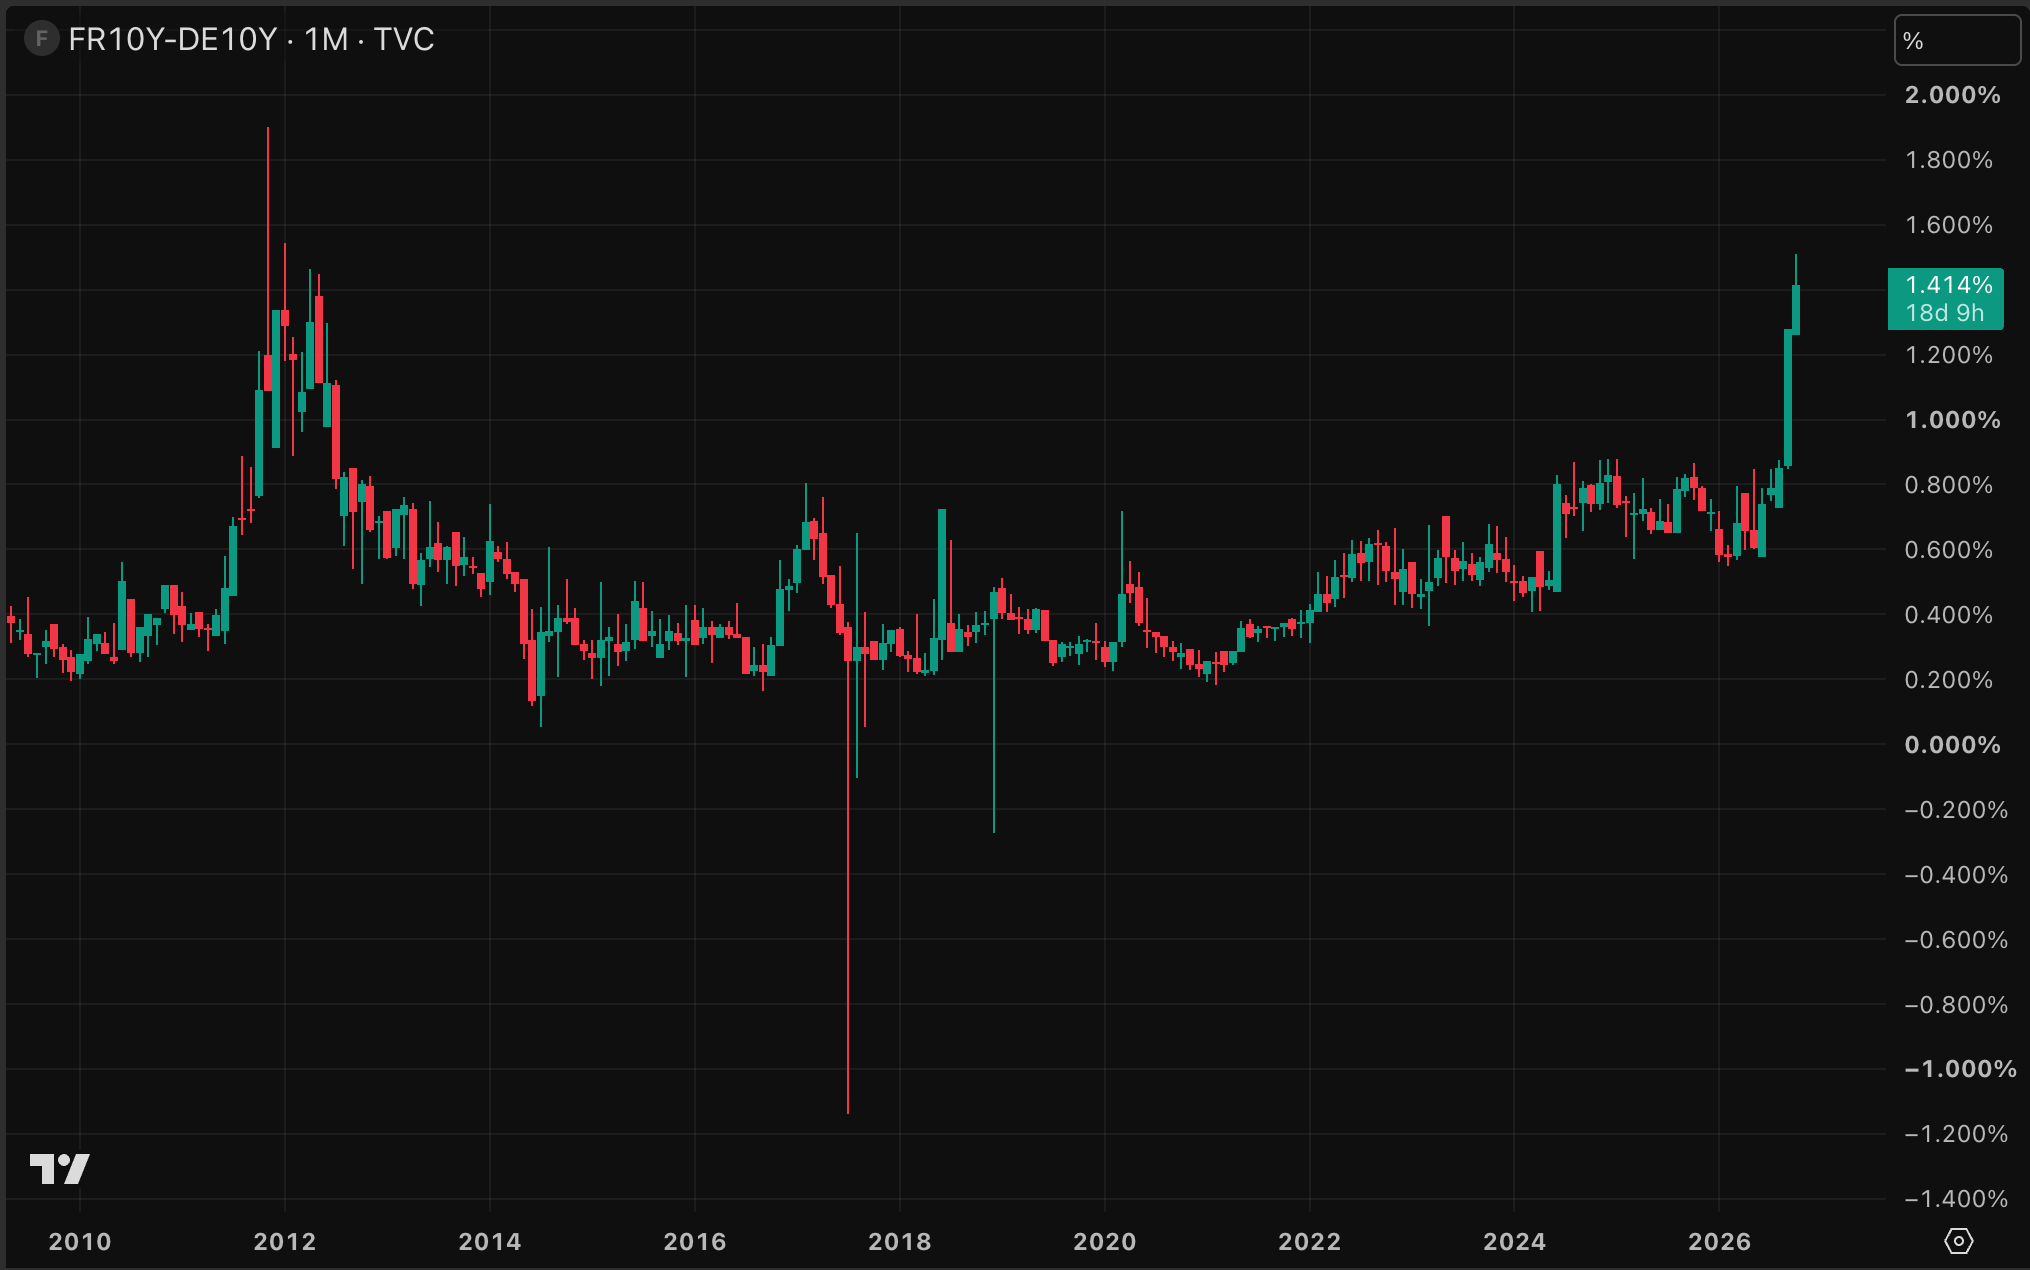
Derzeit verliert Frankreich die Kontrolle über seinen Anleihemarkt. Der Renditeabstand zu Deutschland beträgt aktuell 1,414 Prozentpunkte. Das ist der höchste Stand seit der Eurokrise von 2012.
Bleiben die französischen Anleiherenditen in den kommenden zehn Jahren auf dem aktuellen Niveau, droht sich die Lage weiter zu verschlechtern. Selbst wenn die französische Wirtschaft jährlich um 3 Prozent wächst und sich das Haushaltsdefizit bei 5 Prozent des BIP stabilisiert, könnten die jährlichen Zinslasten auf satte 200 Milliarden Euro steigen. Fast dreimal so viel wie jetzt.
Wie kann das sein? Frankreich muss nicht nur neue Schulden aufnehmen, um sein Haushaltsdefizit zu finanzieren, sondern auch bestehende Schulden ersetzen, sobald diese auslaufen. Das geschieht zu den heutigen, deutlich höheren Zinsen. Dadurch steigt der durchschnittliche Zins auf die gesamte Staatsschuld allmählich an.
In diesem Szenario steigen die Zinslasten auf etwa 5 Prozent des BIP, mehr als doppelt so viel wie jetzt. Das bedeutet, dass ein immer größerer Teil der französischen Wirtschaft allein für die Zinsen auf die Staatsschuld benötigt wird. Geld, das der Staat nicht mehr für beispielsweise Bildung, Gesundheitsversorgung und Infrastruktur ausgeben kann.
Und darin liegt die Gefahr für Europa. Irgendwann kann der Druck auf die französischen Staatsfinanzen so groß werden, dass Anleger und Politiker auf die Europäische Zentralbank (EZB) als Lösung blicken.
Die EZB verfügt über Instrumente, um am Anleihemarkt einzugreifen, auch wenn diese an Bedingungen geknüpft sind. Doch genau hier wird es für Goldanleger interessant. Denn wenn Zentralbanken gezwungen werden, die Anleihemärkte zu stützen, kann das das Vertrauen in Staatsanleihen und letztlich auch in das Geldsystem unter Druck setzen.
Der Punkt, an dem Zentralbanker eingreifen müssen, um die Lage zu stabilisieren, rückt immer näher. Genau das ist ein wichtiger Teil der Begründung für eine Investition in Gold und Silber. Die natürliche Knappheit von Edelmetallen kann man als Versicherung oder Schutz vor Geldentwertung sehen.
Darüber hinaus gibt es bei physischem Gold und Silber kein Gegenparteirisiko. Sie besitzen es einfach. Sie sind nicht von der finanziellen Gesundheit eines Staates oder Unternehmens abhängig. Es existiert. Und es schützt.
Hinweis: Wir schreiben in diesem Beitrag nicht, dass in Frankreich eine akute Schuldenkrise herrscht. Das ändert nichts daran, dass die Lage zunehmend besorgniserregender wird.
Frankreichs Staatsschulden und Anleiherenditen steigen. Welche Risiken drohen Europa, und warum kann das die Argumente für Gold stärken?
Thom Derks schreibt für GoldRepublic über Gold, Makroökonomie und Geopolitik. Er studierte Rechtswissenschaften in Leiden und Wirtschaft in Amsterdam. Seine persönliche Faszination für Knappheit und Werterhalt durch Bitcoin und Gold führte ihn in die Welt des Finanzjournalismus. Mit seinem eigenen Newsletter De Geldpers auf Substack erreicht er über 5.800 Abonnenten mit Analysen zu Märkten, Geopolitik und dem Währungssystem.