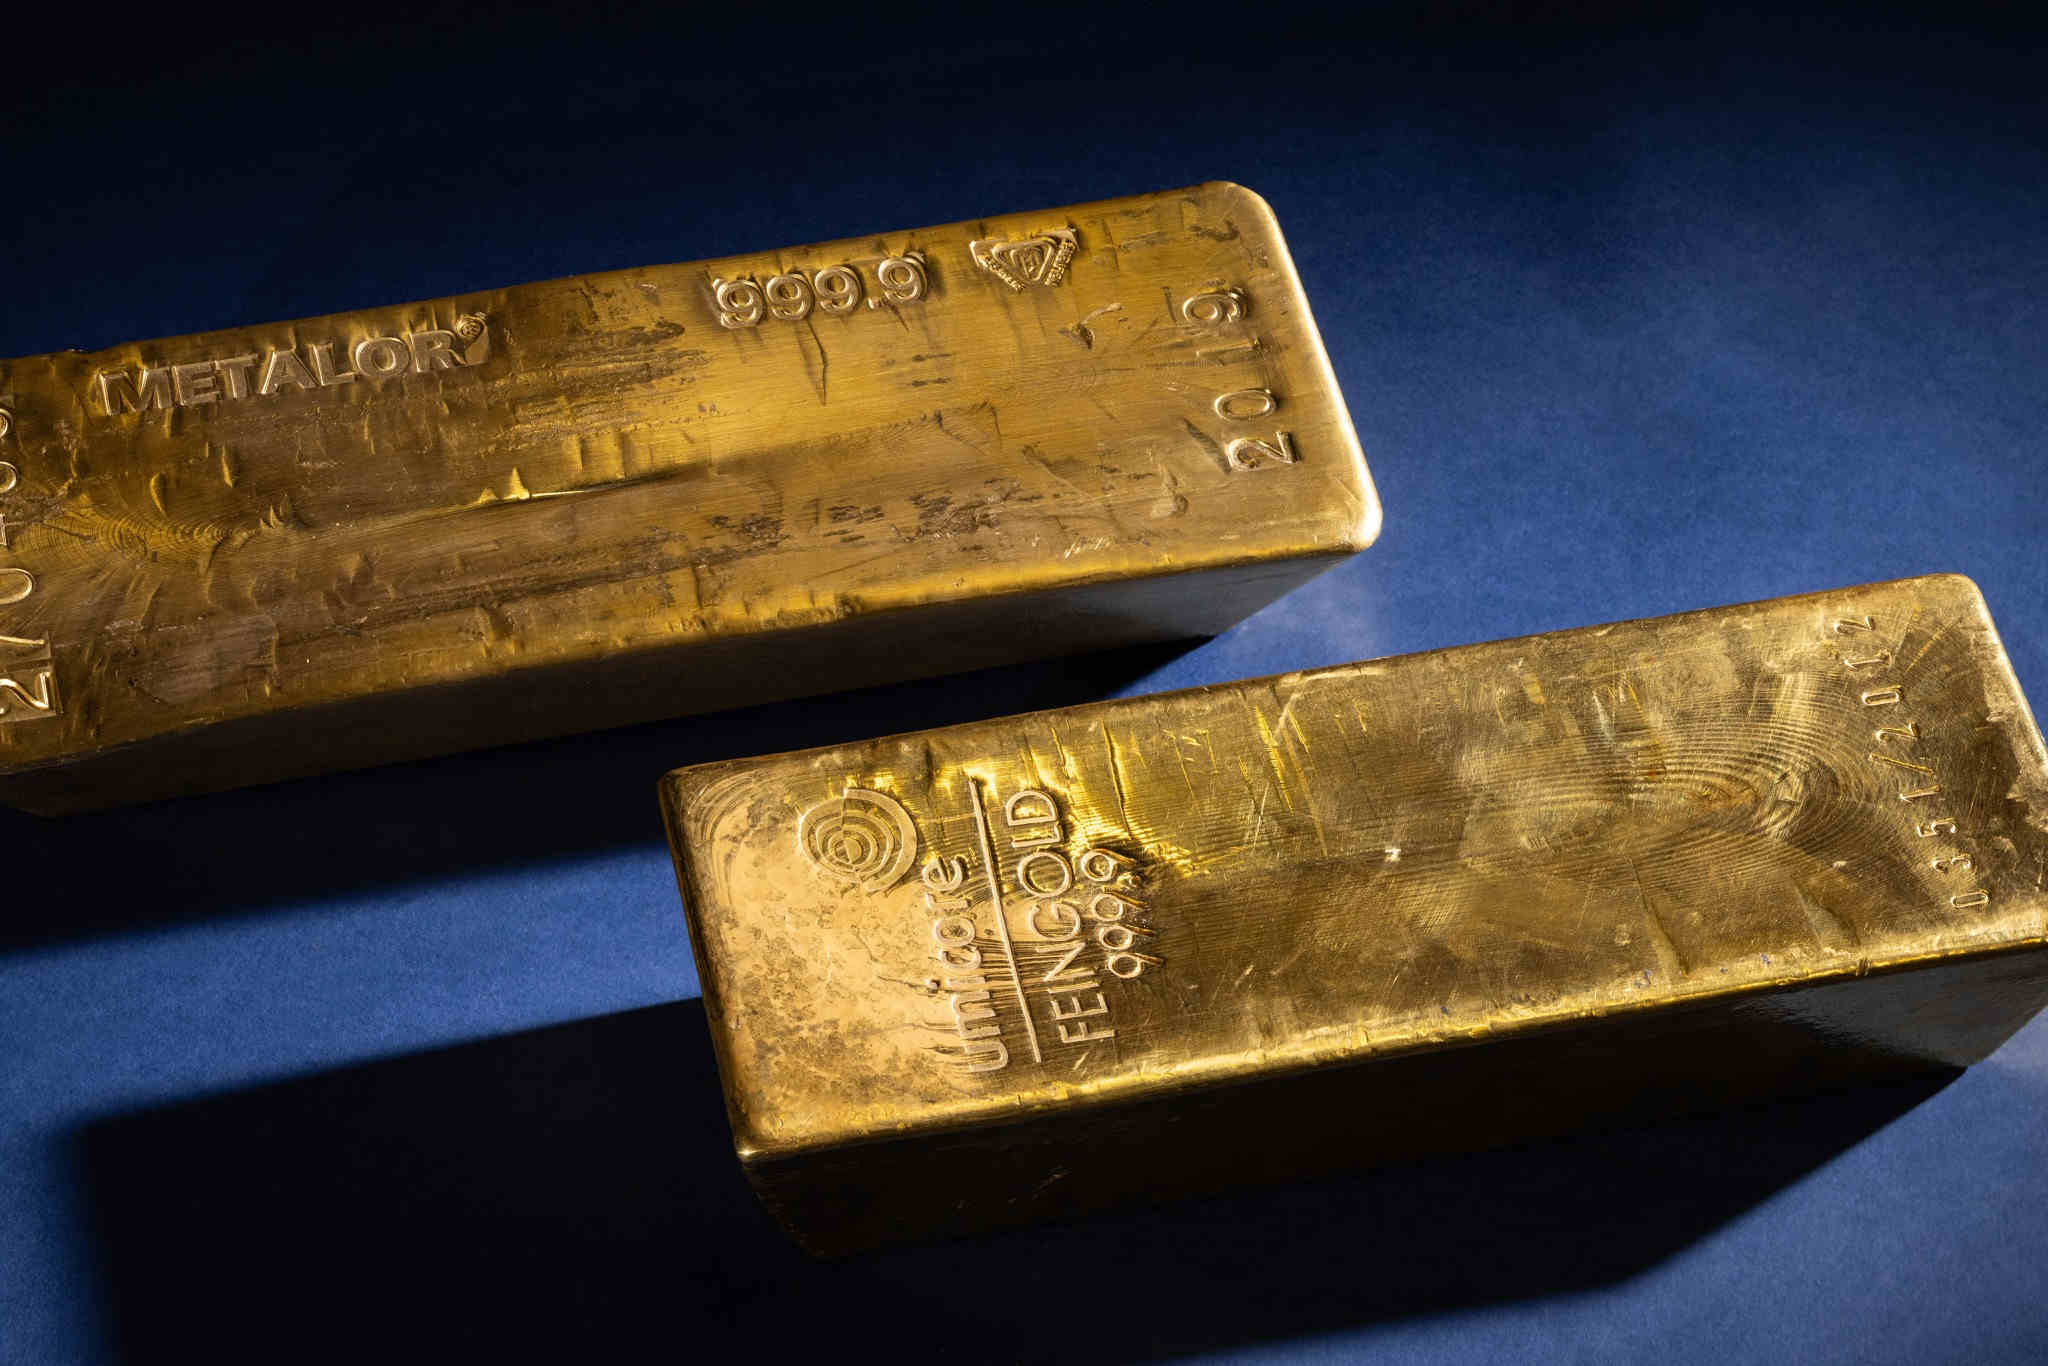


Gaat Amerika zijn goudvoorraad herwaarderen om de staatsschuld te verkleinen? Volgens analist Craig Tindale krijgt dat scenario steeds duidelijker vorm. Onder andere door recente benoemingen bij het Amerikaanse ministerie van Financiën en de Federal Reserve.
Het gaat om een verhaal dat we vaker tegenkomen onder uitgesproken goudoptimisten. De Amerikaanse staatsschuld zou Washington uiteindelijk dwingen zijn goudvoorraad opnieuw een centrale rol te geven.
Dat klinkt goudbeleggers natuurlijk als muziek in de oren. De vraag is echter hoe realistisch dit idee is. Precies dat gaan we in deze blog onderzoeken.
Wat voorspelt Tindale?
De analyse van Tindale combineert drie maatregelen. Amerika zou zijn goudvoorraad tegen een hogere waarde op de balans zetten, obligaties uitgeven die op de einddatum in goud kunnen worden afgelost, en de rente onder de inflatie houden. Dat zijn dingen die we al jaren horen uit de monden van goudoptimisten.
Recente benoemingen binnen de Amerikaanse overheid gaven dat verhaal echter extra kracht mee. Judy Shelton, die in het verleden door goud gedekte obligaties voorstelde, werd op 9 oktober adviseur van minister van Financiën Scott Bessent.
Haar officiële opdracht betreft valutabeleid, met bijzondere aandacht voor China. Niets concreets over een herwaardering van goud of door goud gedekte obligaties dus.
Daarnaast werd Paul Winfree, die in het verleden schreef over radicale hervorming van de Amerikaanse centrale bank en door goud gedekte obligaties, aangetrokken als tijdelijk adviseur van Fed-voorzitter Kevin Warsh.
Die benoemingen zorgen nu voor enthousiasme bij goldbugs zoals Tindale. Ze bewijzen echter niet dat Washington van plan is om dit daadwerkelijk uit te voeren. Voorlopig zijn het dus vooral geruchten die nu een iets sterkere onderbouwing hebben.
Hogere boekwaarde is geen hogere goudprijs
Een herwaardering van goud door de Verenigde Staten klinkt spectaculair, maar het zal waarschijnlijk niet de goudprijs veranderen. De markt waardeert goud op dit moment immers al op 4.100 dollar per ounce. Dat zal niet veranderen als Washington dat vanaf morgen ook doet.
Een herwaardering creëert op zichzelf geen extra vraag naar goud.
Dat wordt anders als de overheid zich verplicht goud tegen een bepaalde prijs te kopen of dollars tegen goud in te wisselen. Daarvoor is echter veel meer nodig dan een boekhoudkundige aanpassing.
Geen wondermiddel voor de staatsschuld
Daarnaast is het een illusie om te denken dat een herwaardering van de goudvoorraad het probleem van de staatsschuld oplost. Amerika bezit ongeveer 261,5 miljoen troy ounce goud.
Die voorraad wordt momenteel gewaardeerd tegen 42,22 dollar per ounce. Als we uitgaan van een herwaardering naar 4.100 dollar per ounce, zou de goudvoorraad van de VS ongeveer 1.072 miljard dollar waard zijn.
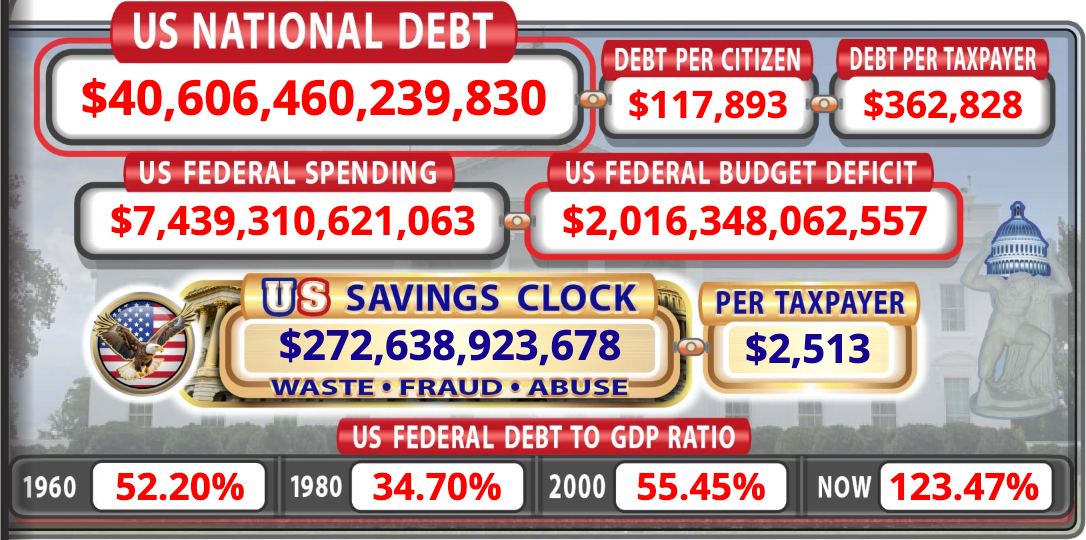
Dat is fors, maar lang niet genoeg om de staatsschuld van ruim 40.000 miljard op te lossen. Daarnaast ontstaat er geen nieuw bezit. Het goud was er al. De vraag is hoe Washington die bestaande waarde beschikbaar kan maken.
Een goudobligatie is nog geen gouden standaard
De recent aangestelde Judy Shelton had dus ooit het idee om langlopende staatsobligaties uit te geven waarbij beleggers op de einddatum kunnen kiezen tussen dollars en een vooraf bepaalde hoeveelheid goud.
Dat zou goud een expliciete rol geven bij het ondersteunen van het vertrouwen in Amerikaanse staatsleningen.
Maar een obligatie die pas over 50 jaar in goud kan worden afgelost, maakt de dollar niet onmiddellijk inwisselbaar. Ook hoeft Amerika hiervoor niet noodzakelijk goud bij te kopen. Het kan bestaande reserves gebruiken voor het uitgeven van deze obligaties.
Het effect op de goudprijs hoeft dus in beginsel niet positief te zijn. Positief is dat een grotere monetaire rol voor goud de interesse van beleggers kan vergroten. Tegelijkertijd kunnen goudobligaties concurreren met fysiek goud en goudfondsen.
De rente is belangrijker dan de boekhouding
Voor de goudprijs is vooral het derde onderdeel van de analyse van Tindale relevant. Namelijk rentes die langdurig onder de inflatie blijven.
Wie 2 procent rente ontvangt, terwijl prijzen met 4 procent stijgen, verliest koopkracht. Dat maakt sparen en laag renderende obligaties minder aantrekkelijk. Goud keert geen rente uit, maar dat weegt in dit scenario minder zwaar. Het maakt goud in principe aantrekkelijker als de rentes lager liggen dan de inflatie.
Maar let op: het gaat voorlopig om pure speculatie. Er is nog geen beleid in deze richting aangekondigd.
Goud heeft geen droomscenario nodig
Voorlopig zijn er simpelweg nog geen concrete aanwijzingen voor een herwaardering van goud door de Verenigde Staten. En hetzelfde gaat op voor de door goud gedekte staatsobligaties. Dat zijn allemaal geruchten en speculatieve verhalen die goudoptimisten in de wereld brengen.
Totdat we concrete bewijzen zien, verdient het scenario wel belangstelling, maar ook een zekere mate van terughoudendheid.
Daarnaast hoeft de aantrekkingskracht van goud helemaal niet af te hangen van een spectaculaire ingreep uit Washington. Binnen het op schulden gebaseerde financiële systeem kan fysiek goud op dit moment al bijdragen aan spreiding binnen een portefeuille.
De natuurlijke schaarste maakt goud een soort verzekering tegen monetaire inflatie. Dat is veel interessanter dan het idee of de verwachting dat Amerika binnenkort naar een nieuw geldstelsel zou overstappen.
Amerika overweegt mogelijk een grotere rol voor goud in het geldstelsel. Wat betekent een herwaardering van de goudvoorraad voor de dollar en goudprijs?
Thom Derks schrijft voor GoldRepublic over goud, macro-economie en geopolitiek. Hij studeerde Rechten in Leiden en Economie in Amsterdam. Zijn persoonlijke fascinatie voor schaarste en waardeopslag via bitcoin én goud bracht hem naar de wereld van financiële journalistiek. Via zijn eigen nieuwsbrief De Geldpers op Substack bereikt hij meer dan 5.800 abonnees met analyses over markten, geopolitiek en het monetaire systeem.