

De Democraten winnen overtuigend. Voor beleggers verdwijnt daarmee een belangrijke onzekerheid. Aan de Amerikaanse schuldenrekening verandert voorlopig een stuk minder.
De Democraten hebben zowel het Huis van Afgevaardigden als de Senaat veroverd. Een enorme sweep, tot diep in Republikeins gebied. Zelfs Texas levert een Democratische senator én gouverneur. De laatste Democratische overwinning bij een Senaatsverkiezing daar dateerde uit 1988. Wie dacht dat de politieke kaart van Amerika wel zo’n beetje vastlag, heeft iets uit te leggen.
Maar wat betekent dat voor beleggers nu ze net een flinke afstraffing hebben gekregen? Moeten die nu hun verwachtingen voor belastingen, overheidsuitgaven en bedrijfswinsten volledig herzien? Voor afzonderlijke sectoren kan de machtswisseling veel uitmaken. En ook dat hebben we al meteen gezien met chipfabrikanten en AI-aandelen die een flinke veer moesten laten. Voor de brede markt weegt mogelijk iets anders zwaarder: dat er überhaupt een duidelijke uitslag ligt.
De winnaar kennen is soms belangrijker dan wie er wint. Dat klinkt ontnuchterend na maanden campagnegeweld, eindeloze analyses en een heuse minikrach, maar een belegger hoeft de uitslag niet mooi te vinden om van de duidelijkheid te profiteren.
Onzekerheid heeft een prijs
Kam Fong Chan en Terry Marsh onderzochten dit in ‘Asset prices, midterm elections, and political uncertainty’, gepubliceerd in 2021 in het Journal of Financial Economics. Over een periode van liefst 145 jaar bekeken ze aandelenrisicopremies, geldstromen naar beleggingsfondsen, bedrijfsinvesteringen en premies op staatsobligaties. Hun vraag: welk patroon ontstaat rond Amerikaanse midterms en hoe past politieke onzekerheid daarin?
De uitkomsten zijn opvallend. In de maanden na midterms bedroeg de gemiddelde aandelenrisicopremie 15,41% op jaarbasis, tegenover 2,98% in andere maanden. De aandelenrisicopremie is het rendement boven de verondersteld risicovrije rente. Ofwel: hoeveel extra rendement aandelen opleverden ten opzichte van die risicovrije belegging. Ook waren de instroom in aandelenfondsen en de groei van bedrijfsinvesteringen sterker, terwijl de premies op staatsobligaties lager lagen.
Tegelijkertijd namen politieke onzekerheid en risicoaversie af. Dat patroon bleef overeind bij verschillende maatstaven, waaronder indices voor economische beleidsonzekerheid en partijpolitiek conflict. Midterms spelen in hun analyse zelfs een belangrijkere rol voor de prijsvorming dan presidentsverkiezingen. De resultaten passen bij een dalende politieke risicopremie en hogere waarderingen zodra onzekerheid afneemt.
Daar zit ook de verbinding met een ander onderzoek naar politiek en financiële markten, van Ľuboš Pástor en Pietro Veronesi uit 2013, eveneens gepubliceerd in het Journal of Financial Economics. Hun model laat duidelijk zien dat beleggers een extra vergoeding verlangen voor politieke onzekerheid. Die onzekerheid verhoogt bovendien de volatiliteit en de onderlinge samenhang tussen aandelen (correlatie), vooral wanneer de economie zwak is. Dat laatste is precies niet wat u wilt hebben, omdat het betekent dat de bescherming door spreiding binnen een beleggingsportefeuille afneemt.
Valt een deel van die onzekerheid weg, dan kan ook de extra vergoeding die beleggers verlangen dalen. Beleggers betalen vervolgens meer voor een aandeel met dezelfde verwachte bedrijfswinsten. Alleen al het afnemen van onzekerheid kan dus hogere koersen rechtvaardigen, nog voordat de nieuwe machthebbers hun beleid hebben uitgevoerd.
Dat maakt iedere verkiezing nog geen gegarandeerde beursrally, zoals we live hebben kunnen zien. Maar het verklaart wel waarom politieke teleurstelling en een stijgende portefeuille uitstekend kunnen samengaan.
Andere winnaars, dezelfde tekorten
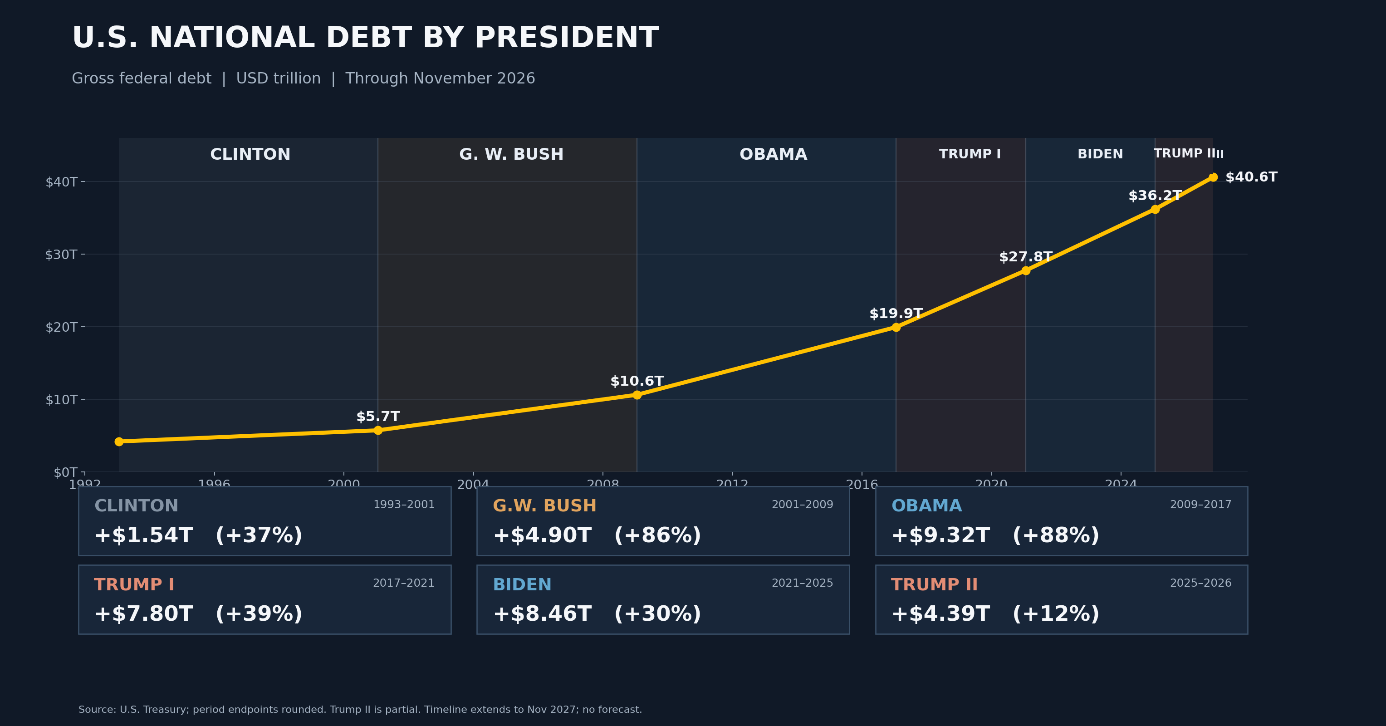
Weet u wat na deze politieke aardverschuiving waarschijnlijk veel minder verandert? De trend in de Amerikaanse begrotingstekorten. Op dat terrein is de samenwerking tussen Republikeinen en Democraten al jaren bijzonder succesvol. Helaas vooral in het doorschuiven van de rekening.
De ene partij verdedigt belastingverlagingen, de andere overheidsuitgaven. Beide vinden dat hun eigen plannen zichzelf grotendeels terugverdienen. Ondertussen moeten de rente, de pensioenen, de zorg en niet te vergeten defensie gewoon worden betaald. Ook als de verkiezingsbeloften tegenvallen.
Het Congressional Budget Office raamt onder de huidige wetgeving een begrotingstekort van 5,8% van het bbp in 2026, oplopend naar 6,7% in 2036. In 2024 en 2025 kwam het begrotingstekort overigens al boven de 6% van het bbp uit. De federale schuld in handen van het publiek stijgt de komende tien jaar van 101% naar 120% van het bbp. Voor 2056 komt het CBO uit op een duizelingwekkende 175%, met jaarlijkse rentelasten van bijna 7% van de economie.
Natuurlijk kunnen politici en hun nieuwe beleid die ramingen veranderen. Daarvoor worden ze zelfs gekozen. Verandering. Maar een andere meerderheid is nog geen begrotingssanering. Vergrijzing trekt zich weinig aan van partijprogramma’s en schuldeisers slaan geen rentebetaling over omdat Washington opnieuw moet onderhandelen.
De rente blijft een politiek strijdpunt
Daarmee blijft ook het gesteggel over de rente bestaan. Hoe groter de schuld, hoe groter het politieke belang bij lagere financieringskosten. Tegelijkertijd kan inflatie de centrale bank juist dwingen de rente hoog te houden. Dat conflict verdwijnt niet met een andere samenstelling van het Congres.
Mijn verwachting blijft dat de druk om de reële rente, dus na inflatie, te verlagen verder oploopt. Lagere nominale rentes helpen daarbij, hogere inflatie eveneens. Die laatste vermindert de reële waarde van bestaande nominale schulden. Echter, wat voor de overheid verlichting brengt, tast de koopkracht van geld en nominale obligatiebetalingen aan.
De verkiezingsuitslag kan dus iets veranderen aan de waardering van aandelen, zonder de structurele reden om uw vermogen tegen geldontwaarding te beschermen weg te nemen. Dat onderscheid zou voor alle beleggers zwaarder moeten wegen dan de politieke kleur van de winnaar.
Dat is ook precies de reden dat u telkens weer uitkomt bij schaarste: fysiek goud, bitcoin en aandelen van kwaliteitsbedrijven met prijszettingsmacht. Verschillende beleggingen, verschillende risico’s, maar allemaal relevanter dan de hoop dat Washington na deze verkiezingen ineens zuinig wordt.
De uitslag is binnen. De rekening nog niet.
De Democraten veroveren Huis en Senaat. De politieke onzekerheid neemt af, maar de Amerikaanse begrotingstekorten blijven. Wat betekent dat voor uw vermogen?

Jeroen Blokland is meer dan 20 jaar professioneel belegger en was als voormalig hoofd Multi-Asset bij Robeco eindverantwoordelijk voor een klantvermogen van meer dan vijf miljard euro. Na Robeco richtte hij True Insights op, een onafhankelijk beleggingsresearchplatform, en is hij columnist, YouTuber en veelgevraagd spreker. Met meer dan 100.000 volgers op X is hij een van de meest gevolgde beleggers in Nederland. Voor GoldRepublic schrijft hij over macro-economie, markten en de rol van goud in een gespreide portefeuille.