

De goudprijs is na de correctie van vorige week weer boven de 4.000 dollar gekomen. Op de goudmarkt woedt momenteel een duidelijke strijd tussen twee groepen beleggers. Aan de ene kant staan kortetermijnspeculanten. Aan de andere kant staan beleggers die kopen voor de lange termijn en de lagere koersen aangrijpen om hun goudposities uit te breiden.
Voorlopig houden de twee groepen elkaar in evenwicht. Om het technische beeld te verbeteren zou de goudprijs echter overtuigend door het niveau van 4.230 dollar per ounce moeten breken. Dat niveau fungeerde van augustus tot september als steun. Vervolgens werd het een weerstand, zie de gele lijn.
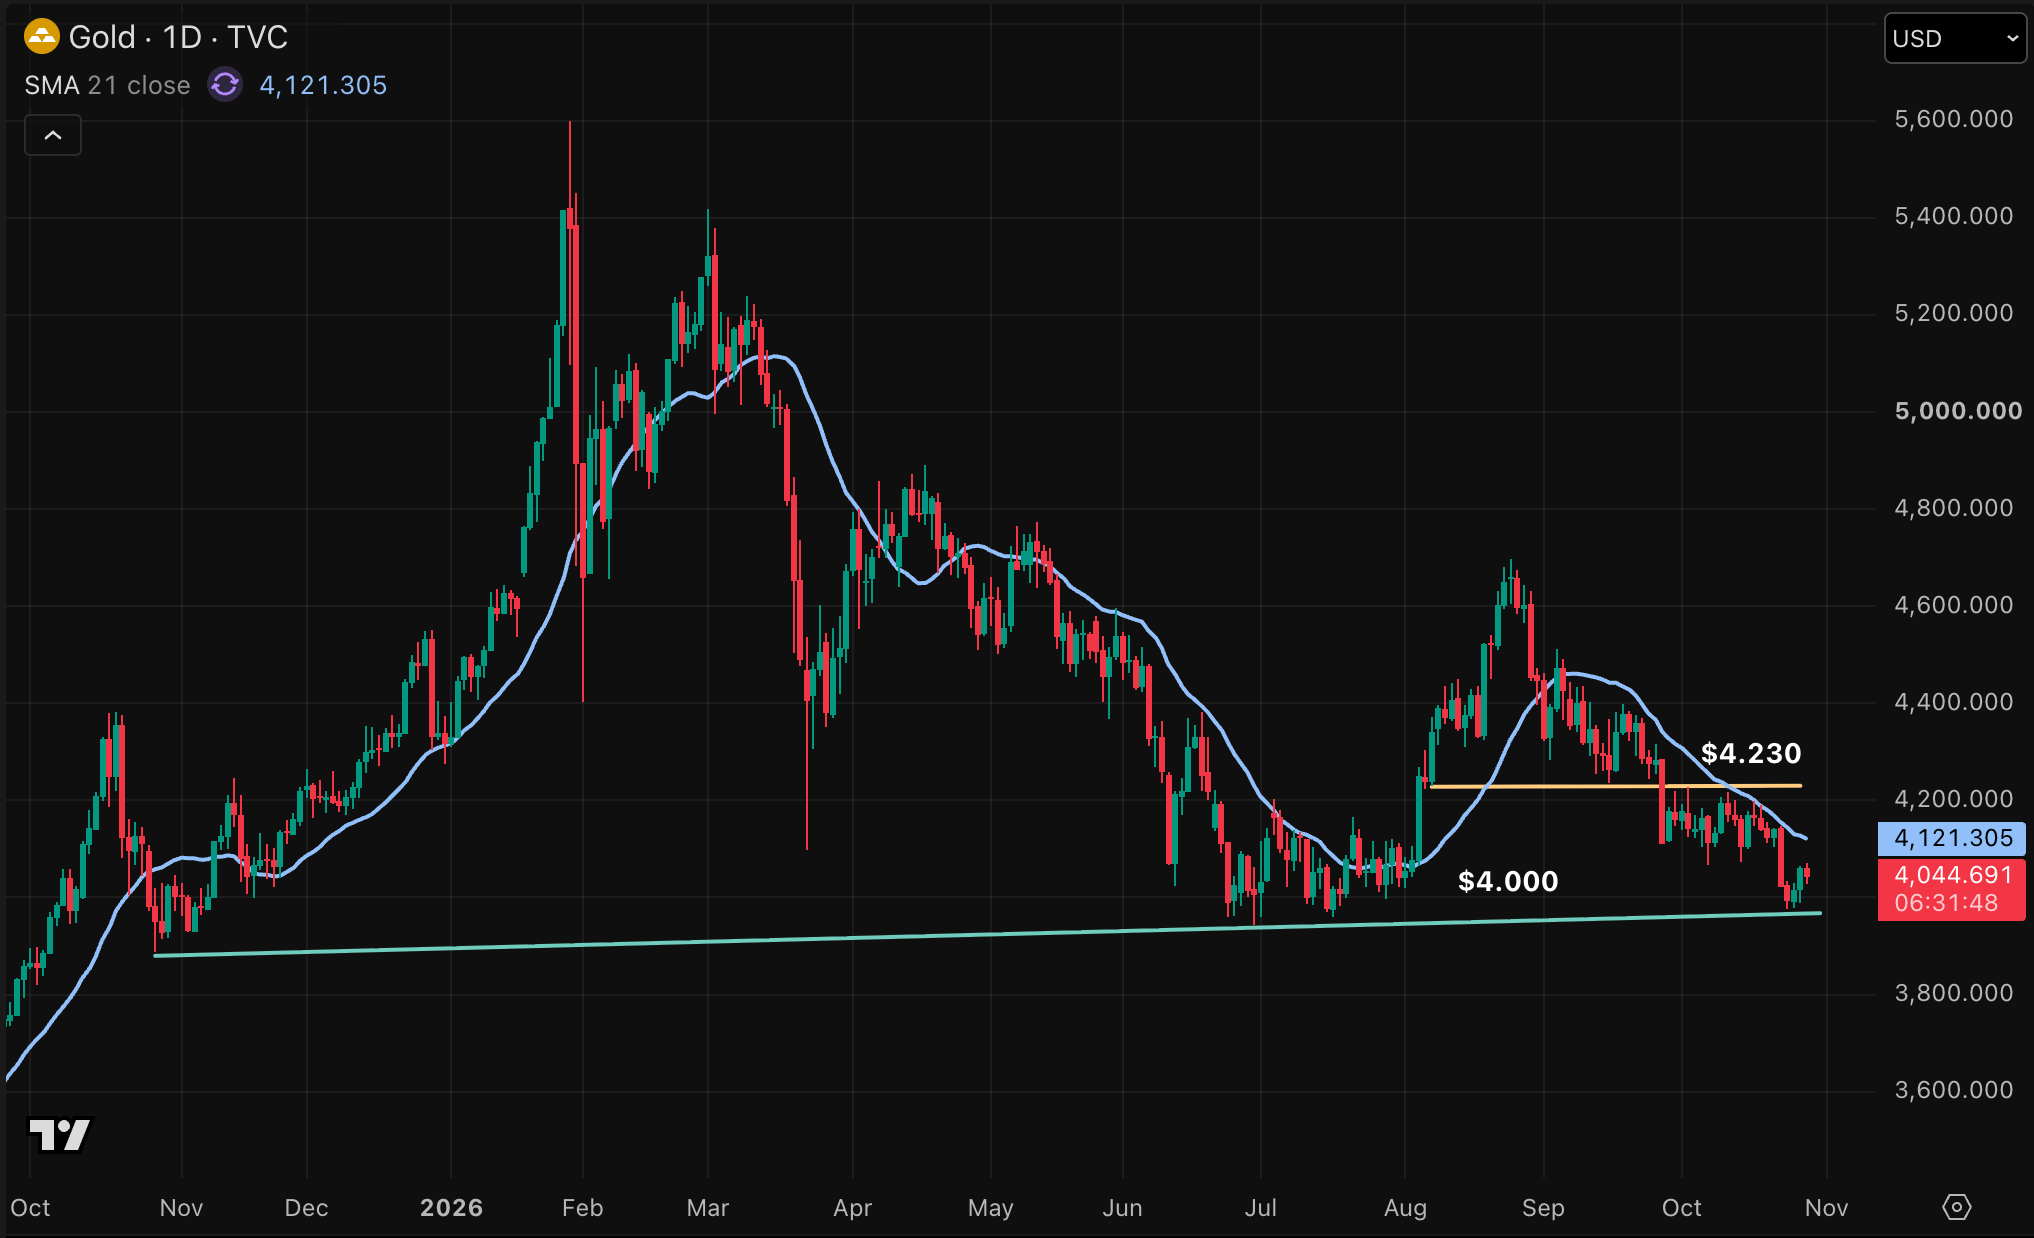
Aan de onderkant vormt de groene lijn rond 4.000 dollar per ounce al sinds oktober 2025 een belangrijk steunpunt voor goud. Voorlopig lijkt die steun behouden te blijven, ondanks de enorme macro-economische tegenwind in de vorm van de stijgende reële rentes. De markt geeft duidelijk het signaal dat goud tegen die koers een interessante belegging voor de lange termijn is.
Het rentebesluit van de Amerikaanse centrale bank
Dan is het tijd voor de Amerikaanse centrale bank. Die was gisteravond weer aan de beurt om een rentebesluit te presenteren. Wat het besluit zelf betreft deed men waar de markt al op rekende. De rente werd ongewijzigd gelaten.
Het is ondertussen duidelijk wat de strategie van de Amerikaanse centrale bank is onder de nieuwe voorzitter Kevin Warsh. Ze verhogen de rente. Pauzeren dan. En verhogen daarna opnieuw als de data daar nog steeds om vraagt. Het besluit van gisteren betrof dus zo’n pauzemoment.
Goud reageerde wat onstuimig, maar bleef uiteindelijk rond het niveau van 4.050 dollar per ounce schommelen.
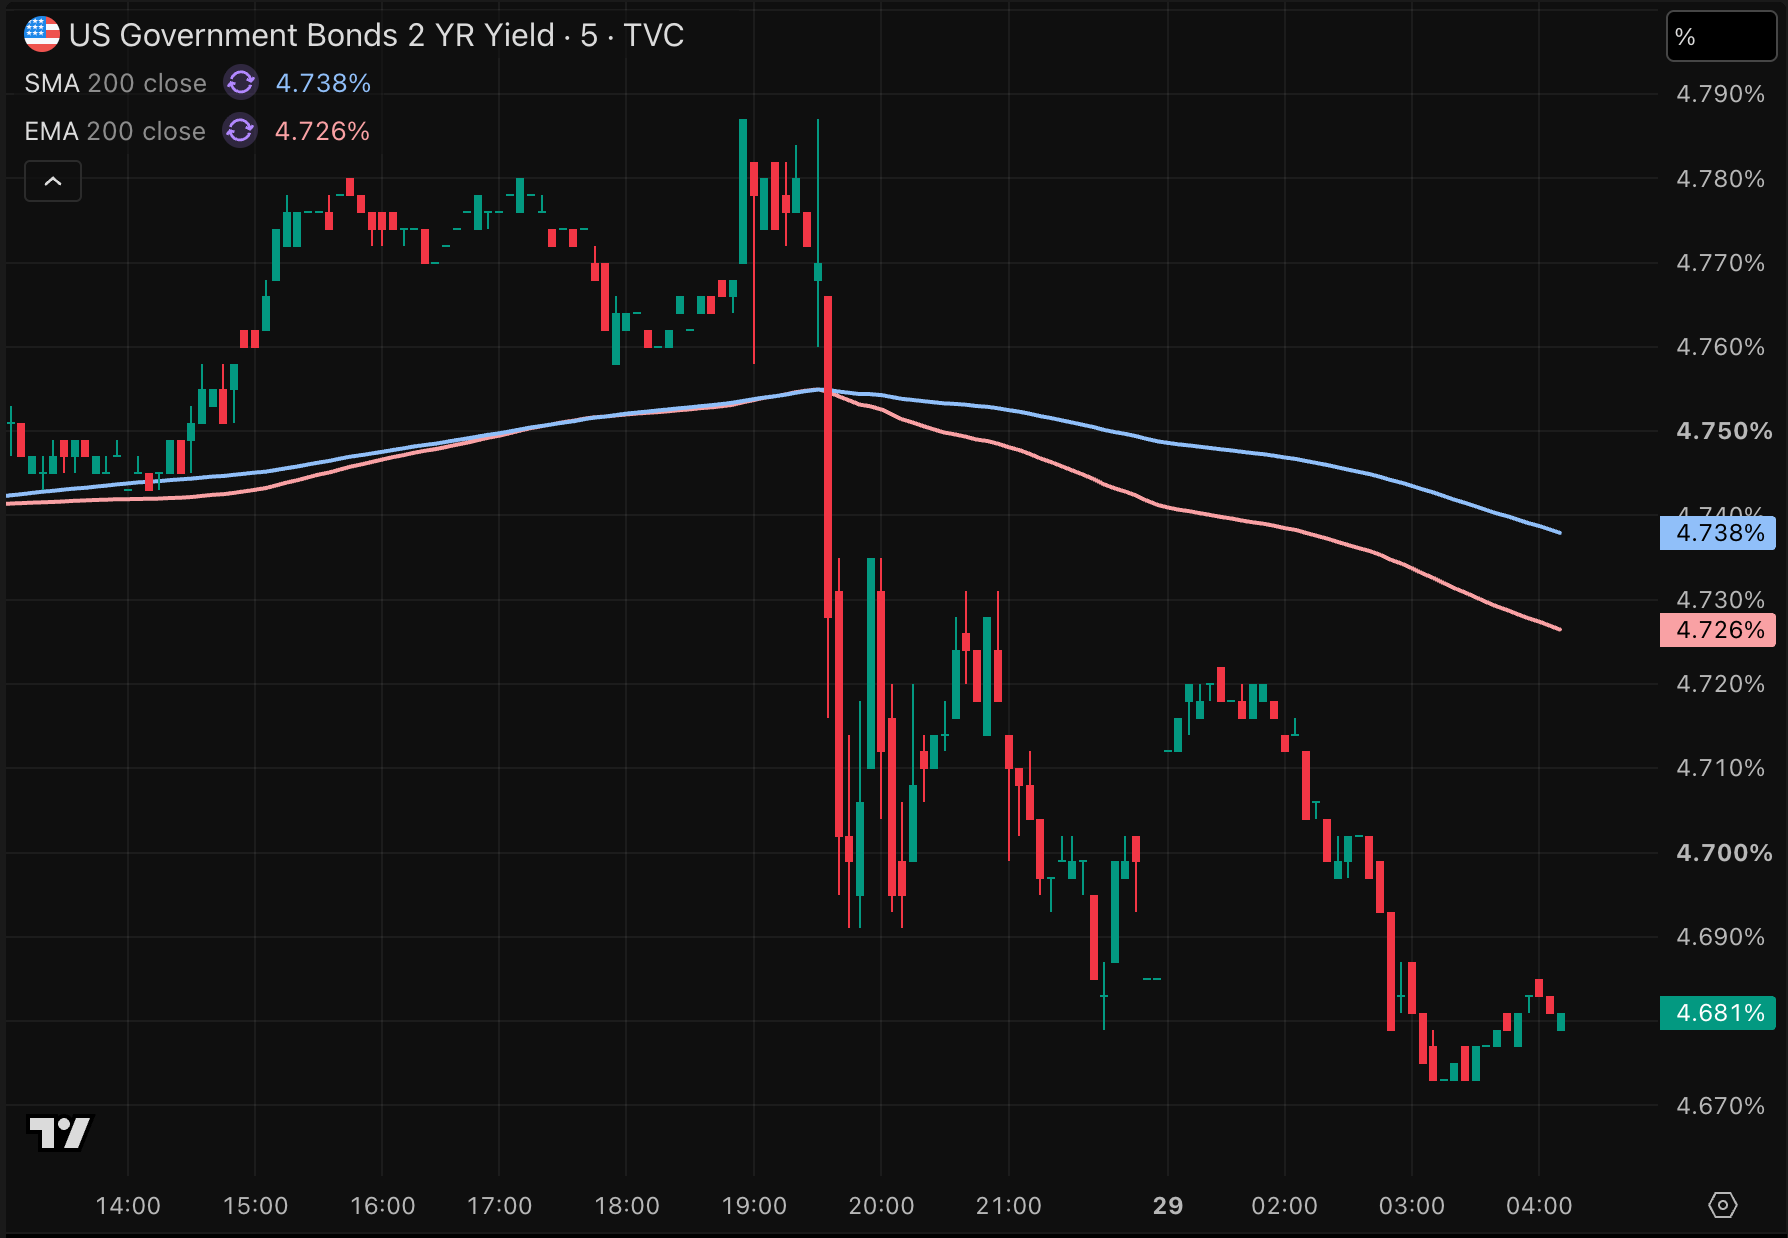
Sinds het rentebesluit is de Amerikaanse 2-jaarsrente met ongeveer 0,08 tot 0,09 procentpunt gedaald. De markt lijkt het besluit dus voorzichtig te interpreteren als dovish. Dat wil zeggen dat men de Amerikaanse centrale bank na gisteren iets minder streng inschat.
Van een significante wijziging is echter geen sprake. Dat kunnen en mogen we waarschijnlijk ook niet verwachten van de centrale bank onder Kevin Warsh. Hij is er namelijk geen voorstander van om op voorhand veel weg te geven over toekomstige rentevergaderingen, zodat ze besluiten kunnen blijven nemen op basis van inkomende data.
Dat neemt niet weg dat er een duidelijke neiging is naar soepel beleid. De inflatie ligt immers al zes jaar boven het gewenste niveau van 2,0 procent, terwijl de Amerikaanse centrale bank de economie op dit moment als “sterk” classificeert.
Als de economie sterk is en er al zes jaar sprake is van te hoge inflatie, dan zou dat in theorie reden zijn om de rente wat agressiever te verhogen. Dat de Amerikaanse centrale bank dat niet doet is een signaal.
Geen enorm signaal, want ze verhogen stapsgewijs de rente, maar het laat zien dat ze minder vastberaden zijn over het bevechten van de inflatie dan ze in hun communicatie beweren.
Voor december lijkt een renteverhoging nog altijd het meest waarschijnlijke scenario. Ook voor de vergadering van maart ligt een verhoging nog steeds op tafel. Maar niets in de persconferentie van Warsh suggereerde dat de Amerikaanse centrale bank op dit moment gelooft dat ze tot diep in 2027 renteverhogingen moeten doorvoeren.
Uiteindelijk zijn de financiële omstandigheden de afgelopen maanden al een stuk strenger geworden. Dat sprak Warsh ook uit tijdens de persconferentie.
Met de financiële omstandigheden doelt men in de economie vooral op de kredietomstandigheden: de beschikbaarheid en prijs van krediet. Denk aan het stijgen van de obligatierentes in de Verenigde Staten, maar natuurlijk ook de Franse rente. Ondertussen gaat het om een wereldwijd fenomeen.
Warsh erkende dat die rem op de economie en de inflatie al voorzichtig zijn werk doet, maar nog niet voldoende. Dat proces lijken ze bij de Amerikaanse centrale bank af te willen wachten, en daar valt ook iets voor te zeggen.
In de onderstaande grafiek zien we dat de financiële omstandigheden vanaf augustus inderdaad weer strenger zijn geworden. We zien hier de Chicago Fed NFCI, een index met ruim 100 verschillende indicatoren voor de financiële omstandigheden, waarbij een stijging betekent dat het kredietklimaat strenger begint te worden.
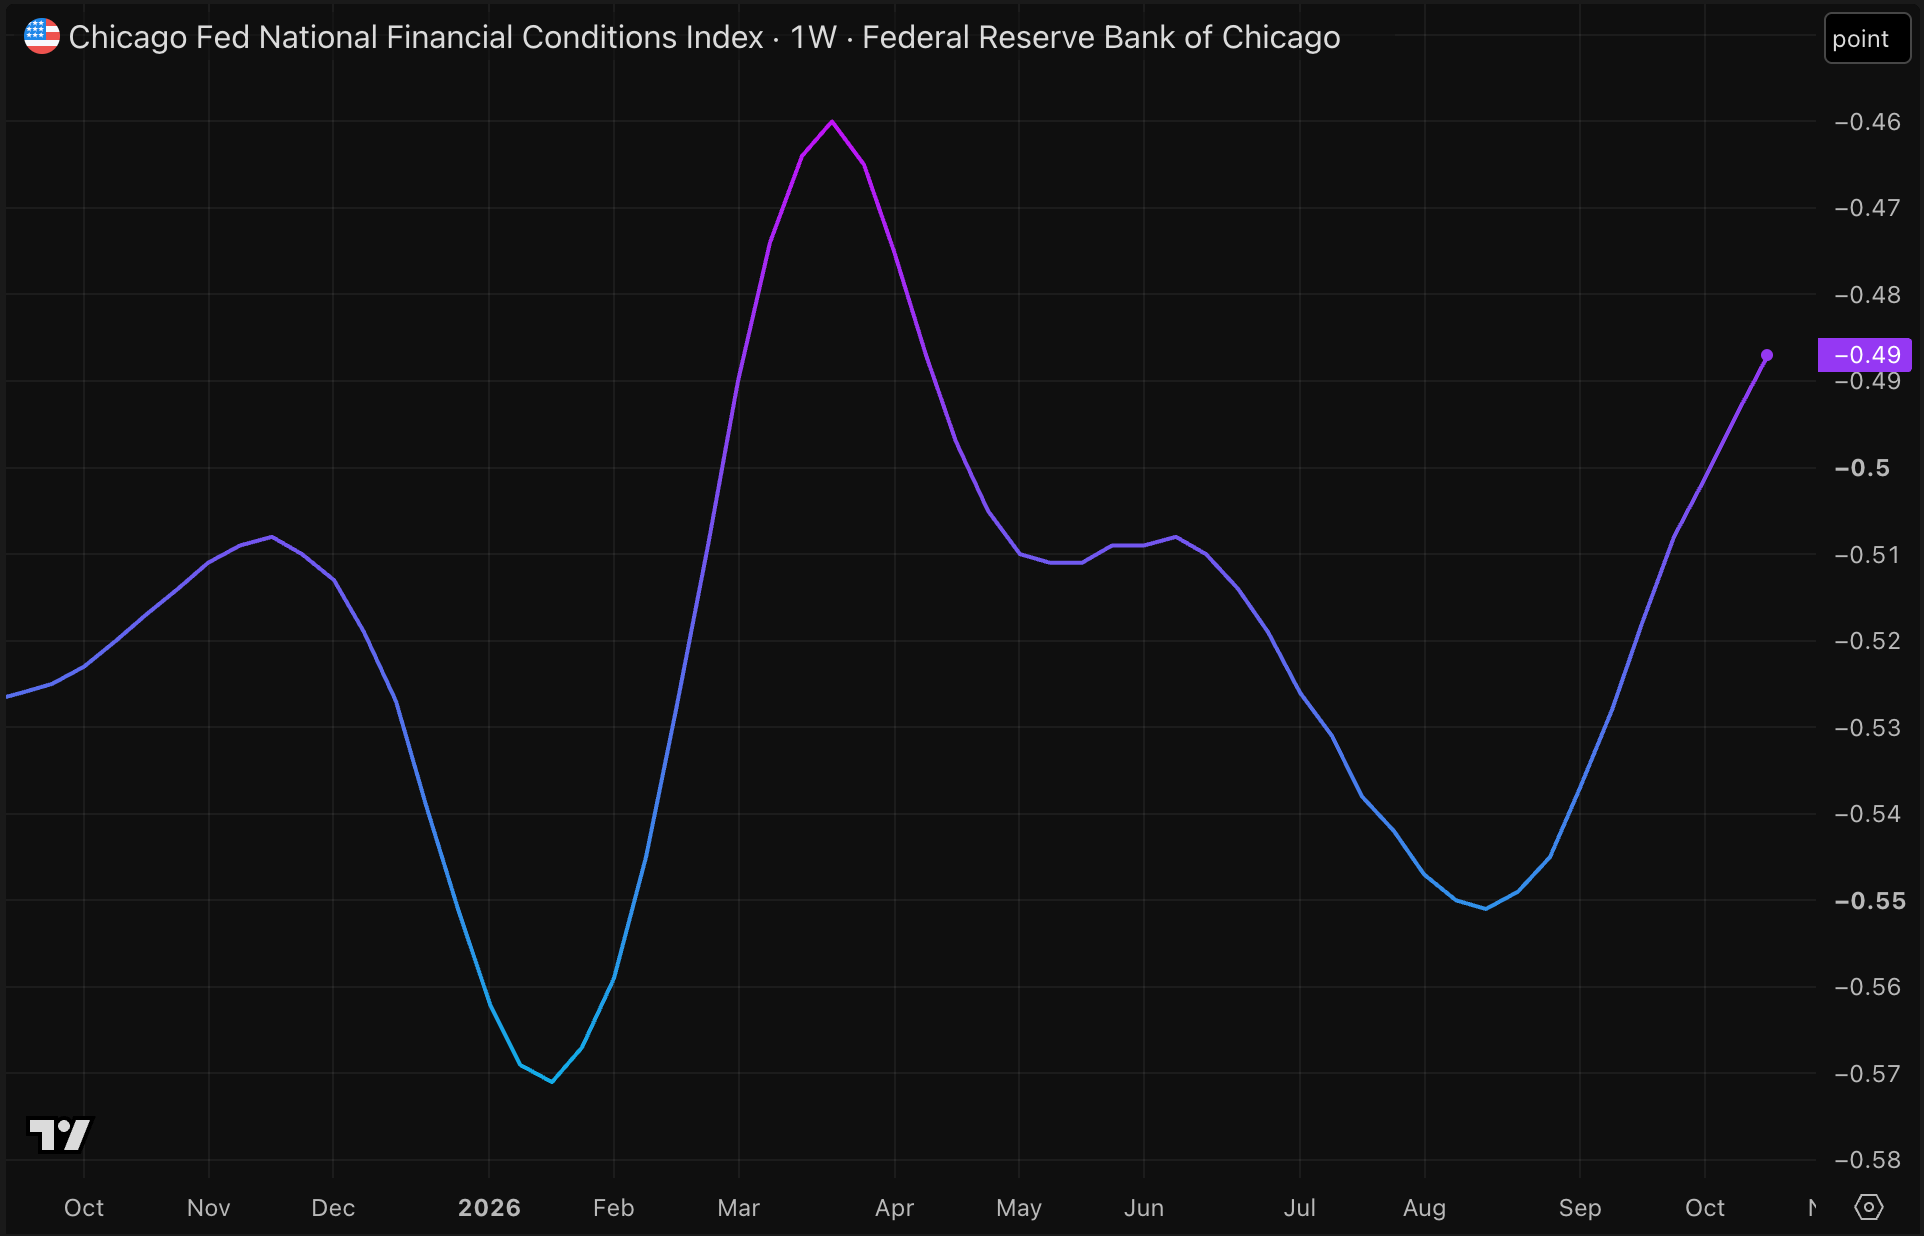
Dit is echter de korte termijn. Als we uitzoomen en naar het grotere plaatje kijken, is er van die stijging eigenlijk weinig zichtbaar.
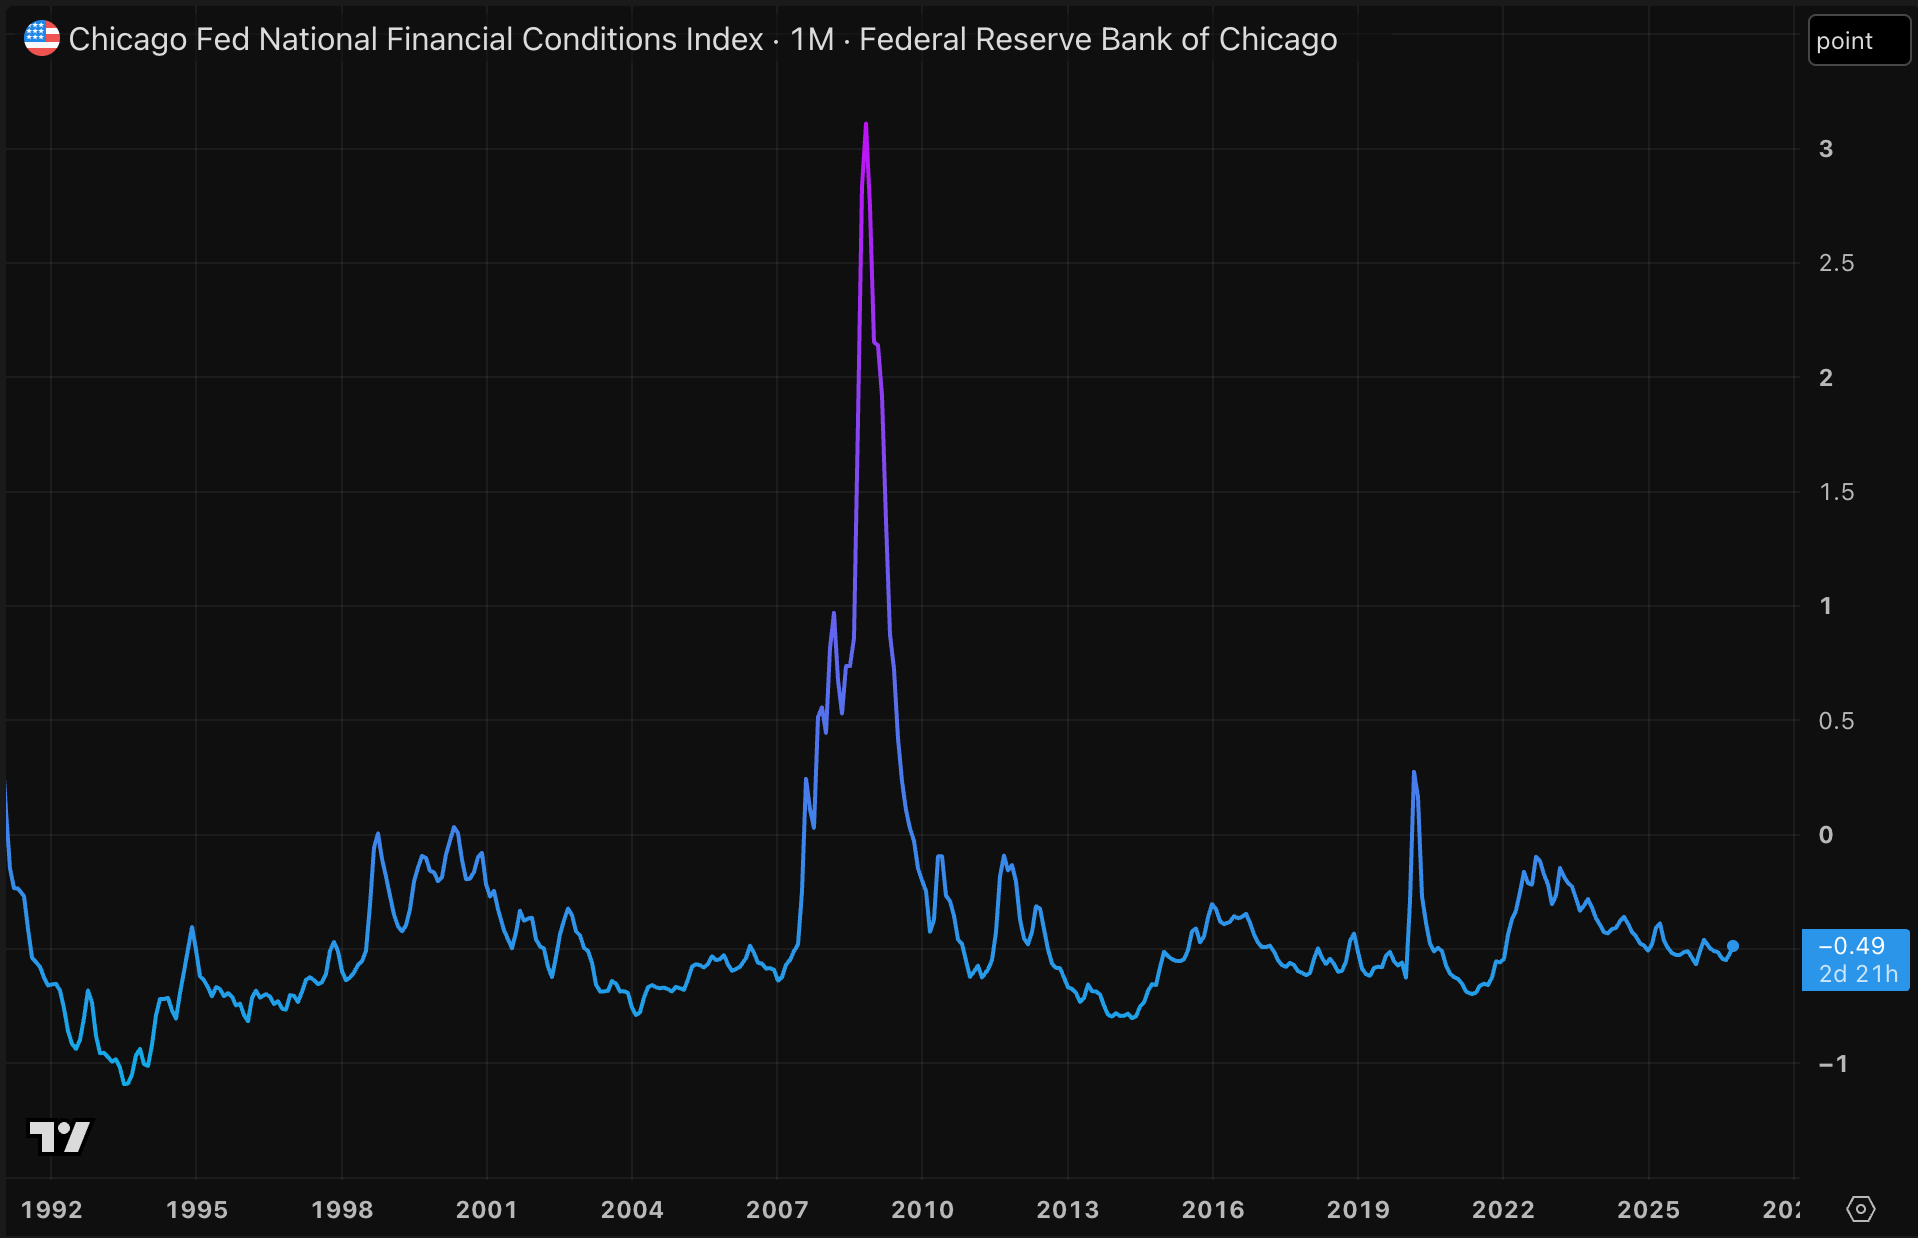
Dit is het beeld voor diezelfde indicator vanaf de jaren ’90 van de vorige eeuw. In die zin is het dus de vraag in hoeverre we de uitspraken van Warsh serieus moeten nemen. Vanuit historisch perspectief zijn de kredietomstandigheden vandaag niet streng te noemen.
Wat betekent dit voor de goudprijs?
Goud zit voorlopig in een fase waarin het minder aandacht krijgt van beleggers. Sinds de piek van januari ligt de focus van Wall Street op AI-aandelen. Voorlopig lijkt daar geen verandering in te komen, behoudens het feit dat men zich in toenemende mate zorgen maakt over de financiering van de AI-investeringscyclus.
AI-bedrijven financieren hun investeringen steeds vaker met schuld. In combinatie met de fors gestegen obligatierentes zorgt dat voor een situatie waarin die investeringen steeds meer moeten opleveren om rendabel te blijven.
Leningen zijn al afgesloten en worden in steeds hogere mate afgesloten, terwijl de inkomsten onzeker zijn.
De beurslanceringen van modelbouwers Anthropic en OpenAI trekken kapitaal uit de markt. Dat moet ergens vandaan komen. Hetzelfde geldt voor de aandelenuitgiftes die veel techreuzen doen om extra kapitaal op te halen voor AI-investeringen. Het gevecht om kapitaal wordt steeds heviger.
De tussentijdse verkiezingen in de VS kunnen voor een schok zorgen op Wall Street als de Democraten winnen en AI-bedrijven in de weg gaan zitten. Die staan voor volgende week op het programma.
En dit is nog maar een gedeelte van de groeiende lijst met bedenkingen die beleggers hebben rondom AI-aandelen. Dat wil niet zeggen dat de technologie geen toekomst heeft of dat deze bedrijven allemaal gedoemd zijn om te falen, maar het echte enthousiasme ontbreekt op dit moment.
Dat geeft goud in principe een kans om op termijn weer de aandacht van beleggers naar zich toe te trekken.
Er komt een punt waarop de AI-cyclus, in ieder geval tijdelijk, tot stilstand komt. Dat is waarschijnlijk ook het moment waarop overheden en centrale banken inspringen met steun. Doorgaans is dat een fase waarin beleggers zich realiseren dat goud weleens een interessant beschermingsmiddel kan zijn.
Tegelijkertijd zien we dat de goudkoers op dit moment al veel steun krijgt rond de 4.000 dollar. Dat niveau vormt sinds 2025 immers al een steunpunt voor goud. Wat dat betreft lijken veel beleggers nu al te bouwen aan het fundament van hun portefeuille voor een periode waarin de aandacht voor goud zal toenemen.
De aandacht op de financiële markten verplaatst zich vaak van asset naar asset. Nu voelt dit wellicht als een saaie periode voor goud. Dat zijn doorgaans echter wel de perioden waarin het belangrijk is om scherp te blijven. Bullmarkten zijn leuk, maar ze zijn nog leuker als u al had gekocht in de fase waarin het minder ging.
Het rentebesluit van de Amerikaanse centrale bank bracht goud amper in beweging, terwijl de twijfels over de AI-bullmarkt toenemen. Goud bouwt ondertussen rustig aan het fundament voor de volgende bullrun.
Thom Derks schrijft voor GoldRepublic over goud, macro-economie en geopolitiek. Hij studeerde Rechten in Leiden en Economie in Amsterdam. Zijn persoonlijke fascinatie voor schaarste en waardeopslag via bitcoin én goud bracht hem naar de wereld van financiële journalistiek. Via zijn eigen nieuwsbrief De Geldpers op Substack bereikt hij meer dan 5.800 abonnees met analyses over markten, geopolitiek en het monetaire systeem.