

De goudprijs is vrijdag door een cruciale steunlijn gebroken rond 4.000 dollar per ounce. Dat gebeurde terwijl de verkoopgolf rondom AI-gerelateerde aandelen in een stroomversnelling kwam. Tegelijkertijd zagen we de olieprijzen opnieuw stijgen als gevolg van de vrees voor nieuwe Amerikaanse aanvallen op Iran.
Dit voelt natuurlijk vreemd, omdat goud in principe bekendstaat als een veilige haven. En dat is het ook. Het is echter belangrijk om te weten dat deze prijsreactie in een crisissituatie normaal is. Op momenten van grote angst en bij enorme liquidaties op de financiële markten halen beleggers kapitaal uit alle assets.
De eerste reactie van de markt is altijd een vlucht naar cash en in sommige gevallen staatsobligaties.
Pas als overheden en centrale banken met steunmaatregelen op de proppen komen, zien we vaak dat goud en zilver weer in trek raken. Dat is het moment waarop de markt zich realiseert dat de financiële wereld weer overspoeld zal worden met kapitaal.
Goud sluit op laagste niveau in één jaar
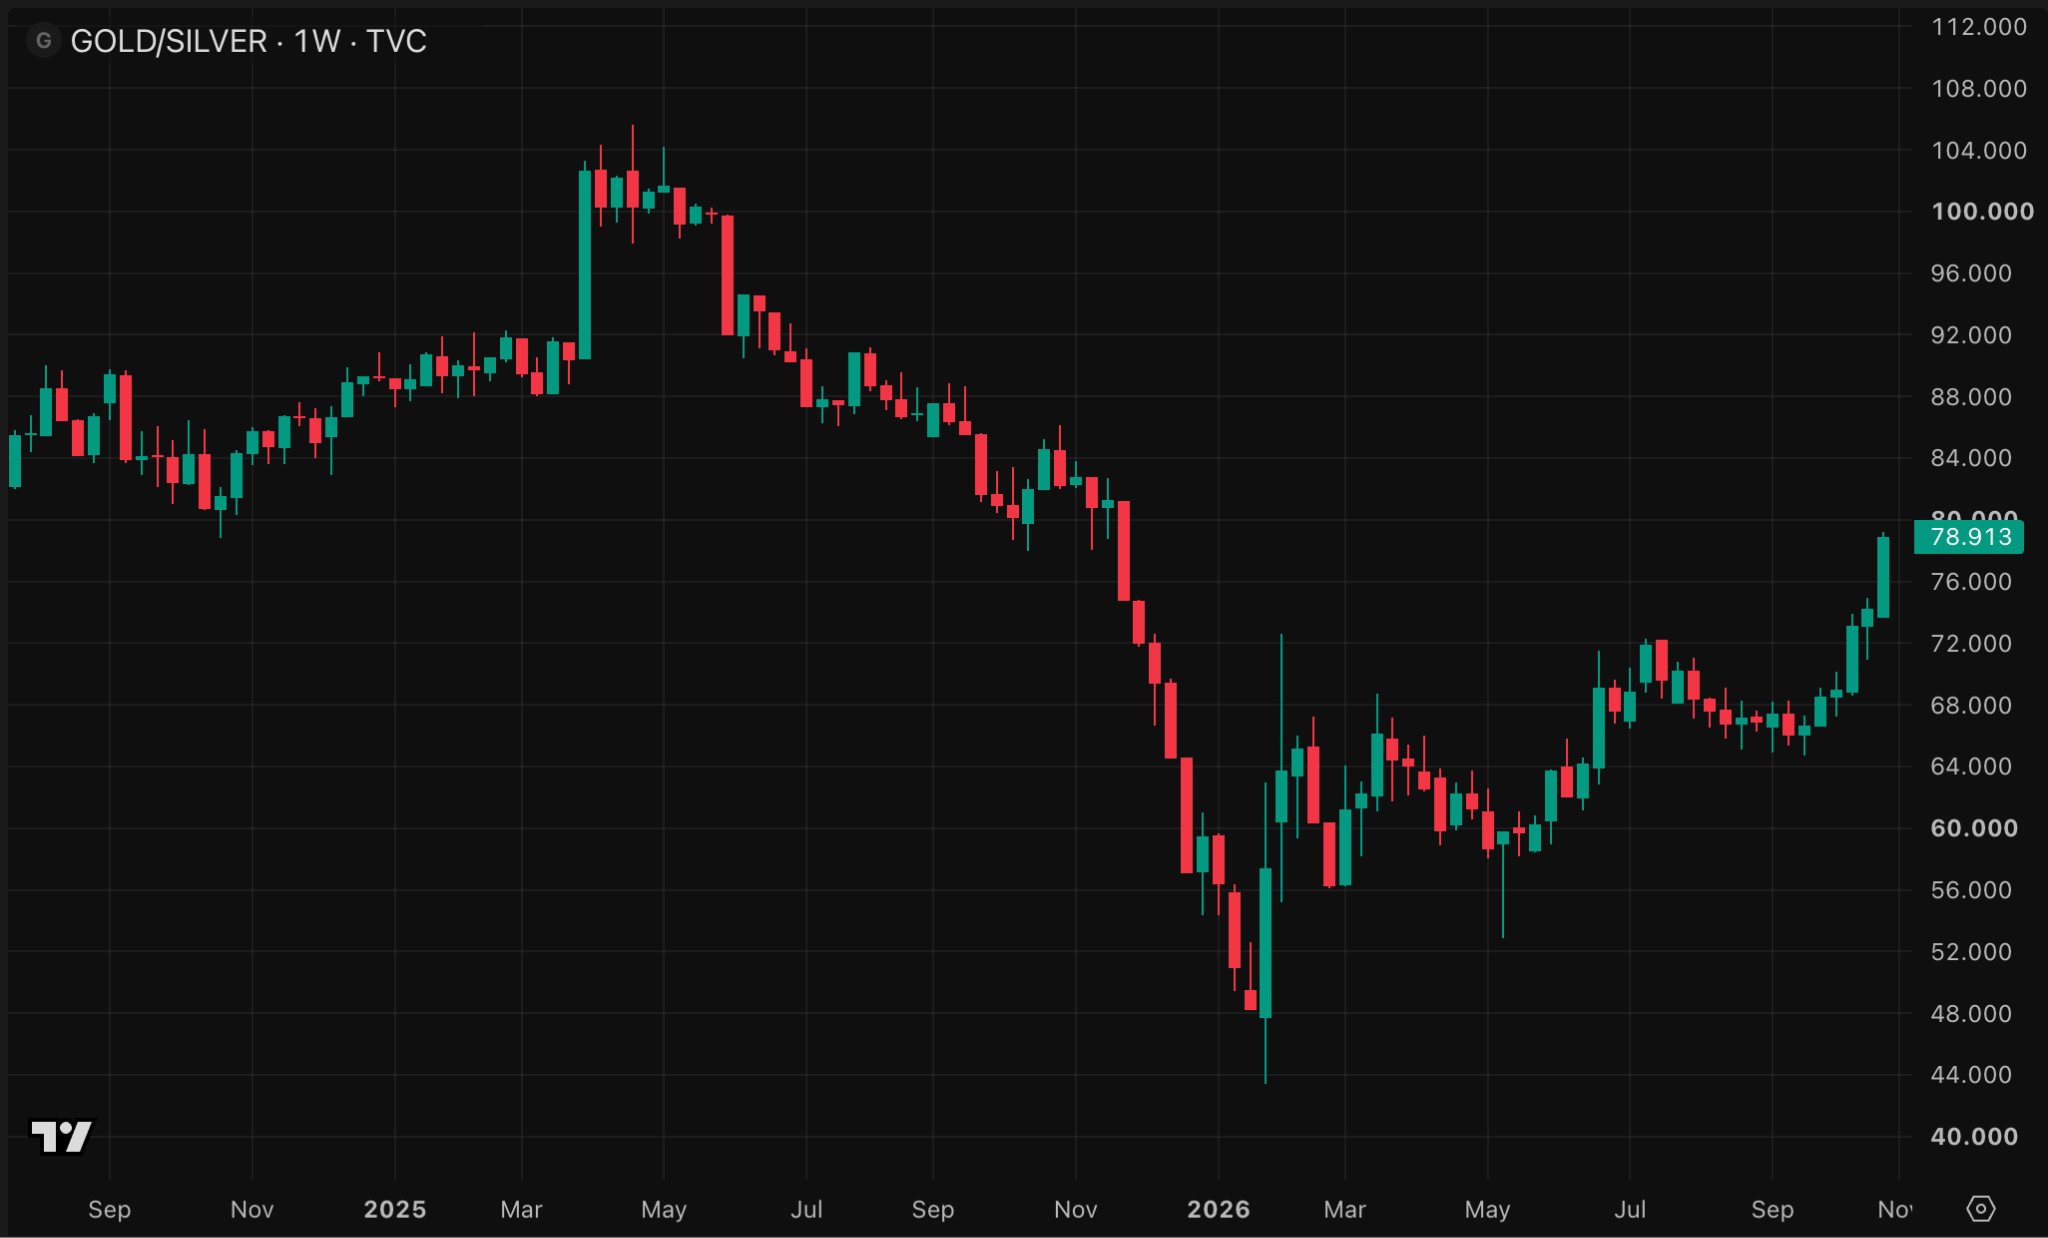
Vrijdag sloot de goudprijs onder 3.900 dollar per ounce, het laagste niveau in één jaar. Tegelijk was de koersdaling van 12,7 procent in oktober de slechtste oktobermaand sinds de grote financiële crisis van 2008.
Met die daling verloor goud de steun rond 4.000 dollar, die al sinds oktober 2025 een belangrijke rol speelde. Opvallend is wel dat de daling stopte rond het 100-weekse exponentiële koersgemiddelde (groene lijn). Dat werd in 2023 voor het laatst verloren, en toen markeerde dat wel een bodem. In 2022 raakte de goudprijs voor het laatst het 200-weekse exponentiële koersgemiddelde (rode lijn), en zette de daling door.
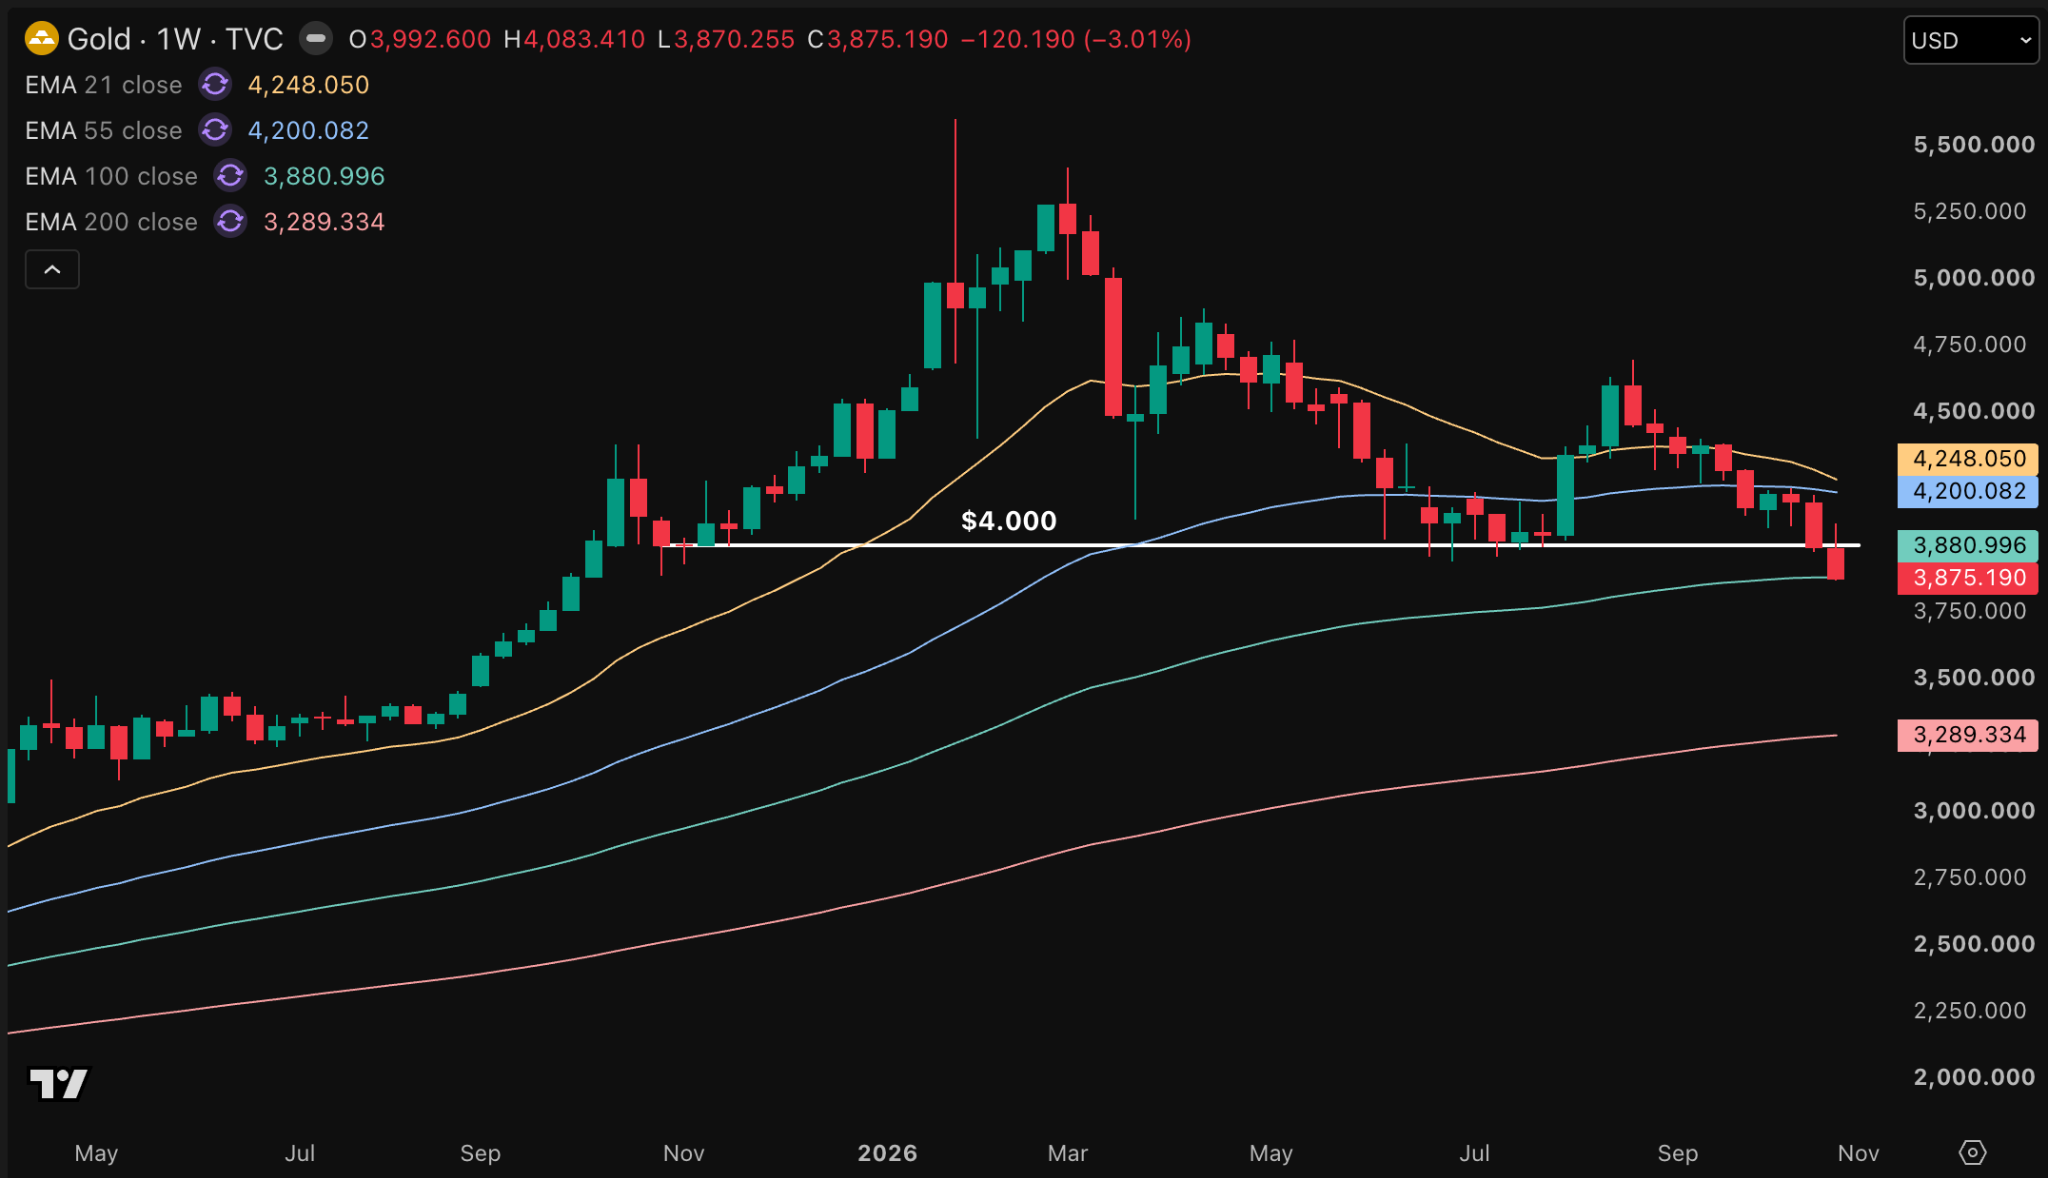
Voorlopig hebben handelaren met een korte beleggingshorizon de goudmarkt in handen. Het opwaartse momentum neemt af en de verkopers hebben nu duidelijk de controle over de goudprijs.
Vorige week zagen de goud-ETF's een uitstroom van zes ton. Hoewel we liever hadden gezien dat de ETF's standhielden, omdat dat kopers voor de lange termijn zijn, valt die uitstroom mee in vergelijking met de instroom van ongeveer 150 ton goud sinds juli.
Toch komt er nu een belangrijke test aan voor ETF-beleggers. Wie recent kocht, staat nu virtueel op verlies. Het wordt dan ook interessant om te zien of zij standvastig blijven en zich niet laten leiden door het koersverloop van goud op korte termijn.
U kunt deze fase zien als een test voor de overtuiging van deze beleggers.
Opvallend is dat klanten van GoldRepublic nog steeds meer goud kochten dan verkochten. Daar hoort wel een kleine nuance bij: dat komt vooral door de spaarplannen, van mensen die echt overtuigd zijn van goud. Die aankopen lopen immers gewoon door. Bij losse transacties zagen we meer verkopen dan aankopen.
Argumenten voor goud op lange termijn blijven intact
Bij al het koersgeweld is het als belegger belangrijk om de lange termijn voor ogen te houden. Beleggingsfondsen en handelaren worden op zulke momenten vaak gedwongen hun posities te liquideren of krijgen zelfs margin calls. Dat raakt doorgaans alle activa, omdat zulke marktspelers op deze momenten massaal naar cash grijpen.
Dat zijn dus beleggers die op een andere manier naar de markten kijken. Zij zijn veel meer met de korte termijn bezig en moeten elke maand presteren om hun investeerders en kapitaal aan boord te houden. "Gewone" beleggers met een langere tijdshorizon worden in principe niet door deze ontwikkelingen geraakt.
Sterker nog, de argumenten voor goud in uw portefeuille zijn de afgelopen maanden alleen maar sterker geworden. De stijgende rentes vergroten de zorgen over overheidsschulden. Tegelijk keren geopolitieke grootmachten zich de afgelopen jaren steeds meer tegen elkaar. En de machtspositie van de Amerikaanse dollar op het wereldtoneel verzwakt langzaam.
Op dit moment is dat echter niet genoeg om op korte termijn tegenwicht te bieden aan het koersgeweld op Wall Street.
Er zijn twee scenario's waarin de rust op de goudmarkt kan terugkeren. In het eerste scenario keert het vertrouwen in de AI-cyclus terug en beginnen de financiële markten vanaf hier weer rustig te klimmen. Een einde aan de oorlog met Iran zou daarbij kunnen helpen: dalende energieprijzen doen de rentes dalen, waardoor de financieringskosten van de AI-investeringscyclus afnemen.
Het tweede scenario is somberder. Een diepere correctie op de aandelenmarkt, die waarschijnlijk ook de goudprijs verder mee naar beneden zou trekken, zal uiteindelijk een reactie van de Amerikaanse centrale bank en andere centrale banken uitlokken.
Tot nu toe zorgde de stress op Wall Street er al voor dat de markt nog maar twee in plaats van drie renteverhogingen van de Amerikaanse centrale bank verwacht. Als de correctie langer aanhoudt, kan dat uiteindelijk omslaan naar renteverlagingen en het opnieuw opkopen van staatsobligaties, de zogenoemde quantitative easing.
De structurele redenen om goud aan te houden zijn niet verdwenen. Het probleem is dat de markt momenteel erg instabiel is. Het momentum is volledig verdwenen en het sentiment is behoorlijk zuur. Dat moet veranderen. Een eerste stap in de goede richting zou zijn dat goud de steun op 4.000 dollar terugwint.
Goud verloor bijna 13% in oktober en zakte onder een belangrijke steunlijn. Is de bodem in zicht of dreigt een verdere daling van de goudprijs?
Thom Derks schrijft voor GoldRepublic over goud, macro-economie en geopolitiek. Hij studeerde Rechten in Leiden en Economie in Amsterdam. Zijn persoonlijke fascinatie voor schaarste en waardeopslag via bitcoin én goud bracht hem naar de wereld van financiële journalistiek. Via zijn eigen nieuwsbrief De Geldpers op Substack bereikt hij meer dan 5.800 abonnees met analyses over markten, geopolitiek en het monetaire systeem.