

Een slechte belasting maakt goud nog geen slechte belegging
Ik snap de woede over Box 3 heel goed. Sterker nog, ik deel hem. Een belastingtarief van 36% over je nominale beleggingsrendement vind ik exorbitant. Al helemaal omdat een deel van dat rendement helemaal geen echte vermogensgroei is, maar simpelweg compensatie voor inflatie.
Ook de vermogensaanwasbelasting vind ik een slecht idee. Belasting betalen over winst die je nog helemaal niet hebt gerealiseerd, kan betekenen dat je een deel van je beleggingen moet verkopen om de fiscus te betalen. Dat geld kan vervolgens niet meer renderen. Je tast dus het rente-op-rente-effect aan, terwijl een overheid dat naar mijn mening juist zou moeten koesteren.
Tot zover ben ik het dus grotendeels eens met iedereen die momenteel boos is.
Maar ik zie vervolgens iets gebeuren waar ik veel minder goed bij kan. Uit de terechte kritiek op de belasting wordt ineens de conclusie getrokken dat beleggen in goud of bitcoin geen zin meer zou hebben. Of dat je beter kunt gaan sparen. En daar gaat het wat mij betreft mis.
Wat moet je dan wél doen met je geld?
Want wat moet je dan?
Stel dat je €100.000 hebt. Je kunt het op een spaarrekening zetten. Je betaalt waarschijnlijk weinig of geen belasting, maar als de rente achterblijft bij de inflatie weet je vrijwel zeker dat je koopkracht verliest. Op je bankrekening staat misschien een hoger bedrag, maar je kunt er minder voor kopen.
Of je kunt beleggen. Bijvoorbeeld in goud.
Dan is voor mij uiteindelijk één vraag doorslaggevend: verwacht ik dat goud na belasting en inflatie mijn koopkracht beter beschermt dan sparen of andere beleggingen?
Als het antwoord daarop ja is, waarom zou ik er dan niet meer in beleggen omdat de belasting slecht is?
Wat onze berekeningen laten zien
Dat klinkt bijna te simpel. Daarom hebben we het doorgerekend. Niet alleen met één mooi voorbeeld waarin alles ieder jaar netjes omhooggaat, maar met een miljoen verschillende rendementspaden. In ieder pad bewegen aandelen, obligaties, goud en bitcoin anders. Soms stijgen ze, soms dalen ze fors. Ook de inflatie varieert. Vervolgens rekenen we belasting af en kijken we niet alleen hoeveel euro's er overblijven, maar vooral hoeveel je daar nog voor kunt kopen.
Voor een vermogen van €100.000 (kleiner trouwens ook) levert dat een interessante uitkomst op.
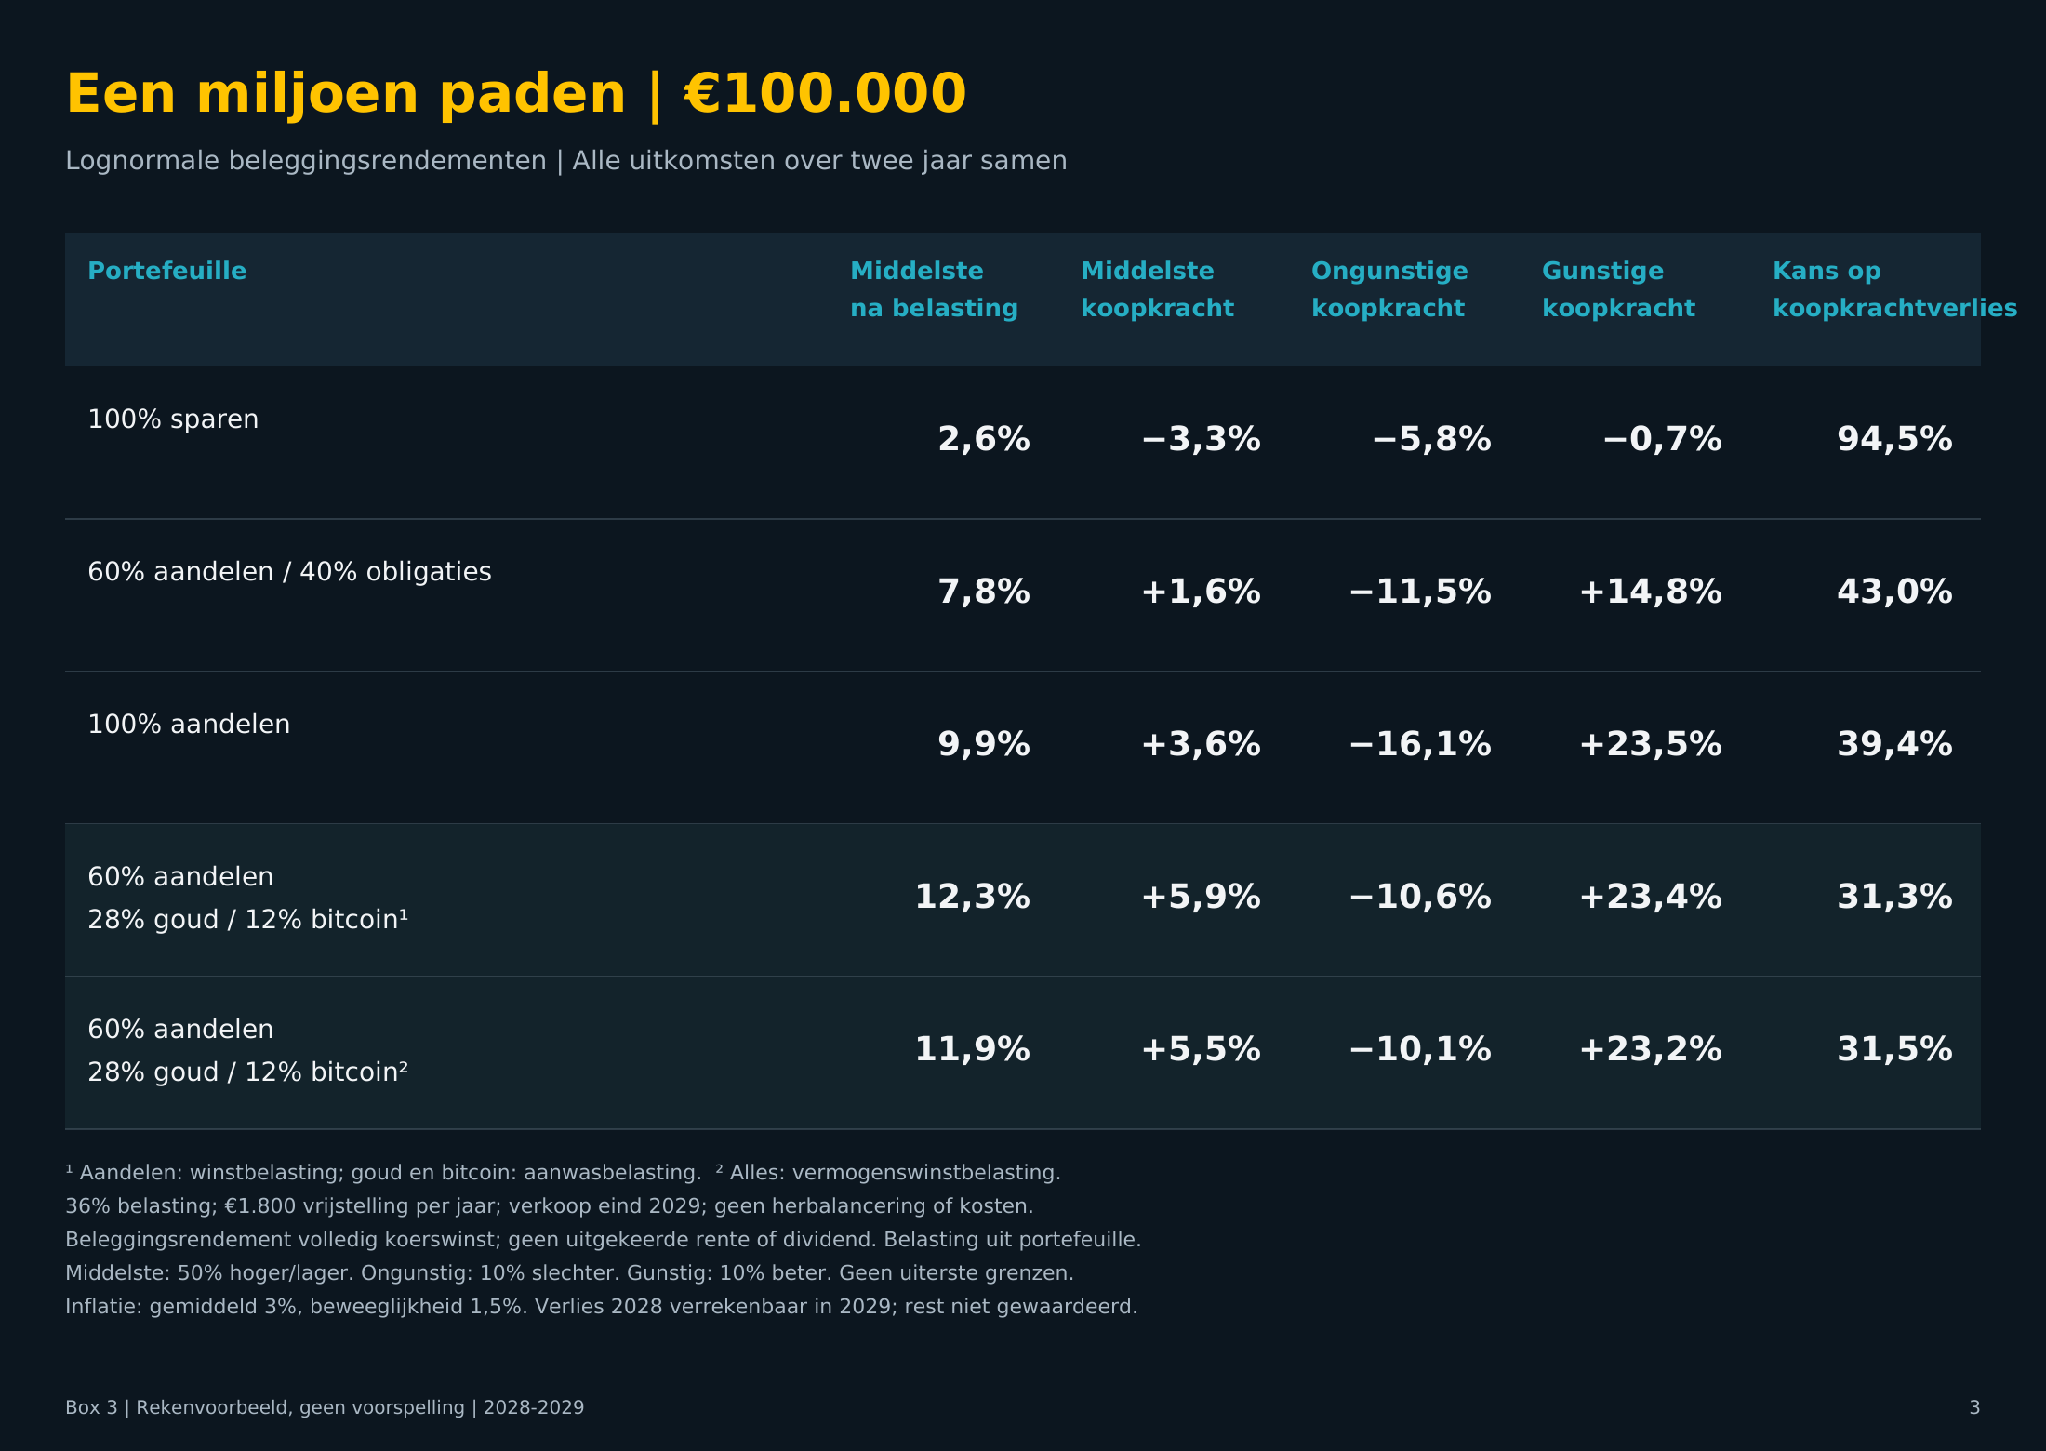
Sparen lijkt veilig omdat het bedrag op je rekening nauwelijks beweegt. Maar in onze berekeningen eindigt de spaarder in bijna 95% van de miljoen paden met minder koopkracht. Geen spectaculaire beurscrash, geen bitcoin die halveert, geen goudprijs die instort. Gewoon langzaam armer worden doordat inflatie harder gaat dan je netto spaarrendement.
Bij beleggen bestaat die zekerheid uiteraard niet. Ook een portefeuille met goud kan tegenvallen. Dat moeten we vooral niet wegpoetsen. Maar onder onze aannames biedt een portefeuille waarin goud en bitcoin naast aandelen worden opgenomen een veel grotere kans om de koopkracht te behouden. Zelfs nadat we de belasting hebben betaald.
En precies daar zit voor mij de essentie.
De discussie gaat nu bijna uitsluitend over hoeveel belasting je betaalt. Maar belasting is slechts één onderdeel van het uiteindelijke resultaat. Waarin je belegt, hoeveel rendement je daarmee behaalt en hoeveel inflatie er ondertussen is, zijn minstens zo belangrijk.
Neem goud. Als je verwacht dat goud de komende jaren nauwelijks rendeert, moet je het niet kopen. Niet met een vermogenswinstbelasting en ook niet met een vermogensaanwasbelasting.
Maar ik verwacht juist dat goud een goede belegging blijft. De schulden lopen wereldwijd verder op, overheden hebben steeds meer geld nodig en centrale banken worden steeds verder het schuldprobleem ingetrokken. Voor mij zijn dat precies de omstandigheden waarin een schaars bezit dat niemand naar believen kan bijdrukken aantrekkelijk blijft.
Dan zou het merkwaardig zijn om te zeggen: ik verwacht dat goud mijn koopkracht beschermt, maar vanwege Box 3 zet ik mijn geld liever op een spaarrekening waarvan ik verwacht dat die koopkracht verloren gaat.
Laat de belasting niet je beleggingskeuze bepalen
Daarmee praat ik de belasting niet goed. Integendeel. 36% blijft wat mij betreft veel te hoog. En jaarlijks belasting heffen over ongerealiseerde winst verstoort het rente-op-rente-effect. Dat nadeel wordt bovendien groter naarmate je het langer volhoudt.
Maar laat de overheid niet ook nog je beleggingsbeslissing bepalen.
Dat is misschien wel mijn belangrijkste boodschap in alle commotie rond Box 3. Maak bezwaar tegen een slechte belasting. Wijs op de inconsistenties. Pleit voor een lager tarief en een systeem dat beleggen en vermogensopbouw stimuleert.
Maar blijf ondertussen nadenken als belegger.
Want uiteindelijk gaat het niet om hoeveel belasting je betaalt. Het gaat om wat je na belasting én inflatie overhoudt en wat je daar nog voor kunt kopen.
Als goud daarbij een goede belegging was vóór de nieuwe Box 3-plannen, kan het dat daarna nog steeds zijn.
Misschien zelfs juist nu.
Box 3 is onrechtvaardig, maar dat betekent niet dat goud geen goede belegging meer is. Een rekensom met een miljoen scenario's laat zien waarom.

Jeroen Blokland is meer dan 20 jaar professioneel belegger en was als voormalig hoofd Multi-Asset bij Robeco eindverantwoordelijk voor een klantvermogen van meer dan vijf miljard euro. Na Robeco richtte hij True Insights op, een onafhankelijk beleggingsresearchplatform, en is hij columnist, YouTuber en veelgevraagd spreker. Met meer dan 100.000 volgers op X is hij een van de meest gevolgde beleggers in Nederland. Voor GoldRepublic schrijft hij over macro-economie, markten en de rol van goud in een gespreide portefeuille.