

Goud en zilver ijzersterk tijdens rentestorm
Goud en zilver staan onder druk door de snel stijgende Amerikaanse obligatierentes. Deze week klom de reële rente op Amerikaanse staatsobligaties met een looptijd van 10 jaar naar 2,90 procent. Dat is de rente die overblijft nadat rekening is gehouden met inflatie. Deze ligt inmiddels op het hoogste niveau sinds 2002.
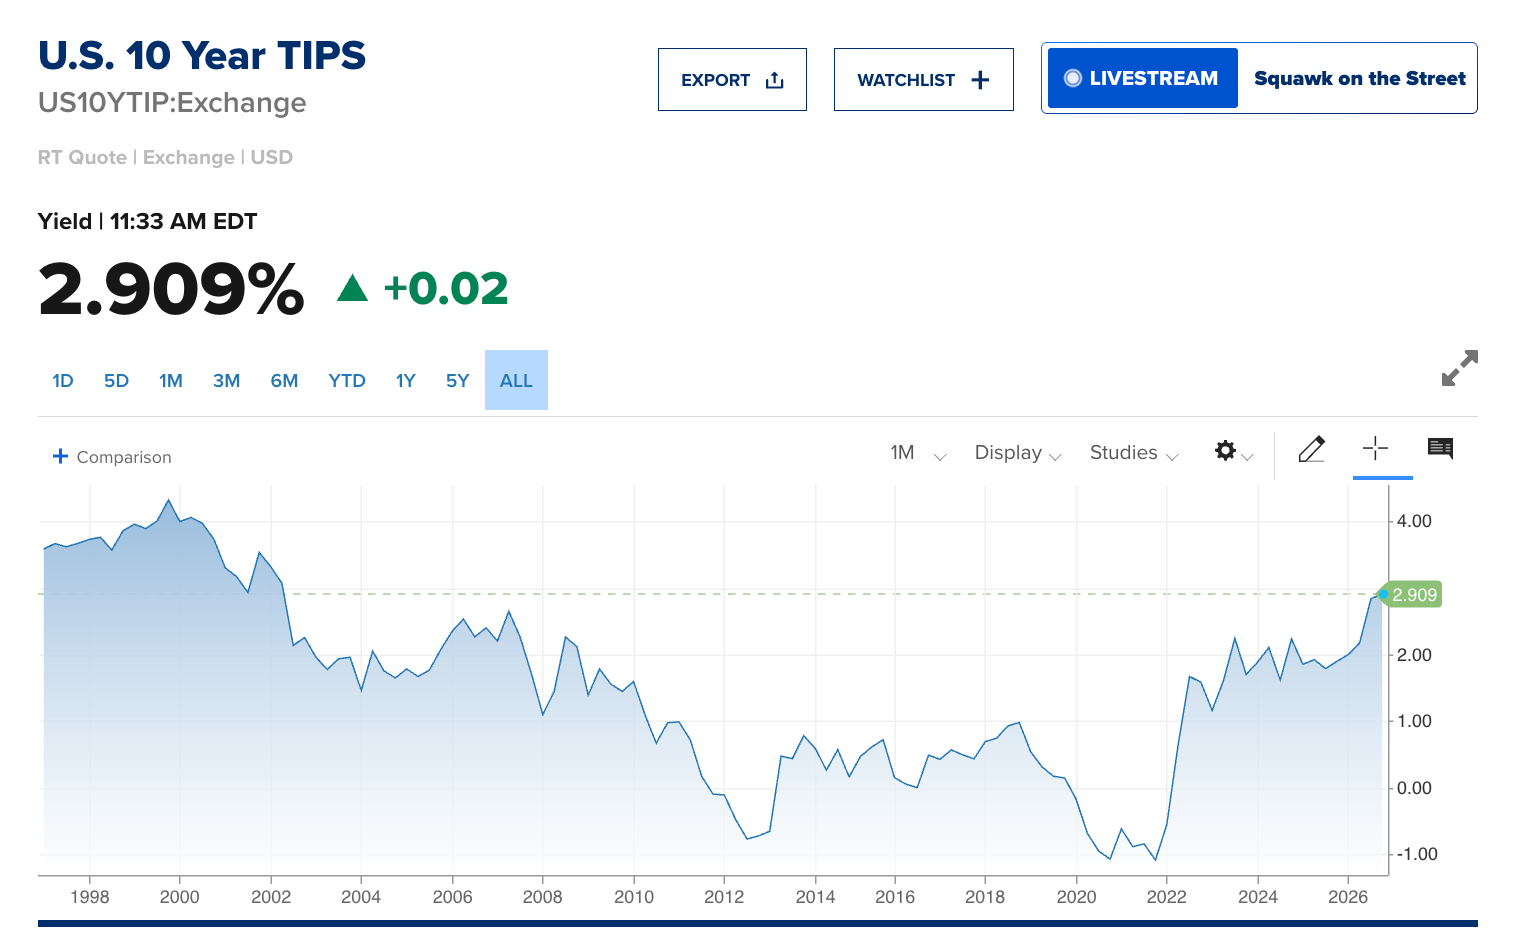
Voor beleggers betekent dit dat Amerikaanse inflatiebeschermde staatsobligaties momenteel een reëel rendement van bijna 3 procent bieden. Dat maakt goud en zilver relatief minder aantrekkelijk, omdat edelmetalen zelf geen rente of dividend uitkeren. Vandaar dat goud en zilver hierdoor tegenwind ervaren op de korte termijn.
In de financiële wereld worden Amerikaanse staatsobligaties doorgaans als "risicovrij" beschouwd. De reden is simpel: de Amerikaanse overheid leent haar eigen munt en kan dollars uitgeven om aan haar nominale betalingsverplichtingen te voldoen.
Dat betekent niet dat beleggers geen risico lopen. Je weet bij een gewone Amerikaanse staatsobligatie wel hoeveel dollars je op de einddatum ontvangt, maar niet hoeveel die dollars tegen die tijd nog kunnen kopen.
Beleggers negeren stijging reële rente
Normaliter gaat een stijging van de reële rente gepaard met een vlucht uit edelmetalen. Dat zagen we bijvoorbeeld in 2022, toen de Amerikaanse centrale bank een cyclus van renteverhogingen begon om de inflatiegolf te bevechten. In de volgende grafiek zien we dat beleggers destijds massaal goud-ETF's verkochten.
De blauwe lijn vertegenwoordigt de goudreserves in ETF's en de rode lijn vertegenwoordigt de omgekeerde reële 10-jaarsrente. Waarbij een daling van de omgekeerde versie dus betekent dat de reële rente stijgt.
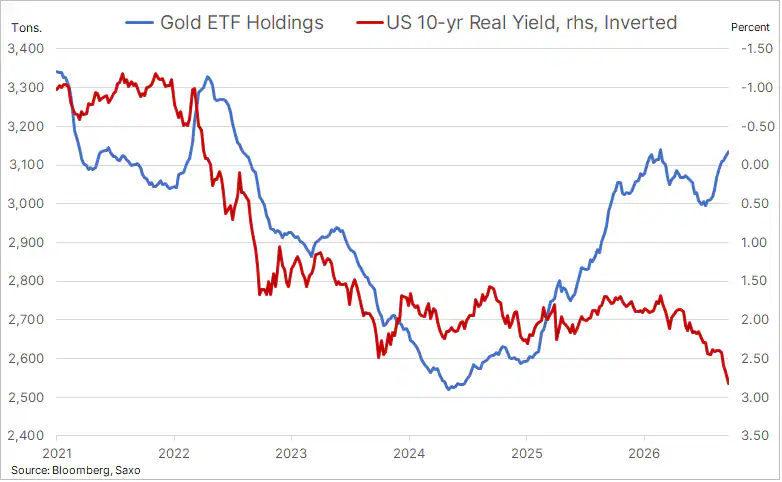
Het interessante is dat we op dit moment het tegenovergestelde zien. De reële rente stijgt naar het hoogste niveau in meerdere decennia, terwijl beleggers juist méér goud verzamelen via ETF's.
De cruciale vraag is of die vraag naar goud onder deze omstandigheden blijft aanhouden. Dit is waarschijnlijk een groep beleggers die minder kijkt naar rentes, en beslissingen meer baseert op de financiële gevolgen van de stijgende obligatierentes.
Het stijgen van de reële rentes raakt goud, omdat de concurrentie van staatsobligaties als alternatief toeneemt. Maar de hogere rentes maken tegelijkertijd de zorgen over staatsfinanciën groter en maken het voor bedrijven en consumenten, de economie, lastiger om hun schuldposities te onderhouden.
Dat laatste versterkt de vraag naar goud als beschermingsmiddel tegen economische risico's en de risico's omtrent staatsfinanciën.
Gek genoeg vormt het stijgen van de obligatierentes dus een stresstest voor goud op de korte termijn, terwijl het de onderbouwing voor een investering op de lange termijn juist sterker maakt.
Voorlopig lijken ETF-beleggers zich daar niets van aan te trekken, waardoor de goudprijs gezien de omstandigheden behoorlijk stabiel is. Het wordt op de korte termijn dan ook extra interessant om de ETF-stromen in de gaten te houden; om te zien of beleggers het stijgen van de reële rentes blijven negeren.
Interessant is dat wij bij GoldRepublic precies hetzelfde terugzien in onze klantcijfers. Vergeleken met de maanden ervoor zijn onze klanten in de maanden augustus en september alleen maar méér goud gaan kopen, ondanks de stijgende reële rentes.
Amerikaanse centrale bank op de rem
Deze week begon met uitspraken van New York Fed-gouverneur John Williams, die aangaf dat de Amerikaanse centrale bank volgens hem geen haast heeft om de rente te verhogen. Zijn mening is belangrijk, omdat hij een directe stem heeft in het rentebeleid van de centrale bank.
Als gevolg daarvan daalde de kans op een renteverhoging tijdens de vergadering van 28 oktober van ongeveer 70 naar de huidige 41,5 procent.
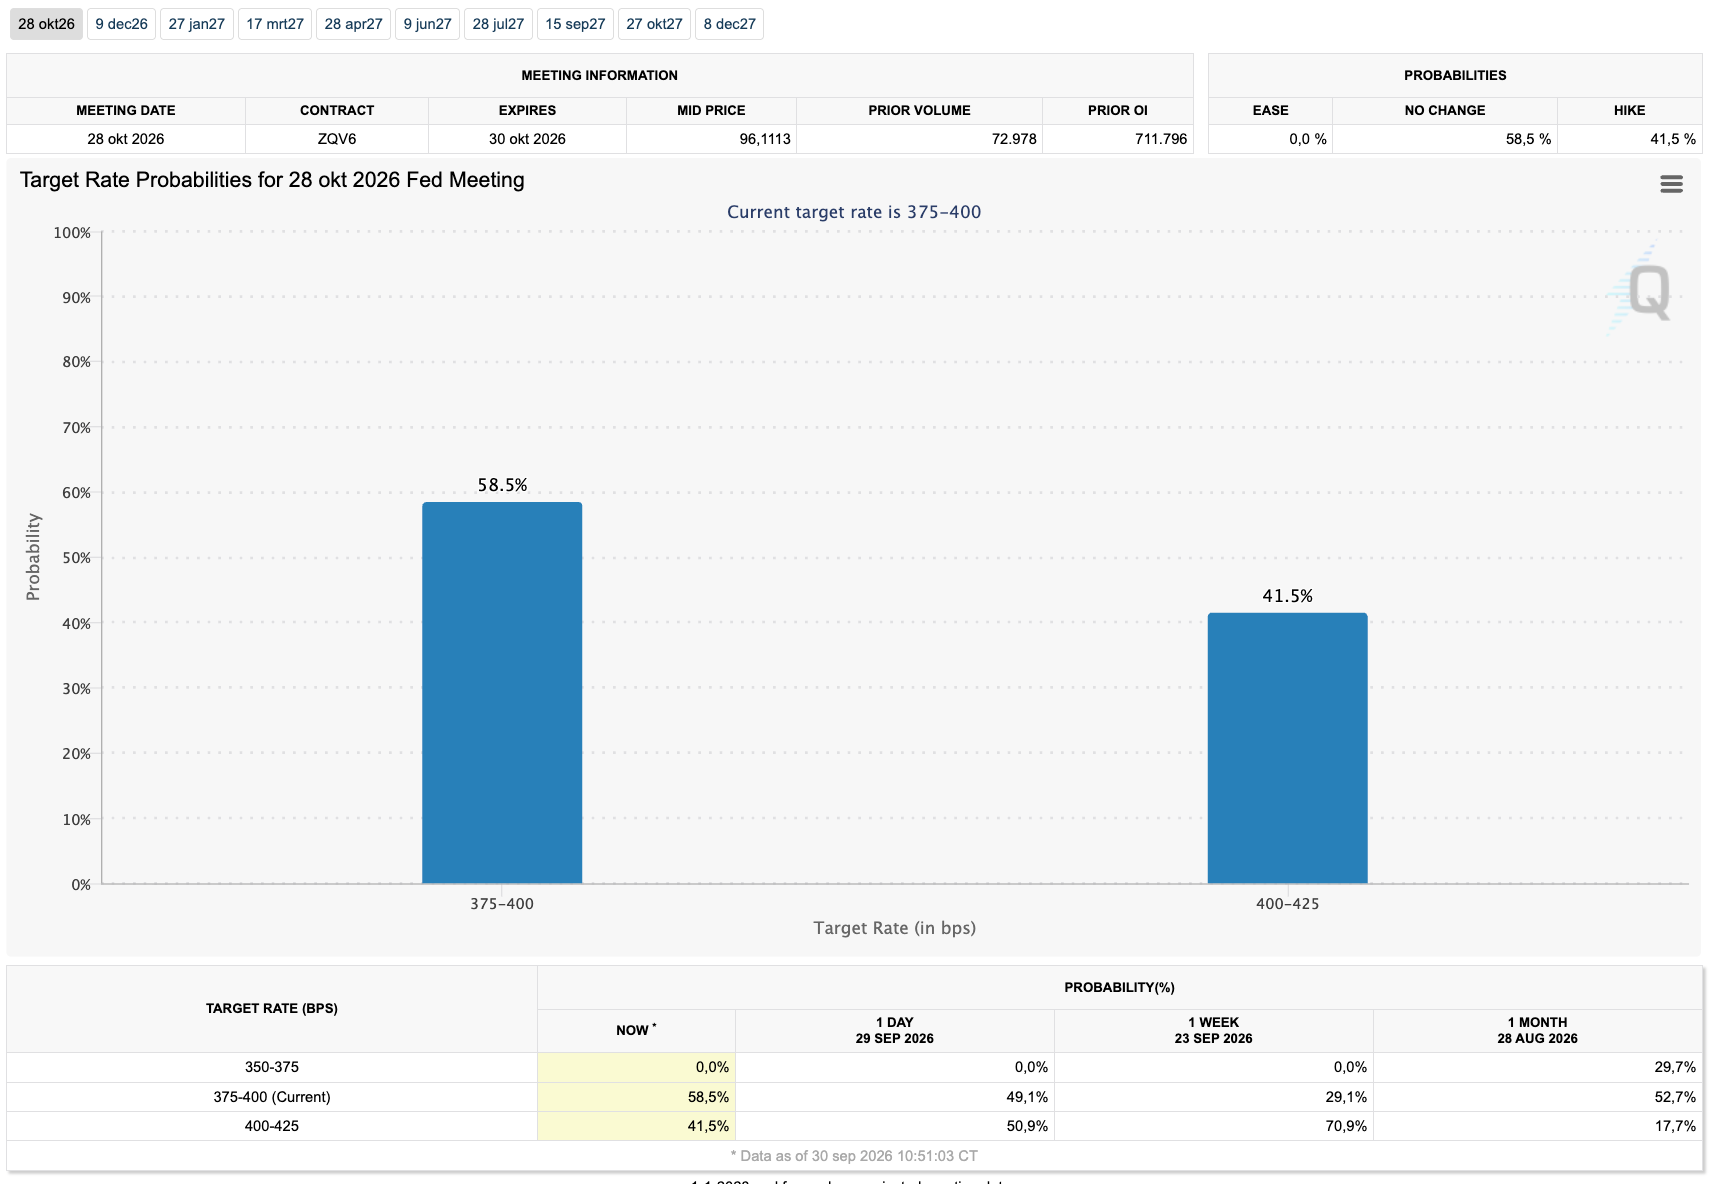
Die uitspraken kregen woensdagmiddag extra steun doordat de PCE-inflatie een stuk lager uitviel dan verwacht. Dat is de favoriete inflatiemeter van de Amerikaanse centrale bank. Hoewel daarbij gezegd moet worden dat er een nieuwe manier geïntroduceerd is om deze inflatie te berekenen.
Met die nieuwe rekenmethode is het gemiddelde van de afgelopen drie maanden, doorgetrokken naar een periode van één jaar, uitgekomen op een inflatie van 2,0 procent op jaarbasis in augustus. Dat is precies het niveau wat de Amerikaanse centrale bank nastreeft.
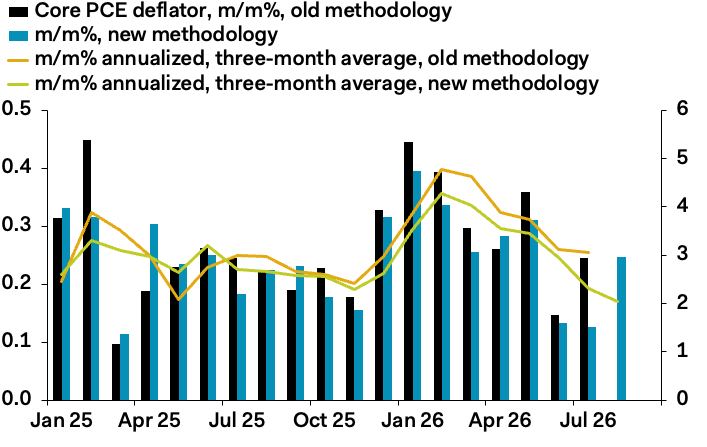
Als de Amerikaanse centrale bank zich op deze indicator baseert, dan is de redenering van de markt dat een renteverhoging in oktober dus onwaarschijnlijker is. De grote kritiek van veel analisten is dat het wel heel makkelijk is om een rekenmethode te wijzigen, waardoor de inflatie lager uitvalt, en vervolgens te concluderen dat er geen renteverhogingen nodig zijn.
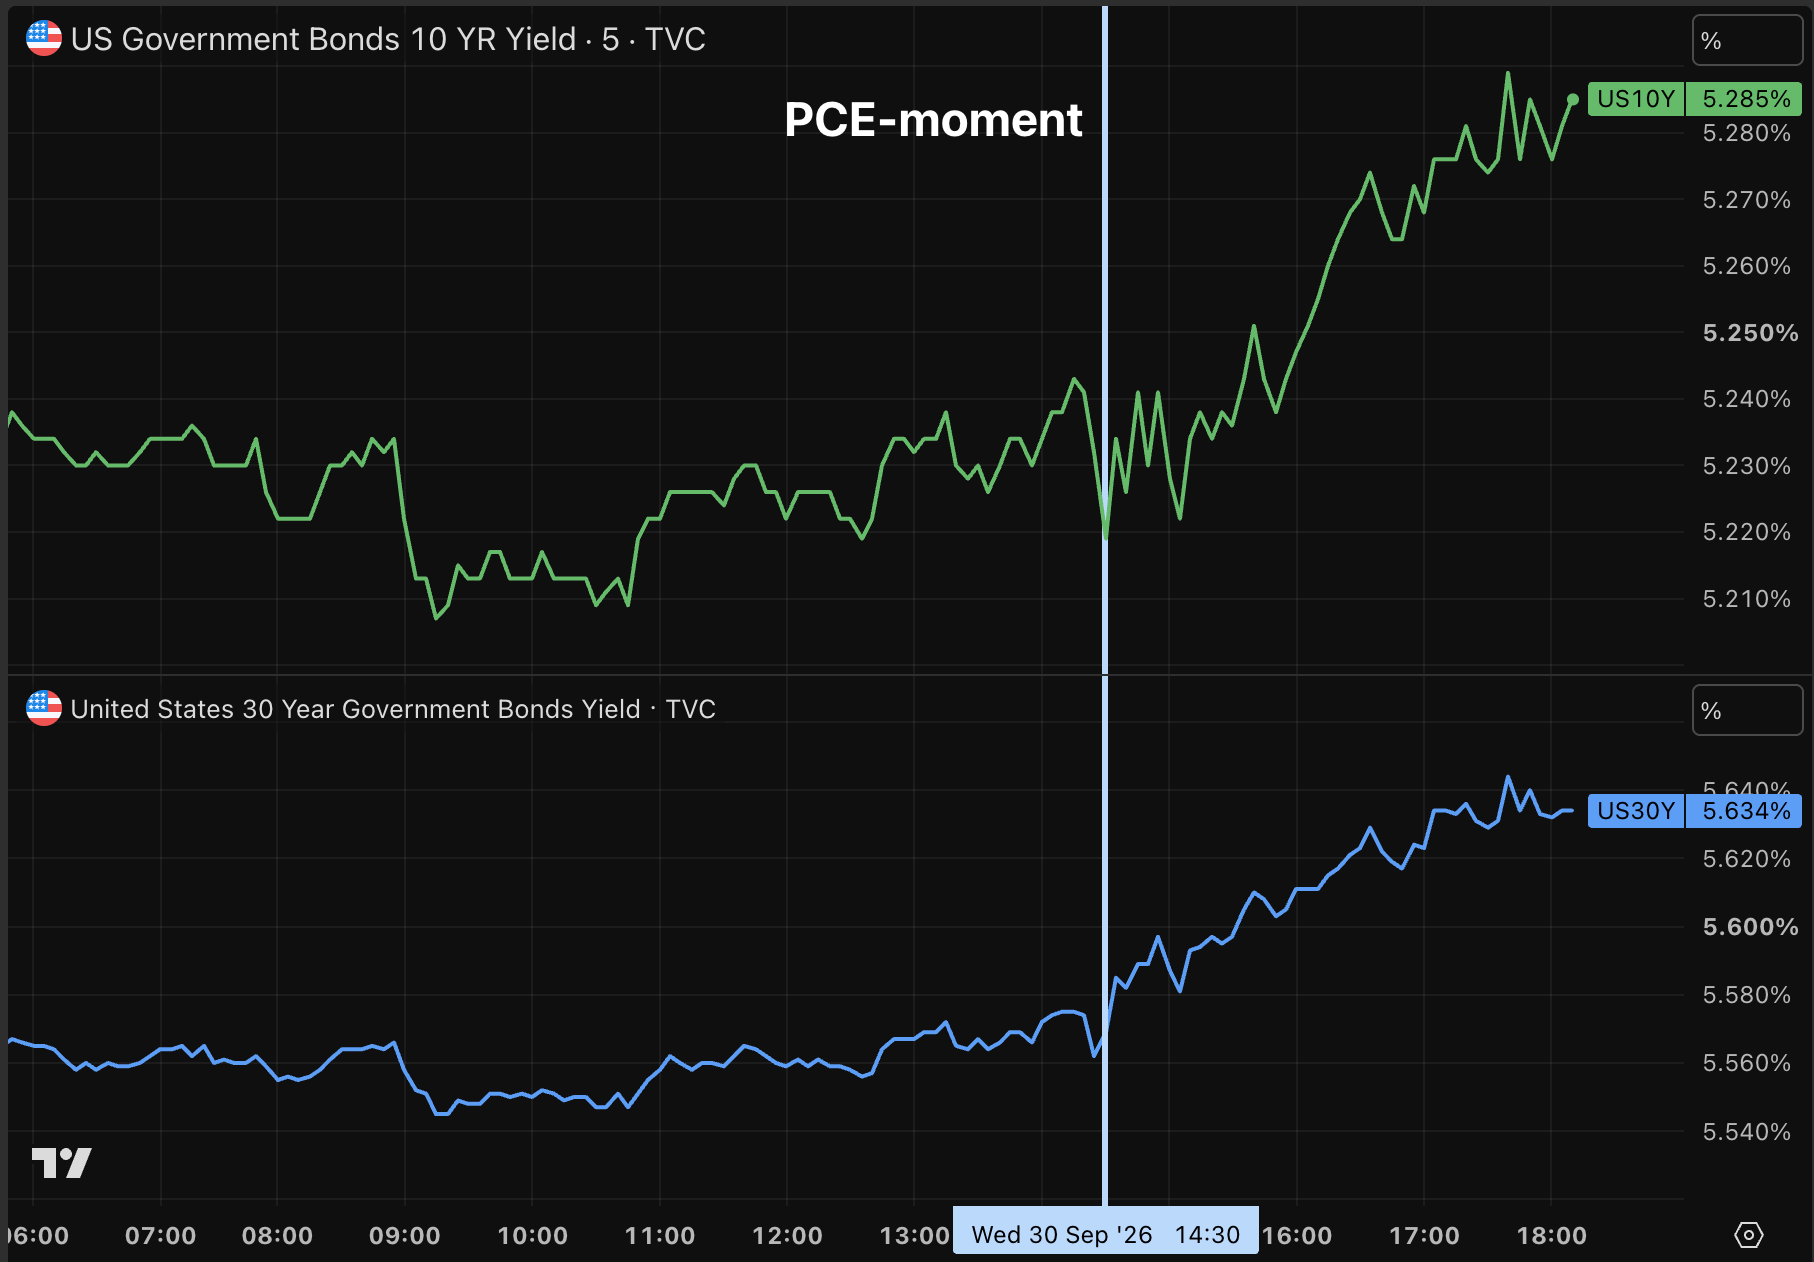
Beleggers zeggen daarmee eigenlijk: "Leuk dat jullie door deze inflatiescore de rente niet verder verhogen, maar dan willen wij compensatie in de vorm van hogere rentes als jullie ons kapitaal over een langere periode willen lenen."
De markt heeft dus het vermoeden dat het inflatieprobleem verder uit de hand loopt als de Amerikaanse centrale bank niet ingrijpt met renteverhogingen. Daarom voert de markt in feite zelf een renteverhoging door.
Het gevolg is dat de goudprijs op de korte termijn wederom die stresstest ervaart, maar dat het beeld op de lange termijn alleen maar krachtiger wordt. Tegen deze rentes wordt het voor de Amerikaanse overheid steeds lastiger om de schuldenberg onder controle te houden. En dit is niet alleen een Amerikaans probleem. Het gaat om een wereldwijd fenomeen.
De goudprijs blijft zich kranig weren tegen de vrijwel continu stijgende obligatierentes. Dit is waarom beleggers voor edelmetaal blijven kiezen, ondanks rentes die de hoogste niveaus sinds 2002 bereiken.
Thom Derks schrijft voor GoldRepublic over goud, macro-economie en geopolitiek. Hij studeerde Rechten in Leiden en Economie in Amsterdam. Zijn persoonlijke fascinatie voor schaarste en waardeopslag via bitcoin én goud bracht hem naar de wereld van financiële journalistiek. Via zijn eigen nieuwsbrief De Geldpers op Substack bereikt hij meer dan 5.800 abonnees met analyses over markten, geopolitiek en het monetaire systeem.