

Goud daalt, maar centrale banken raken gestresst
- Goud en zilver dalen: de goudprijs daalde afgelopen week 0,96 procent, terwijl de zilverprijs 1,81 procent inleverde.
- Obligatiestress neemt toe: de obligatierentes blijven stijgen. De Amerikaanse 10-jaarsrente klimt naar 5,30 procent. Het hoogste niveau in 24 jaar. Terwijl ook Franse en Europese rentes fors stijgen. Dit wereldwijde fenomeen zorgt voor steeds meer onzekerheid.
- Centrale banken blijven goud kopen: ondanks de rentedruk, blijven centrale banken belangrijke kopers van goud. De Chinese centrale bank breidde in september voor de 23e maand op rij haar goudreserves uit.
- Hedgefondsen verkopen goud: uit CFTC-data blijkt dat speculatieve hedgefondsen hun netto longpositie in goud in september met ongeveer 2,7 miljoen ounce afbouwden. Dat zorgt op dit moment ook voor neerwaartse druk op de goudprijs.
- Goudvraag via ETF's blijft sterk: daar staat tegenover dat de vraag naar goud vanuit ETF's sterk blijft, ondanks de macro-economische tegenwind. Beleggers voor de lange termijn blijven vertrouwen houden in het edelmetaal.
Dat laatste zien we terug in de onderstaande grafiek. Terwijl de reële rente op Amerikaanse staatsleningen met een looptijd van 10 jaar naar het hoogste niveau in 18 jaar steeg, bleef de goudvoorraad van ETF's toenemen. Let op: de voor inflatie gecorrigeerde 10-jaarsrente staat in deze grafiek omgekeerd. Een daling betekent dus dat de reële rente eigenlijk steeg.
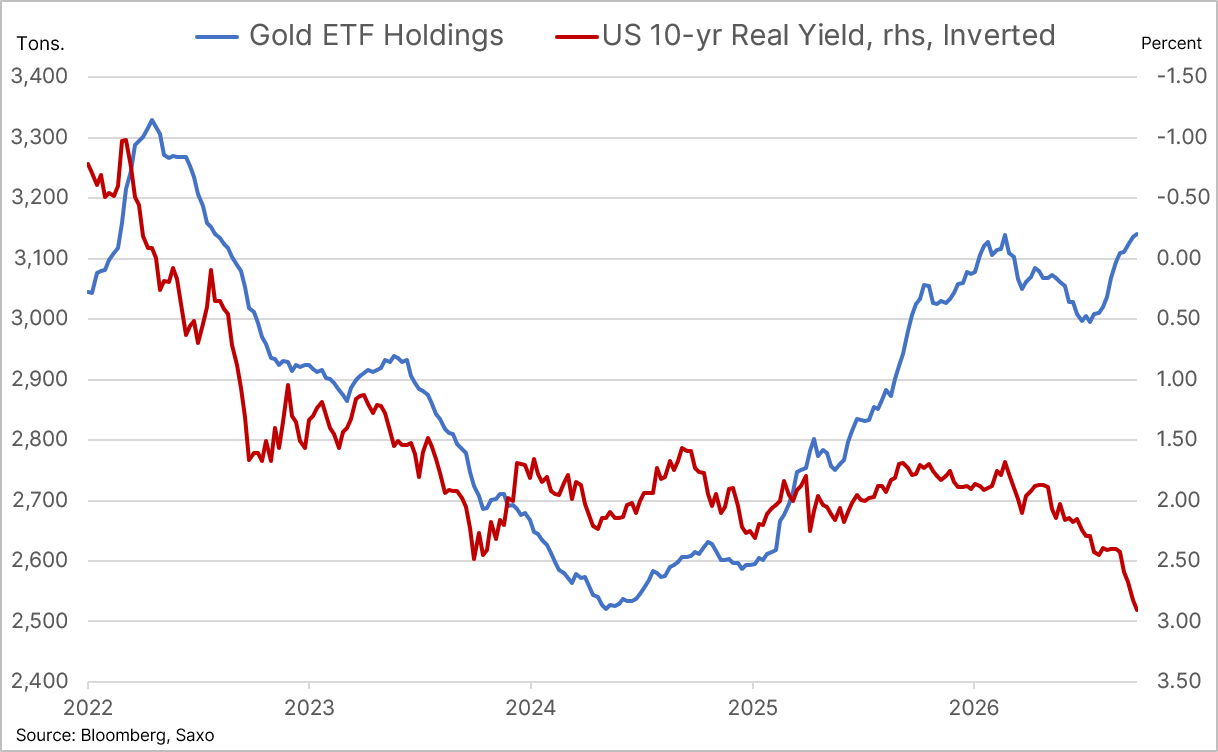
De vraag via goud-ETF's blijft dus oplopen, ondanks dat de reële rente richting 3 procent is gestegen. Dat suggereert dat een groeiende groep beleggers de hoge rente niet alleen meer ziet als concurrentie voor goud, maar óók als een risico op zichzelf.
Volatiliteit op de korte termijn versus de structurele trend
Daarmee wordt het belangrijk om onderscheid te maken tussen de bewegingen op de korte termijn in goud en de structurele trend daaronder. Op korte termijn blijven olieprijzen, inflatieverwachtingen, de dollar en verwachtingen over het beleid van de Amerikaanse centrale bank voor flinke volatiliteit zorgen. Hogere rentes kunnen goud daardoor tijdelijk onder druk zetten.
Maar die bewegingen lijken steeds meer plaats te vinden binnen een groter verhaal. Juist omdat de rente zo hoog blijft, nemen ook de zorgen over begrotingstekorten, staatsschulden en de steeds hogere rentelasten van overheden toe. Daardoor groeit de kans dat beleggers goud niet alleen meer zien als bescherming tegen inflatie, maar ook tegen fiscale ontsporing en toekomstige monetaire geldontwaarding door centrale banken.
Je zou kunnen zeggen dat de macro-economische ontwikkelingen, het wereldwijde stijgen van de rentes en de stress op de obligatiemarkten, de volatiliteit op de korte termijn verklaren in de goudprijs.
Toch lijken dat eerder cyclische bewegingen binnen een grotere structurele trend.
Dat is in ieder geval hoe beleggers het interpreteren, die via de ETF's goud blijven kopen. Precies dat zien wij bij GoldRepublic ook onder onze klanten.
Stress op de Franse obligatiemarkt
En dat is niet onterecht, want zie bijvoorbeeld de onderstaande kop die deze week in de Financial Times verscheen.
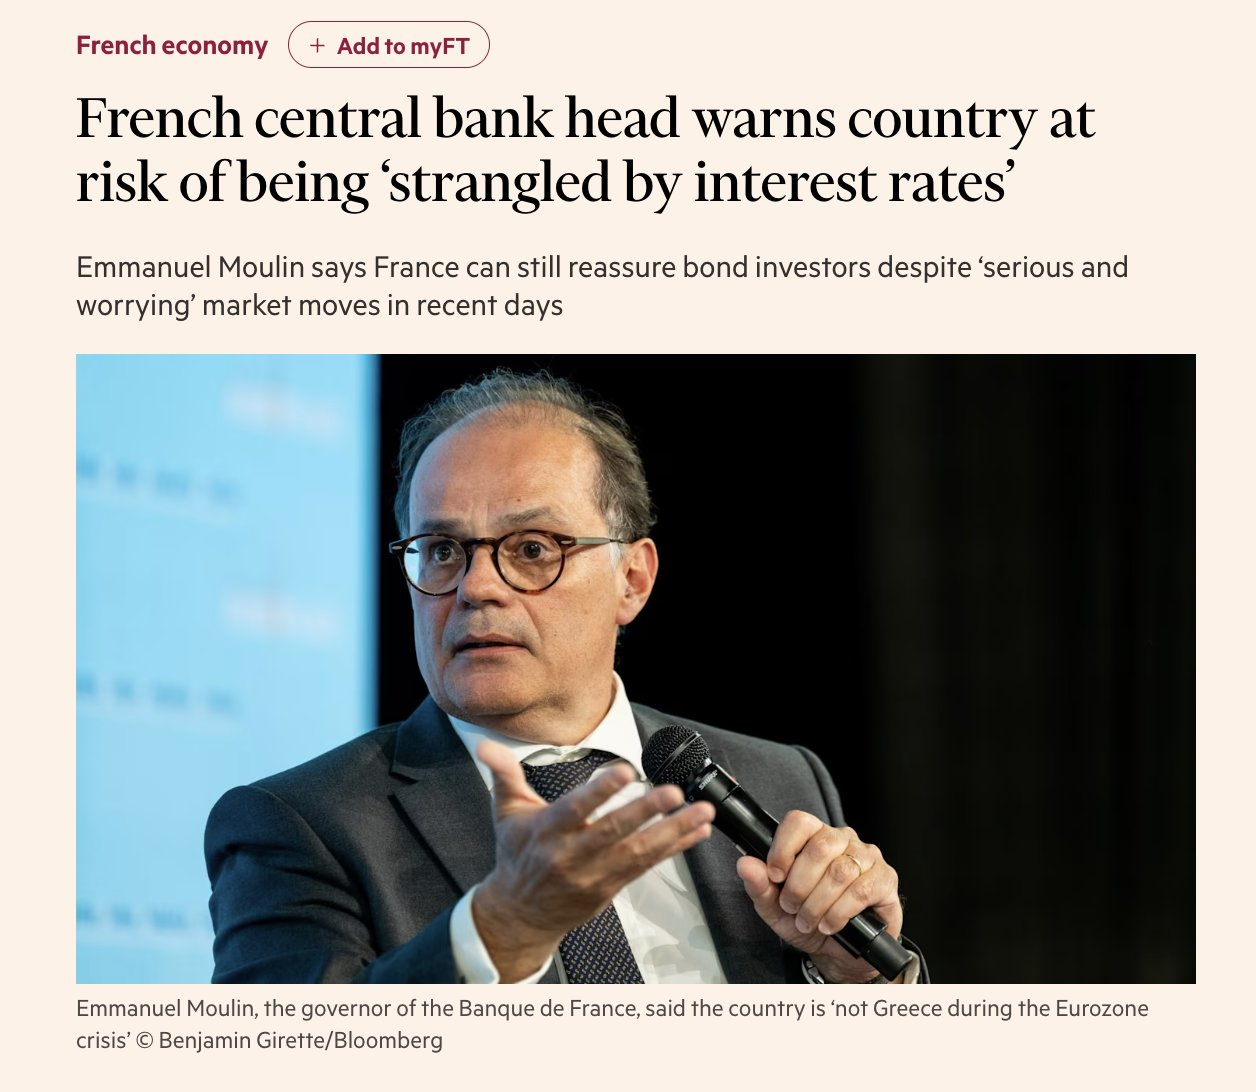
Het hoofd van de Franse centrale bank begint zich openlijk zorgen te maken over de rentesituatie op zijn obligatiemarkt. Dat is niet onterecht, want het gat tussen de Franse en Duitse 10-jaarsrente is op het hoogste niveau sinds de dotcom-bubbel van 2000 gekomen.
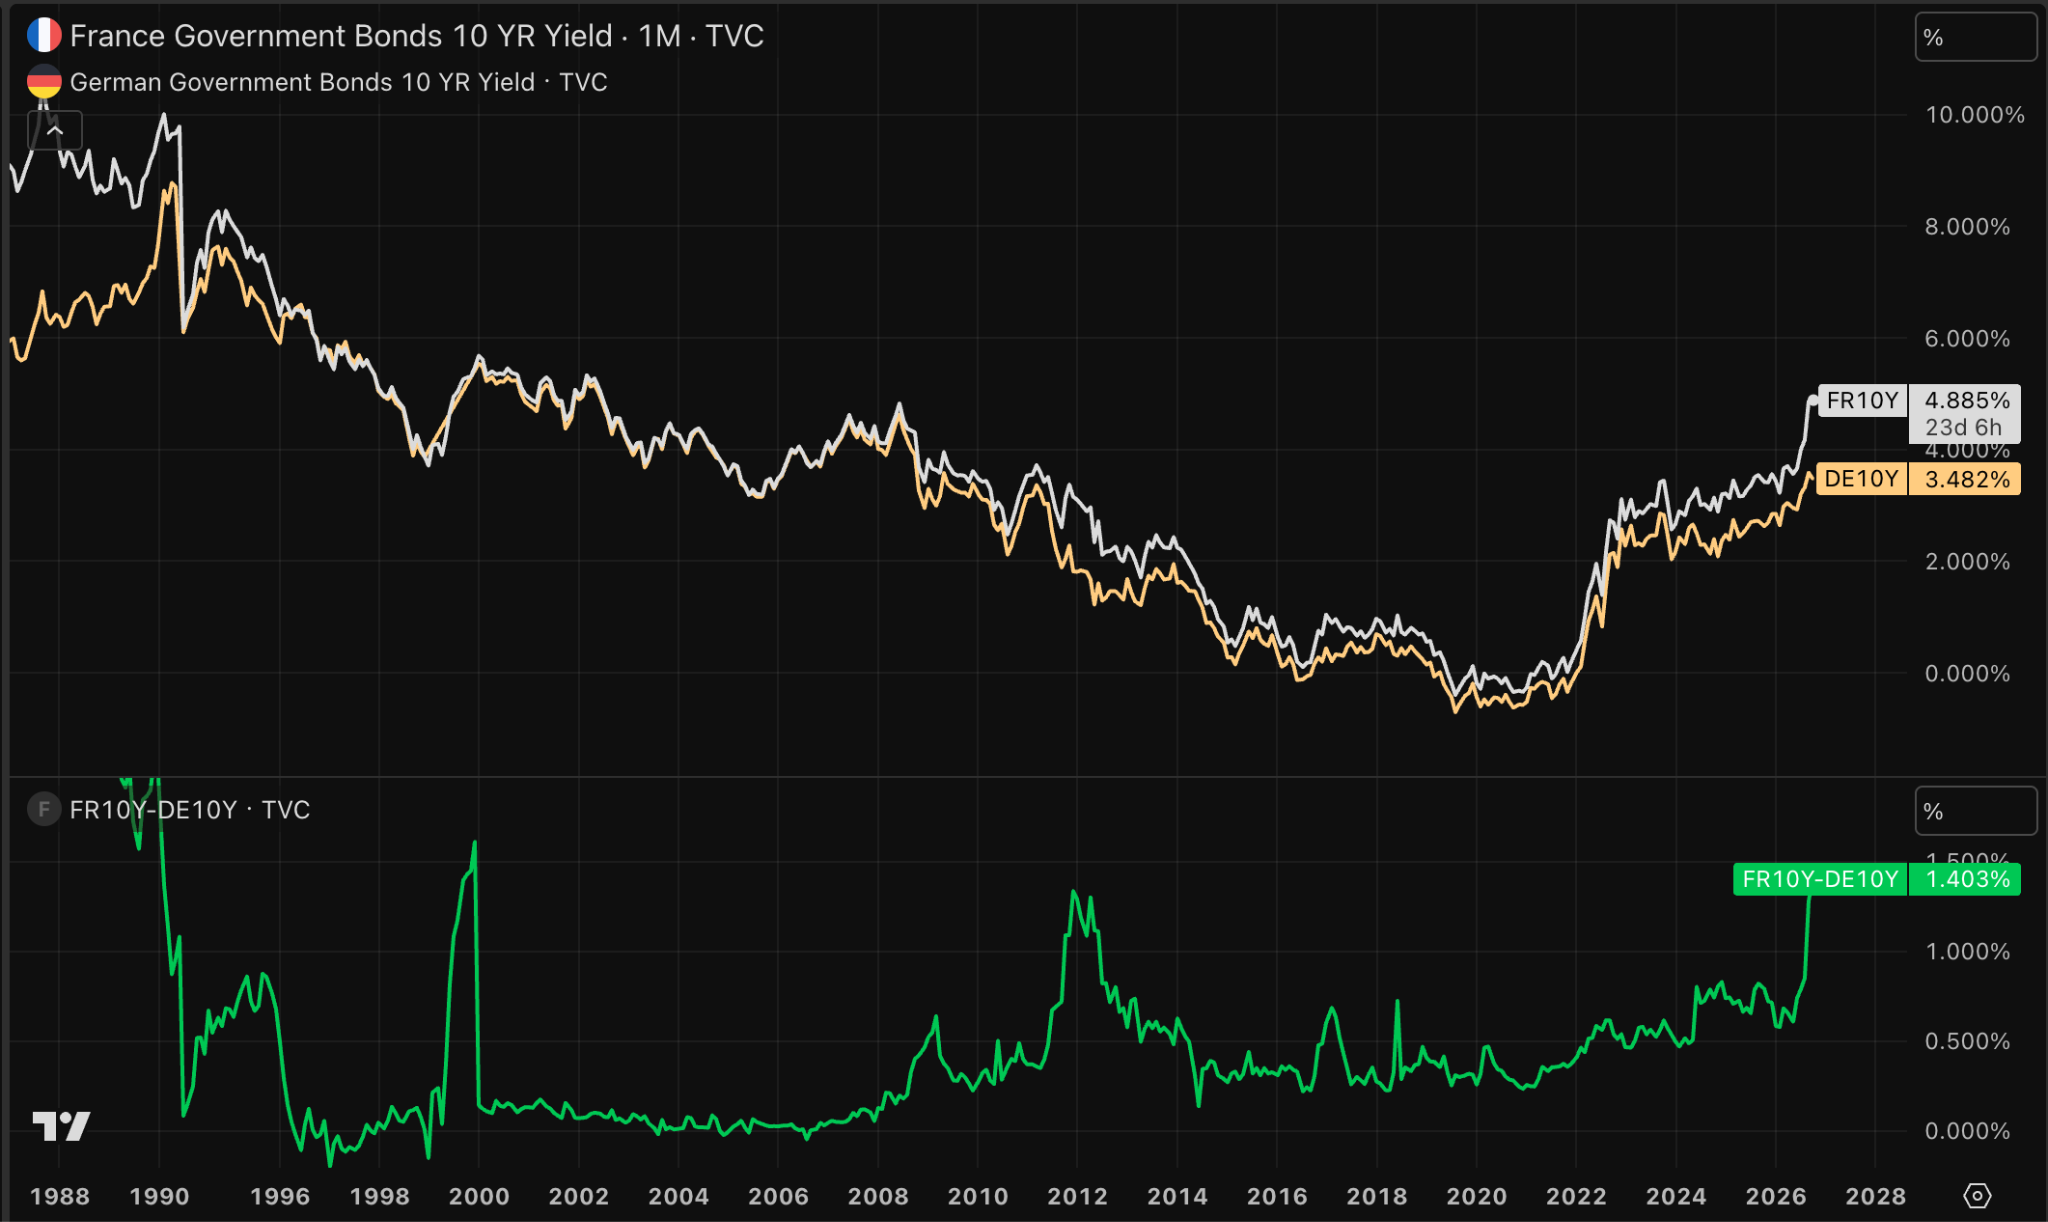
De bovenkant van de grafiek laat de nominale rentes op Franse 10-jaarsleningen en Duitse 10-jaarsleningen zien. Het onderste paneel toont het verschil tussen de twee. Dat verschil is inmiddels groter dan tijdens de eurocrisis van 2012 en komt in de buurt van het niveau dat deze spread bereikte tijdens de dotcom-bubbel van 2000.
Op de korte termijn zorgt dat voor tegenwind bij goud en zilver. Het legt druk op de wereldeconomie. Er is een tekort aan kapitaal. Er is meer vraag dan aanbod van kapitaal, en daardoor stijgen de rentes.
Maar vergeet niet het onderscheid tussen de korte- en lange termijn te maken. Op de korte termijn geeft dit neerwaartse druk op de goudprijs. Terwijl het de casus voor goud op de langere termijn juist sterker maakt; onder andere omdat dit het probleem van de staatsschulden groter maakt.
Dat is waar beleggers op anticiperen, die ondanks de stijgende reële rentes goud blijven kopen via de ETF's en GoldRepublic.
Obligatierentes blijven naar recordhoogtes stijgen, centrale banken schieten wereldwijd in de stress, en goud en zilver dalen. En toch blijven beleggers en centrale banken goud kopen.
Thom Derks schrijft voor GoldRepublic over goud, macro-economie en geopolitiek. Hij studeerde Rechten in Leiden en Economie in Amsterdam. Zijn persoonlijke fascinatie voor schaarste en waardeopslag via bitcoin én goud bracht hem naar de wereld van financiële journalistiek. Via zijn eigen nieuwsbrief De Geldpers op Substack bereikt hij meer dan 5.800 abonnees met analyses over markten, geopolitiek en het monetaire systeem.