

Beleggers negeren klassieke marktregel en kopen goud
Het is u vast niet ontgaan dat obligatierentes wereldwijd fors zijn gestegen. Na de crisis van 2008 doken de rentes richting of zelfs onder het nulpunt. Inmiddels kunnen we echter van een nieuwe omkering spreken. De reële Amerikaanse 10-jaarsrente bereikte vrijdag zelfs het hoogste niveau in meer dan 20 jaar op 2,63 procent.
De reële rente is de voor inflatie gecorrigeerde rente. In theorie kunnen beleggers nu Amerikaanse staatsleningen met een looptijd van 10 jaar kopen en daarmee daadwerkelijk rendement behalen. Met de huidige rentestand verslaat een Amerikaanse 10-jaarslening immers de inflatie.
Normaliter zou die situatie problematisch zijn voor goud. Het edelmetaal betaalt immers geen rente, waardoor hogere reële rentes staatsobligaties relatief gezien aantrekkelijker maken. Het interessante is dat we vandaag de dag een hele andere marktreactie zien. Een reactie die het waard is om nader te bekijken.
Terug naar de inflatiegolf van 2022
In 2022 had de wereld last van een zware inflatiegolf. Als reactie daarop begonnen centrale banken aan een agressieve cyclus van renteverhogingen. Dat veroorzaakte destijds een forse stijging van de reële rentes.
Daar reageerden beleggers op door behoorlijk massaal goud ETF's te verkopen, zoals we in de onderstaande grafiek zien. In blauw zien we vanaf 2022 de door ETF's beheerde goudvoorraad slinken, terwijl rode lijn de omgekeerde variant is van de reële Amerikaanse 10-jaarsrente.
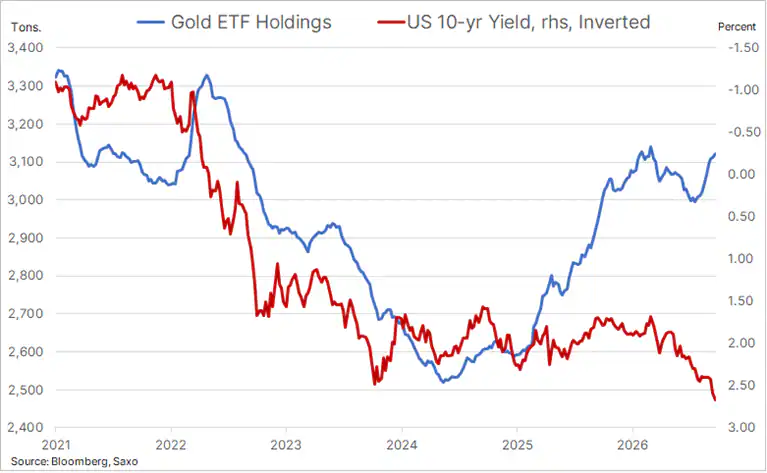
Destijds bleef de goudprijs redelijk stabiel, en begon er zelfs een hele sterke periode. Onder andere dankzij forse aankopen van centrale banken. Die compenseerden voor de beleggers die hun goud via ETF's verkochten.
Op dat moment zagen we de goudprijs al loskoppelen van de reële rentes. Goud bleef stabiel, terwijl de reële rentes stegen.
Maar ETF-beleggers verkochten destijds wél hun goud vanwege de stijgende reële rentes. Nu zien we ook die relatie wegvallen en zelfs omkeren. Op dit moment klimmen de reële rentes naar de hoogste niveaus in enkele decennia, terwijl beleggers juist méér kapitaal in goud ETF's stoppen.
In tegenstelling tot 2022 daalt de goudvoorraad van ETF's niet door de stijgende reële rentes, maar neemt deze zelfs toe. Beleggers zien nu blijkbaar redenen om juist goud te kopen.
Het klassieke argument dat u goud moet verkopen als de reële rentes stijgen, omdat het edelmetaal geen rente uitkeert, lijkt dus uit de mode.
Waarom negeren beleggers deze klassieke regel?
We kunnen uiteraard niet in de hoofden van alle beleggers kijken. Maar waarschijnlijk speelt de reactie van de goudprijs in 2022 een rol. Destijds verkocht men hun goud ETF's wel tijdens het stijgen van de reële rentes, en misten ze het begin van de bullmarkt die in januari 2026 een piek van 5.600 dollar per ounce bereikte.
Het speelt ongetwijfeld een rol dat de goudprijs in 2022 niet reageerde zoals men had verwacht.
Daarnaast zijn de zorgen omtrent staatsschulden de afgelopen jaren alleen maar groter geworden. Beleggers zien de hoge rentes op staatsobligaties niet alleen als aantrekkelijk, maar ook als een waarschuwing voor de risico's.
Met de stijgende rentes nemen immers de jaarlijkse rentekosten toe, dijen de begrotingstekorten verder uit en groeit de wereldwijde schuldenberg. Het vertrouwen in overheidsgeld neemt af.
En als beleggers overheidsgeld en staatsobligaties niet meer vertrouwen als tegenhanger van aandelen, dan wordt goud een interessant alternatief.
En de AI-bullmarkt komt ooit een keer ten einde. Op dat moment gebeuren er waarschijnlijk een paar dingen die goud in het zadel kunnen helpen:
- De vraag naar kapitaal neemt drastisch af. Het zou immers de AI-investeringscyclus afremmen. Daardoor dalen de rentes en wordt goud nog aantrekkelijker ten opzichte van overheidsgeld.
- Daarnaast zou het stilvallen van de AI-cyclus waarschijnlijk een reactie van overheden en centrale banken opleveren. Lees: de geldkraan zou opengedraaid worden om de economie te ondersteunen. De investeringscyclus in kunstmatige intelligentie speelt een steeds grotere rol in de economische groei. Als dat wegvalt is de kans op een recessie niet gering, en zullen overheden en centrale banken waarschijnlijk ingrijpen. In die situatie zal het vertrouwen in overheidsgeld er niet beter op worden.
Beleggers beschouwen goud als een beschermingsmiddel tegen de schuldsituatie van overheden, maar ook als bescherming tegen het einde van de AI-bullmarkt. In de huidige financiële wereld krijgt goud dus meerdere rollen, waardoor oude wetmatigheden, zoals het dalen van de goudprijs bij stijgende reële rentes, wellicht niet meer helemaal opgaan.
Normaliter daalt de goudprijs bij stijgende reële rentes. In 2022 werden goud ETF's daarom nog massaal verkocht. Toen zagen beleggers echter iets wat ze ditmaal wellicht van mening deed veranderen.
Thom Derks schrijft voor GoldRepublic over goud, macro-economie en geopolitiek. Hij studeerde Rechten in Leiden en Economie in Amsterdam. Zijn persoonlijke fascinatie voor schaarste en waardeopslag via bitcoin én goud bracht hem naar de wereld van financiële journalistiek. Via zijn eigen nieuwsbrief De Geldpers op Substack bereikt hij meer dan 5.800 abonnees met analyses over markten, geopolitiek en het monetaire systeem.