

I love it when a plan comes together
Wie net als ik oud genoeg is om The A-Team nog op televisie te hebben gezien, kent de legendarische uitspraak van Hannibal Smith. Ik moest er de afgelopen weken regelmatig aan denken. Niet omdat ik zit te wachten op een crisis op de obligatiemarkten, integendeel, maar omdat de ontwikkelingen in de Verenigde Staten, het Verenigd Koninkrijk en Japan bijna één voor één laten zien waarom het absolute noodzaak is om je vermogen aan te vullen met schaarse beleggingen.
Wat we zien is geen schuldencrisis. Nog niet. Maar we zien wel steeds duidelijker hoeveel moeite overheden en centrale banken inmiddels moeten doen om ervoor te zorgen dat zo'n crisis er niet komt. Centrale banken moeten de rente hoog houden of zelfs verhogen om inflatie, vooral veroorzaakt door de situatie in het Midden-Oosten, te bestrijden. Dat terwijl diezelfde hoge rente steeds harder begint te knellen bij de enorme schuldenberg die in de afgelopen decennia is opgebouwd. Dat is de spagaat waarin het financiële systeem inmiddels terecht is gekomen.
Treasury Twist
Neem de Verenigde Staten. De Amerikaanse staatsschuld ligt inmiddels boven de 40 biljoen dollar en minister van Financiën Scott Bessent heeft er geen geheim van gemaakt dat hij de lange rente liever lager ziet. De Treasury verdrievoudigde daarom onlangs de omvang van het terugkopen van langlopende staatsobligaties. Tegelijkertijd wordt voor de financiering van de overheid zwaar geleund op korter lopend schuldpapier.
Die maatregel heeft de bijnaam Treasury Twist gekregen, met een knipoog naar Operation Twist uit 2011. Het mechanisme is anders. Toen kocht de Federal Reserve langlopende staatsobligaties en verkocht zij tegelijkertijd kortlopende obligaties. Nu is het de Treasury die via haar schuldbeheer probeert de druk aan het lange einde van de rentecurve te verminderen. Noem het hoe je wilt, de boodschap is niet minder interessant: de Amerikaanse overheid wil niet dat de lange rente veel verder stijgt en al helemaal niet dat beleggers massaal langlopende Treasuries van de hand doen.
Threadneedle Twist
Op 17 september kwam daar het Verenigd Koninkrijk bij. De Bank of England besloot £120 miljard van zijn langstlopende staatsobligaties, met looptijden vanaf 2049, op de balans te houden. Nog eens £222 miljard aan korter lopende obligaties mag vanzelf aflopen, waardoor uiteindelijk nog maar ongeveer £146 miljard actief hoeft te worden verkocht. En dat gebeurt heel geleidelijk, met £20 miljard per jaar.
Vergeet die getallen. Deze actie krijgt wat mij betreft de naam "Threadneedle Twist", naar Threadneedle Street waar de Bank of England is gevestigd. Andere danser, maar zeker weten dezelfde dans. Haal zoveel mogelijk langlopende obligaties weg die de markt anders moet absorberen en beperk daarmee de opwaartse druk op de rente.
De reactie liet weinig aan de verbeelding over. De Britse 30-jaarsrente daalde fors. Precies wat de Bank of England graag ziet, ook al zal ze dat zelf ongetwijfeld anders formuleren.
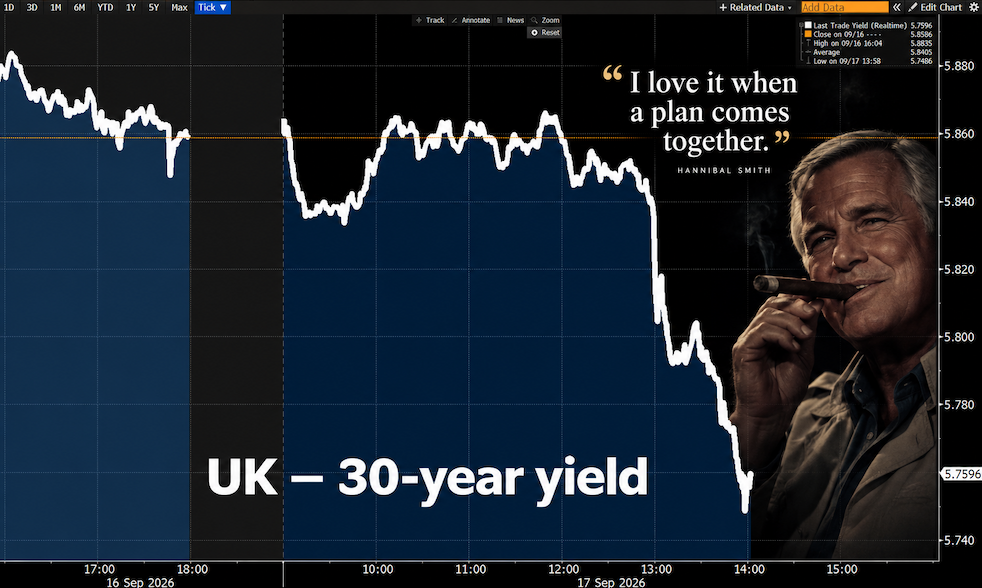
Britse 30-jaarsrente daalt fors na aankondiging Bank of England. Bron: TradingView
Konnichiwa
Deze week verhoogde de Bank of Japan de rente naar 1,25%, maar de centrale bankiers waren verdeeld. Twee beleidsmakers stemden onverwacht tegen. En tijdens de persconferentie na afloop van het besluit was bankgouverneur Ueda verre van uitgesproken.
Normaal gesproken zou een renteverhoging de yen moeten ondersteunen. Maar de boodschap voor de toekomst was verre van agressief, waardoor de yen juist verzwakte.
Ook Japan zit gevangen in dezelfde dynamiek. De centrale bank moet verkrappen om de inflatie in bedwang te houden en de munt te beschermen, maar weet tegelijkertijd dat hogere rentes bij een gigantische overheidsschuld steeds grotere gevolgen hebben voor de overheidsfinanciën.
Dat is de rode draad door al deze ontwikkelingen. Centrale banken zijn nog steeds bezig met inflatiebestrijding, maar kunnen de gevolgen van hogere rentes voor het schuldgedreven financiële systeem niet meer negeren.
Dit is niet het oude normaal
En precies daar gaat wat mij betreft de discussie over obligaties mis. Natuurlijk zien obligaties er aantrekkelijker uit dan vier jaar geleden, toen rentes nog rond nul lagen. En ja, ik verwacht dat lange rentes uiteindelijk weer zullen dalen.
Maar waarom ze dalen is veel belangrijker dan dát ze dalen.
Als de rente daalt omdat inflatie structureel terugkeert naar 2%, begrotingstekorten afnemen en overheidsschulden stabiliseren, dan ziet de wereld voor obligaties er een stuk beter uit. Maar als de rente daalt omdat overheden en centrale banken steeds verder moeten ingrijpen om te voorkomen dat de rentelasten uit de hand lopen, is dat een totaal ander verhaal.
En we staan waarschijnlijk nog maar aan het begin. Het nu al terugkopen van obligaties en het uitstellen van verkopen, zoals bij de Bank of England, zijn nog relatief eenvoudige ingrepen. Als de druk echt oploopt, liggen kwantitatieve verruiming (QE), financiële repressie en uiteindelijk zelfs yield curve control gewoon weer op tafel.
Dat is geen terugkeer naar het oude normaal. Het is bewijs dat we steeds dichter bij de grenzen komen van wat onze schuldgedreven economieën kunnen dragen.
En daarom moest ik dus aan Hannibal denken. Er is een reden dat wij inmiddels twee fondsen beheren die allebei, ieder op hun eigen manier, beleggen in schaarste. Niet omdat iedere rente-ingreep automatisch goed nieuws is voor goud of bitcoin, maar omdat de richting waarin het financiële systeem beweegt steeds duidelijker wordt.
Zoals alleen Hannibal het kon zeggen: "I love it when a plan comes together."
Centrale banken bestrijden inflatie, terwijl hoge rentes de schuldenlast vergroten. De VS, het VK en Japan laten zien hoe deze spanning oploopt.

Jeroen Blokland is meer dan 20 jaar professioneel belegger en was als voormalig hoofd Multi-Asset bij Robeco eindverantwoordelijk voor een klantvermogen van meer dan vijf miljard euro. Na Robeco richtte hij True Insights op, een onafhankelijk beleggingsresearchplatform, en is hij columnist, YouTuber en veelgevraagd spreker. Met meer dan 100.000 volgers op X is hij een van de meest gevolgde beleggers in Nederland. Voor GoldRepublic schrijft hij over macro-economie, markten en de rol van goud in een gespreide portefeuille.