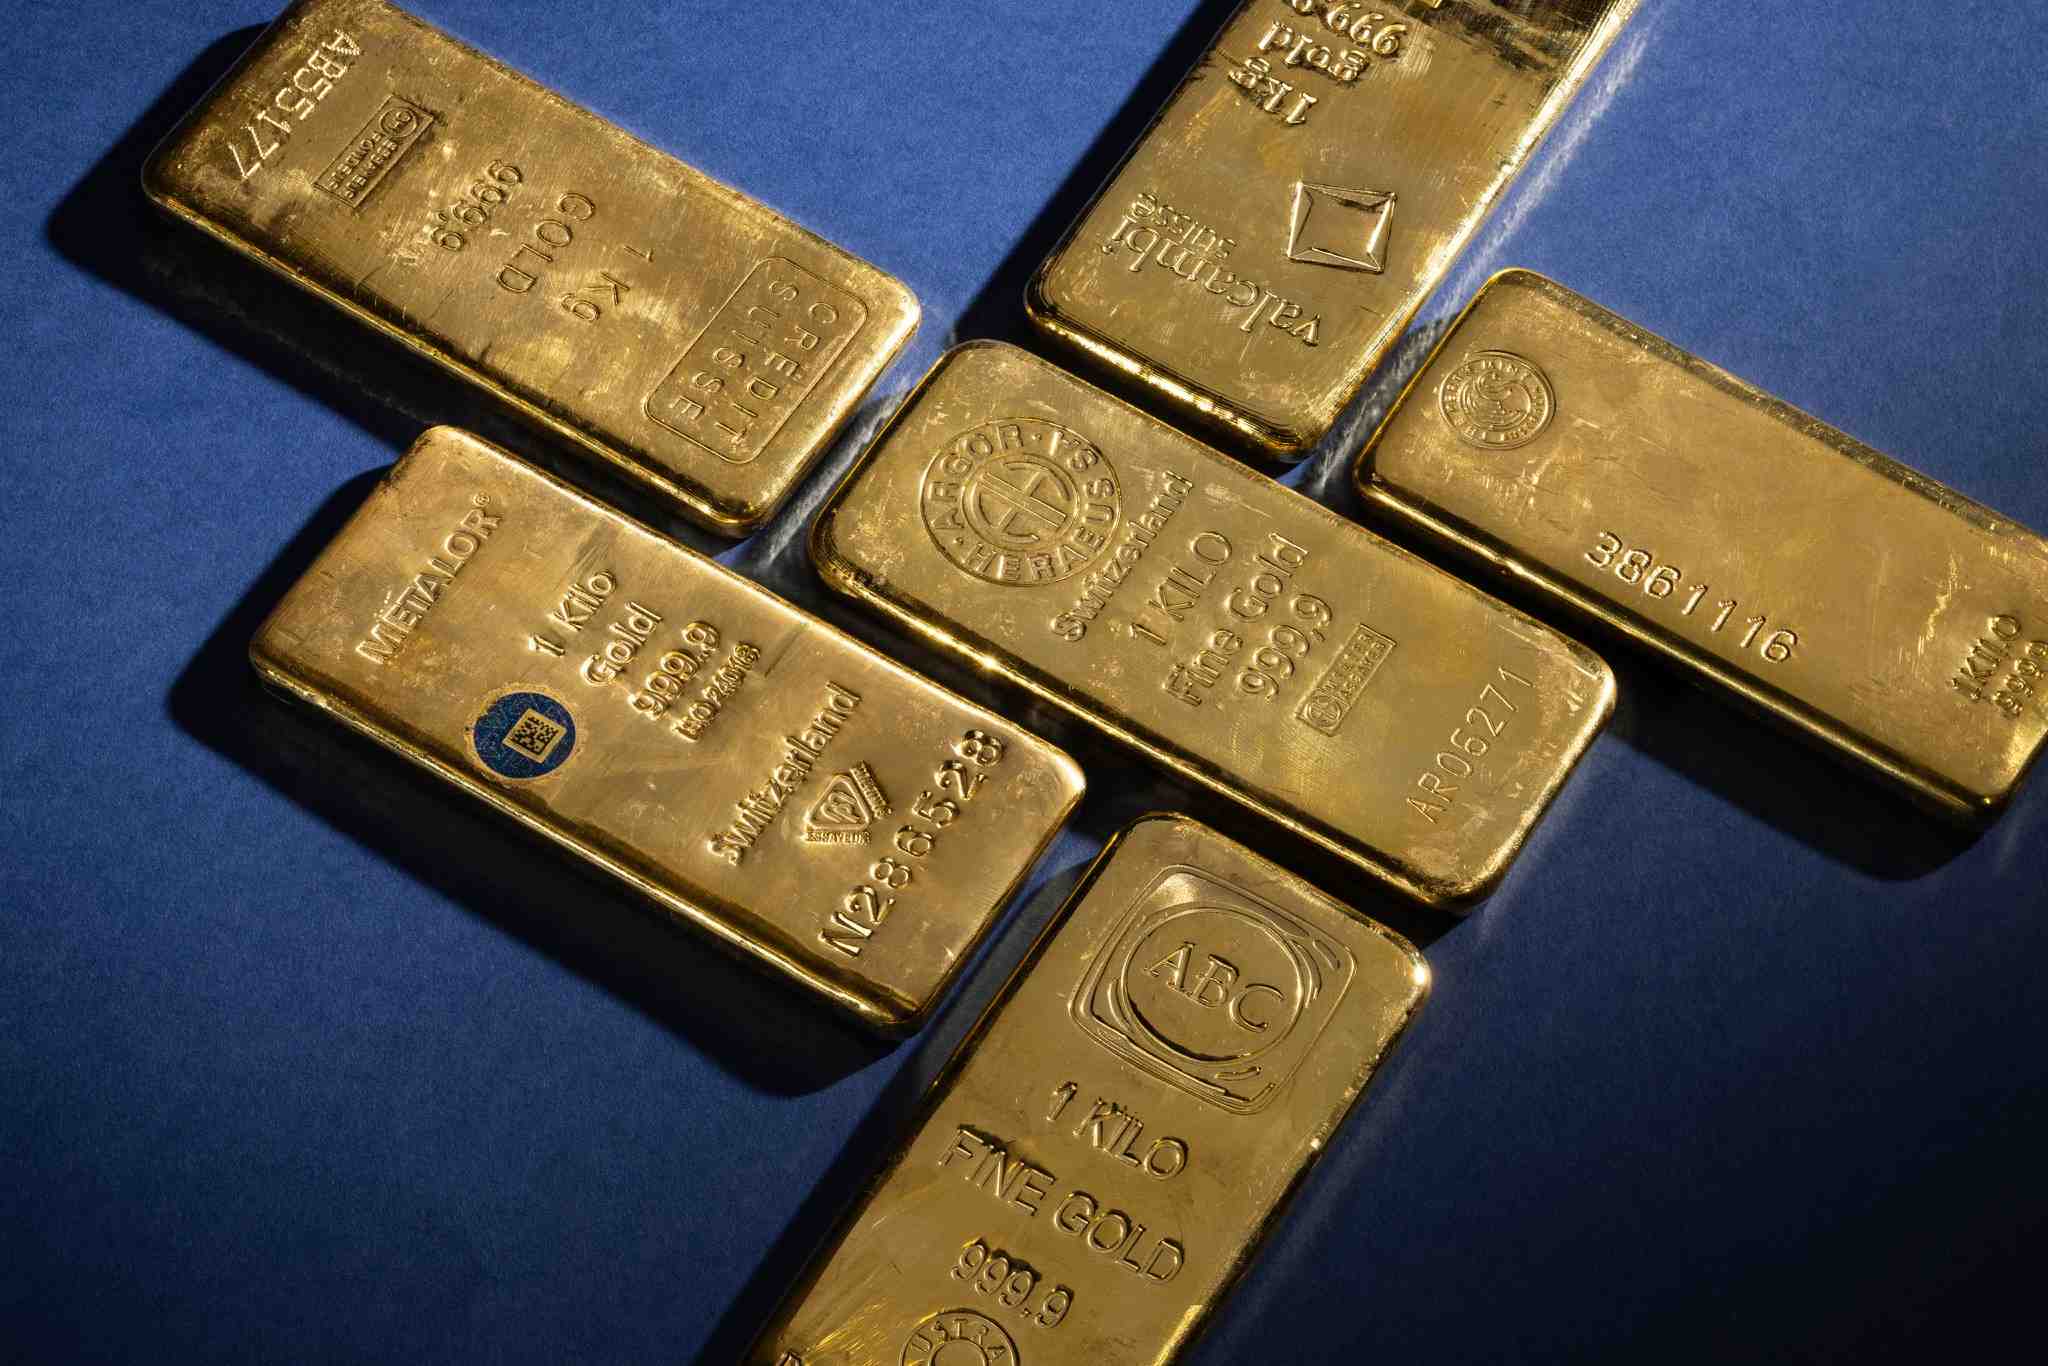


Historisch betrachtet zeigt ein gut ausbalanciertes Anlageportfolio, dass es langfristig möglich ist, eine höhere Rendite zu erzielen als allein mit Sparen. In diesem Artikel behandeln wir Möglichkeiten, einen Betrag von €100.000 klug und passend zu Ihnen zu investieren.
Warum Streuung historisch besser funktioniert als Sparen
Anleger, die ihr Vermögen auf verschiedene Finanzprodukte streuen, sind in der Regel widerstandsfähiger gegenüber Wirtschaftsschocks, Inflationsspitzen und Finanzkrisen als Sparer oder Anleger, die alles auf eine Karte setzen.
Sparen ist sicher und sorgt für Ruhe, brachte in den vergangenen Jahren jedoch weniger ein als die Inflation. Und in Zeiten niedriger Zinsen (oder sogar negativer Zinsen, mit denen wir 2021 und 2022 in den Niederlanden konfrontiert waren) sinkt die Kaufkraft von Erspartem schnell.
Streuung über verschiedene Anlageklassen, wie zum Beispiel Aktien, Anleihen, Edelmetalle und Immobilien, sorgt dafür, dass Anleger weniger von der Wertentwicklung eines einzelnen Produkts abhängig sind.
Während Sparen vor allem auf Sicherheit und Verfügbarkeit ausgerichtet ist, zielt Streuung auf den langfristigen Erhalt der Kaufkraft Ihres Geldes ab.
Aktien & ETFs
Für viele Anleger bilden Aktien und ETFs die Basis eines Portfolios. Das hat seinen Grund, denn Aktien können langfristig in der Regel eine höhere Rendite erzielen.
ETFs ermöglichen es, mit einer einzigen Position gleichzeitig in Dutzende, Hunderte oder manchmal sogar Tausende börsennotierte Unternehmen zu investieren.
Das Risiko besteht jedoch darin, dass Aktien, insbesondere kurzfristig, volatil sein können.
Edelmetalle: Gold, Silber und Platin
Edelmetalle erfüllen historisch eine schützende Rolle innerhalb eines Portfolios. Sehen Sie sie als Ergänzung zu einem Aktienportfolio: ein stabilisierender Faktor in Zeiten von Inflation, geopolitischer Unruhe und Finanzkrisen. Während die Kurse vieler Aktien in solchen Phasen fallen, steigen die Kurse von Edelmetallen gerade.
Das wurde beispielsweise 2025 deutlich sichtbar, als die Kurse von Gold, Silber und Platin durch die Decke gingen.
- Gold dient seit Jahrtausenden als monetärer Ankerwert. Physisches Gold ist knapp, weltweit anerkannt und nicht von einem Vertragspartner abhängig. In Zeiten von Inflation, geopolitischer Unruhe oder sinkendem Vertrauen in Banken hat sich Gold als wertbeständige Anlage bewährt, und der Goldpreis stieg.
- Silber verbindet eine monetäre Funktion mit einer großen industriellen Nachfrage. In den kommenden Jahren wird erwartet, dass das Silberangebot strukturell zu niedrig bleibt. Der Silberpreis schwankt in der Regel stärker als der Goldkurs, bietet aber auch mehr Chancen bei Wirtschaftswachstum und Energiewende.
- Platin ist seltener und stärker industriell getrieben. Der Platinkurs ist volatiler, kann innerhalb eines Portfolios aber eine interessante Ergänzung und zusätzliche Streuung bieten.
Portfolio mit Edelmetallen: Was ist eine übliche Aufteilung?
Auch wenn es keine eindeutige Empfehlung gibt, ist eine häufig verwendete Aufteilung in einem Edelmetallportfolio:
- Gold: ca. 70 % (für Stabilität und Vermögensschutz)
- Silber: ca. 20 % (volatiler, aber interessant wegen der wachsenden industriellen Nachfrage)
- Platin: ±10 % (für Diversifikation und interessant wegen der wachsenden industriellen Nachfrage und Knappheit)
Investieren in Edelmetalle: physisch oder über einen ETF?
Sie können auf verschiedene Weise in Silber investieren, ebenso in Gold oder Platin. Zum Beispiel über Edelmetall-ETFs oder indem Sie in physisches Platin, Silber oder Gold investieren. Der entscheidende Unterschied liegt im Eigentum und im Gegenparteirisiko.
Bei physischem Edelmetall sind Sie direkter Eigentümer eines greifbaren Vermögenswerts. Das Edelmetall ist unabhängig von Finanzprodukten wie Aktien oder Anleihen und birgt daher kein finanzielles Gegenparteirisiko. Das Ausmaß des Risikos hängt von der gewählten Form der Lagerung ab.
Bei GoldRepublic werden die Barren direkt von der Schmelze in extern verwaltete, unabhängig kontrollierte Tresore eingelagert und vollständig versichert. Die Qualität und das Vorhandensein des Goldes werden zudem extern geprüft.
Erwägen Sie Edelmetalle als Ergänzung Ihres Portfolios? Vereinbaren Sie einen unverbindlichen Termin für ein persönliches Gespräch über Allokation, Lagerung und Risiken.
Spargeld
Spargeld ist ein unverzichtbarer Bestandteil jedes Portfolios. Es ist wichtig, einen bestimmten Teil Ihres Vermögens stets verfügbar zu halten, ohne dass dieser erheblich an Wert verliert (wie es bei Investitionen der Fall sein kann).
Dieses Spargeld dient als Puffer für unvorhergesehene und geplante Ausgaben auf kürzere Sicht.
Das niederländische Nibud empfiehlt, einen finanziellen Puffer für unvorhergesehene Ausgaben vorzuhalten. Die genaue Höhe hängt von Ihrer persönlichen Situation ab, in der Regel geht man jedoch von etwa sechs bis zwölf Monaten an Fixkosten aus. Das Vermögen über diesem Puffer kann, abhängig von Ihrer Risikobereitschaft und Ihren finanziellen Zielen, zum Investieren eingesetzt werden.
Anleihen & Geldmarktfonds
Anleihen und Geldmarktfonds bilden oft den stabilen Teil eines Portfolios. Sie gelten als relativ sichere Anlageprodukte und bieten in der Regel etwas mehr Rendite als ein Sparkonto.
Sie sind deutlich weniger volatil als die meisten Aktien, werfen in der Regel aber auch eine geringere Rendite ab.
Außerdem werden Anleihen und Geldmarktfonds in den Niederlanden als Kapitalanlagen besteuert, wobei von einer deutlich höheren fiktiven Rendite ausgegangen wird als bei Spargeld. Und da die tatsächliche Rendite von Anleihen und Geldmarktfonds oft nur etwas höher ist als der Sparzins, kann die Steuerlast einen großen Teil der Rendite aufzehren.
Altersvorsorge
Die Altersvorsorge ist ein Finanzprodukt, das nicht oft als Standardbestandteil eines Portfolios gesehen wird. Das ist auch nicht verwunderlich, denn das Geld, das in ein offizielles Altersvorsorgeprodukt eingezahlt wird, bleibt dort auch bis zum Erreichen des AOW-Alters (gesetzliches Rentenalter in den Niederlanden) festgelegt.
Wenn Ihr Vermögen jedoch wächst, kann es interessant sein, einen Teil davon für Ihre Altersvorsorge beiseitezulegen.
Wenn Sie 2026 alleinstehend sind und Ihr Vermögen über €58.568 liegt, zahlen Sie auf Spargeld und Kapitalanlagen die Box-3-Vermögensertragsteuer. Haben Sie einen steuerlichen Partner, beträgt dieser Betrag €117.136. Gleichzeitig wurde in den vergangenen Jahren der Jahresspielraum deutlich erweitert, wodurch zusätzliche Einzahlungen in die Altersvorsorge steuerlich attraktiver geworden sind. Durch zusätzliche Einzahlungen in ein Altersvorsorgeprodukt (etwa eine Anlage in die Altersvorsorge oder eine Leibrente) verlagern Sie Vermögen von Box 3 in Box 1, sodass es nicht mehr für die Vermögensteuer zählt.
Darüber hinaus ist die Einzahlung oft zum marginalen Einkommensteuersatz absetzbar, während die Steuer erst bei der Auszahlung erhoben wird, meist zu einem niedrigeren Satz nach der Pensionierung. Zusätzliche Einzahlungen in die Altersvorsorge sind daher interessant für alle, die steuerlich optimieren möchten, langfristig auf Vermögen verzichten können und gezielt Vermögen für später aufbauen wollen.
Alternative Investitionen mit höheren Risiken
Neben den oben genannten Kategorien gibt es noch viele weitere Möglichkeiten, Ihr Anlageportfolio zu streuen. Denken Sie zum Beispiel an Investitionen in Immobilien (direkt oder indirekt, etwa über einen Immobilien-ETF), Crowdfunding oder Private Equity.
Diese Kategorien erfordern mehr Wissen, längere Laufzeiten und eine höhere Risikobereitschaft. Sie gelten daher als Produkte, die vor allem für erfahrene Anleger geeignet sind und eher als Ergänzung zu einem Portfolio dienen, nicht als Basis.
Beispielportfolios für 100.000 €
Die folgenden Portfolios zeigen Ihnen beispielhaft, wie Sie Ihre 100.000 € so streuen können, dass es zu Ihnen passt: defensiv mit wenig Risiko, neutral oder offensiv mit mehr Risiko, aber mit der Chance auf eine höhere Rendite.
Sie dienen ausschließlich der Veranschaulichung und sind keine persönliche Anlageberatung.
Ihr Risikoprofil bestimmen
Eine gute Aufteilung Ihres Anlageportfolios hängt unter anderem von den folgenden drei Faktoren ab:
- Anlagehorizont: Je länger Sie anlegen können, desto mehr Risiko können Sie in der Regel tragen. Das Alter spielt dabei eine Rolle, ist aber nicht allein ausschlaggebend.
- Liquidität: Welcher Betrag muss jederzeit verfügbar sein (und daher auf einem frei abhebbaren Sparkonto liegen)?
- Risikotoleranz: Wie reagieren Sie auf vorübergehende Kursrückgänge? Nicht in der Theorie, sondern in der Praxis.
Alter, Einkommen und vorhandenes Vermögen spielen hierbei ebenfalls eine große Rolle.
Vermögen wachsen lassen nach 100.000 €
Ab diesem Punkt beginnt der eigentliche Effekt von Rendite auf Rendite. Zeit im Markt ist dabei wichtiger als Timing. Wenn Sie Positionen schrittweise aufbauen, zum Beispiel durch regelmäßige Käufe (auch bekannt als Dollar-Cost-Averaging), verringern Sie das Einstiegsrisiko und erhöhen die Chance auf eine höhere Rendite auf lange Sicht.
Über GoldRepublic können Sie zum Beispiel regelmäßig Edelmetalle ansparen. Sie kaufen jede Woche, alle zwei Wochen oder jeden Monat für einen festen Betrag ein Volumen zum aktuellen Kurs. So bauen Sie Schritt für Schritt ein Vermögen in Edelmetallen auf, als Erweiterung Ihres Anlageportfolios.
In diesem Artikel zeigen wir Ihnen Möglichkeiten, einen Betrag von €100.000 klug und passend zu Ihnen anzulegen.
Rika Zaat ist Moderatorin von MacroCheck bei GoldRepublic, wo sie makroökonomische Themen in verständliche und zugängliche Videos übersetzt. Darüber hinaus ist sie verantwortlich für Marketing, Produktionen und Events, darunter große Live-Abende mit Referenten wie Willem Middelkoop und Peter Schiff. Rika schloss ihr Studium cum laude an der Nyenrode Business University mit einem MSc in Financial Management ab (GPA 8,2).