

De goudprijs gaat momenteel door een hele lastige fase. Dat heeft alles te maken met de strengere financiële omstandigheden in de vorm van een stijgende Amerikaanse dollar en klimmende obligatierentes. Op het moment van schrijven handelt de dollarindex (DXY) op 103,9 punten en daarmee het hoogste niveau in 19 maanden tijd.
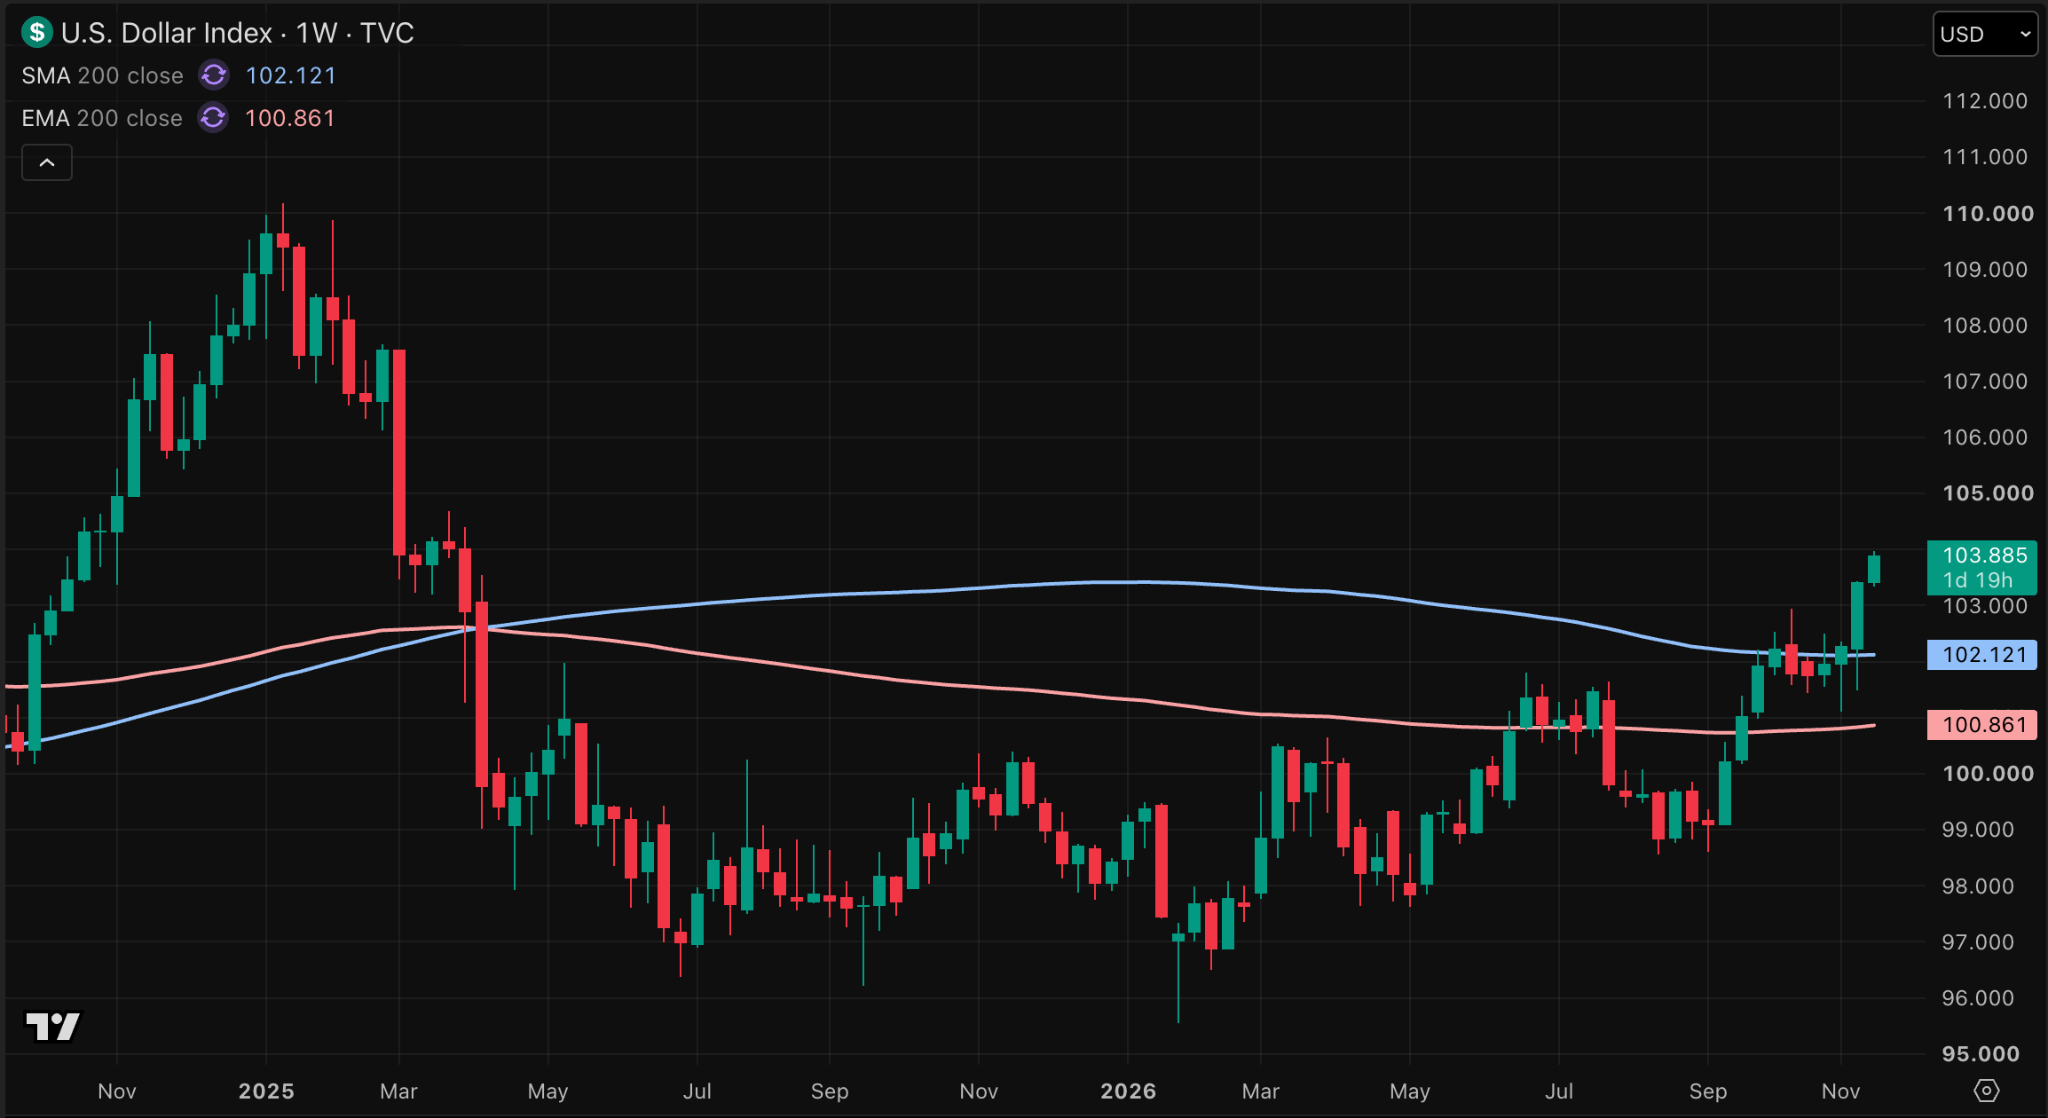
Goud piekte boven de 5.600 dollar per ounce, terwijl de Amerikaanse dollar op dat moment het laagste niveau van 2026 bereikte op 95,5 punten. Daarna begon de opmars voor de dollar en kwam de goudprijs onder druk te staan.
In eerste instantie herstelde de Amerikaanse dollar nadat goud vanaf de piek een terugval doormaakte. Het laatste deel van de stijging was vooral gebaseerd op hype. Die lucht liep uit de markt. Dat duwde de goudprijs snel omlaag en vormde een eerste rugwind voor de Amerikaanse dollar.
Vervolgens begon de Iran-oorlog, klom de olieprijs in een razend tempo omhoog, stegen de obligatierentes en won de dollar nog meer terrein.
Daarna kwam de markt tot de realisatie dat ook de AI-investeringscyclus een belangrijke oorzaak is voor de stijgende obligatierentes. De vraag naar kapitaal is gigantisch, waardoor kapitaalverstrekkers hogere rentes kunnen vragen.
Verder speelt de hardnekkige inflatie een belangrijke rol. Die is onder andere afhankelijk van de fors gestegen olieprijs sinds februari 2026 én de uitbouw van de AI-infrastructuur. Als gevolg van de hardnekkige inflatie is de Amerikaanse centrale bank recent een stuk strenger geworden.
Tot vorige week rekende de markt tot en met september 2027 nog op ongeveer twee renteverhogingen. Inmiddels zijn dat er bijna vier.
Vervolgens sprak Albert Musalem, lid van de rentecommissie van de Amerikaanse centrale bank, zich deze week uit voor een scenario met vier renteverhogingen. En dat terwijl de obligatierentes al fors gestegen zijn en de Amerikaanse dollar momentum had.
Die combinatie van omstandigheden gaven de goudprijs een nieuwe klap. Inmiddels is de belangrijke steunzone rond 4.000 dollar per ounce duidelijk verloren. Nu lijkt goud op weg naar het 0,50 Fibonacci-niveau van de bullmarkt die eind 2022 begon en in januari 2026 eindigde.
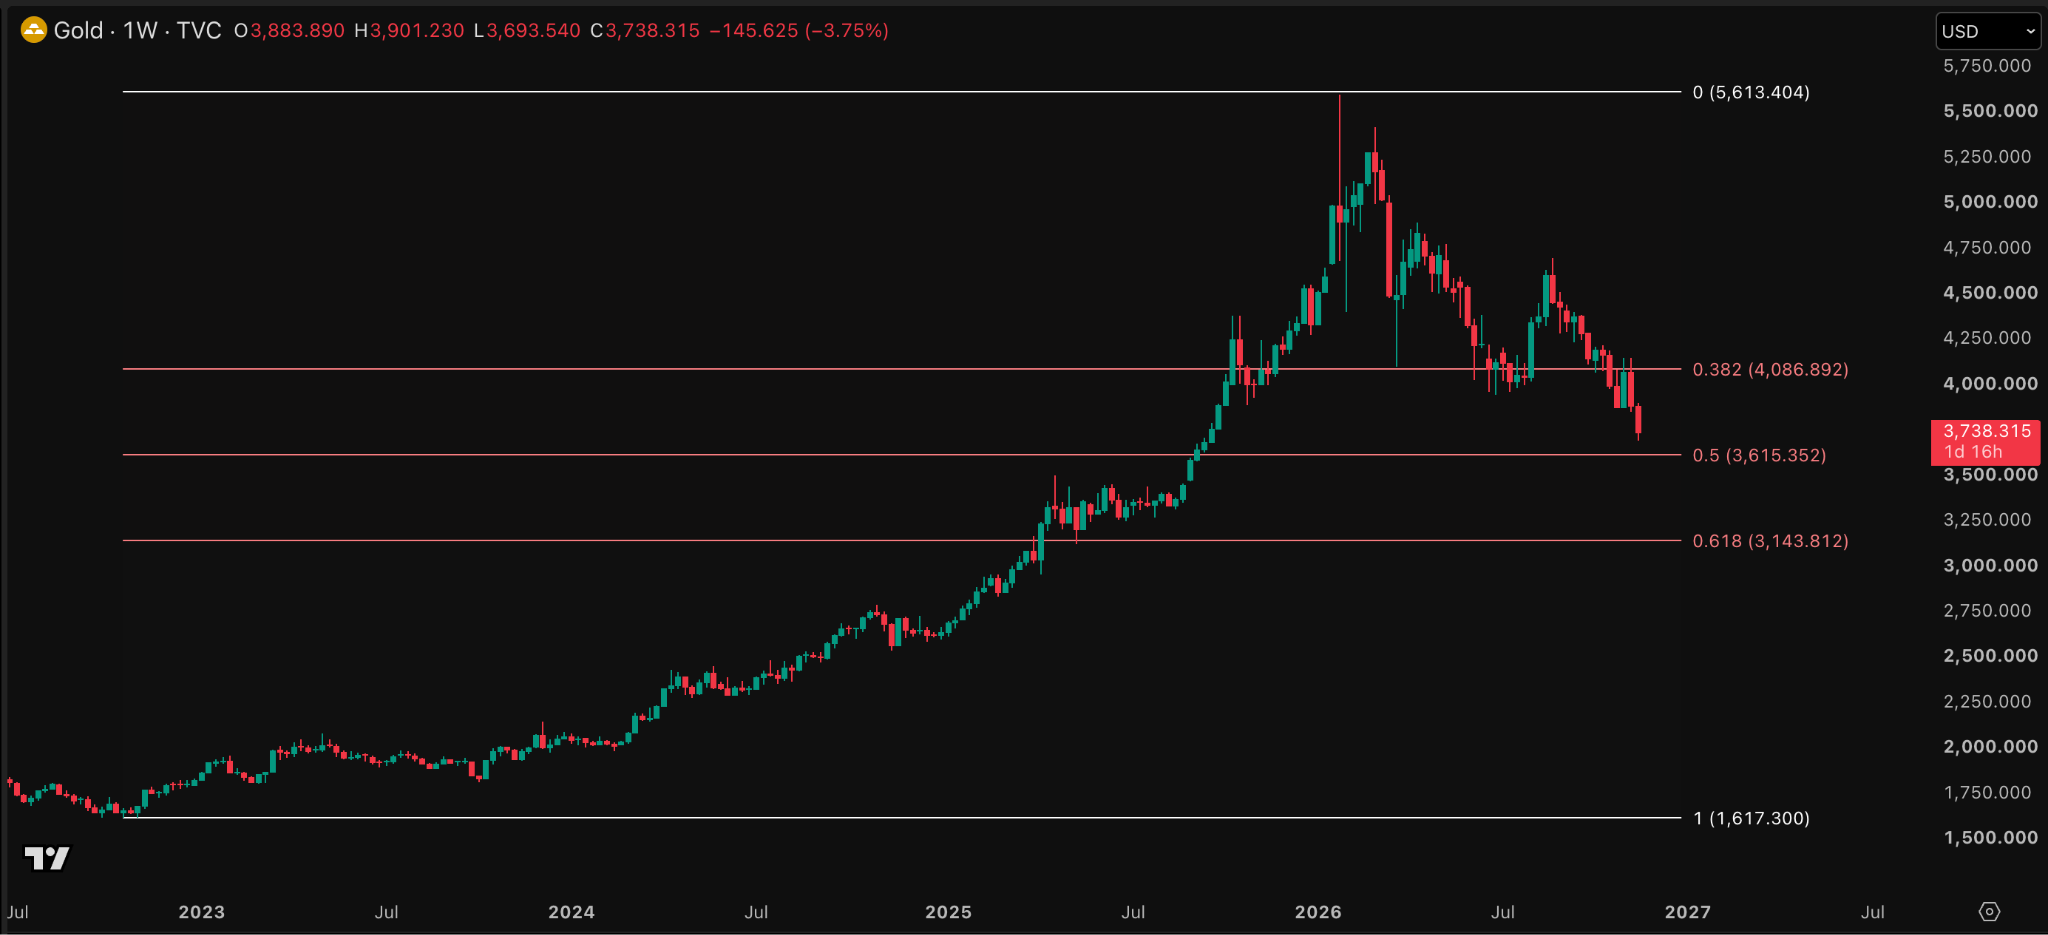
Het bereiken van dat niveau zou betekenen dat goud 50 procent van de totale stijging tijdens de bullmarkt alweer inleverde. Doorgaans is het 0,50 Fibonacci-niveau een punt waarop de markt weer steun krijgt van kopers. Voor goud ligt dat punt op ongeveer 3.615 dollar per ounce.
Op de meer korte termijn is de kans aanwezig dat goud weer op adem kan komen. Na de forse koersdalingen van de afgelopen dagen dipte de RSI gisteren onder de 30 punten. Daarmee begint de verkoopdruk behoorlijk extreme vormen aan te nemen.
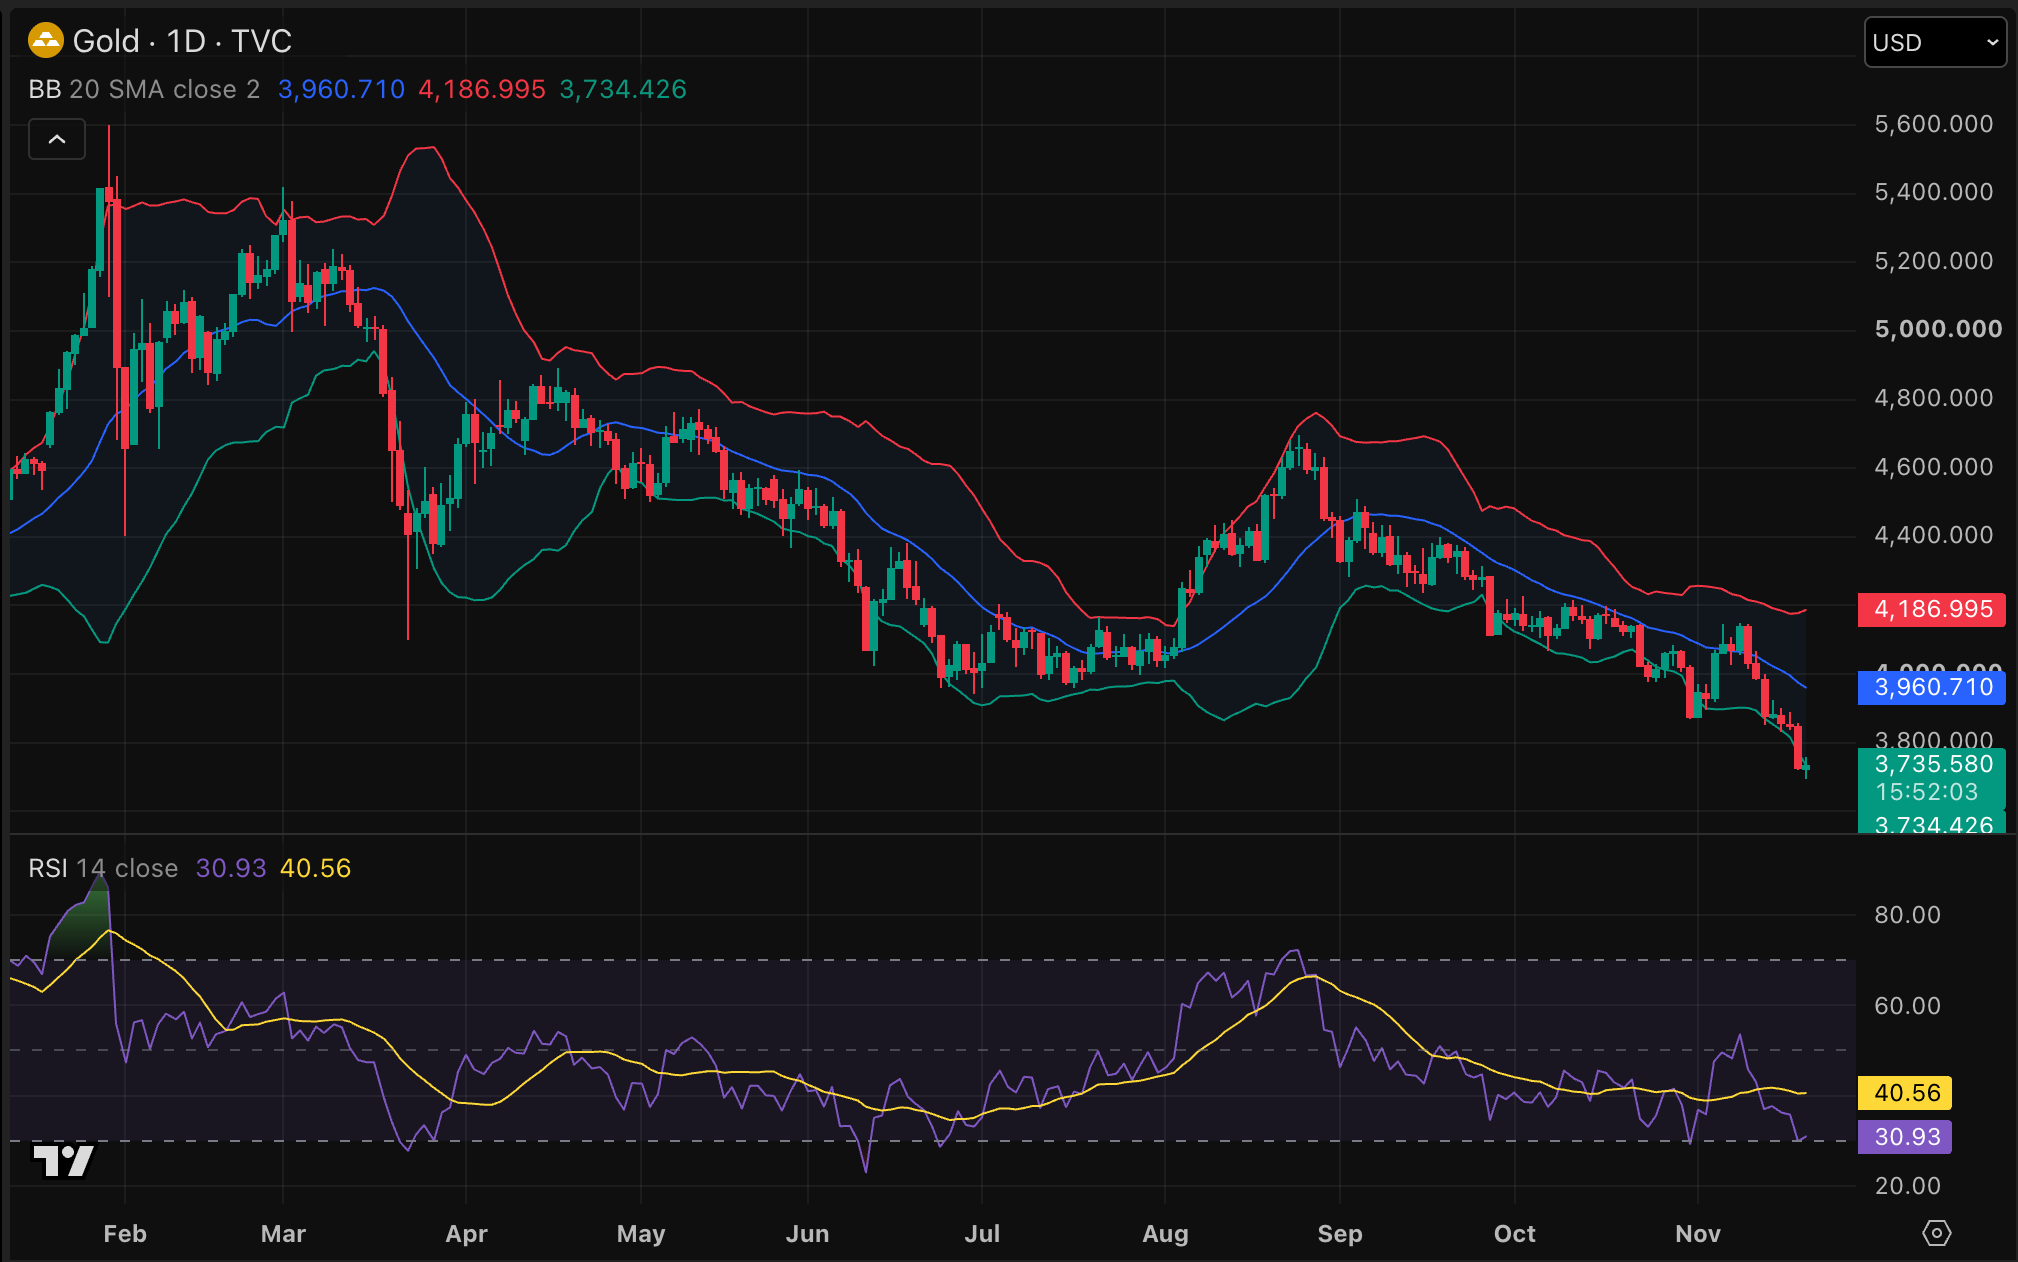
Na een reeks van zeven handelsdagen waarin de goudkoers praktisch alleen maar daalde, zou er op de korte termijn een herstel kunnen plaatsvinden. De RSI is overigens een indicator voor het koersmomentum van een financiële asset. Die is voor goud behoorlijk onderkoeld geraakt.
Tegelijkertijd handelt de goudprijs tegen de onderkant van zijn Bollinger Bands aan, zie de bovenstaande grafiek. Het wordt interessant om te zien of hier een steunpunt gebouwd kan worden voor de koers. Uiteindelijk hangt alles grotendeels af van de Amerikaanse dollar, en in hoeverre de wereldreservemunt zijn opmars kan voortzetten.
Het vreemde is dat deze omstandigheden op de lange termijn de investeringscase voor goud alleen maar versterken. Stijgende obligatierentes betekenen immers dat het voor de Amerikaanse overheid nog lastiger wordt om de staatsschuld van ruim 40 biljoen dollar te onderhouden.
De rentekosten zullen toenemen, waardoor het begrotingstekort stijgt, en de Amerikaanse staat waarschijnlijk nóg meer schulden moet aangaan.
Daarnaast kijken we op dit moment naar een Amerikaanse centrale bank die zich strenger opstelt, terwijl de markt nu al twijfelt over de houdbaarheid van de AI-investeringscyclus. Als ze daadwerkelijk vier renteverhogingen doorvoeren tot en met september 2027, dan zou dat het fundament onder de Amerikaanse economie in gevaar kunnen brengen.
Mocht de AI-cyclus tot stilstand komen, dan is het waarschijnlijk een kwestie van tijd voordat de Amerikaanse centrale bank en andere grote centrale banken moeten ingrijpen. Zo zitten we dus in de vreemde situatie die op de korte termijn voor neerwaartse druk op de goudprijs zorgt, maar op de lange termijn het investeringsverhaal sterker maakt.
Op de korte termijn legt goud het af tegen de sterke Amerikaanse dollar, maar vreemd genoeg zorgt dat op de lange termijn juist voor een veel gunstiger investeringsbeeld voor edelmetalen.
Thom Derks schrijft voor GoldRepublic over goud, macro-economie en geopolitiek. Hij studeerde Rechten in Leiden en Economie in Amsterdam. Zijn persoonlijke fascinatie voor schaarste en waardeopslag via bitcoin én goud bracht hem naar de wereld van financiële journalistiek. Via zijn eigen nieuwsbrief De Geldpers op Substack bereikt hij meer dan 5.800 abonnees met analyses over markten, geopolitiek en het monetaire systeem.