

Franse schuldencrisis: dé onderbouwing voor goud
"Er zijn decennia waarin niets gebeurt, en er zijn weken waarin decennia gebeuren." Zo sprak ooit de Russische revolutionair Vladimir Lenin.
Die uitspraak kunnen we in zekere zin ook toepassen op de mondiale obligatiemarkten. Hoewel de totale obligatiemarkt twee tot drie keer groter is dan de complete aandelenmarkt, zijn staatsobligaties voor veel beleggers meestal de saaiste beleggingscategorie.
Meestal, want er zijn momenten waarop ze plotseling heel belangrijk zijn. Momenten waarop ze de wereldgeschiedenis veranderen. Dat klinkt misschien overdreven, maar de geschiedenis laat zien dat obligatiemarkten zelfs regeringen ten val kunnen brengen:
- Italië (2011): de rente op Italiaanse staatsobligaties schoot omhoog en het renteverschil met Duitsland steeg in enkele maanden van ongeveer 2 naar 5 procentpunt. De financiële druk werd uiteindelijk zo groot, dat premier Silvio Berlusconi in november 2011 zijn ontslag indiende.
- Italië (2019): opnieuw zorgde de obligatiemarkt voor politieke spanningen. Het renteverschil met Duitsland lag rond 2 procentpunt toen premier Giuseppe Conte in augustus zijn ontslag aankondigde, nadat zijn regeringscoalitie uit elkaar was gevallen.
- Verenigd Koninkrijk (2022): de Britse premier Liz Truss presenteerde plannen voor forse belastingverlagingen zonder duidelijke financiering. Beleggers verloren het vertrouwen, Britse staatsobligaties werden massaal verkocht en de rentes explodeerden. De Bank of England moest ingrijpen om een financiële crisis te voorkomen. Na slechts 44 dagen kondigde Truss haar vertrek aan.
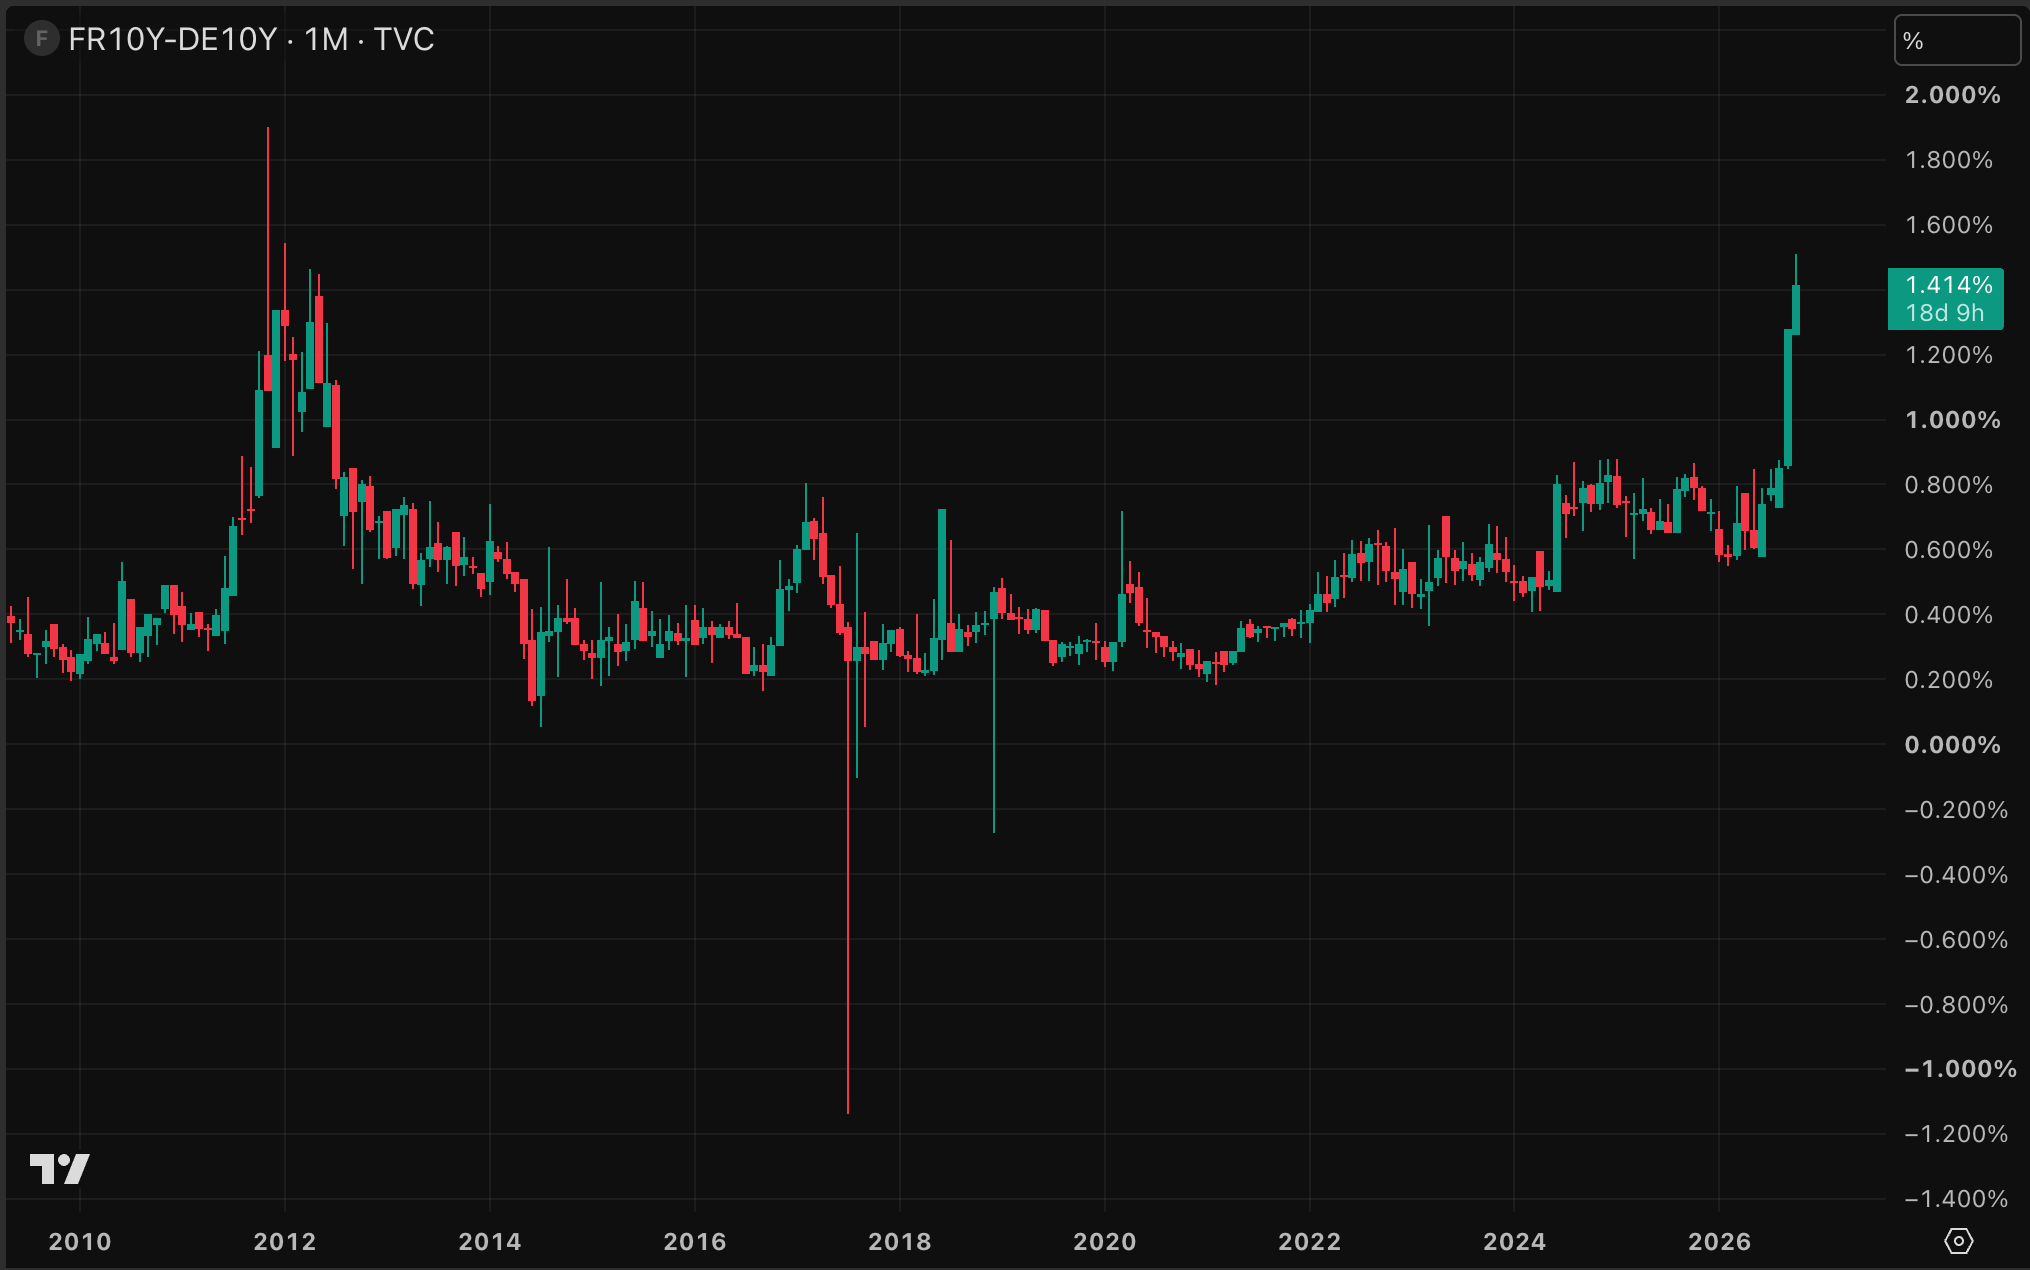
Op dit moment verliest Frankrijk de controle over zijn obligatiemarkt. Het renteverschil met Duitsland bedraagt op dit moment 1,414 procentpunt. Het hoogste niveau sinds de eurocrisis van 2012.
Als de Franse obligatierentes de komende tien jaar op het huidige niveau blijven, dreigt de situatie verder te verslechteren. Zelfs als de Franse economie jaarlijks met 3 procent groeit en het begrotingstekort stabiliseert op 5 procent van het bbp, kunnen de jaarlijkse rentelasten oplopen tot maar liefst 200 miljard euro. Bijna drie keer zoveel als nu.
Hoe kan dat? Frankrijk moet niet alleen nieuwe schulden aangaan om zijn begrotingstekort te financieren, maar ook bestaande schulden vervangen zodra die aflopen. Dat gebeurt tegen de huidige, veel hogere rentes. Daardoor loopt de gemiddelde rente op de totale staatsschuld geleidelijk op.
In dit scenario stijgen de rentelasten naar ongeveer 5 procent van het bbp, ruim twee keer zoveel als nu. Dat betekent dat een steeds groter deel van de Franse economie nodig is om alleen al de rente op de staatsschuld te betalen. Geld dat de overheid niet meer kan besteden aan bijvoorbeeld onderwijs, gezondheidszorg en infrastructuur.
En daar schuilt het gevaar voor Europa. Op een gegeven moment kan de druk op de Franse overheidsfinanciën zo groot worden dat beleggers en politici naar de Europese Centrale Bank (ECB) kijken voor een oplossing.
De ECB beschikt over instrumenten om in te grijpen op de obligatiemarkt, al zijn die aan voorwaarden gebonden. Maar juist daar wordt het interessant voor goudbeleggers. Want als centrale banken gedwongen worden om de obligatiemarkten te ondersteunen, kan dat het vertrouwen in staatsobligaties en uiteindelijk ook in het geldstelsel onder druk zetten.
Het punt waarop centrale bankiers moeten ingrijpen om de situatie te stabiliseren komt steeds dichterbij. Precies dat vormt een belangrijk onderdeel van de onderbouwing voor een investering in goud en zilver. De natuurlijke schaarste van edelmetalen kun je zien als een verzekering of bescherming tegen geldontwaarding.
Daarnaast bestaat er voor fysiek goud en zilver geen tegenpartijrisico. Je bezit het gewoon. Je bent niet afhankelijk van de financiële gezondheid van een overheid of bedrijf. Het bestaat. En het beschermt.
Let op: we schrijven in dit stuk niet dat er sprake is van een acute schuldencrisis in Frankrijk. Wat niet wegneemt dat de situatie steeds zorgelijker begint te worden.
De Franse staatsschuld en obligatierente lopen op. Wat zijn de risico's voor Europa en waarom kan dit de onderbouwing voor goud versterken?
Thom Derks schrijft voor GoldRepublic over goud, macro-economie en geopolitiek. Hij studeerde Rechten in Leiden en Economie in Amsterdam. Zijn persoonlijke fascinatie voor schaarste en waardeopslag via bitcoin én goud bracht hem naar de wereld van financiële journalistiek. Via zijn eigen nieuwsbrief De Geldpers op Substack bereikt hij meer dan 5.800 abonnees met analyses over markten, geopolitiek en het monetaire systeem.