

Schuivende panelen
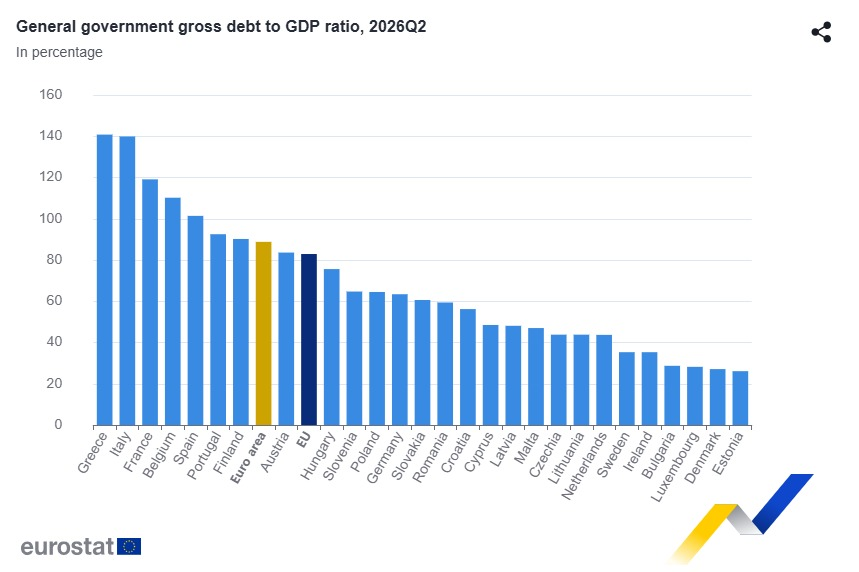
De nieuwste Europese schuldcijfers zijn weer gepubliceerd. En iedere keer als ik ze bekijk, verbaas ik me opnieuw. Niet zozeer over de omvang van de schuldenbergen, want die kennen we inmiddels wel. Maar vooral over het gemak waarmee we de ooit zo belangrijke Europese begrotingsregels naast ons neer lijken te hebben gelegd.
Hoe zat het ook alweer? Volgens het Stabiliteits- en Groeipact mag de overheidsschuld van een EU-land maximaal 60% van het bruto binnenlands product bedragen. Het jaarlijkse begrotingstekort mag niet groter zijn dan 3%.
Bestaan die regels eigenlijk nog?
Jawel!
Doen we er dan ook nog iets mee?
Nou, de gemiddelde overheidsschuld in de eurozone bedraagt inmiddels 88,8% van het bbp. Bijna 50% meer dan de afgesproken grens. En de schulden stijgen nog altijd.
Dan kunt u zich toch afvragen wat die grens van 60% nog waard is.
Regels zijn regels. Toch?
Nu is het niet zo dat Brussel helemaal niets doet. Er bestaat namelijk zoiets als de “buitensporigtekortprocedure”, oftewel de Excessive Deficit Procedure (EDP).
Wanneer een land de begrotingsregels overtreedt, kan de Europese Commissie voorstellen om zo’n procedure te starten. Vervolgens moet het betreffende land zijn overheidsfinanciën volgens een afgesproken traject op orde brengen. Er komen uitgavenlimieten, deadlines en extra toezicht. En als het land onvoldoende meewerkt, kunnen uiteindelijk zelfs boetes volgen.
Dat klinkt behoorlijk streng.
Momenteel zitten tien EU-landen in zo’n procedure. Daaronder zeven eurolanden: Frankrijk, Italië, België, Oostenrijk, Finland, Slowakije en Bulgarije.
Maar er is iets merkwaardigs aan de hand. De procedures draaien vooral om de jaarlijkse begrotingstekorten. Een land met een torenhoge overheidsschuld kan buiten de procedure blijven, zolang het tekort en het afgesproken uitgavenpad maar voldoende onder controle zijn. Dat strookt toch niet helemaal met die 60%-grens.
Neem Griekenland. Met een overheidsschuld van bijna 141% van het bbp nog altijd Europees kampioen schulden maken. Toch zit het land niet in de procedure. De Griekse schuld daalt namelijk fors, terwijl de begroting er inmiddels een stuk beter voorstaat.
Frankrijk in de problemen
Tijdens de vorige Europese schuldencrisis ging vrijwel alle aandacht uit naar Griekenland, Italië, Spanje en Portugal. Inmiddels is Frankrijk een van de belangrijkste zorgenkindjes.
De Franse overheidsschuld is opgelopen tot ruim 119% van het bbp. Het begrotingstekort is veel te hoog, meer dan 5% van het bbp, en de politieke verdeeldheid maakt het bijzonder lastig om daar iets aan te veranderen.
Frankrijk zit dan ook sinds juli 2024 in de buitensporigtekortprocedure. Maar het land krijgt tot 2029 om het tekort weer onder de 3% te brengen.
Nog drie jaar dus.
Ondertussen willen beleggers steeds meer rente ontvangen om de Franse overheid geld te lenen. Het renteverschil met Duitsland is inmiddels opgelopen tot niveaus die we kennen van de hoogtijdagen van de Europese schuldencrisis.
Toch is er van echte paniek op de financiële markten nauwelijks sprake.
Hoe kan dat?
Wie gaat Frankrijk redden?
Het antwoord ligt voor een belangrijk deel bij de vangnetten die Europa sinds de vorige schuldencrisis heeft opgetuigd.
Frankrijk kan bijvoorbeeld aankloppen bij het Europees Stabiliteitsmechanisme, het ESM. Dat fonds is opgericht om eurolanden met ernstige financieringsproblemen te ondersteunen.
Maar daar hangt wel een prijskaartje aan. Een land dat steun ontvangt, moet doorgaans een hervormingsprogramma accepteren, met duidelijke voorwaarden en toezicht. Op papier dus een nog strenger programma.
Voor Frankrijk zou dat politiek bijzonder pijnlijk zijn. Parijs zou dan een deel van de regie over zijn begrotingsbeleid moeten afstaan. Ook niet gewenst met de aankomende presidentsverkiezingen volgend jaar.
Bovendien kan alleen zo’n programma de weg vrijmaken voor obligatieaankopen door de ECB via het zogenoemde OMT-programma. Dat instrument vereist namelijk een passend Europees steunprogramma.
Maar er bestaat nog een andere route.
De ECB als vangnet
In 2022 introduceerde de ECB het Transmission Protection Instrument, kortweg TPI. Daarmee kan de centrale bank staatsobligaties kopen wanneer renteverschillen binnen de eurozone volgens haar onterecht en ontwrichtend oplopen.
Voor TPI is géén ESM-programma vereist. Zelfs het feit dat Frankrijk in een buitensporigtekortprocedure zit, sluit steun niet automatisch uit.
De ECB moet wel beoordelen of de schuld houdbaar is, of het economische beleid voldoende solide is en of Frankrijk de noodzakelijke begrotingsmaatregelen neemt. Maar uiteindelijk heeft de ECB zichzelf heel wat speelruimte gegeven.
Dat verklaart mede waarom beleggers zich voorlopig relatief weinig zorgen lijken te maken. Wanneer de druk op de Franse obligatiemarkt echt te groot wordt, bestaat er een instrument waarmee de ECB kan ingrijpen.
De centrale bank moet dan wel even uitleggen waarom Frankrijk hulp verdient terwijl het zijn overheidsfinanciën al jaren niet op orde krijgt. En dan komen we weer terug bij die oorspronkelijke begrotingsregels.
Wat zijn afspraken nog waard?
We spreken een maximale overheidsschuld van 60% af. Vervolgens loopt die schuld in de eurozone op tot bijna 90%. Landen die de regels overtreden, krijgen jaren de tijd om hun begroting te herstellen. En wanneer de obligatiemarkt daar uiteindelijk genoeg van krijgt, staat de ECB klaar met een nieuw vangnet.
En toch is er amper ophef over. Ook niet in die brave schuldenlanden Duitsland en Nederland. Opvallend, zeker nu Nederland en Duitsland weer uitgebreid discussiëren over de Europese begroting en hoeveel ieder land aan Brussel moet bijdragen.
Waarom gaat het daarbij niet veel vaker over de naleving van de afspraken die we al hebben gemaakt? Want uiteindelijk zijn de hoge schulden geen tijdelijk probleem. Vergrijzing, stijgende zorgkosten, defensie-uitgaven en structurele begrotingstekorten verdwijnen niet door een nieuwe deadline af te spreken.
En de financiële markten weten dat ook.
Daarom blijft mijn vraag aan beleggers dezelfde. Waarom zou u in een wereld waarin overheden steeds afhankelijker worden van lage rentes en centrale banken, nog altijd een groot deel van uw vermogen in staatsobligaties beleggen?
De Europese begrotingsregels zijn in de praktijk steeds verder opgerekt. Misschien wordt het tijd dat beleggers hun traditionele portefeuilles ook eens opnieuw tegen het licht houden.
De eurozone-schuld ligt ver boven de 60%-grens, Frankrijk zit in de problemen en de ECB staat klaar als vangnet. Wat betekent dat voor beleggers?

Jeroen Blokland is meer dan 20 jaar professioneel belegger en was als voormalig hoofd Multi-Asset bij Robeco eindverantwoordelijk voor een klantvermogen van meer dan vijf miljard euro. Na Robeco richtte hij True Insights op, een onafhankelijk beleggingsresearchplatform, en is hij columnist, YouTuber en veelgevraagd spreker. Met meer dan 100.000 volgers op X is hij een van de meest gevolgde beleggers in Nederland. Voor GoldRepublic schrijft hij over macro-economie, markten en de rol van goud in een gespreide portefeuille.