

Goud bouwt stevig fundament voor volgende bullmarkt
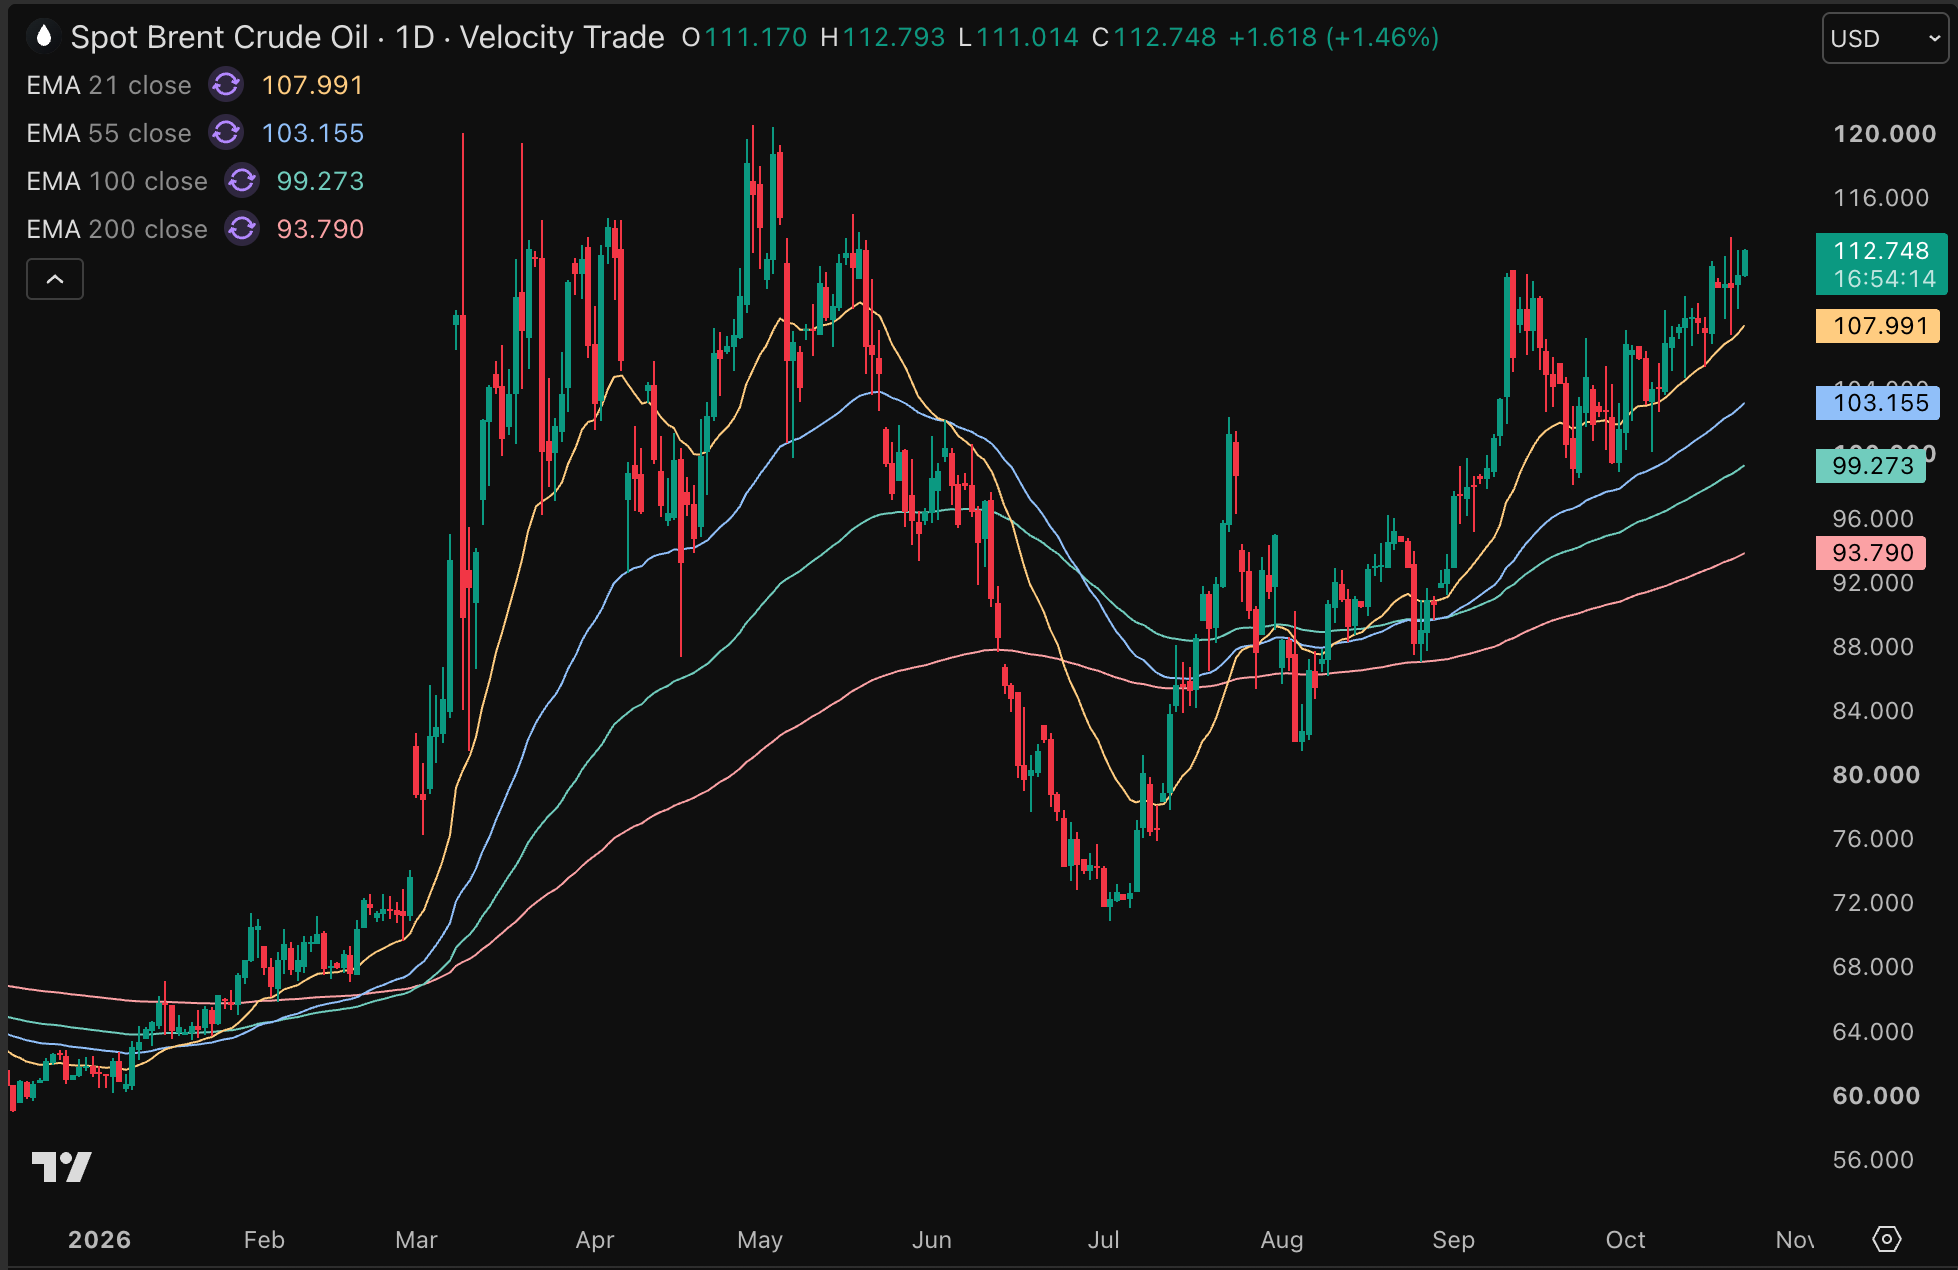
De oorlog met Iran duurt voort, de Brent-olieprijs ligt rond de 110 dollar per vat, Frankrijk kampt met steeds serieuzere financiële problemen en de stress op de Zuid-Koreaanse Kospi-beursindex slaat over naar Wall Street. We kijken naar een wereld die steeds onrustiger wordt.
Op papier is dat het ideale recept voor een hogere goudprijs. Goud is immers de asset waarvoor u kiest om u te verzekeren tegen onrust en paniek.
En toch staat goud vooral onder druk. Sinds de piek in januari verloor het edelmetaal ongeveer 25 procent van zijn waarde. Hoe kan dat? Waarom zoeken beleggers onder deze omstandigheden niet massaal hun toevlucht tot goud?
Waarom goud daalt, ondanks gunstige omstandigheden
Neem Frankrijk. Daar passeerde de 10-jaarsrente voor het eerst sinds 2002 de grens van 5 procent. Het renteverschil met Duitsland, de veelbesproken spread, is inmiddels opgelopen tot ruim 150 basispunten. Tegelijkertijd is de Franse stress overgeslagen naar de Europese bankensector, die flinke koersdalingen moet slikken.
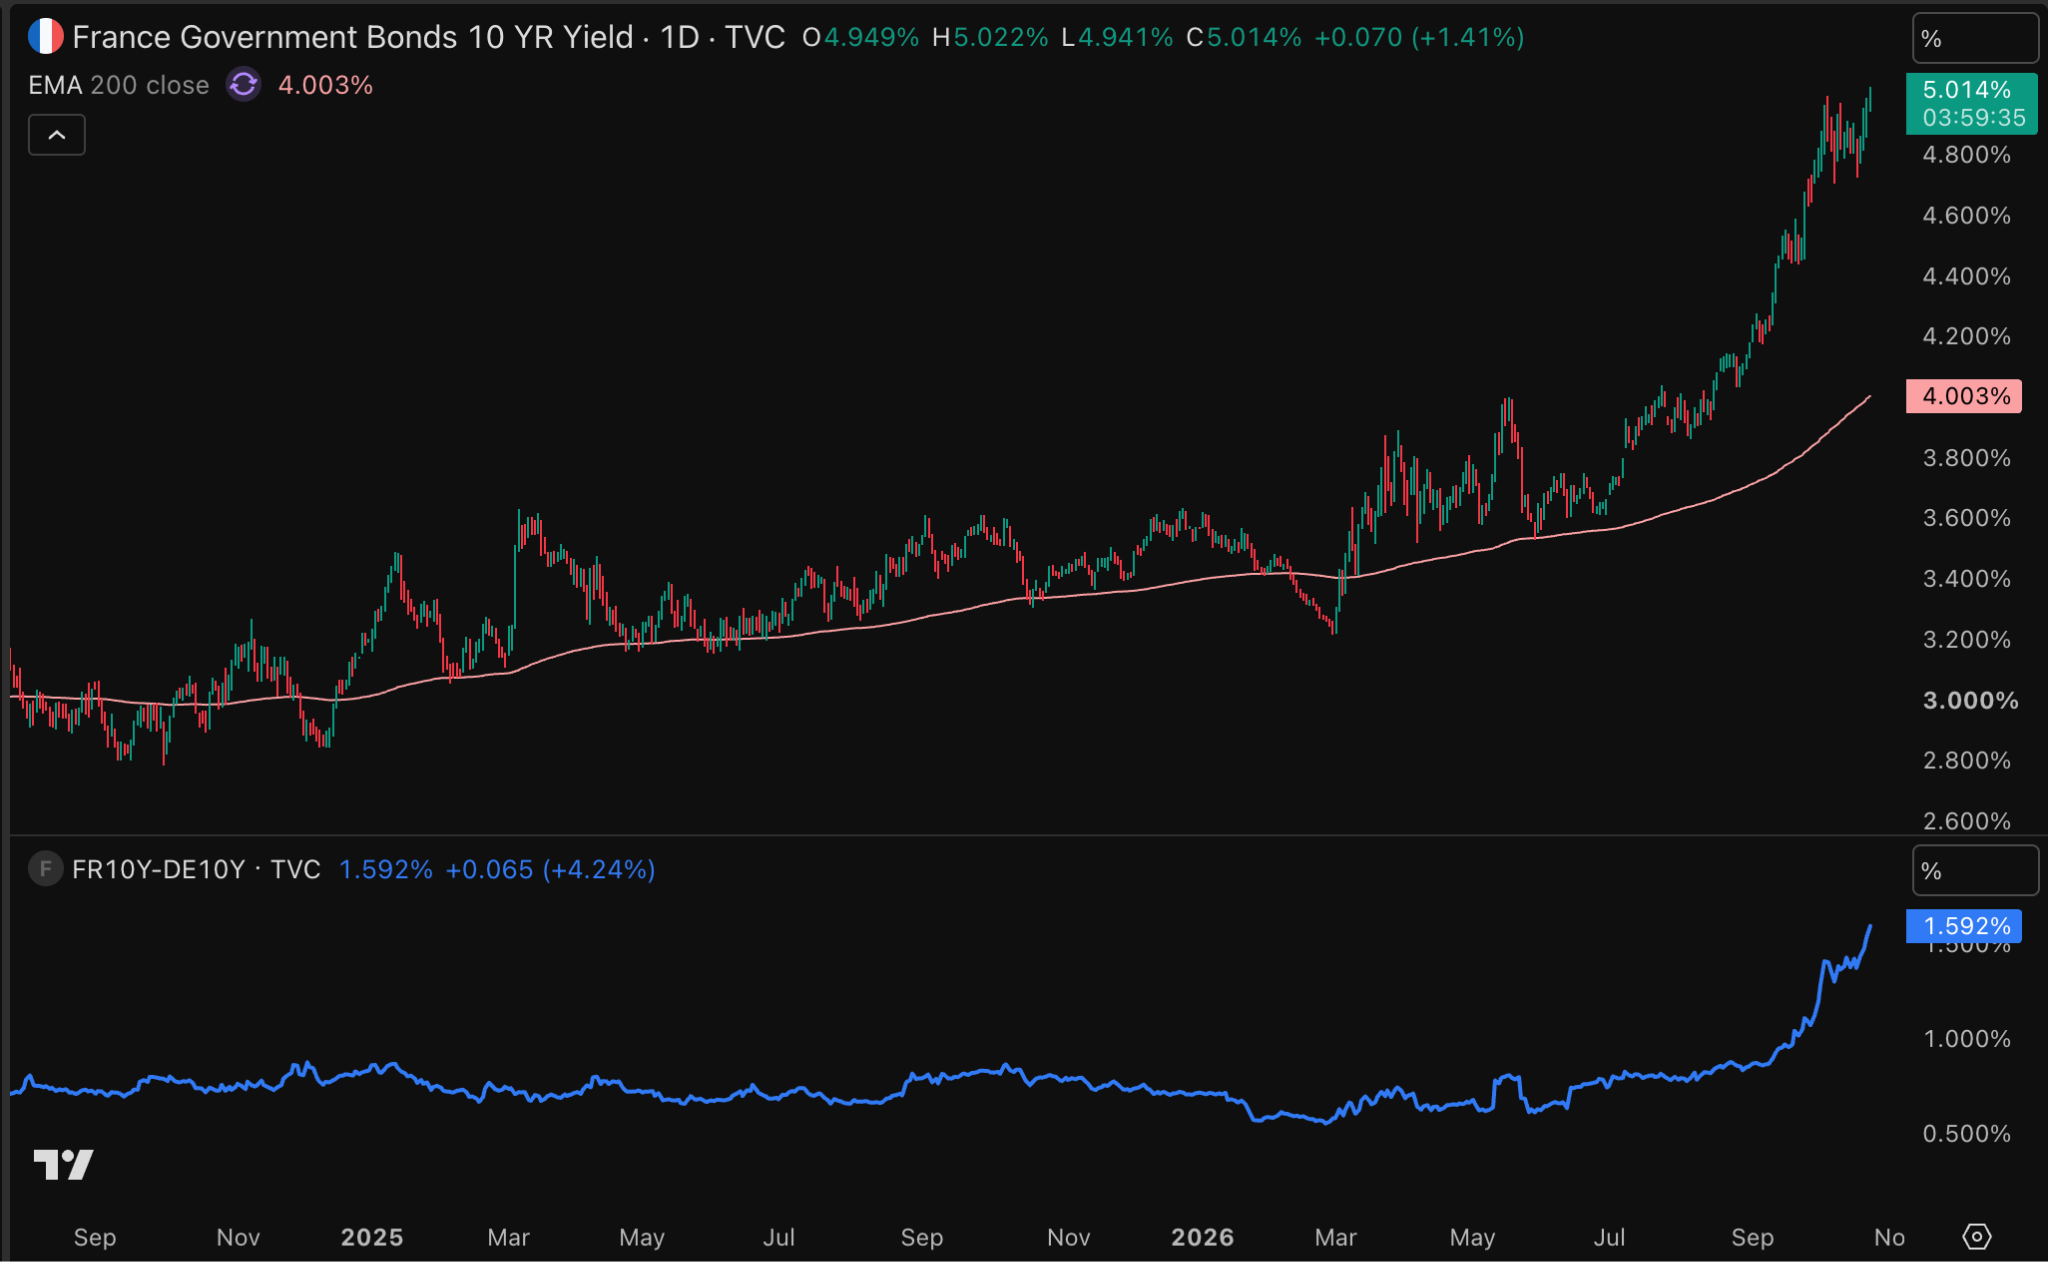
In theorie zijn dit juist ontwikkelingen waarbij u een hogere goudprijs zou verwachten. De snelle stijging van de Franse rente legt immers een zwakte bloot binnen het traditionele financiële systeem.
Of neem de oorlog met Iran. Die drijft de olieprijs opnieuw tot ruim 110 dollar per vat. U zou verwachten dat de toenemende inflatiedruk goud juist aantrekkelijker maakt. Toch is dat voorlopig niet het geval.
Het staat buiten kijf dat deze ontwikkelingen de investeringscasus voor goud op de lange termijn versterken. Maar het probleem ligt ergens anders. Het probleem ligt bij de korte termijn.
Neem de situatie in Frankrijk. De oplopende obligatierentes kunnen daar uiteindelijk een nieuwe Europese schuldencrisis veroorzaken. Als Franse staatsobligaties verder in waarde dalen, kunnen banken die deze obligaties bezitten onder druk komen te staan. Daardoor kan ook de kredietverlening aan bedrijven en huishoudens verslechteren.
In zo'n situatie ontstaat een ander probleem: een tekort aan liquiditeit. Een tekort aan kapitaal.
Beleggers zoeken dan niet per se naar bescherming tegen inflatie, maar vooral naar direct beschikbaar en betrouwbaar geld. Dat kan leiden tot een vlucht naar Amerikaanse dollars, Duitse staatsobligaties en contanten.
Zelfs goud kan dan tijdelijk worden verkocht. Niet omdat beleggers het vertrouwen in goud verliezen, maar omdat ze geld nodig hebben om verliezen op andere beleggingen op te vangen.
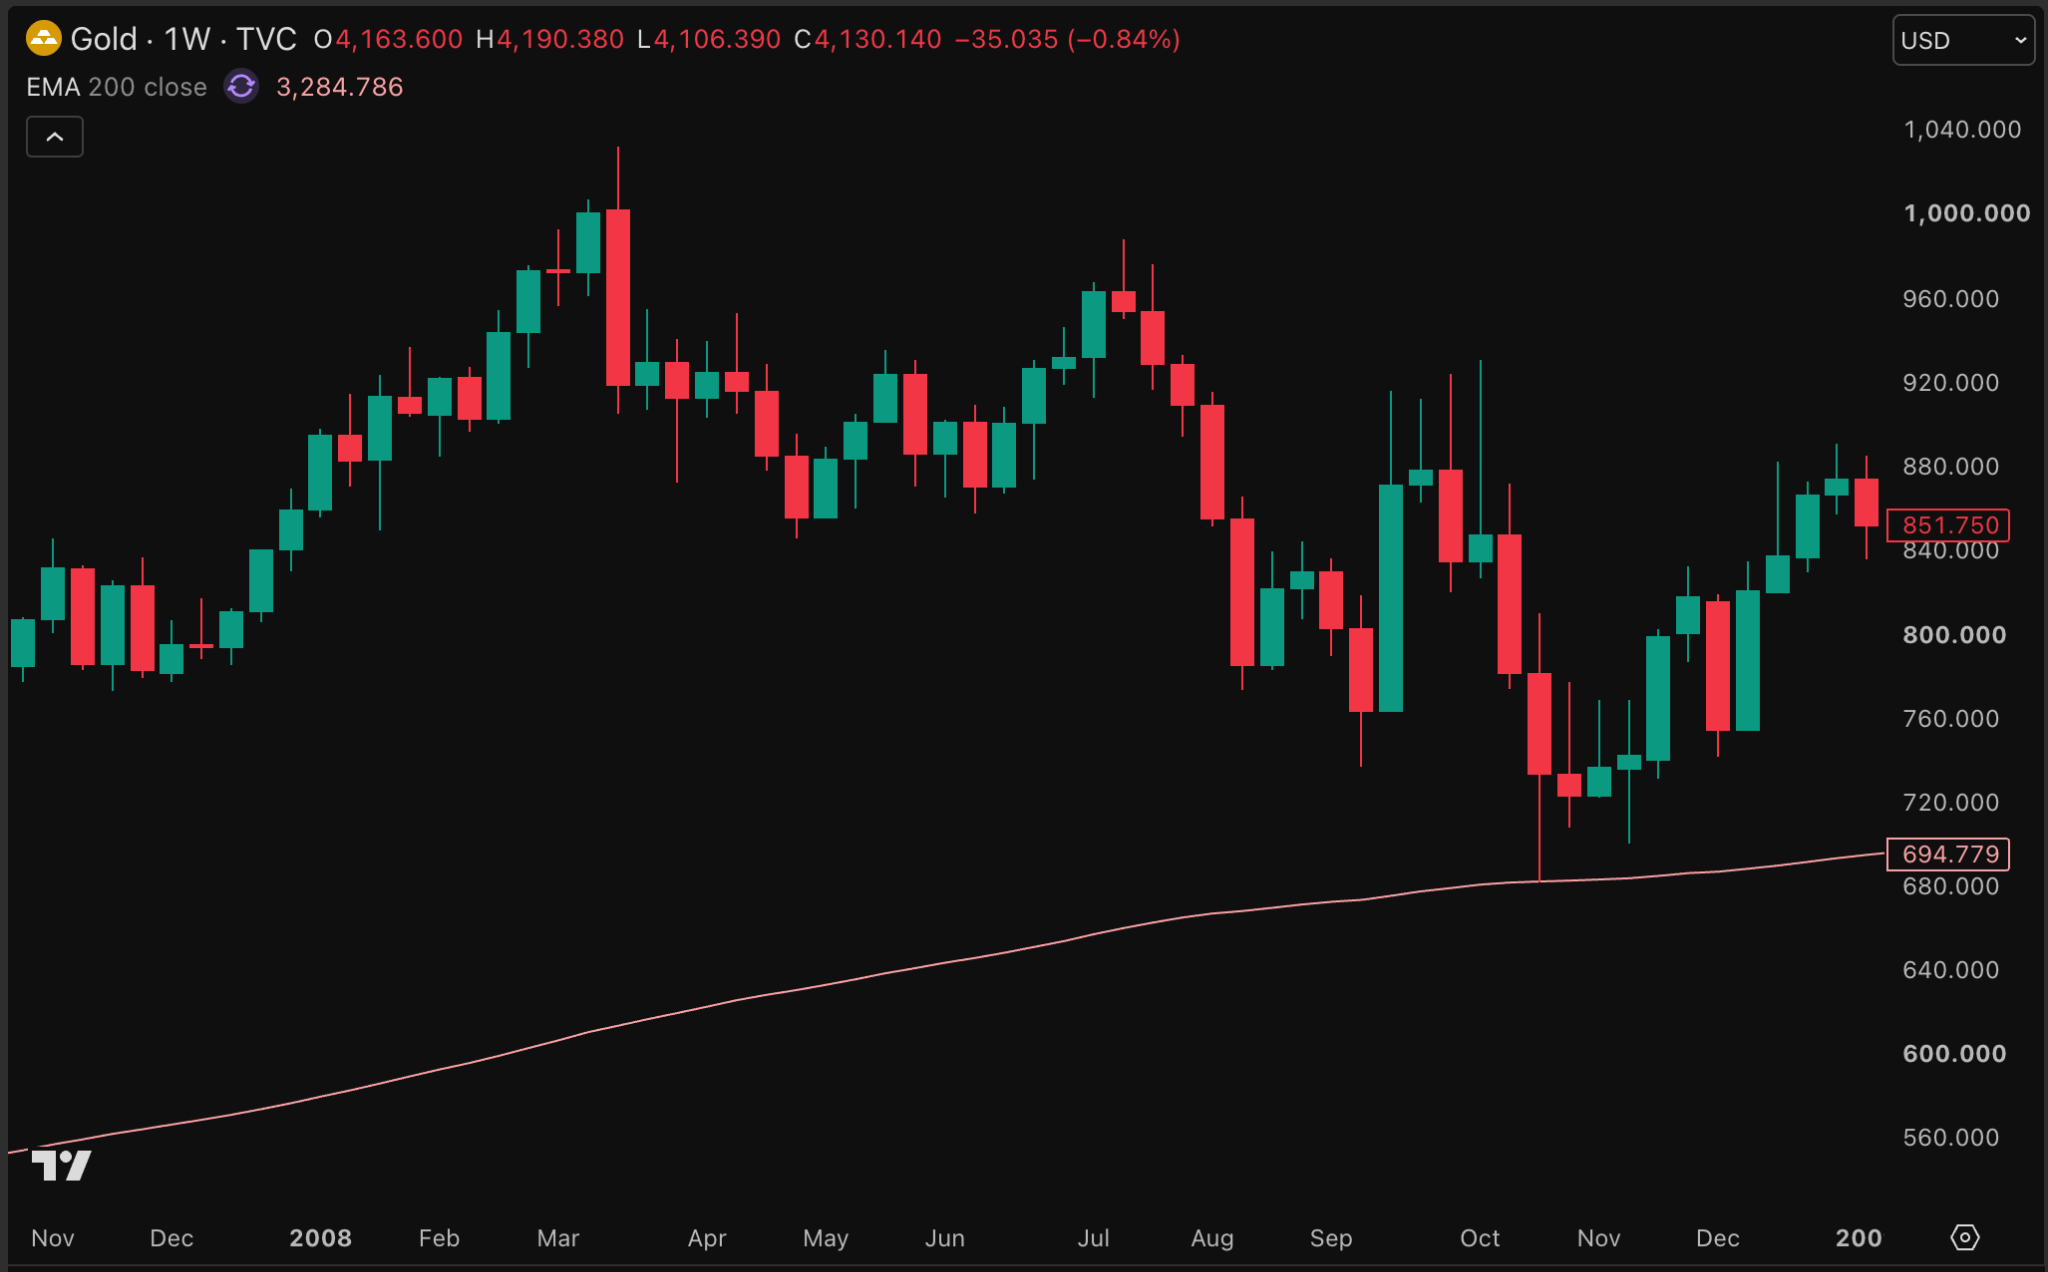
Dat zagen we ook tijdens de financiële crises van 2008 en 2020, toen goud aanvankelijk onder druk kwam te staan door gedwongen verkopen.
Daarin schuilt de paradox van de huidige goudmarkt. De financiële problemen die goud vandaag onder druk zetten, kunnen op termijn juist de aanleiding vormen voor een nieuwe goudrally.
Want wanneer financiële stress uitmondt in een ernstige crisis, neemt de druk op overheden en centrale banken toe om in te grijpen. En dat kan uiteindelijk leiden tot lagere rentes, extra liquiditeit en nieuwe monetaire stimulering.
Precies de omstandigheden waarin goud historisch vaak goed presteert.
Technische steun voor goud
In de grafiek ziet u dat de goudprijs momenteel steun vindt rond de 4.100 dollar. Dat is duidelijk een belangrijk koersniveau, omdat goud hier de afgelopen maanden meerdere keren wist op te veren.
Bovendien ligt hier het zogeheten 0,382 Fibonacci-niveau. Dat betekent dat goud inmiddels ongeveer 38,2 procent heeft ingeleverd van de totale koersstijging tussen september 2022 en januari 2026.
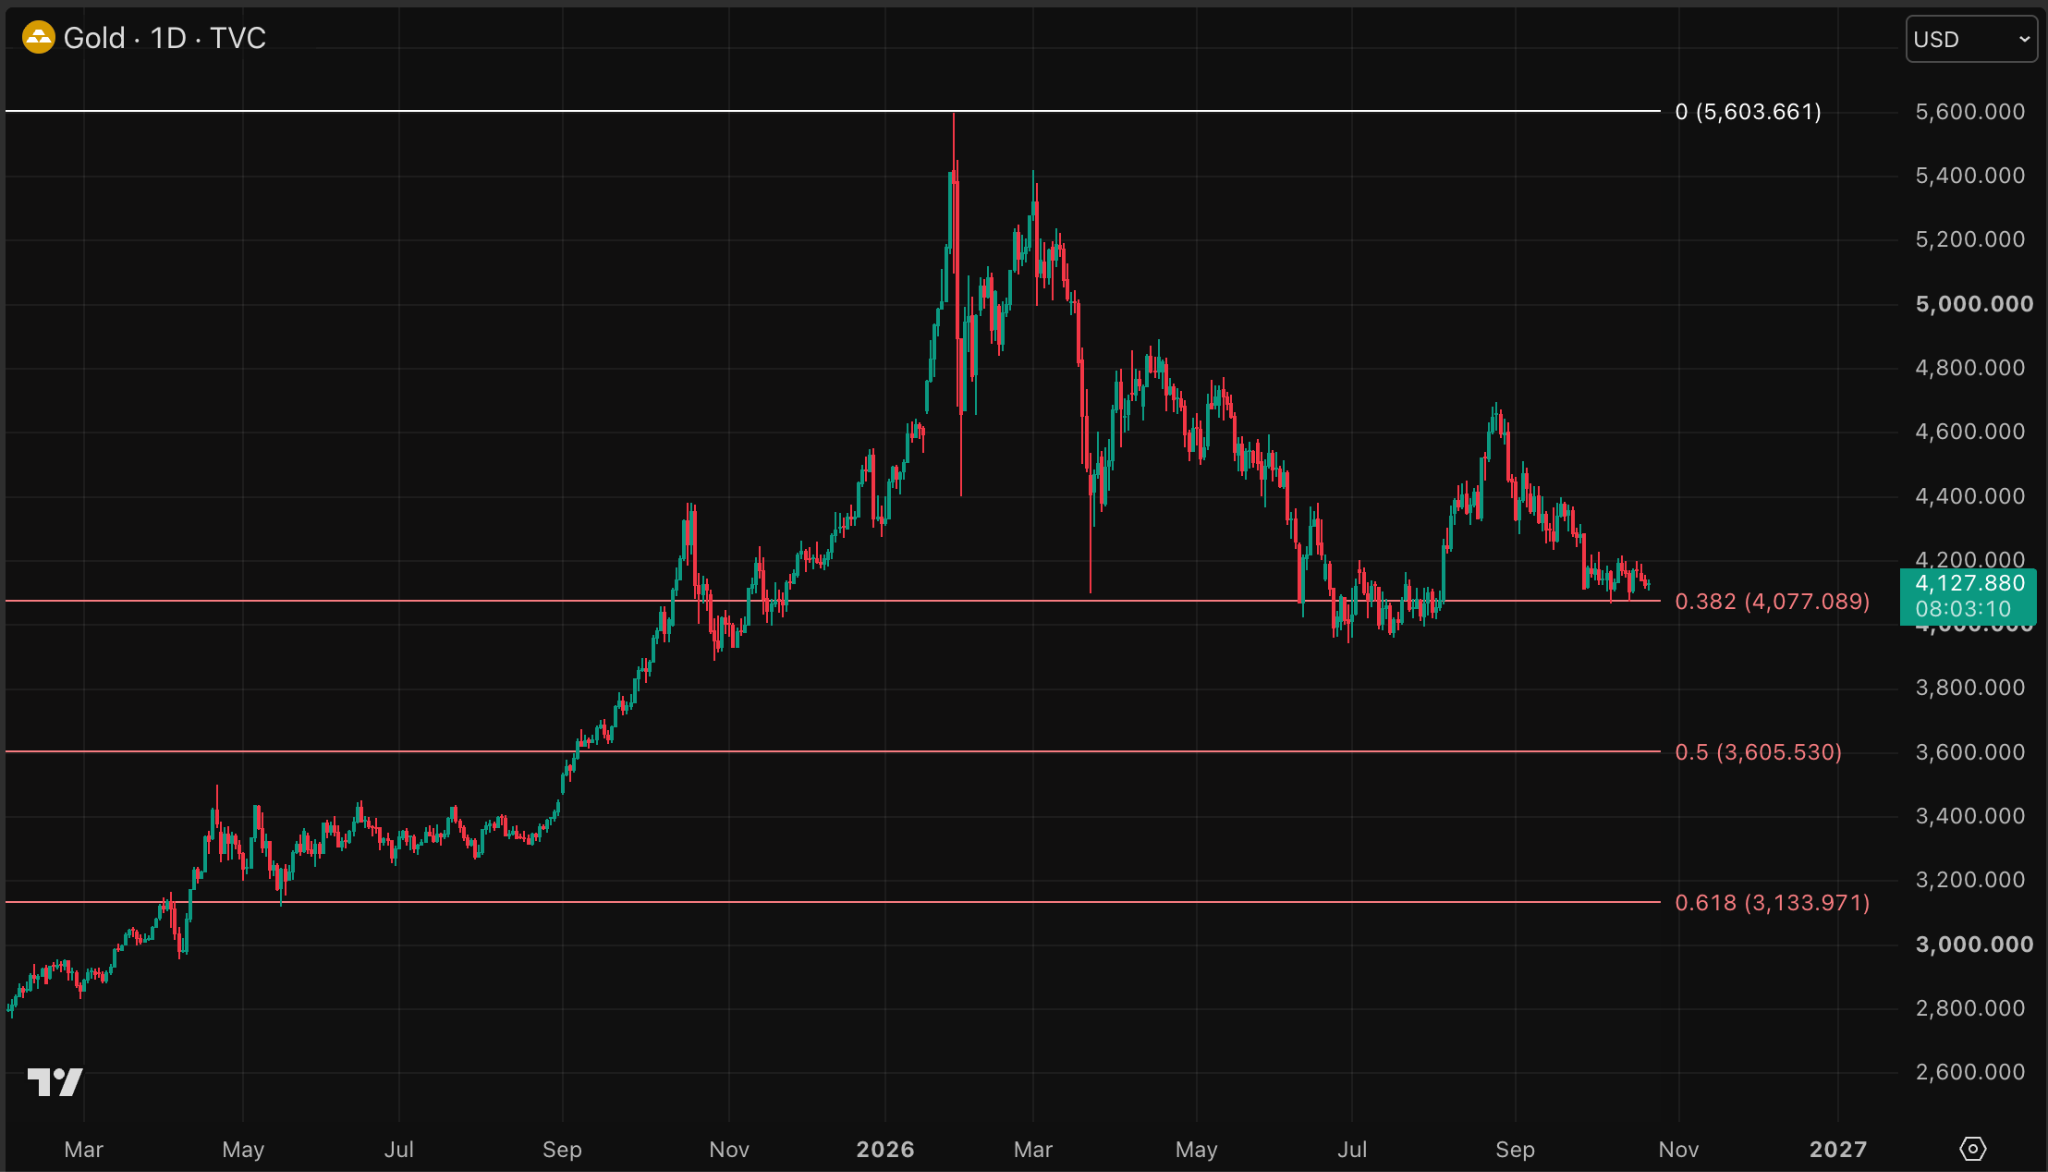
Beleggers gebruiken dit soort niveaus om te bepalen waar een koersdaling mogelijk tot stilstand komt. Voorlopig lijkt dat rond de 4.100 dollar te gebeuren. Zolang goud boven deze grens blijft, is dat technisch gezien een positief signaal.
Dat is echter geen garantie dat goud boven dit niveau blijft. Zekerheid bestaat helaas niet in de financiële wereld. Dat neemt niet weg dat het een positief signaal is dat goud al meermaals steun vond op dit niveau.
Het geeft aan dat er rond deze koersen veel beleggers zijn die goud weer een interessante investering voor de lange termijn vinden.
In theorie kan een escalatie van de rentecrisis in Frankrijk zorgen voor een liquiditeitscrisis binnen het traditionele financiële systeem. Dat zou een scenario kunnen zijn waarin de goudprijs vanaf hier nóg een stap omlaag zet, bijvoorbeeld richting het 0,5 Fibonacci-niveau rond 3.600 dollar.
Dat zou echter ook een scenario zijn waarin de Europese Centrale Bank waarschijnlijk direct ingrijpt met steunmaatregelen. Hetzelfde geldt voor een recessie als gevolg van een mogelijk vastlopen van de AI-investeringscyclus. Ook dan duurt het waarschijnlijk niet lang voordat centrale banken ingrijpen, al zou dat op korte termijn ook goud raken.
Op crisismomenten wordt vaak alles verkocht. Alles om de rekeningen maar te kunnen betalen. Pas daarna gaan goud en zilver weer presteren.
Dat hoeft nu niet te gebeuren. Het is goed mogelijk dat goud vanaf hier aan een nieuwe bullmarkt begint. We schetsen deze scenario's vooral om te laten zien waar u als langetermijnbelegger allemaal rekening mee moet houden.
Zo schrikt u niet als de markten wellicht een tijdje de andere kant op bewegen. Ook dat kan gebeuren. Maar historisch gezien zijn dat juist de momenten waarop de beste rendementen te behalen zijn.
Hoewel de goudprijs onder druk staat, leggen fundamentele en technische ontwikkelingen alvast het fundament voor de volgende grote stijging. De kunst is om uw emoties onder controle te houden.
Thom Derks schrijft voor GoldRepublic over goud, macro-economie en geopolitiek. Hij studeerde Rechten in Leiden en Economie in Amsterdam. Zijn persoonlijke fascinatie voor schaarste en waardeopslag via bitcoin én goud bracht hem naar de wereld van financiële journalistiek. Via zijn eigen nieuwsbrief De Geldpers op Substack bereikt hij meer dan 5.800 abonnees met analyses over markten, geopolitiek en het monetaire systeem.