

Een lange voorgeschiedenis
In de negentiende eeuw waren de spoorwegen wat artificiële intelligentie (AI) vandaag is: een technologie waarvan iedereen voelde dat ze de wereld zou veranderen, terwijl niemand goed kon inschatten hoeveel geld ermee te verdienen viel. Beide technologieën hebben een lange aanloop. In 1709 slaagde Abraham Darby erin om op commerciële basis ijzererts te smelten met cokes, wat een grootschaligere staalproductie mogelijk maakte, maar de eerste gietijzeren rails werden pas 58 jaar later gegoten. De technologische origines van AI zijn terug te voeren op de jaren 1830-1840, toen Charles Babbage de Analytical Engine ontwierp, een programmeerbare mechanische rekenmachine. Je ziet de contouren van AI doorschemeren in de bevindingen van Ada Lovelace, die in 1843 opperde dat zo'n machine ook symbolen zou kunnen verwerken en zelfs muziek zou kunnen voortbrengen, mits de regels daarvoor konden worden vastgelegd. De technische stamboom van neurale netwerken begint in 1943, wanneer McCulloch en Pitts beschrijven hoe vereenvoudigde kunstmatige neuronen samen logische bewerkingen kunnen uitvoeren.
In 1847 liepen de investeringen in de Britse spoorwegen op tot ruim 7 procent van het Britse bruto binnenlands product (bbp). Beleggers sprongen 'op de trein' en creëerden zo de eerste Railway Mania. De koersen van spoorwegaandelen verdubbelden, maar de zeepbel barstte en er volgde een financiële paniek. Een kwarteeuw later werd Amerika, na het einde van de Burgeroorlog in 1865, aangestoken door zijn eigen variant van de Railway Mania rond de aanleg van de eerste transcontinentale spoorwegen, die het ontwikkelde Amerikaanse oosten met het Wilde Westen moesten verbinden. In 1869 werd de eerste transcontinentale spoorverbinding geopend door Union en Central Pacific. Later werd de Northern Pacific Railway op het getouw gezet. Jay Cooke speelde hierin een sleutelrol. Hij was ooit een van de rijkste mannen van Amerika, maar is intussen zo goed als vergeten. Hij maakte fortuin tijdens de Amerikaanse Burgeroorlog door oorlogsobligaties aan het grote publiek te verkopen. Na de oorlog paste hij datzelfde recept toe op de spoorwegen en gaf zo de nog prille markt van bedrijfsobligaties een stevige duw. Ook Europese beleggers kochten gretig Amerikaanse spoorwegobligaties. Hun belangstelling was de aanzet tot de globalisering van het financiële systeem.
De strijd tussen goud en zilver
Intussen kwam in 1872 fraude aan het licht bij Union Pacific. Het schandaal ondermijnde het vertrouwen in spoorwegobligaties. Toen tot overmaat van ramp de Weense beurs in 1873 crashte en Europese beleggers geld vrijmaakten, raakte Cooke zijn Amerikaanse spoorwegobligaties niet langer aan de Europese straatstenen kwijt. Op 18 september 1873 ging zijn bank over de kop. Een financiële crisis volgde, de beurs stortte in en de economie gleed af in een recessie.
Dat financiële en economische onheil werd danig uitgediept door de Amerikaanse Coinage Act van 1873. De Coinage Act wilde orde op zaken stellen in het Amerikaanse monetaire systeem. De wet bepaalde onder meer dat wie zilver bezat, niet langer het recht had om het te laten munten tot zilveren standaarddollars. Wie goud bezat, behield dit recht. De Coinage Act maakte zo een einde aan de dubbele metaalstandaard, waarin zilver en goud dezelfde monetaire status hadden, en creëerde daarmee de facto een gouden standaard.
Maar de timing was ongelukkig. In de jaren 1850 en 1860 werden enorme goudvondsten gedaan (denk maar aan de California gold rush), waardoor er voldoende goud in circulatie kwam om te voldoen aan de vraag naar krediet die nodig was om de economische expansie te financieren (onder de gouden standaard was geldcreatie verbonden aan de monetaire goudreserve). In de jaren 1870 en 1880 waren er echter weinig grote goudvondsten, waardoor kredietschaarste ontstond. De recessie ontaardde in wat toen de 'Grote Depressie' werd genoemd, die later, na de depressie van de jaren dertig, werd herdoopt tot de 'Lange Depressie'. Ze duurde zes jaar en is daarmee tot vandaag de langste recessie uit de Amerikaanse geschiedenis. Ze werd gekenmerkt door deflatie, net als de latere depressie van de jaren dertig. De zilverprijs was vóór 1873 zeventig jaar stabiel gebleven op 1,32 dollar per troy ounce, maar verloor de helft van zijn waarde. Ook de landbouwprijzen stortten in, waardoor de Amerikaanse boeren, die vaak al in de schulden zaten, het zeer moeilijk kregen.
De demonetisering van zilver gaf ook aanleiding tot een hevige politieke strijd die Amerika nog jarenlang zou domineren. The Silver Movement, onder leiding van de zeloot William Jennings Bryan, voerde een heilige strijd om zilver te hermonetiseren. Hij noemde de Coinage Act 'The Crime of 1873' en ging de geschiedenis in met de oproep 'You shall not crucify mankind upon a cross of gold' ('Gij zult de mensheid niet aan een kruis van goud nagelen') tijdens de Democratische conventie op 9 juli 1896.
Die politieke strijd werd later gekarikaturiseerd in het boek en de gelijknamige film The Wizard of Oz, waarin de bange leeuw staat voor William Jennings Bryan, de vogelverschrikker voor de veelgeplaagde Amerikaanse landbouwer en de blikken man voor de al even veelgeplaagde Amerikaanse fabrieksarbeider. Dorothy (Judy Garland) symboliseert de Amerikaanse onschuld. Ze draagt robijnrode schoentjes in de film, maar in het boek draagt ze zilveren schoentjes die de zilverstandaard symboliseren. Ze loopt over een weg geplaveid met gele (lees: gouden) bakstenen naar de Wizard of Oz. Oz is de afkorting van 'ounce', zoals in 'troy ounce'.
The Silver Movement verloor het pleit door een enorme goudvondst in Zuid-Afrika in 1886, die een einde maakte aan twee decennia van goudschaarste. Daarmee kwam een einde aan de deflatie, waardoor de Silver Movement haar hoofdargument verloor. De gouden standaard had gewonnen! Maar de samenleving betaalde wel een hoge prijs voor de strijd tussen zilver en goud. De voorstanders van zilver maakten van de Joden de zondebok voor de economische depressie. De westerse wereld werd overspoeld door een golf van virulent antisemitisme, dat in die periode al lang latent aanwezig was. Het legde mee de voedingsbodem voor de latere Holocaust.
De crisis van 1873 zou de eerste zijn van een hele reeks nieuwe financiële crises die Amerika de volgende decennia zouden teisteren. 1893 bracht een tweede financiële crisis, verbonden aan het faillissement van spoorwegmaatschappijen. J.P. Morgan (the man himself) greep de faillissementen aan om de chaotische Amerikaanse spoorwegsector te consolideren tot een kleiner aantal grotere groepen, die financieel strakker werden geleid en waarvan hij de schuld goedkoper herfinancierde. Tegelijkertijd wist J.P. Morgan samen met bevriende partijen de controle te verwerven over de betrokken spoorwegbedrijven, een aanpak die bekend werd als morganisation. Dit patroon zou zich herhalen bij elke latere zeepbel rond technologische infrastructuur: na een periode van overinvestering volgde een sectorconsolidatie in de vorm van een oligopolie. Bij AI heeft die consolidatie zich tot dusver niet voorgedaan, maar het zou wel kunnen gebeuren.
Railway Mania = AI Mania?
Er zijn evidente parallellen tussen de Railway Mania en de huidige AI Mania. Is de gok op AI even groot? Stijn Van Nieuwerburgh, professor aan Columbia Business School, raamt de Amerikaanse investeringen in AI-infrastructuur tussen 2025 en 2032 op 9.000 miljard dollar, gemiddeld 3,2 procent van het bbp per jaar: een procentpunt meer dan het gemiddelde tijdens de Amerikaanse Railway Mania. Van Nieuwerburgh waarschuwt dat de grote investeringsgolven altijd hebben geleid tot een beurscrash.
Maar wordt AI werkelijk even groot als de spoorwegen? De Amerikaanse spoorweginvesteringen begin jaren 1870 piekten op bijna 5 procent van het bbp. Goldman Sachs schat de Amerikaanse AI-investeringen voor 2026 op 1,8 procent van het bbp. Daarmee zit AI vandaag nog steeds een eind onder de spoorwegpiek. En de uitslag van de Amerikaanse midterms en het groeiende maatschappelijke verzet tegen nieuwe datacenters zullen de AI-investeringsgolf wellicht afzwakken.
Het grootste verschil zit in de financiering. De Northern Pacific Railway financierde de aanleg vooral via de uitgifte van obligaties en haalde slechts een beperkt deel van de financiering uit haar exploitatie-inkomsten. De spoorwegmaatschappijen bouwden zo enorme schulden op en moesten voortdurend een beroep kunnen doen op de kapitaalmarkten om die te herfinancieren. De eerste AI-investeringsgolf kon daarentegen putten uit de enorme vrije kasstromen van Big Tech. Van Nieuwerburgh wijst ook op boekhoudpraktijken waarbij techreuzen schulden buiten de balans houden. Meta bijvoorbeeld heeft 84 miljard dollar schuld op de balans staan, maar volgens Van Nieuwerburgh bedragen de echte financiële verplichtingen 373 miljard dollar. En dan is er nog het twijfelachtige circulaire financieringsmodel, waarbij chipproducenten, hyperscalers en AI-platformen elkaars handje vasthouden.
Dit zijn ongetwijfeld redenen tot bezorgdheid, maar het financieringstij zou weleens kunnen keren in het voordeel van de AI-hyperscalers. Volgens de ramingen van Phi-advisor zou de gezamenlijke vrije kasstroom van de hyperscalers in 2027 een dieptepunt bereiken van min 180 miljard dollar. Maar tegen 2031 zou de vrije kasstroom weer duidelijk positief worden, met 550 miljard dollar:
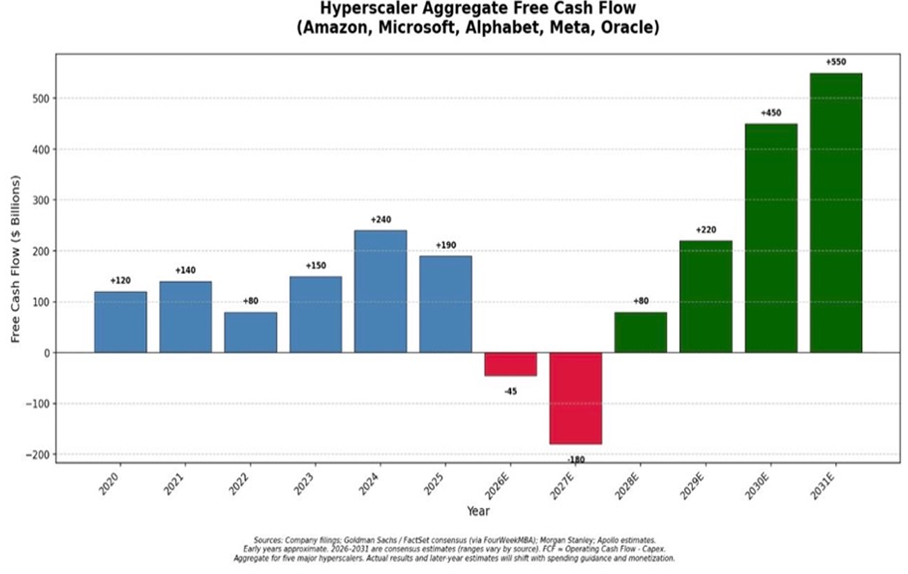
Phi-advisor is misschien te optimistisch, maar de AI-bonanza hoeft niet per se te eindigen in een beurscrash en een financiële crisis. De geschiedenis van de spoorwegen laat wel zien dat een revolutionaire technologie niet automatisch betekent dat iedere belegging in die technologie succesvol wordt. Voor beleggers onderstreept dit vooral het belang van spreiding. Brede passieve beleggingen kunnen de afhankelijkheid van individuele AI-winnaars beperken, terwijl fysiek goud een aanvullende, diversifiërende rol kan vervullen als het misgaat met AI.
Wat leert de Railway Mania uit de 19e eeuw ons over de AI-hype van nu? Over spoorwegobligaties, de strijd tussen goud en zilver en waarom spreiding loont.
Jan Longeval is auteur, spreker, onafhankelijk adviseur en co-host van het podcastprogramma van GoldRepublic. Voor GoldRepublic schrijft hij financieel-economische analyses die specifiek betrekking hebben op België, in een bredere Europese context. Hij schreef meerdere boeken over beleggen, goud en bitcoin. Met masteropleidingen in zowel economie als onroerend goed, als gecertificeerd financieel analist, adjunct professor of finance aan de Vlerick Business School en voormalig hoofd beleggen bij Degroof Petercam is Jan een veelgevraagd spreker en onafhankelijk adviseur. Hij informeert zijn vele duizenden volgers met regelmaat via sterk analytische artikels en blogs.