

De financiële markten werden deze week opgeschrikt door een verhit Amerikaans inflatierapport. Als gevolg daarvan rekent de markt plotseling op drie renteverhogingen van de Amerikaanse centrale bank tot juni 2027. Dat vormt momenteel een rugwind voor de Amerikaanse dollar en de obligatierentes, terwijl goud het er juist lastiger mee heeft.
Gisteren zagen we dat goud er nog in slaagde om zich boven de belangrijke grens van 4.000 dollar te handhaven. Op het moment van schrijven is die grens echter alweer verloren. Tijdens de vroege uren van donderdagmorgen handelt goud net boven de oktoberbodem van ongeveer 3.850 dollar.
De zone van 3.850 tot ongeveer 4.000 dollar is al sinds eind 2025 belangrijk voor de goudprijs. Iedere keer als de koers tot dit niveau terugvalt, krijgt goud veel steun van kopers.
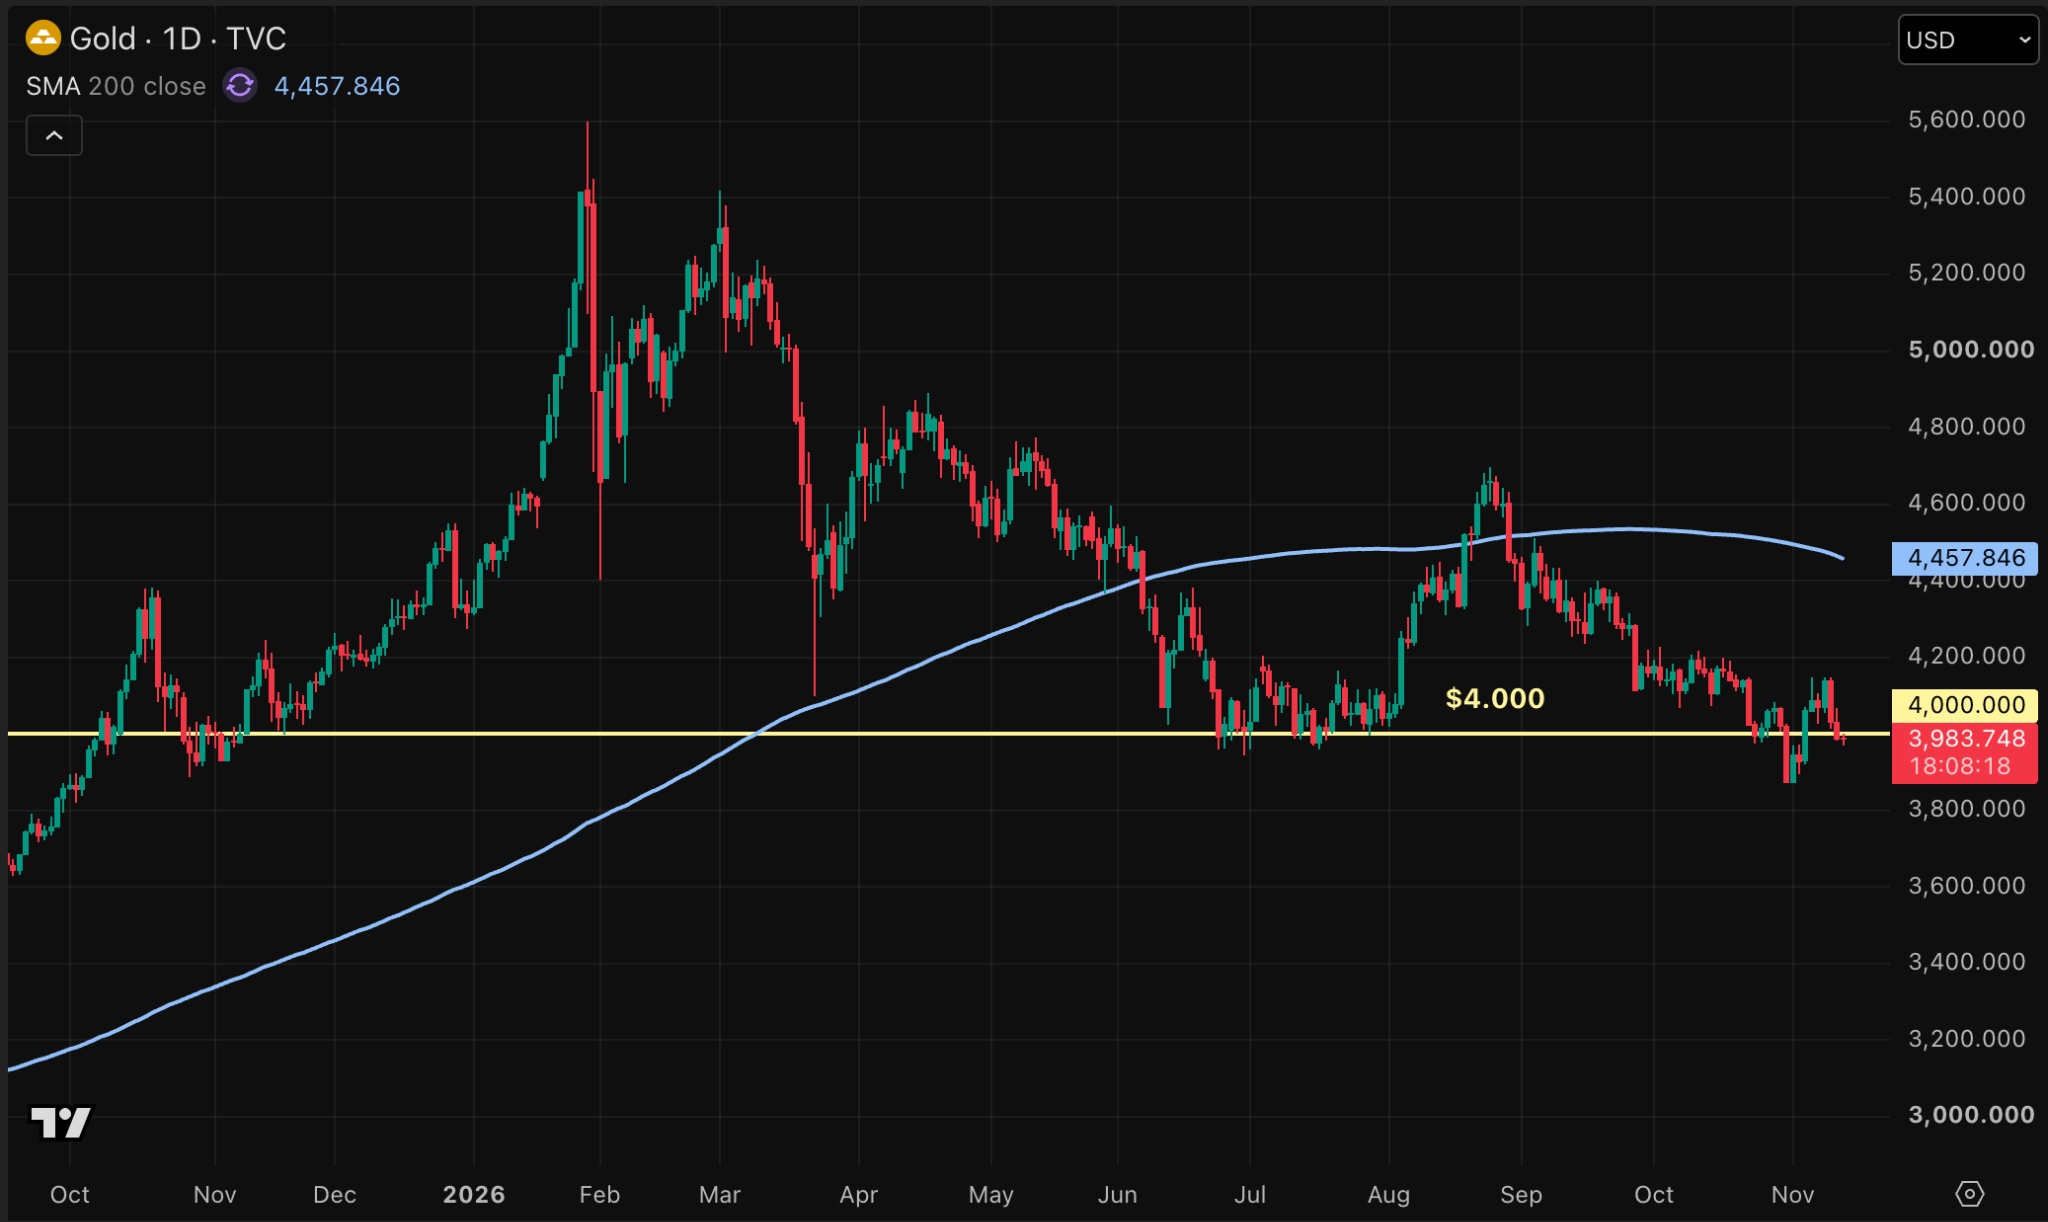
Toch moet er veel gebeuren om het momentum echt om te keren. Voorlopig lijken de neerwaartse krachten te sterk voor een duurzame opleving. Goud handelt bijvoorbeeld al sinds eind augustus onder het 200-daagse koersgemiddelde, dat momenteel op 4.457 dollar ligt.
Dat zijn de koersgemiddelden die goud moet heroveren om echt weer momentum te krijgen. Voorlopig lijkt dat niet aan de orde. Met name omdat de Amerikaanse dollar weer aan kracht lijkt te winnen en de verwachtingen omtrent het rentebeleid van de Federal Reserve strenger worden.
De grootste uitdaging voor goud
Vooralsnog heeft goud vooral moeite met momentum-verkopers. Dat zijn fondsen die hun goudstrategie bepalen op basis van het technische momentum van de goudprijs. Zolang goud onder belangrijke bewegende gemiddelden blijft handelen, zullen zij stijgingen vooral gebruiken om te verkopen.
Dit heeft echter niets te maken met beleggers die goud kopen voor de lange termijn. Centrale banken en ETF-investeerders blijven wat dat betreft belangrijke steunpilaren voor de goudprijs. Op dit moment is hun koopkracht echter niet voldoende om te compenseren voor de verkoopdruk van momentum-verkopers.
Wat u bijvoorbeeld zou willen zien, is dat goud in de onderstaande grafiek boven alle exponentiële koersgemiddelden komt te handelen. Op dit moment vormen ze vooral weerstanden voor de goudprijs.
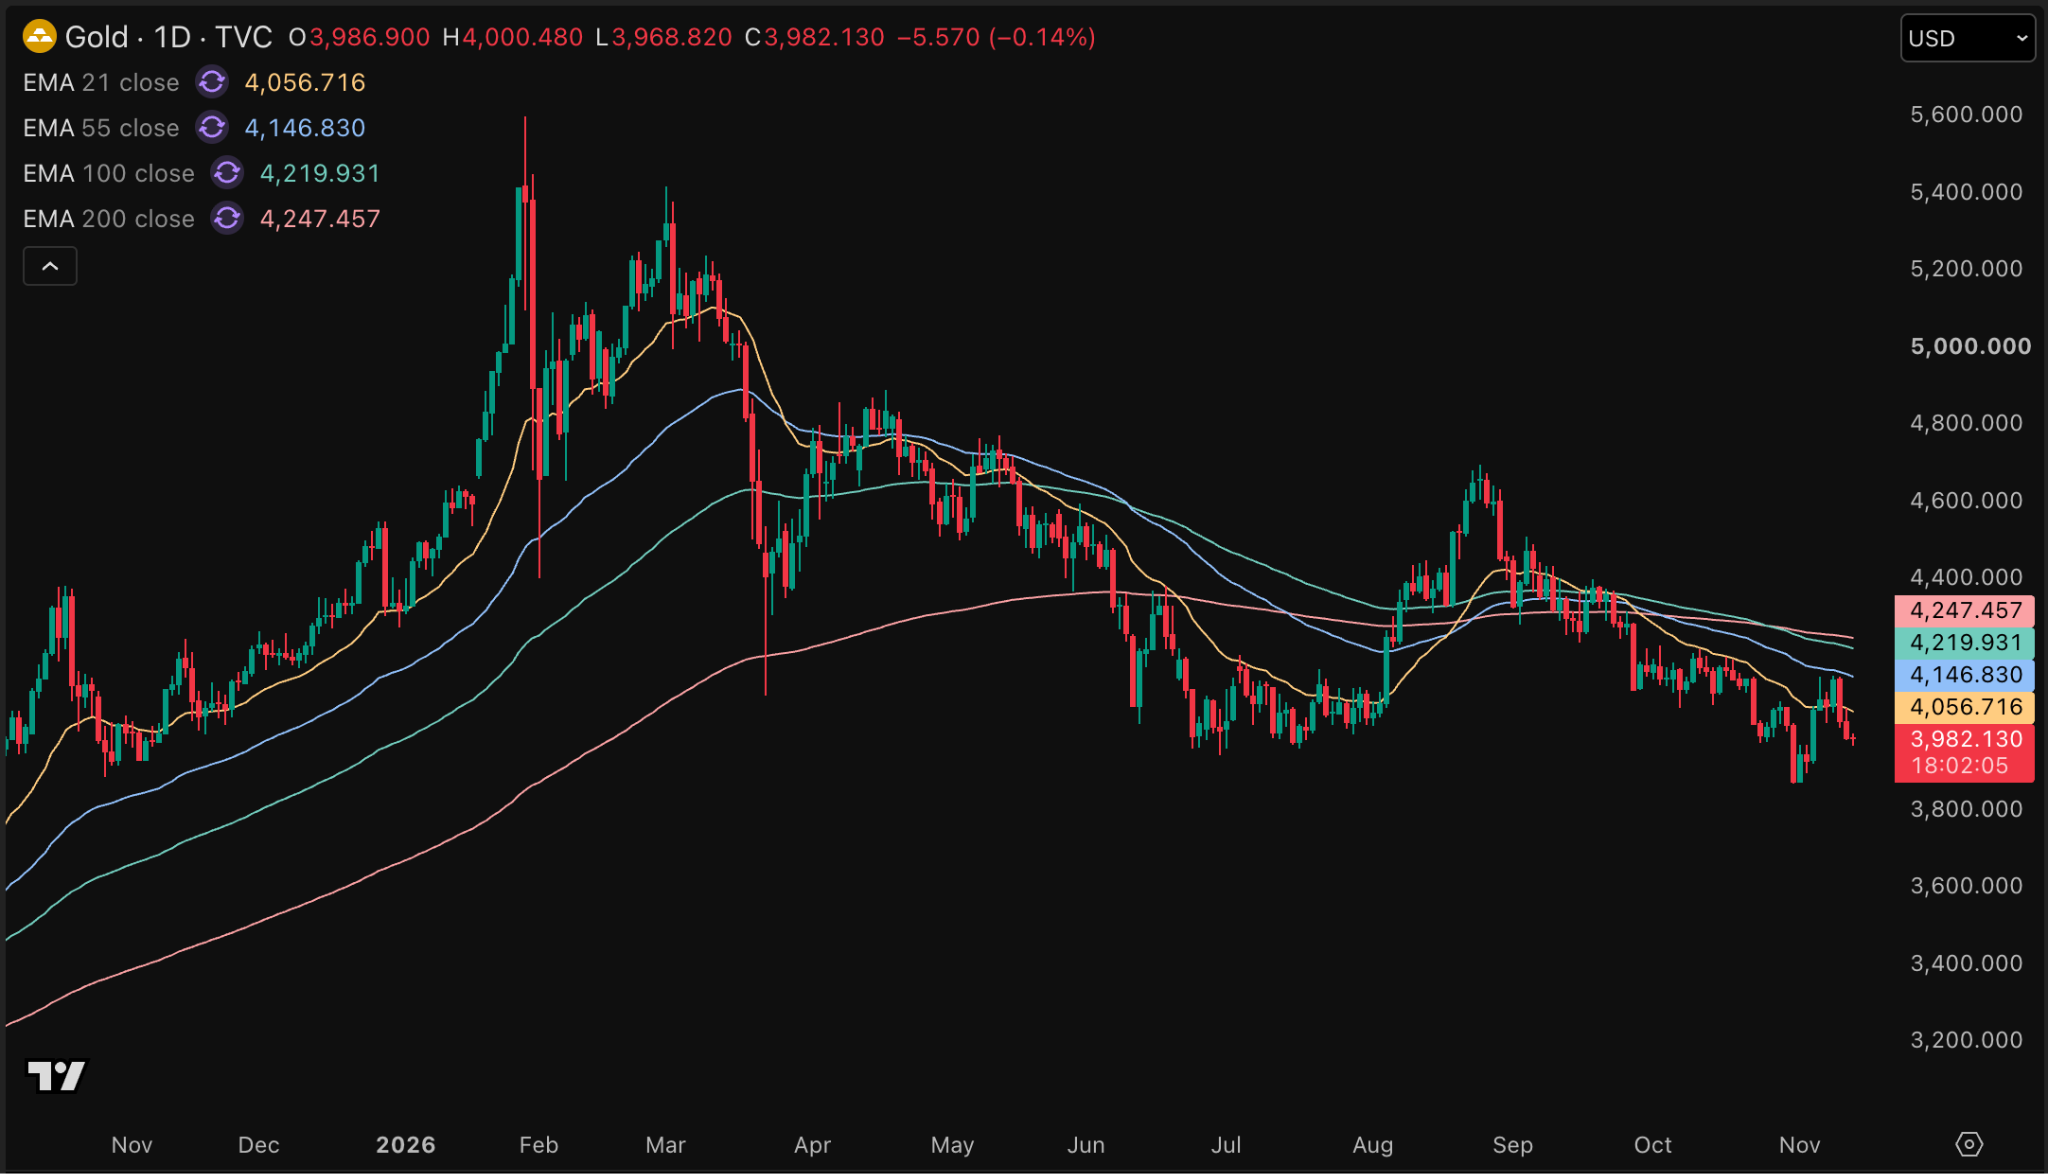
Zolang dat het geval is, zullen momentum-verkopers iedere stijging aangrijpen om hun goudposities te liquideren. Uiteindelijk wilt u zien dat goud boven alle gemiddelden in de grafiek komt te handelen, én dat ze in een bullish formatie terechtkomen.
Dat laatste wil zeggen dat het kortste gemiddelde bovenaan ligt, in dit geval het gele 21-daagse exponentiële koersgemiddelde. Vervolgens de 55-daagse variant, de 100-daagse variant en daarna de 200-daagse variant.
Waarom? Omdat dat laat zien dat het momentum op de korte termijn sterker is dan het momentum op de lange termijn. Dat is doorgaans wat u ziet tijdens bullmarkten. Zie bijvoorbeeld de aanloop naar de piek van januari 2026 in de grafiek, waarin de koersgemiddelden prachtig in formatie staan.
Vooralsnog is daar echter geen sprake van en heeft goud nog behoorlijk wat werk te verzetten.
Goud leunt op centrale banken en ETF-investeerders
Zoals gezegd leunt de goudprijs op dit moment vooral op de structurele aankopen van centrale banken en ETF-investeerders.
Uit de laatste cijfers van de World Gold Council (WGC) blijkt dat centrale banken tijdens het derde kwartaal van 2026 ongeveer 321 ton goud aan hun kluizen toevoegden. Dat markeert een stijging van 42 procent ten opzichte van vorig jaar.
Over heel 2026 kochten centrale banken al 675 ton goud. China blijft een hele belangrijke koper. De People's Bank of China voegde in het derde kwartaal 63 ton goud aan de reserves toe, en in oktober nog eens 25,8 ton. Daarmee kocht de Chinese centrale bank al 24 maanden op rij goud.
Met deze aankopen zorgen centrale banken voor een stukje diversificatie in hun reserves, maken ze zich minder afhankelijk van bijvoorbeeld de Amerikaanse dollar en beschermen ze zichzelf tegen geopolitieke risico's en potentiële sancties. Op dit vlak zien we dat de toegenomen onzekerheid in de wereld wel degelijk zorgt voor een toename in de vraag naar goud.
Naast centrale banken blijven ook ETF-investeerders inkopen doen. In het derde kwartaal kochten zij 211 ton goud voor ongeveer 31 miljard dollar. Zelfs in oktober werd er voor 2,7 miljard dollar aan goud toegevoegd, terwijl de prijzen daalden. Dit type belegger laat zich dus niet leiden door het koersverloop van goud.
Waar ligt nu de focus?
De markt is op dit moment vooral bezig met de inflatie, de Amerikaanse centrale bank, de obligatierentes en de opleving van de Amerikaanse dollar. Ondertussen heeft goud moeite met momentum-verkopers, die waarschijnlijk pas omdraaien zodra de goudprijs weer boven belangrijke koersgemiddelden handelt.
Een positieve ontwikkeling is dat de olieprijs blijft dalen. Vanaf eind oktober is Brent-olie al met ruim 20 procent gedaald. Er zijn zelfs cynische analisten die beweren dat de daling van de olieprijs iets met de beurslancering van Anthropic te maken heeft.
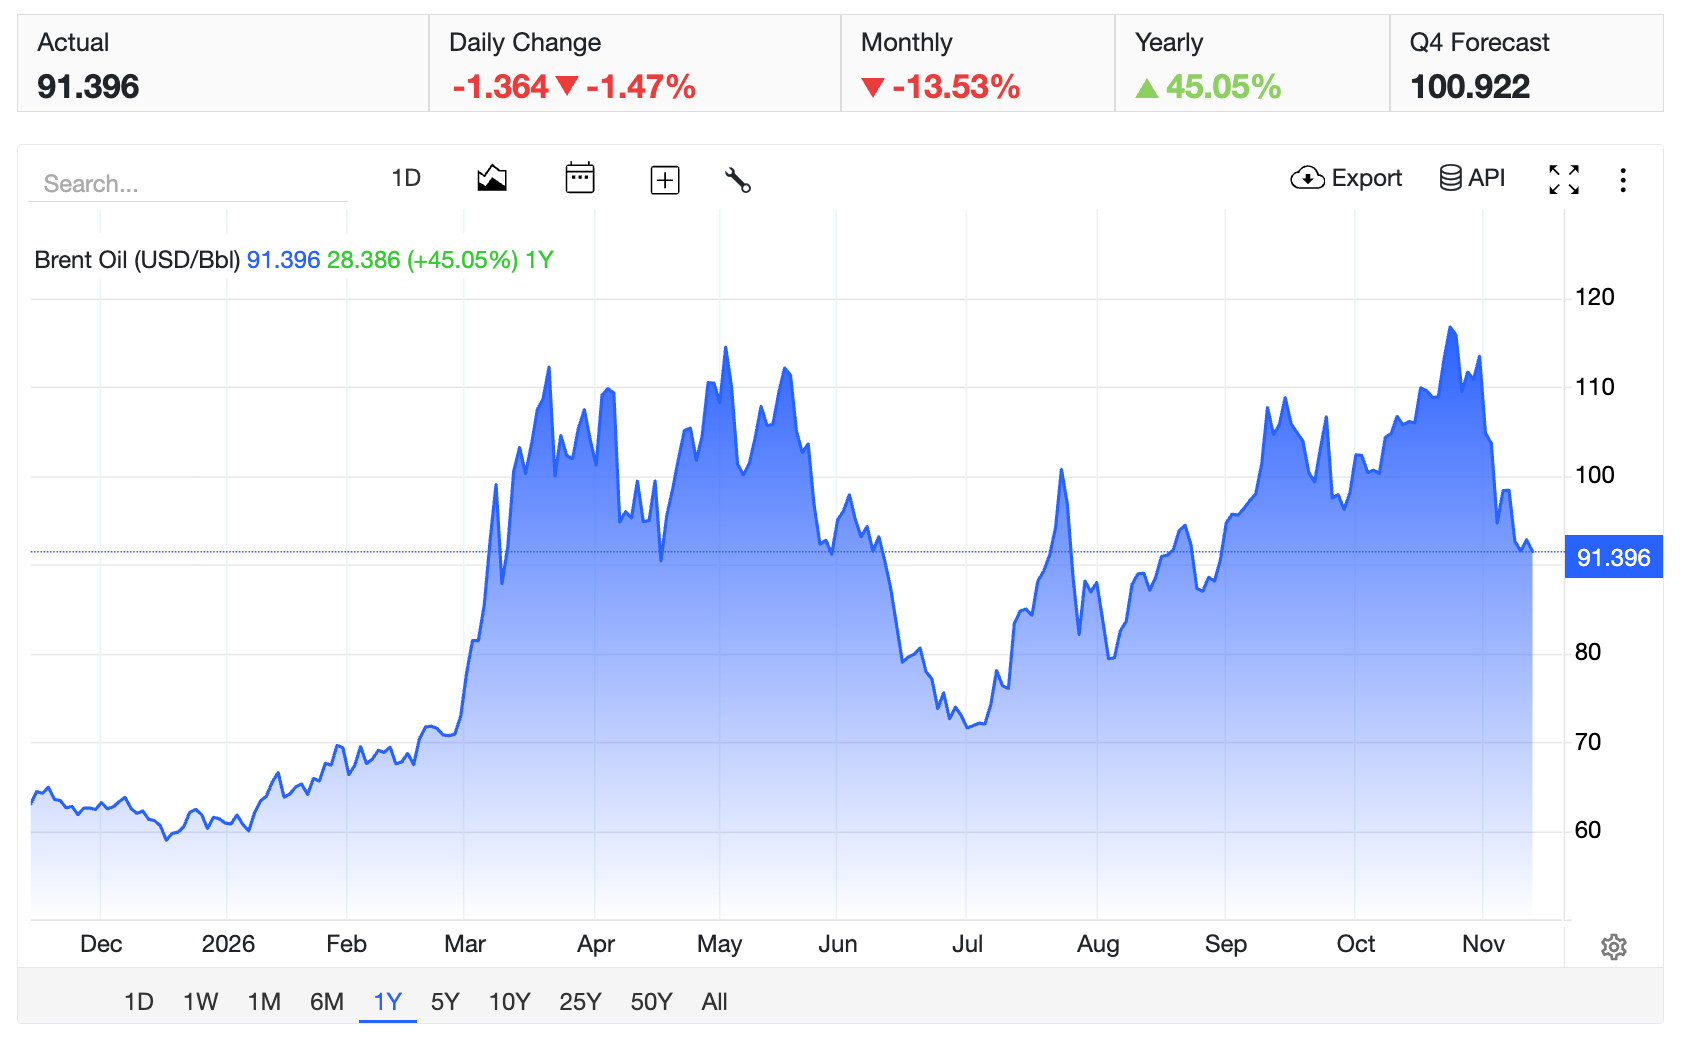
Qatar heeft volgens berichtgeving twee weken extra tijd voor diplomatie geregeld, om een nieuwe Amerikaanse aanval op Iran te voorkomen. Dat zou de beurs wat lucht kunnen geven. En overigens ook de goudprijs, omdat olie na maanden van relatief hoge prijzen een belangrijke bron van inflatie is geweest.
We moeten echter nog maar zien of hier een definitief akkoord uit gaat komen. We hebben dit verhaal immers vaker gezien. Vooralsnog eindigde dat altijd met een domper.
Deze maand is overigens een tikkeltje vreemd. Na het inflatierapport van oktober staat dat thema weer helemaal in de schijnwerpers. Terwijl het volgende rentebesluit van de Amerikaanse centrale bank op 10 december komt en vóór het inflatierapport van november op het programma staat.
Het kan dus zijn dat het zakken van de olieprijzen en het eventuele dalen van de inflatie te laat komt voor het volgende rentebesluit van de Amerikaanse centrale bank. Voor de lange termijn blijven de vooruitzichten voor goud echter sterk.
De goudprijs staat wederom onder druk. Ditmaal door stijgende obligatierentes, een strengere Amerikaanse centrale bank en een sterkere dollar. Dit moet u weten over het huidige beleggingsklimaat voor goud.
Thom Derks schrijft voor GoldRepublic over goud, macro-economie en geopolitiek. Hij studeerde Rechten in Leiden en Economie in Amsterdam. Zijn persoonlijke fascinatie voor schaarste en waardeopslag via bitcoin én goud bracht hem naar de wereld van financiële journalistiek. Via zijn eigen nieuwsbrief De Geldpers op Substack bereikt hij meer dan 5.800 abonnees met analyses over markten, geopolitiek en het monetaire systeem.