86 ton goud en één ongemakkelijke vraag
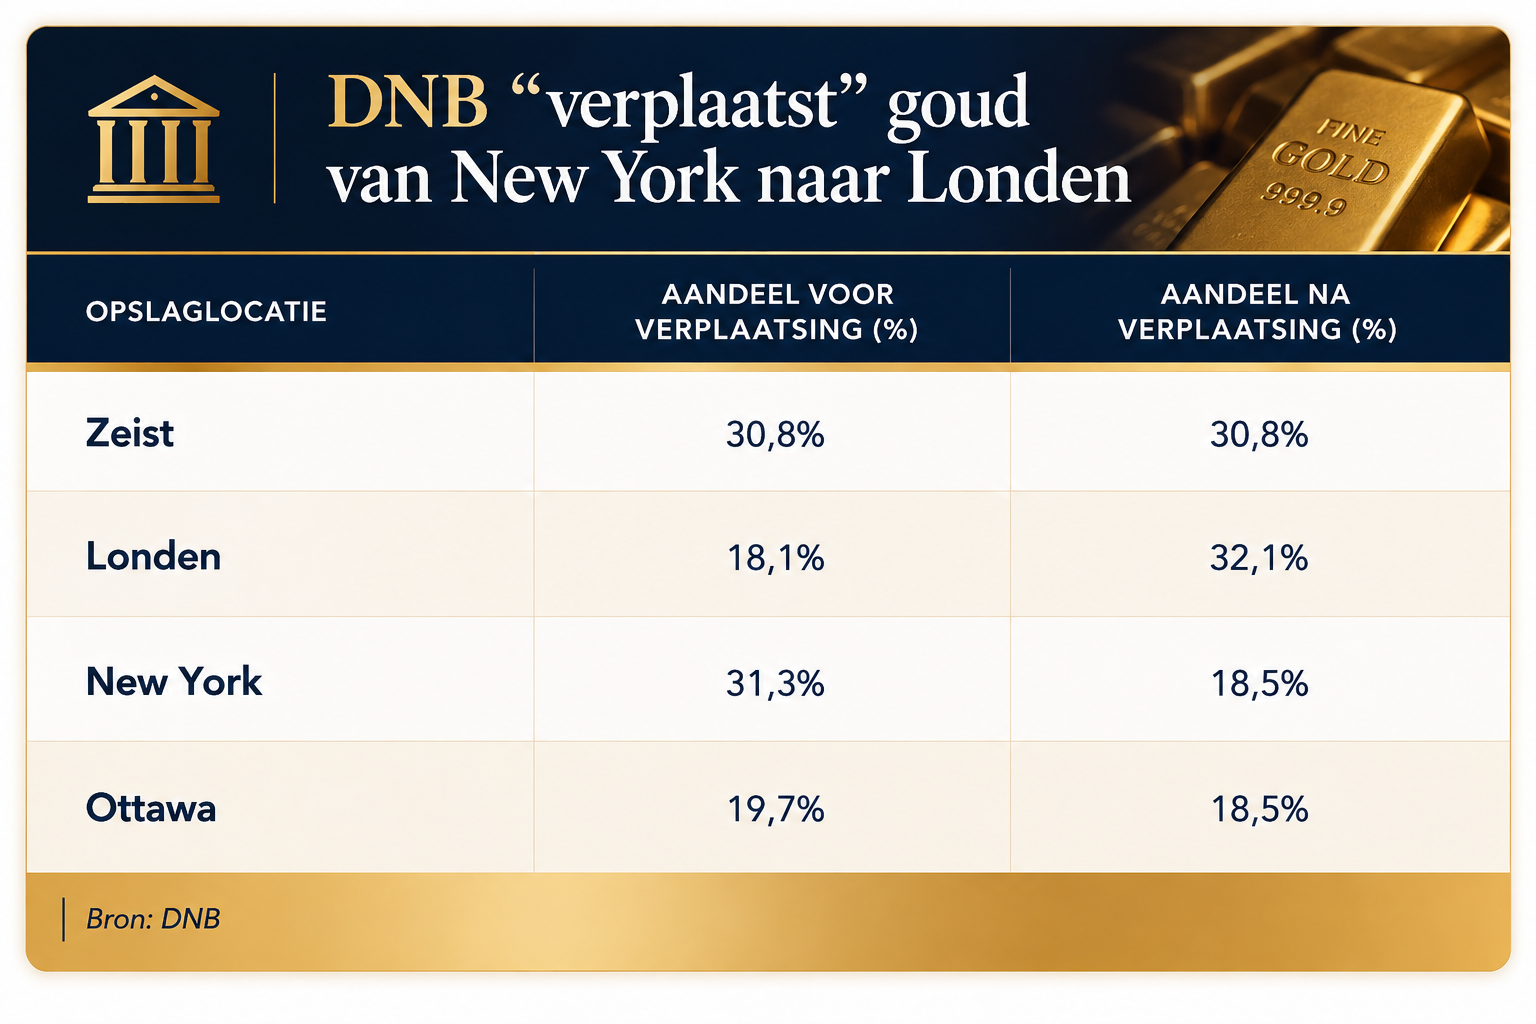
Afgaand op het aantal berichten op de website en social media gaat DNB nogal prat op haar besluit om een flink deel van het Nederlandse goud over te hevelen (deels via verkoop en koop overigens) van New York naar Londen. Maar wat moeten we hier nu echt van vinden?
Het is uiteraard een 'pakkend' nieuwsfeitje: een centrale bank die even voor 86.000 kilo goud, met een straatwaarde van zo'n 11 miljard euro, van hier naar daar verplaatst.
In dit geval gaat het om van New York naar Londen. Vanzelfsprekend zijn de bekende media-outlets die er als de kippen bij zijn om de actie van DNB te relateren aan het beleid van Amerikaanse president Trump. Want ook dat maakt natuurlijk mooie headlines.
DNB, echter, heeft een andere uitleg, die, als je het mij vraagt, maar door weinigen op waarde wordt geschat. De meeste media nemen het bericht van de DNB dan ook voor zoete koek aan en gaan meteen op zoek naar de volgende leuke headline.
Verhandelbaarheid: waarom Londen boven New York?
De werkelijke reden is dat de verhandelbaarheid van het Nederlandse goud toeneemt wanneer het in een kluis in Londen ligt in plaats van in New York, aldus DNB. Londen is immers het epicentrum van de goudhandel, zal ook DNB gedacht hebben.
Hoewel die conclusie niet meteen onjuist is, komt hierbij wel een belangrijke nuance. Londen is het centrum van de internationale institutionele goudhandel, maar een significant deel van die handel heeft een administratief karakter. In jargon gaat het om "unallocated gold", waarbij geen specifieke goudbaren aan de koper worden toegewezen. Fysieke levering is dus lang niet bij iedere transactie aan de orde.
Als het om de handel in fysiek goud gaat, dus echt de goudbaren zelf, moet de neus toch een stuk meer naar het oosten gericht staan. Shanghai heeft zich in rap tempo ontwikkeld tot een van de belangrijkste centra voor fysieke goudhandel. Overigens, het feit dat DNB een flink deel naar Londen heeft verhuisd (deels dus via verkoop New York en koop Londen) betekent niet dat onze centrale bank nu met een berg unallocated gold zit.
Dat betekent niet dat deze beslissing geen vragen oproept. Met Londen gaat DNB voor snelheid en verhandelbaarheid. Daar kan DNB het goud razendsnel verhandelen, bijvoorbeeld om dollars vrij te maken, terwijl de fysieke levering in Londen direct met de koper kan worden geregeld.
Maar het is wel Londen. Londen ligt sinds Brexit buiten de EU. Dat betekent in ieder geval dat Londen buiten de eigen EU-jurisdictie valt. Wat zijn precies de rechten van EU-landen in het Verenigd Koninkrijk? Hoe afhankelijk wordt DNB van de mogelijke politieke ontwikkelingen die zich aldaar afspelen. Het Verenigd Koninkrijk heeft zich de afgelopen jaren nu niet bepaald gepresenteerd als een oase van politieke rust.
En hoe goed zijn de euro- en Britse pond systemen eigenlijk op elkaar aangesloten in tijden van crisis. Tijdens een systeemcrisis kunnen betalingssystemen uitvallen, kapitaalrestricties en sancties worden opgelegd en kunnen landen ineens heel andere belangen krijgen waardoor de veronderstelde goudliquiditeit alsnog verdwijnt. Liquiditeit gaat hier voor de DNB dus boven soevereiniteit.
Goud als ultiem vertrouwensanker
Het toverwoord is hier natuurlijk crisis. Sterker nog, het zijn de karakteristieken van goud gedurende een crisis die DNB hebben bewogen het goud anders te verdelen over de verschillende locaties.
In de woorden van DNB: "Door een groter deel van de goudvoorraad in Londen aan te houden, is de functie van goud als vertrouwensanker versterkt. Goud wordt gezien als het ultieme vertrouwensanker, omdat het bij uitstek geschikt is om extreme systeemrisico's af te dekken."
Het ultieme vertrouwensanker, het staat er echt. En terecht. Want dat is wat goud is. Het is het fundament waar een heel financieel systeem op terug kan vallen als bewindslieden, overheden, centrale banken, enzovoort er weer eens een potje van hebben gemaakt.
Dat ze er inderdaad een potje van maken is niets nieuws. Sterker nog, het is de aard van het beestje. Ons onophoudelijke verlangen naar meer, naar oneindige groei zorgt keer op keer weer voor het oneindig proberen op te rekken van het financiële systeem om ook daadwerkelijk (harder) te kunnen blijven groeien.
Dit is het punt waar bij mij altijd een grote 'error' in mijn hoofd ontstaat. Hoe kun je alsmaar volhouden dat goud geen onderdeel uit moet maken van het vermogen van mensen omdat "het geen kasstromen genereert."
Maar dat is helemaal niet wat goud zo cruciaal maakt. Het is die eigenschap om als schaars actief, je kunt het niet eindeloos bijdrukken of uitgeven, een financieel systeem in evenwicht te houden of te voorkomen dat het als een kaartenhuis in elkaar zakt. Het biedt de puurste vorm van (monetair) vertrouwen. Iets waar we elke keer weer, centrale banken en overheden inclusief, op terug kunnen vallen als we de boel weer eens hebben laten ontsporen.
In een crisissituatie is dat vele malen meer waard dan bedrijven (of overheden) die krampachtig hun dividendje (of coupon) betalen maar vervolgens alsnog failliet gaan. Goud speelt een niveautje hoger: als het gaat om de vraag "Wat is nodig om het systeem te beschermen en waarde (vermogen) veilig te bewaren als de crisis komt."
Wat doe jij?
De doorslaggevende vraag is: wijst de beslissing van DNB om het goud naar Londen te halen, ook al had het misschien Zeist moeten zijn, op een toenemende of afnemende kans op zo'n crisis?
En als het antwoord is dat die kans toeneemt, moet de ultieme bescherming tegen die crisis dan niet automatisch meer gewicht krijgen?
De vraag stellen is hem beantwoorden.
DNB verplaatste 86 ton goud van New York naar Londen. Wat zegt die keuze over verhandelbaarheid, risico en de rol van goud als ultiem vertrouwensanker?

Jeroen Blokland is meer dan 20 jaar professioneel belegger en was als voormalig hoofd Multi-Asset bij Robeco eindverantwoordelijk voor een klantvermogen van meer dan vijf miljard euro. Na Robeco richtte hij True Insights op, een onafhankelijk beleggingsresearchplatform, en is hij columnist, YouTuber en veelgevraagd spreker. Met meer dan 100.000 volgers op X is hij een van de meest gevolgde beleggers in Nederland. Voor GoldRepublic schrijft hij over macro-economie, markten en de rol van goud in een gespreide portefeuille.