

Zilver halveert in waarde: moeten we ons zorgen maken?
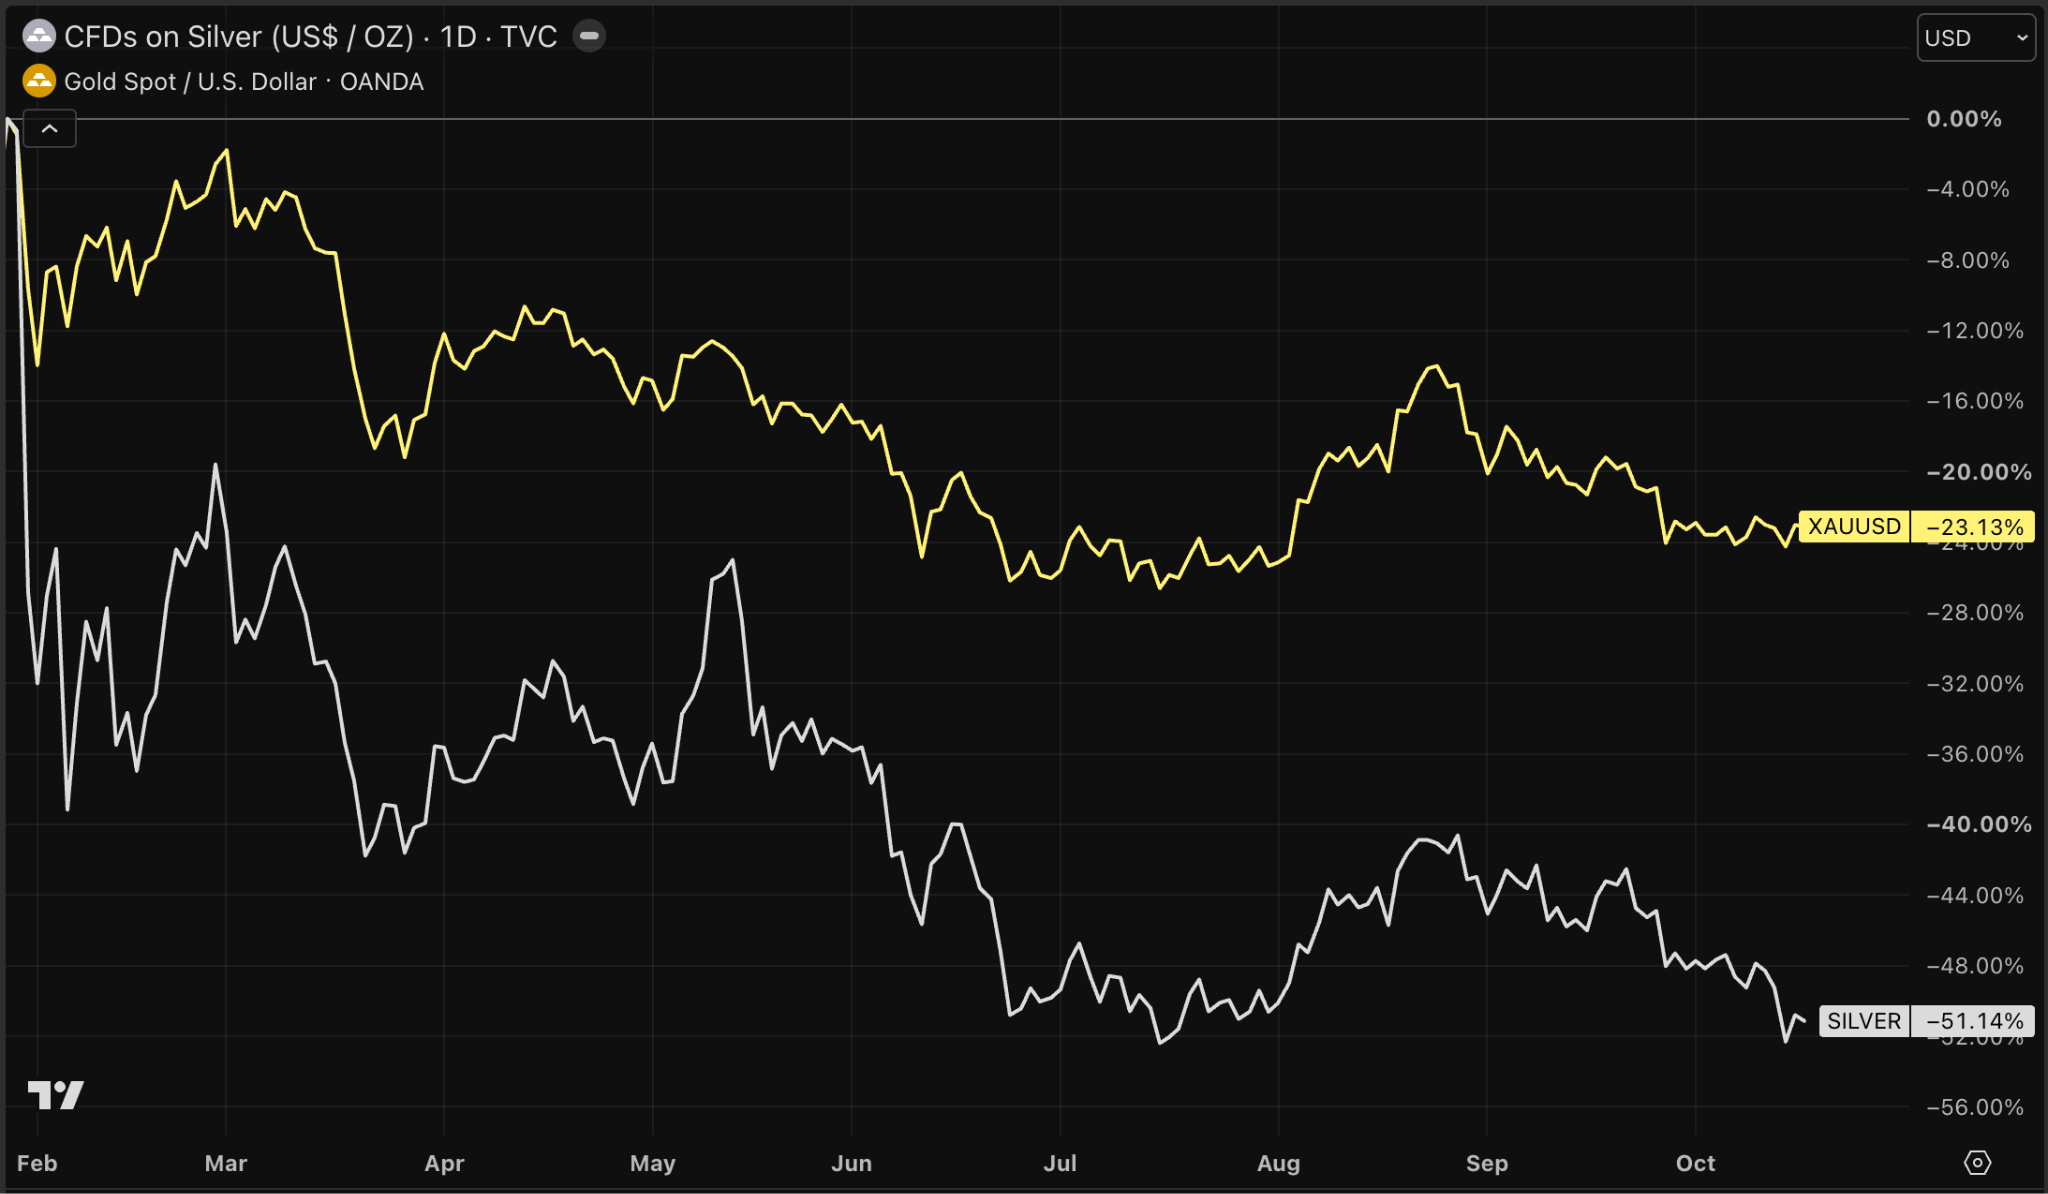
De zilverprijs is sinds zijn record van bijna 122 dollar per ounce in januari met ruim 50 procent gedaald. Goud verloor in dezelfde periode ongeveer 25 procent van zijn marktwaarde. Waarom wordt zilver zoveel harder geraakt? En vertelt de correctie ons iets over de gezondheid van de wereldeconomie?
Waarom zilver harder daalt dan goud
Het belangrijkste verschil tussen goud en zilver zit in de economische functie van beide edelmetalen. Goud wordt voornamelijk gekocht als belegging, spaarmiddel, reserve en bescherming tegen financiële onzekerheid.
Zilver heeft twee gezichten. Het is een edelmetaal met een monetaire functie, maar tegelijkertijd een belangrijke industriële grondstof. Meer dan de helft van de jaarlijkse vraag komt uit de industrie.
Daardoor is zilver gevoeliger voor economische tegenwind. Wanneer beleggers verwachten dat de wereldeconomie vertraagt, groeit ook de angst voor een afnemende industriële zilvervraag.
Dat kan een rol hebben gespeeld bij de recente koersval. Toch lijkt speculatie een belangrijkere verklaring voor de omvang van de correctie.
De spectaculaire zilverrally van begin 2026 trok veel speculatief kapitaal aan. Volgens onderzoek van de Bank for International Settlements (BIS) versterkten hefboomposities en gedwongen verkopen de daaropvolgende daling. Daarmee lijkt speculatie een belangrijke verklaring voor de aanvankelijke koersval. De aanhoudende zwakte in de maanden daarna laat zich echter moeilijker uitsluitend door deze factoren verklaren.
Daar komt bij dat de zilvermarkt aanzienlijk kleiner en minder liquide is dan de goudmarkt. Daardoor kunnen grote kapitaalstromen relatief sterke koersbewegingen veroorzaken. De koersval is dus niet automatisch een waarschuwing voor economische problemen.
Stijgende rentes maken de situatie complexer
De Amerikaanse 10-jaarsrente klom onlangs tot het hoogste niveau in ruim twintig jaar. Dat kwam niet alleen door inflatiezorgen en de oplopende Amerikaanse staatsschuld. Ook de enorme vraag naar kapitaal vanuit de AI-investeringsgolf speelt een rol.
Die laatste ontwikkeling wijst juist op economische kracht. Technologiebedrijven investeren honderden miljarden dollars in chips, datacenters en energie-infrastructuur. Die investeringen ondersteunen de groei, maar vergroten tegelijkertijd de vraag naar kapitaal.
Stijgende obligatierentes zijn dus niet per definitie een negatief signaal. Ze kunnen ook het gevolg zijn van een economie waarin bepaalde sectoren floreren.
Voor zilver is dat interessant. De enorme investeringen in computerchips en elektrische infrastructuur kunnen de industriële vraag naar het edelmetaal ondersteunen.
Toch zagen we de Amerikaanse tienjaarsrente onlangs dalen van ruim 5,30 naar ongeveer 5,10 procent. En dat ondanks tegenvallende inflatiecijfers.
Die beweging suggereert dat naast inflatie ook zorgen over de economische vooruitzichten een grotere rol beginnen te spelen.
Vooral de AI-investeringsgolf ligt daarbij onder een vergrootglas. Beleggers vragen zich steeds meer af of de honderden miljarden dollars aan investeringen voldoende rendement zullen opleveren.
Als die twijfels leiden tot lagere groeiverwachtingen en een vlucht naar staatsobligaties, kunnen de obligatierentes dalen, zelfs wanneer de inflatie hardnekkig blijft.
Voor zilver ontstaat daarmee een dubbel risico. Hoge reële rentes maken het aanhouden van edelmetalen minder aantrekkelijk, terwijl een economische vertraging de industriële vraag kan verzwakken.
Toch lijkt de correctie van zilver sinds de piek van januari 2026 vooral te verklaren door speculatie en de kleinere omvang van de markt.
Waarom een AI-crisis uiteindelijk gunstig kan uitpakken voor zilver
Een mogelijke crisis rond AI-investeringen vormt op korte termijn juist een risico voor zilver. Als technologiebedrijven hun investeringen terugschroeven en de economie vertraagt, kan de industriële vraag onder druk komen.
Bovendien leert de kredietcrisis van 2008 dat zilver tijdens financiële paniek bijzonder kwetsbaar is. Destijds verloor het edelmetaal meer dan de helft van zijn waarde.
Toch ontstond daarna een opmerkelijke omslag. Centrale banken verlaagden de rentes en introduceerden grootschalige stimuleringsmaatregelen. In de jaren die volgden begon zilver aan een spectaculaire rally.
Een vergelijkbaar scenario is denkbaar wanneer problemen rond AI-investeringen overslaan naar de bredere economie en financiële markten. De eerste reactie kan negatief zijn, maar eventuele renteverlagingen en monetaire verruiming kunnen op langere termijn juist gunstige omstandigheden creëren.
Het is dus niet zozeer een AI-crisis die positief is voor zilver, maar vooral de mogelijke beleidsreactie op zo'n crisis.
De chiprevolutie blijft zilver nodig hebben
Daarnaast is het lastig om je een toekomst voor te stellen waarin de wereld minder computerkracht, chips en elektrische infrastructuur nodig heeft.
Zilver is van alle metalen de beste geleider van elektriciteit en warmte. Het speelt daardoor een belangrijke rol in hoogwaardige elektronica, elektrische verbindingen en de infrastructuur rondom datacenters.
Onderzoek van Oxford Economics wijst ook op een groeiende zilvervraag vanuit AI, datacenters en elektrificatie. Zo blijven de vooruitzichten voor de economische functie van zilver gunstig.
Op korte termijn compenseert die groei de zwakte in andere sectoren nog niet. Fabrikanten van zonnepanelen gebruiken bijvoorbeeld steeds minder zilver per zonnecel. Daardoor verwacht het Silver Institute voor 2026 een daling van de industriële zilvervraag met ongeveer 3 procent.
Tegelijkertijd blijft de fysieke markt krap. Het Silver Institute voorziet voor 2026 een tekort van ongeveer 46 miljoen ounces, dat voorlopig uit bestaande voorraden wordt aangevuld.
Dat betekent dat de zilvermarkt voorlopig afhankelijk blijft van bestaande voorraden om aan de vraag te voldoen. Een dergelijk tekort biedt echter geen garantie voor hogere prijzen. Op korte termijn kunnen beleggersstromen en macro-economische ontwikkelingen zwaarder wegen dan de fysieke vraag.
Historische koopkans of waarschuwing?
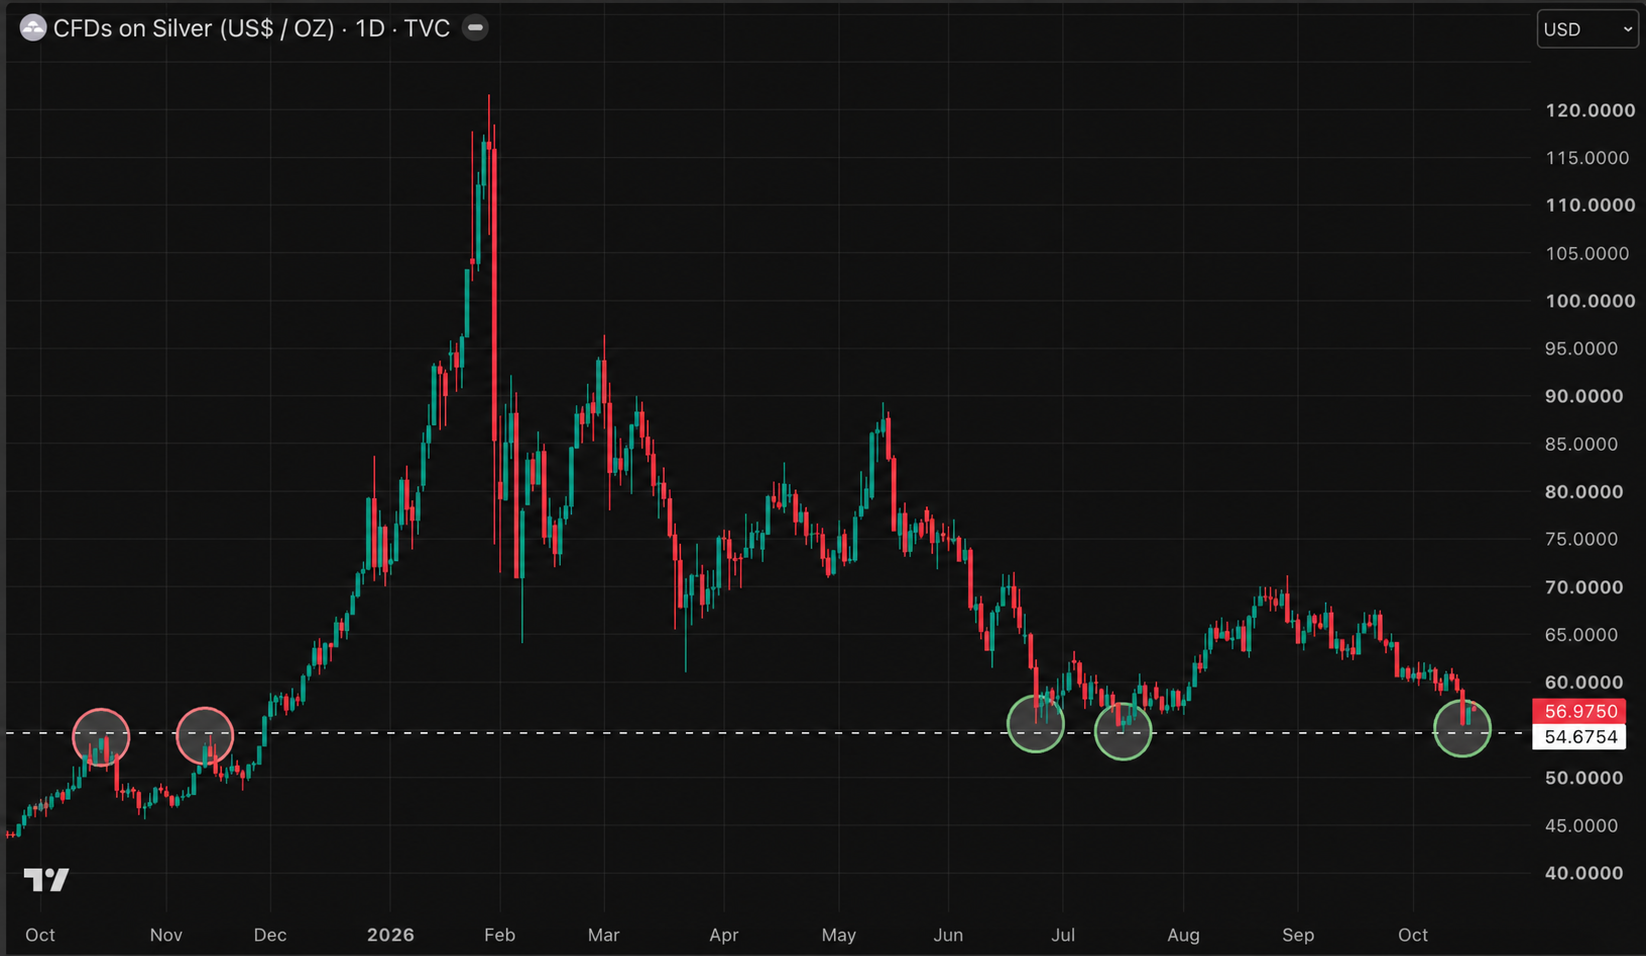
De forse correctie van zilver verdient het serieus genomen te worden. Uiteindelijk kan niemand uitsluiten dat de prijs op de korte termijn verder daalt. Toch lijkt er rond dit niveau veel steun te zijn vanuit de markt.
In 2025 vormde het huidige koersniveau nog een weerstand voor zilver. Terwijl het in 2026 juist een steunpunt lijkt.
Daarnaast blijven de argumenten voor het kopen van zilver voor de lange termijn overeind. Zilver zal profiteren van de chiprevolutie, terwijl de groeiende schuldenproblematiek de kans op toekomstige monetaire stimulering vergroot.
Daarin schuilt de paradox. De omstandigheden die zilver vandaag onder druk zetten, kunnen uiteindelijk de basis leggen voor een nieuwe rally, gedreven door zowel monetaire als industriële vraag.
De zilverprijs is sinds januari ruim 50% gedaald. Ontdek waarom zilver harder daalt dan goud en wat dit betekent voor de vooruitzichten.
Thom Derks schrijft voor GoldRepublic over goud, macro-economie en geopolitiek. Hij studeerde Rechten in Leiden en Economie in Amsterdam. Zijn persoonlijke fascinatie voor schaarste en waardeopslag via bitcoin én goud bracht hem naar de wereld van financiële journalistiek. Via zijn eigen nieuwsbrief De Geldpers op Substack bereikt hij meer dan 5.800 abonnees met analyses over markten, geopolitiek en het monetaire systeem.