

Waarom één renteverhoging het goudverhaal niet verandert
Deze week lag de focus van de financiële markten op het veelbesproken rentebesluit van de Amerikaanse centrale bank. Uiteindelijk besloot de rentecommissie van de Amerikaanse centrale bank unaniem tot een renteverhoging. We zien daardoor een iets sterkere dollar op de korte termijn, terwijl goud en zilver wat tegenwind kregen.
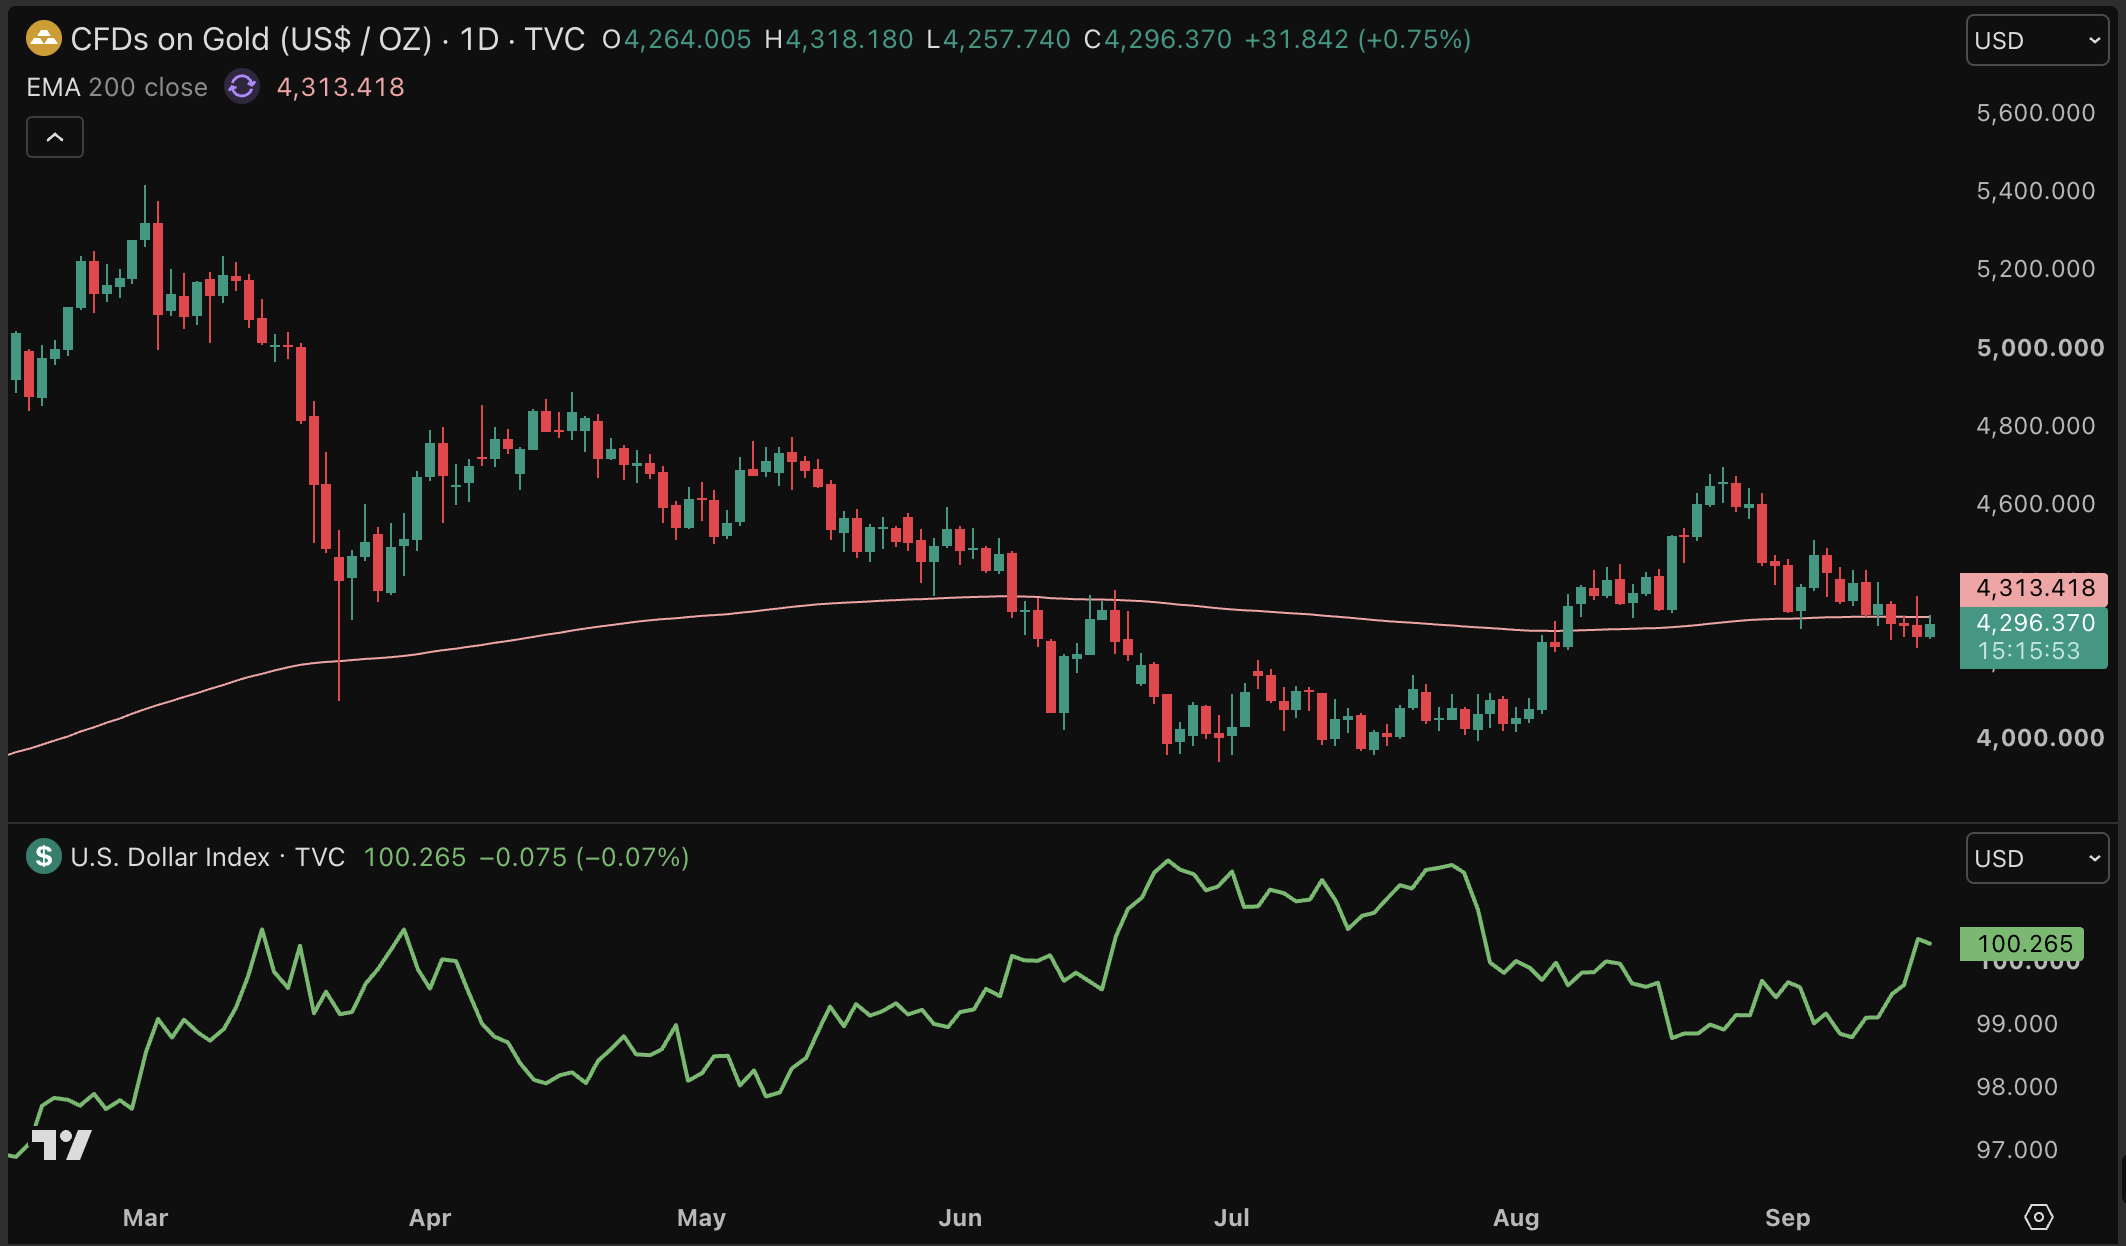
Goudprijs daalt, terwijl dollarindex (DXY) na rentebesluit boven 100 punten klimt. Bron: TradingView
Hoewel de keuze voor een renteverhoging uiteraard relevant is voor goud, zilver en platina, speelt er onder de oppervlakte een veel grotere en meer fundamentele verandering. Een verandering waar de renteverhoging van gisteren weinig aan kan veranderen. Een verandering die de onderbouwing om in goud te investeren sterker maakt.
Van overvloed naar schaarste aan kapitaal
Sinds de grote financiële crisis van 2008 werkten bijna alle grote krachten in de financiële wereld dezelfde kant op.
- Centrale banken kochten staatsobligaties om de rentes te drukken
- Bedrijven financierden zich goedkoop en techreuzen gebruikten hun enorme inkomsten om eigen aandelen in te kopen
Kapitaal was in overvloed beschikbaar. Terwijl de vraag naar kapitaal relatief laag was. Dat resulteerde in een klimaat waarin extreem lage, en soms zelfs negatieve rentes mogelijk waren. Dat begint nu om te draaien.
- Overheden moeten steeds meer kapitaal lenen om begrotingstekorten te dichten
- Centrale banken zijn weinig tot niet meer actief als koper van staatsobligaties
- En de financieringsbehoefte van bedrijven neemt toe vanwege de AI-revolutie
Vooral bij de techreuzen zien we een verschuiving van het inkopen van eigen aandelen, naar investeringen in datacenters en alles wat met AI te maken heeft. We zitten dus in een fase waarin meer partijen jagen op kapitaal.
Dat is momenteel waarschijnlijk de voornaamste verklaring voor de wereldwijde stijging van de lange rentes.
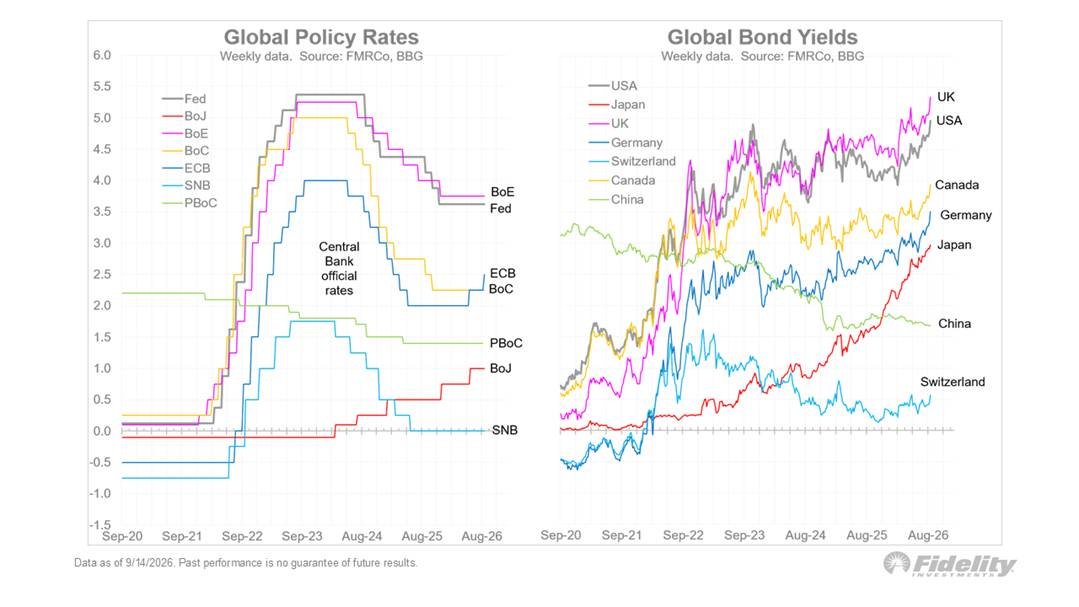
Lange rentes stijgen wereldwijd, behalve in China. Bron: Fidelity/LinkedIn
Overheden grijpen al in om de rente te beheersen
Maar daar ligt ook meteen een belangrijk probleem, dat voor goud en andere assets die tegen inflatie beschermen positief kan uitpakken. Overheden kunnen namelijk niet onbeperkt steeds hogere rentes betalen over hun staatsschulden. Op een zeker moment moeten zij wel ingrijpen en proberen om de rentes kunstmatig te verlagen, om de schuldenlast te drukken.
De afgelopen weken zagen we dat al terug in de acties van Scott Bessent als Amerika's minister van Financiën. Hij kondigde een versnelde terugkoop van langlopende staatsobligaties aan en intervenieerde op de valutamarkt om de verzwakkende Japanse yen te ondersteunen.
Dat zijn allebei acties die erop gericht zijn om het stijgen van de langlopende Amerikaanse obligatierentes te stoppen. Op verschillende manieren probeert de Amerikaanse overheid dus nu al om de rentes te controleren.
Financiële repressie als sluipend beleidsinstrument
Als we verder uitzoomen, dan wordt financiële repressie waarschijnlijk een steeds aantrekkelijkere beleidsroute. In theorie kunnen overheden hun schuldenproblematiek ook aanpakken met hogere belastingen, forse bezuinigingen of zeer sterke economische groei. In de praktijk zijn die oplossingen politiek en economisch vaak pijnlijk.
Financiële repressie kan veel subtieler plaatsvinden. Centrale banken hoeven daarvoor niet morgen massaal naar de geldprinter te grijpen.
Een waarschijnlijke optie is dat regelgeving wordt versoepeld om het voor banken en andere grote financiële instellingen aantrekkelijker te maken om staatsobligaties aan te houden.
Dat kan bijvoorbeeld door kapitaal- of leverage-eisen aan te passen. Banken krijgen daardoor meer ruimte op hun balans om staatsobligaties te bezitten of erin te handelen. De overheid hoeft dus niet zelf rechtstreeks staatsleningen op te kopen om extra vraag te creëren.
Meer structurele vraag naar staatsobligaties betekent, bij gelijkblijvende omstandigheden, hogere obligatiekoersen en lagere rentes.
Verder zou het op termijn kunnen dat centrale banken de beleidsrente bewust onder de inflatie houden, opnieuw staatsobligaties gaan kopen of op andere manieren voorkomen dat reële rentes langdurig hoog blijven.
Precies daar wordt het voor goud interessanter. Stel dat de inflatie 4 procent bedraagt, terwijl de rente op staatsobligaties rond 3 procent wordt gehouden. Een obligatiebelegger ontvangt dan weliswaar rente, maar verliest in koopkracht gemeten ongeveer 1 procent per jaar.
De nominale rente is positief. De reële rente is negatief. Voor overheden kan dat aantrekkelijk zijn. Inflatie helpt immers om de reële waarde van bestaande schulden langzaam uit te hollen. Voor spaarders en obligatiehouders ligt dat anders. Zij leveren koopkracht in.
Daarmee ontstaat een omgeving waarin beleggers eerder zoeken naar assets die niet afhankelijk zijn van de kredietwaardigheid of het monetaire beleid van een overheid. Goud en zilver zijn daar klassieke voorbeelden van.
Wat dit betekent voor goud en zilver
De renteverhoging van deze week kan goud en zilver op korte termijn tegenwind geven, bijvoorbeeld via een sterkere dollar en hogere korte rente. Maar onder die dagelijkse beweging speelt dus een veel belangrijker verhaal. Een wereld waarin kapitaal schaarser wordt, staatsschulden groter worden en overheden steeds meer redenen krijgen om uiteindelijk de reële rente te onderdrukken.
Juist dat kan de onderbouwing voor goud op de langere termijn versterken. Dat is waarschijnlijk ook waarom de goudprijs zich nog behoorlijk staande weet te houden op de korte termijn, ondanks dat er sprake is van behoorlijke macro-economische tegenwind.
De renteverhoging geeft goud op korte termijn tegenwind. Groeiende staatsschulden en mogelijke druk op de reële rente kunnen goud op langere termijn juist ondersteunen.
Thom Derks schrijft voor GoldRepublic over goud, macro-economie en geopolitiek. Hij studeerde Rechten in Leiden en Economie in Amsterdam. Zijn persoonlijke fascinatie voor schaarste en waardeopslag via bitcoin én goud bracht hem naar de wereld van financiële journalistiek. Via zijn eigen nieuwsbrief De Geldpers op Substack bereikt hij meer dan 5.800 abonnees met analyses over markten, geopolitiek en het monetaire systeem.